
未来穿戴实控人分红1.99亿后借款补流,合理吗?

从合规程序来看,未来穿戴这笔操作的每一步都踩在规则允许的范围内。但从利益分配来看,这是一个高度倾向于实控人的安排。
争议的核心不是分红的钱从哪来,而是分红的钱最终由谁承担。
从合规视角来看,这笔操作在程序上没有明显硬伤。
分红本身符合《公司法》要求。招股书披露,1.99亿分红全部源于2020至2024年历史累计超6亿元净利润形成的留存收益,剔除之前年度已分红金额后,未分配利润余额完全覆盖本次分红,不存在超额分配。
A股市场2024至2025年间已有近百家上市公司实施分红金额超过当年净利润的利润分配方案,只要以经审计的母公司累计可供分配利润为基数、不发生超额分配,就符合监管规则。
保荐机构中信建投国际已对该事项完成核查并正式递表,意味着中介机构层面不存在明确的合规障碍。公司2022年申报创业板时,深交所曾就同类超额分红情况发出问询,公司回复“基于股东回报和增资安排需要而制定实施具有合理性”,该回复未被监管驳回。
未来穿戴港股招股书扉页文件
但一个问题用“法无禁止”来回答,本身就说明它已经走到了规则的边缘地带。
从利益分配视角来看,这笔操作存在明显的利益转嫁逻辑。
刘杰、徐思英夫妇通过一致行动安排合计控制公司约85.94%的投票权,按此比例计算,1.99亿分红中约1.71亿元直接流入实控人夫妇口袋。分红金额超过2025年全年净利润1.32亿元,这意味着老股东提前把超过当期全部利润的现金装进了自己的口袋。
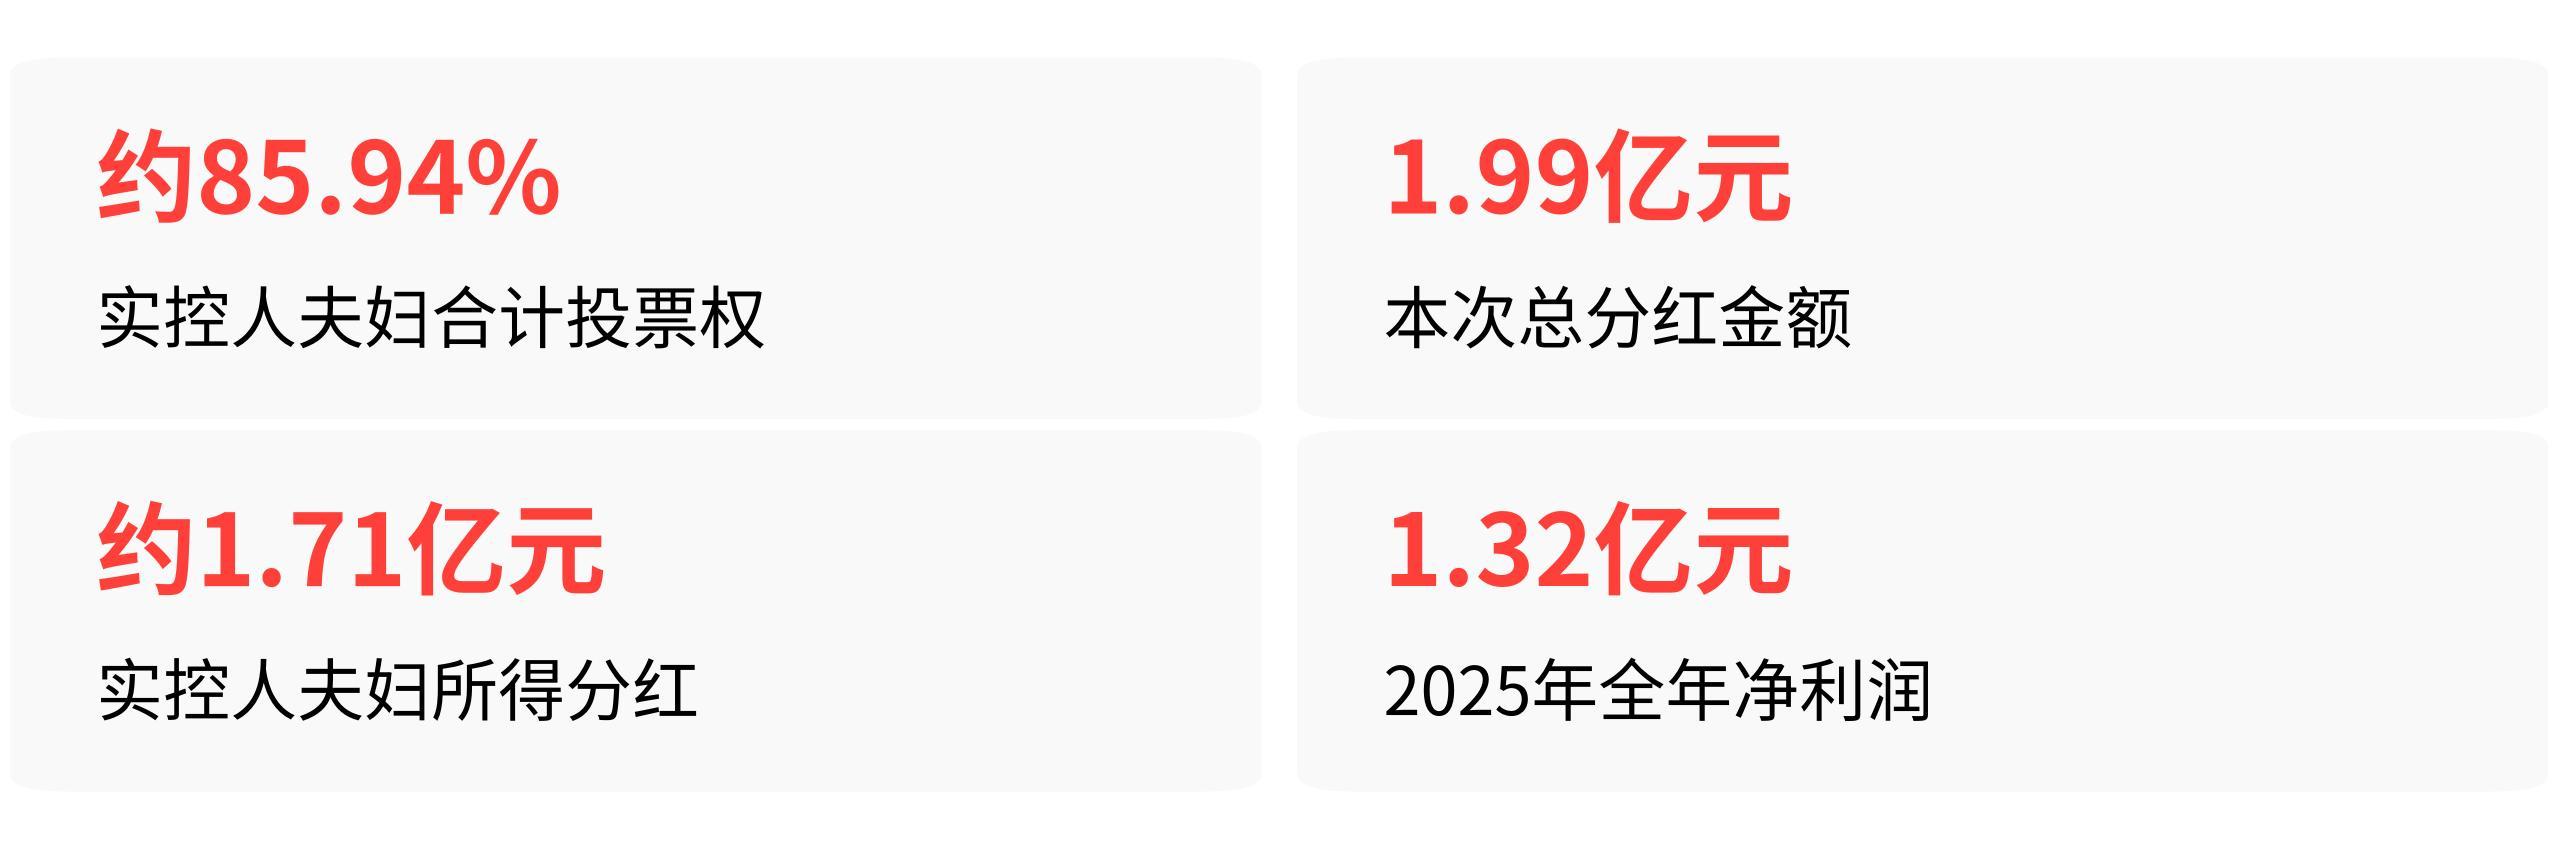
同期,公司计息银行借款从2024年末的0.70亿元攀升至2025年末的1.80亿元,新增1.1亿借款的公开披露用途为“补充日常营运资金”。
分红与举债的时间节点高度重合:2025年9至10月刚全额支付完1.99亿分红,借款随即大幅增长,新增借款恰好填补了分红抽走现金流之后形成的营运资金缺口。
如果IPO成功,公众投资者投入的股权资金将主要用于覆盖企业日常营运和偿还银行利息,而实控人已经通过分红落袋近1.7亿元个人收益。上市公司独自承担1.8亿银行借款的还本付息压力,实控人几乎零成本享受企业后续股权增值收益。
从业务扩张视角来看,公司确实有真实的资金需求,但需求本身在很大程度上是分红造成的。
2026年前5个月,公司营收达6.46亿元,同比大幅增长52%,销售及营销开支达1.53亿元,占当期营收23.7%。截至2026年5月末,公司持有的现金及现金等价物仅为9821万元,在营收同比增速超50%的扩张背景下,现有流动资金难以覆盖持续攀升的运营开支。
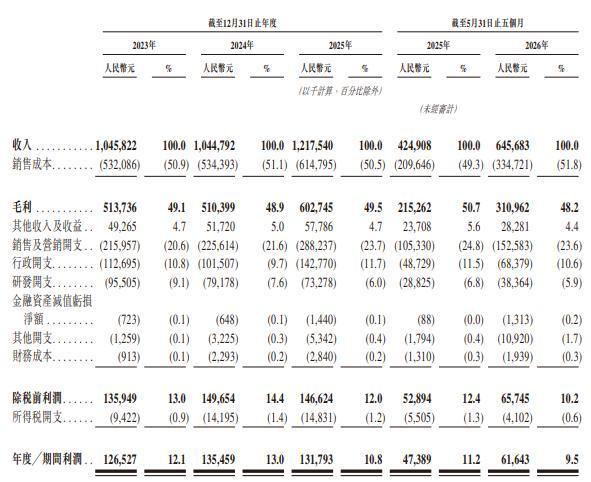
未来穿戴近年核心经营利润数据汇总
但公司资金紧张的直接原因,正是此前超额分红抽走了大量现金流。2025年9月末分红前,公司账上现金及等价物为1.99亿元,定期存款1.01亿元。
分红完成后资产净值从8.01亿元降至7.38亿元,招股书明确将净值下降归因于已宣派股息1.99亿元仅部分被年度利润1.32亿元抵销。
监管层对这类操作的态度已经相当明确。
证监会《监管规则适用指引——发行类第5号》要求发行人对在审期间大额分红充分论证必要性和恰当性,避免“上市前突击超额比例分红、再通过IPO募集资金填补营运资金缺口”的逆向循环安排。
《首次公开发行股票并上市管理办法》要求发行人满足“资产质量良好、资产负债结构合理”的发行条件。
港交所针对18C[未商业化公司]的上市规则要求发行人证明招股书刊发后12个月内营运资金覆盖全部运营开支的125%,申报前大额分红若导致流动性达不到该要求,会被直接判定为补流必要性存疑。
行业公开的量化判定标准更直接:分红金额≥当期净利润100%属于高风险“透支式分红”,大额分红完成后若“货币资金/短期有息负债”小于1,直接认定分红削弱偿债能力。未来穿戴这笔操作刚好触碰了这两条高风险阈值线。
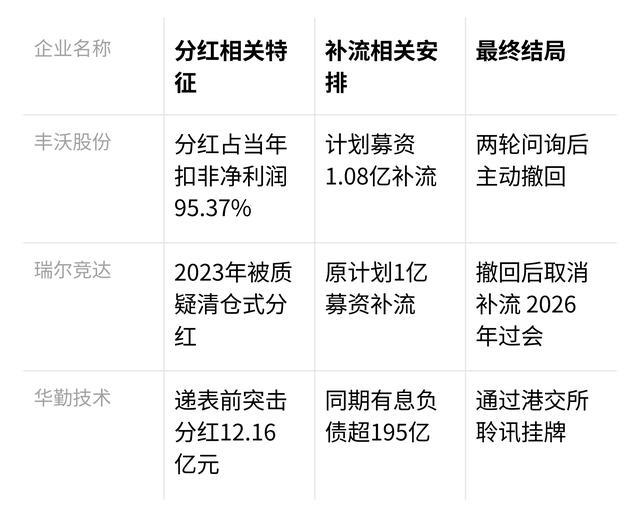
可比案例的结局也印证了监管的尺度。丰沃股份申报北交所,报告期内分红占当年扣非净利润95.37%,同时计划募资1.08亿补流,两轮问询后主动撤回。
瑞尔竞达2023年首次申报时因“清仓式分红”加1亿募资补流被重点质疑,撤回后大幅降低报告期分红比例、直接取消补流募投项目,2025年二次申报并于2026年过会。
华勤技术是少数过会案例,2025年港股递表前突击分红12.16亿元、同期有息负债超195亿,最终通过港交所聆讯挂牌。
未来穿戴还有一个特殊的合规失信瑕疵。2023年创业板IPO问询回复中,公司曾公开承诺“后续将根据经营情况合理制定分红政策”,但2025年仍然推出超当年全年净利润的1.99亿超额分红,且2020年、2021年分红额也均超过当年净利润,分红决策长期向实控人单方利益倾斜。
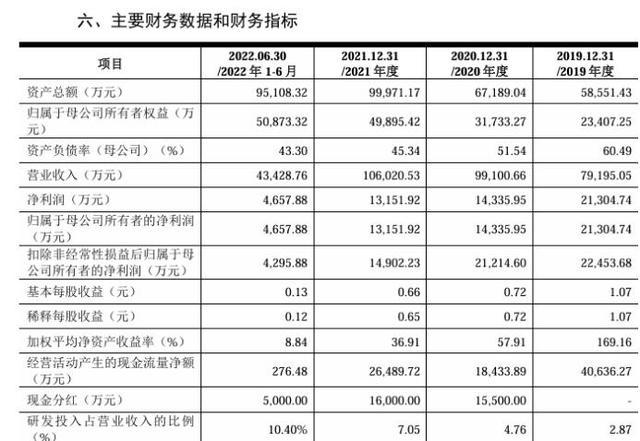
未来穿戴早年创业板申报财务指标表
综合来看,这是一笔“程序合规、实质不公”的操作。
它没有踩到明确的合规红线,但触碰了资本市场IPO审核底层的新老股东利益公允原则。实控人通过分红提前拿走超过当期全部利润的现金,再通过IPO向公众募资填补自己抽走的流动性缺口,把资金成本和经营风险转嫁给后续公众投资者。
截至2026年9月3日,港交所针对该操作的具体问询意见仍未公开,最终审核结果尚待确认,但这个操作本身已经让市场看到了利益安排中明显的倾斜。