
2026年内地餐饮港股零上市,是关门还是换赛道?

港股餐饮IPO的体检报告:不是关门,是换赛道
2026年前8个月,港股IPO市场拍了103次锣,科技赛道占了一半以上,内地连锁餐饮企业敲钟的次数是零。这不是一次偶然的冷场,而是内地餐饮资本化从“规模狂欢”转向“质量定价”的换挡期——旧规则失效了,新规则还没完全跑通。
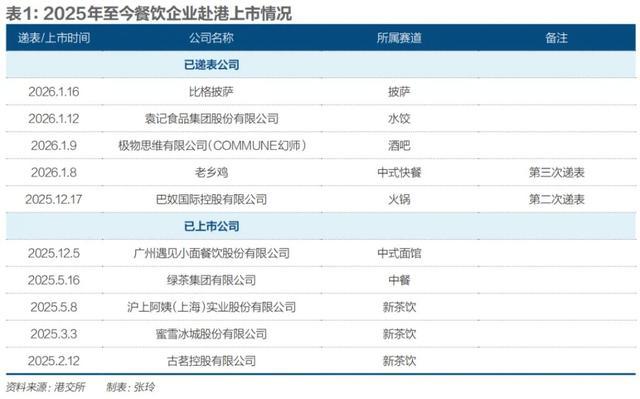
2025年至今餐饮企业赴港上市情况统计
化验单上的关键指标,不止“零上市”这一个
最显眼的异常指标当然是“0/103”。但同期还有三组数字,比“零上市”更能说明问题。
一是已上市餐饮股的估值集体下杀。 2025年12月上市的遇见小面,发行价7.04港元,到2026年8月31日收盘只剩4港元,跌幅44.03%。绿茶集团较发行价跌了26.84%,小菜园跌了9.65%。2021年上市的奈雪的茶,股价从最高18.98港元跌到0.67港元。
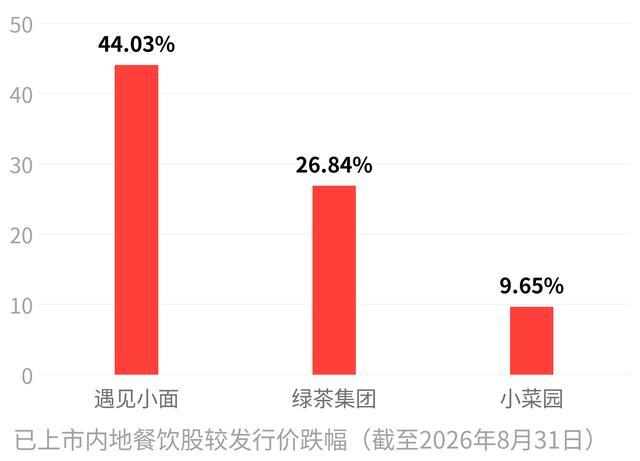
二级市场在用脚投票,一级市场自然不敢贸然定价。
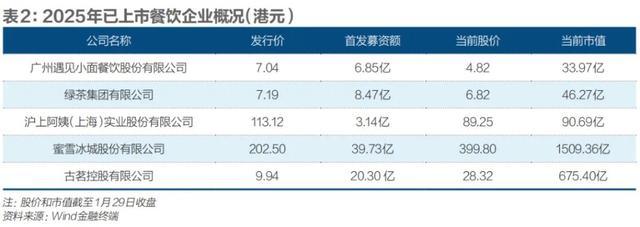
2025年港股上市餐饮企业概况一览
二是招股书批量失效,但并非全部放弃。 截至8月31日,2025年底以来递表的6家餐饮企业中,老乡鸡、极物思维、比格披萨的招股书已到期失效且暂未重新递交;巴奴国际、袁记云饺、钱大妈则在失效后立刻更新材料继续闯关。
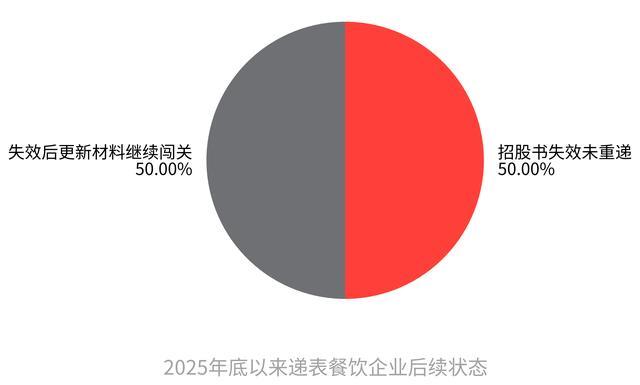
袁记云饺已在7月拿到中国证监会境外上市备案通知书,距离聆讯只差最后一步。巴奴国际一年内三次递表,两次都在失效后迅速无缝衔接更新。门没关,但门槛抬高了,有人卡在门口进不来,有人还在往里挤。
三是审核周期的拉长直接导致招股书过期。 港交所此前规定招股书有效期6个月,届满未完成聆讯自动失效。
2025年底,港交所联合香港证监会发函批评保荐机构履职不到位,明确要求餐饮类项目问询轮次从1轮提升至2-3轮,重点核查单店模型真实性、加盟商穿透背景、食品安全风险。
叠加境内境外上市备案的双重审查,绝大多数餐饮企业的合规整改周期远超6个月,招股书到期失效就成了普遍现象。港交所已在2026年7月将有效期延长至12个月,但审核标准本身没有放松。
病因分内外,内因更致命
外因是明牌:监管收紧、审核周期拉长、二级市场估值下杀导致一二级市场定价错配。这些外部变量,等市场情绪回暖、监管节奏调整后,有可能阶段性缓解。
内因才是决定性的——餐饮行业自身的商业模式,正在被资本市场用全新的标尺重新丈量。
第一把标尺:从“门店数量”换成“单店盈利质量”。 过去五到十年,餐饮企业讲的是开店故事。门店数翻倍、营收增速三四十个点,就能在港股拿到高估值。
但2022-2025年,全餐饮行业闭店率持续攀升,头部品牌门店增速从两位数回落到个位数,人力、租金、食材成本长期挤压单店利润。2026年上半年,仅10.9%的连锁餐饮企业能实现20%以上的净利润高增长,58.7%只是持平或小幅增长。
开店不再等于利润增长,资本市场的估值逻辑跟着切换——港股餐饮板块平均市销率只剩1.84,对比科技板块的11.84,差距大到已经不能用“赛道不同”来解释了。
第二把标尺:从“故事讲得好”换成“合规做得实”。 港交所2025年8月发布餐饮行业专项披露指引,强制要求披露全部门店增减明细、闭店原因、加盟商穿透背景,禁止招股书用第三方行业报告美化排名。
证监会境外上市备案则重点核查股权代持、社保公积金欠缴、税务合规、加盟商资金体外循环。
老乡鸡招股书自行披露社保及住房公积金供款缺口累计超8000万元;袁记云饺首次递表时被要求量化披露加盟商通过第三方个人账户结算货款的整改进度,2023年涉事金额高达4.37亿元、占当年营收21.6%。
这些不是新问题,但在旧规则下可以“先上市再整改”,新规则下必须先整改到位才能过聆讯。整改周期一动就是半年到一年,招股书自然熬不住。
第三把标尺:从“赛道龙头”换成“可持续壁垒”。 遇见小面是中式面馆第一股,营收增速33.6%,利润增速51.2%,数据不差,但股价照样腰斩。绿茶的翻台率在2024年回落至3.0次/天,华东区域更低至2.82次/天,同店销售额2024年同比下滑10.3%。
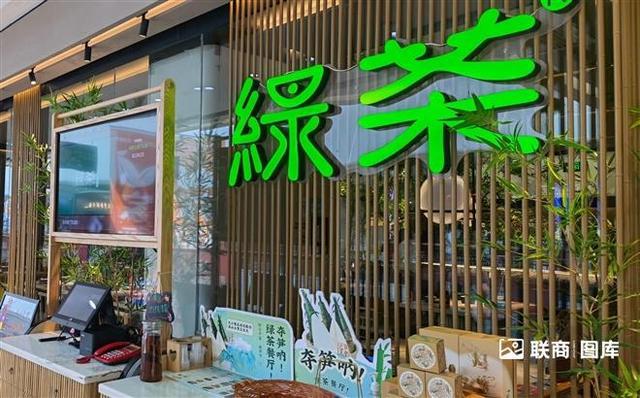
绿茶品牌线下餐厅门店入口实拍
巴奴的客单价从150元降到139元,单店日均销售额至今没恢复到2023年水平。投资者看到的是同一个问题:品牌生命周期短、消费者忠诚度低、成本结构刚性,很难给出长期高溢价。规模叙事失效了,可持续壁垒的叙事还没建立起来。
预后判断:旧模式的企业在倒计时,新模式的企业在拿门票
当前港股餐饮IPO的停滞,不是赛道关闭,而是分层淘汰。未来能走通这条路的,和走不通的,病因已经写在化验单上了。
第一类,合规闭环完成、单店模型扎实的,正在拿门票。 袁记云饺的案例最有说服力。它首次递表时同样失效,但在补齐全套合规材料——量化披露第三方支付整改、完整说明股权沿革、闭环食安问责机制——之后,迅速拿到证监会备案,距离聆讯只差一步。
港交所并没有关上餐饮上市的大门,它只是把门框从“能讲好故事”换成了“能经得起穿透核查”。
第二类,有对赌压力、但合规缺口大的,在和时间赛跑。 巴奴国际2029年底前未上市将触发3.26亿元赎回条款,所以它一年三次递表、两次无缝衔接,一天都不敢多等。
但证监会的“九连问”至今未公开完整回复,涉及上市前大额分红、全职员工占比仅16.5%、社保欠缴等问题,任何一项没闭环,聆讯就过不去。时间窗口在收窄,合规整改的速度决定了它能不能跑赢对赌条款。
第三类,旧模式已经走不通、还没找到新出路的,在倒计时。 老乡鸡五年五次冲击资本市场,从A股到港股全部折戟,核心卡在家族高度控股、社保欠缴规模大、业绩增速持续放缓。
它的问题不是某一项不达标,而是整套“先扩张再补合规”的旧逻辑,在新的审核标准下已经失效。如果它不从根本上重构治理结构和合规体系,再递表多少次,结果都不会变。
这不是港股不再需要内地餐饮,而是港股不再需要“靠门店数量讲故事”的内地餐饮。 2022-2023年也曾出现过连续两年无内地餐饮企业登陆港股的空窗期,但那次是疫情冲击基本面的偶发事件,这次是审核标准、估值逻辑、行业基本面三重结构性变化共同作用的结果。
靠规模堆砌的粗放上市时代已经结束,能穿越这个窗口期的,只有合规体系闭环、单店盈利扎实、有真正壁垒的少数企业。