
沙弥新股申购解析:信诺维(2026-9-3)

沙弥新股申购解析:信诺维(2026-43)
今日科创板一家公司申购,基本面情况如下:
(1)信诺维(保荐人:国泰海通证券)688837
苏州信诺维医药科技股份有限公司,成立于 2017 年 5 月,是一家以疾病为导向、聚焦全球重大未满足临床需求的创新药公司。公司基于 "小分子靶向药物开发平台"" 复杂抗体药物开发平台 "及" 靶向蛋白降解(TPD)药物开发平台 "三大核心技术平台,在抗肿瘤、抗感染等领域布局 10 款主要在研创新药管线,形成"1(NDA)+3(III 期)+N" 的梯队结构。公司采用科创板第五套上市标准(预计市值≥40 亿元),目前尚无药品上市销售,2025 年营收 9.35 亿元(主要来自 BD 授权收益),归母净利润 2.03 亿元。申购日 2026 年 9 月 3 日,申购代码 787837。
逻辑解析:
①看估值:信诺维本次公开发行股票数量为6,532.3352 万股,发行后总股本43,548.9015 万股,本次发行价格27.60 元 / 股,对应标的公司上市总市值120.19 亿元,发行市盈率59.34 倍(扣非前)/52.71 倍(扣非后),发行市研率 23.61 倍。主营业务与发行人相近的可比上市公司市盈率水平情况如下::
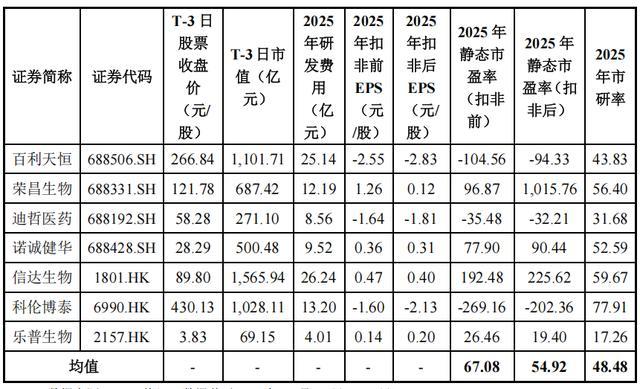
本次发行价格27.60元/股对应的发行人2025年扣除非经常性损益前后孰低的摊薄后市盈率为59.34倍,高于中证指数有限公司发布的行业最近一个月平均静态市盈率,低于同行业可比公司平均静态市盈率(扣非前),估值较为合理。
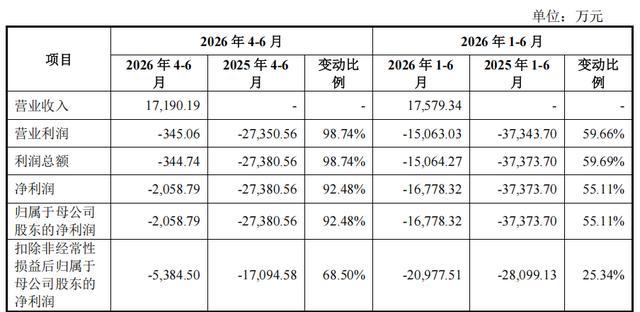
2026年1-6月,公司营业收入为17,579.34万元,主要为二季度收到XNW27011的BD交易里程碑款项并确认收入;发行人尚无药品获批上市实现销售收入,2026年1-6月收入仍较低。2026年1-6月,公司归属于母公司股东的净利润和扣除非经常性损益后归属于母公司股东的净利润分别为-16,778.32万元和-20,977.51万元,净亏损较去年同期减少,主要系2026年上半年实现了BD 交易的里程碑收入而上年同期无收入。估值水平略有提升。
②基本面:
公司是一家聚焦抗肿瘤、抗感染等重大未满足临床需求的创新药企业,基于小分子靶向、复杂抗体、靶向蛋白降解三大技术平台,开发涵盖小分子、ADC、双抗、TPD 剂等多种药物类型的 10 款在研管线,形成 "1+3+N" 梯队,并通过全球BD9授权或转让初步实现了创新反哺研发:
- **1 个 NDA 阶段**:注射用亚胺西福(抗感染,治疗革兰氏阴性菌所致 HABP/VABP),2025 年 7 月 NDA 获 CDE 受理,预计 2026 年获批;
- **3 个 III 期 / 关键性临床**:XNW5004(EZH2 抑制剂)、XNW27011(Claudin 18.2 靶向 ADC)、XNW28012(TF 靶向 ADC),均获 CDE 突破性治疗药物认定,预计 2027~2028 年陆续上市;
- **N 个早期管线**稳步推进。
公司已形成“疾病导向、创新驱动、高效执行”的研发体系,搭建了小分子靶向药物开发平台、复杂抗体药物开发平台以及靶向蛋白降解药物开发平台三大技术平台,实现了丰富的技术储备,预期能持续产出潜在同类最佳(BIC)乃至疾病领域内最佳的临床候选药品。公司从流行病学、病理生理学、指南共识、临床实践和真实世界数据出发,以解决重大未被满足的临床需求为核心,通过生物学机制研究及生物信息学分析,重点评估和验证疾病进展、相关靶点及潜在药物疗效的关系,探索成药路径,以使候选药物能够从根本上改变疾病进程。随着药物研发技术的演进和药物形式的迭代,公司不断优化已有技术平台能力、持续关注并开发前瞻技术,推动技术平台迭代升级,致力于将创新转化为临床价值。公司通过自建强大的研发和临床团队,高效推进和把控药物研发各个重要环节,实现“从实验室到临床”的高效闭环,提高研发效率,驱动科学发现的高效转化落地。
在全球化视野和布局的加持下,公司通过全球BD已初步实现创新反哺研发的模式,公司首个药品预计于2026年上市,公司将进入研发驱动,BD和销售的一体化增长阶段,具体如下:
(1)公司已达成多笔BD交易,在快速兑现公司管线价值的同时,也体现出跨国药企和国内知名上市药企对发行人研发能力和管线价值的认可。截至本招股意向书签署日,公司已有多条在履行中的管线对外授权合作或转让,合作方包括安斯泰来(Astellas)15等知名跨国药企以及云顶新耀(01952.HK)、中国抗体(03681.HK)等知名国内上市药企,协议潜在收款金额(包括首付款、里程碑付款等)累计已超过20亿美元,其中2025年已收到1.30亿美元(税前)的不可撤销首付款,并确认收入,当年已实现公司层面的盈利,已初步实现创新反哺研发;
(2)公司首个创新药注射用亚胺西福预计将于2026年实现国内获批上市,XNW5004、XNW27011及XNW28012等3款药品已获CDE突破性治疗药物认定,预计将于2027年至2028年间陆续实现国内上市,能够持续带动公司药品销售收入的快速增长。
③看募投:
发行人本次募投项目预计使用募集资金金额294,000.00万元。按本次发行价格27.60元/股和6,532.3352万股的新股发行数量计算,预计发行人募集资金总额为180,292.45万元,扣除约12,025.73万元(不含增值税)的发行费用后,预计募集资金净额为168,266.72万元。募集资金投资项目如下:
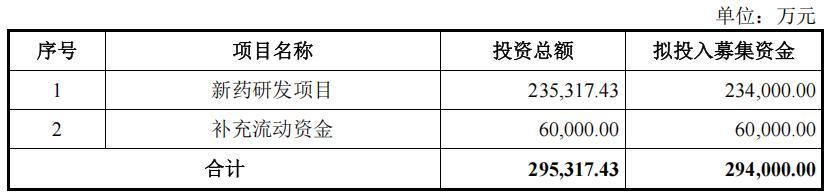
本次募集资金投资项目“新药研发项目”和“补充流动资金”,均围绕公司主营业务和核心技术进行。
“新药研发项目”以公司现有产品管线为基础,根据重点产品的研发进度和生物医药市场的竞争变化,开展临床试验,计划用于XNW5004、XNW27011、XNW28012、XNW29016、XNW34017等新药研发。本项目将推动公司在研产品的研发进程,在夯实公司技术基础的同时,进一步扩大公司的发展空间。
“补充流动资金项目”结合发行人目前的业务发展情况和财务状况,补充业务拓展过程中所需的流动资金,有助于提升公司资金实力,使公司保持市场竞争力。
综上所述,公司各募集资金投资项目之间紧密结合,互相支持,将有效落实发行人的战略规划,提升发行人的盈利能力,推进公司的研发进程,提升公司产品的市场竞争力,巩固并进一步提高公司的核心竞争力。
④看股权结构:
- **控股股东**:上海励攀企业管理中心(有限合伙),持股 21.5802%,为第一大股东;
- **实际控制人**:强静(董事长、创始人),直接持股 0.8218%,通过担任励攀合伙(21.58%)、佑曜合伙(10.02%)、信康维健(4.49%)、骋怀仰观(0.39%)、猷霄合伙(0.11%)的执行事务合伙人控制相应表决权,并与乐美杰签署一致行动协议,合计控制公司**47.0448%**表决权;
- **重要机构股东**:Tencent Mobility Limited(腾讯控股全资子公司)直接持股 5.7615%,为第四大股东;乐普医疗等亦在股东之列;
- 实控人强静为清华大学应用经济学博士,2010~2018 年任中金公司研究部董事总经理、医药医疗行业负责人,具备深厚的医药行业研究与资本运作背景。
综上,公司所处行业景气度较高,估值同行业及可比公司在业绩加持下略有改观,募投成长空间较好,科技行情下破发概率较低,但开盘高开后建议卖出,短期不建议长持。
结论:小沙弥今日参与申购。投资路上一路相伴,欢迎持续关注。
(上述内容仅供参考,代表个人观点,不构成具体投资建议。)