长鑫战配浮盈超58亿:哪些A股公司拿到真订单?

666.07亿元。长鑫科技八月底全额行使绿鞋后,这笔科创板史上最大募资已全部到位。上市首日,它在A股市场卷走了1411亿元的成交额,大幅刷新了A股个股单日成交额纪录。
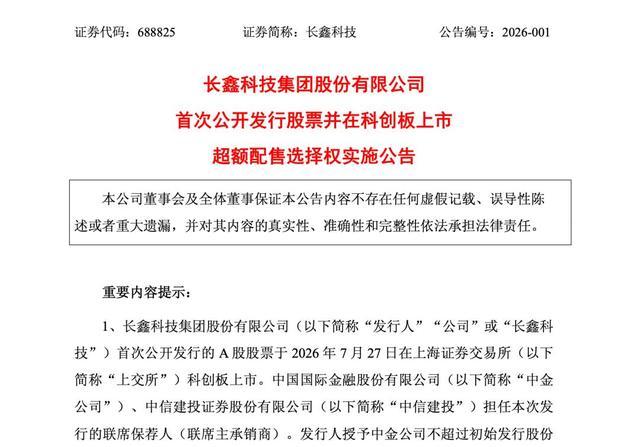
长鑫科技科创板上市超额配售选择权实施公告
钱已经在账上了。顺着295亿元扩产计划的去向,一张横跨半导体设备、材料、封测和下游终端应用的产业链全景图,正在被重新定价。
第一梯队,8家设备材料龙头拿下双重筹码
长鑫的战略配售名单里,有一组整齐划一的名字。中微公司、澜起科技、安集科技、通富微电、西安奕斯伟材料、拓荆科技、屹唐股份、沪硅产业——8家A股上市公司,每家获配约1824.48万股,获配金额1.58亿元,锁定期18个月。
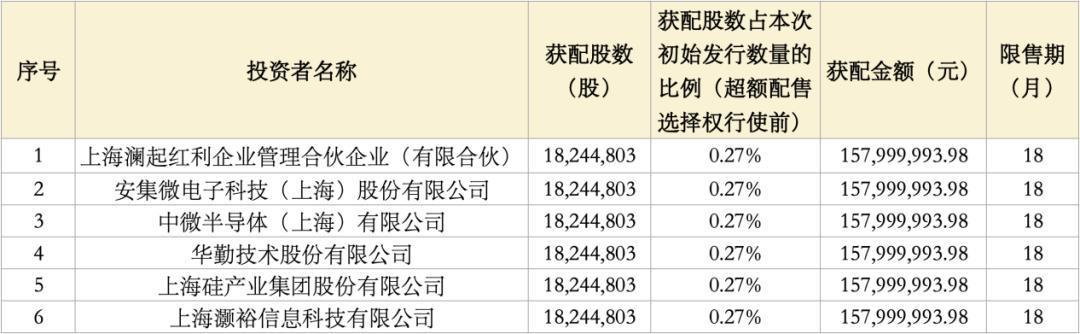
长鑫科技战略配售投资者获配明细表格
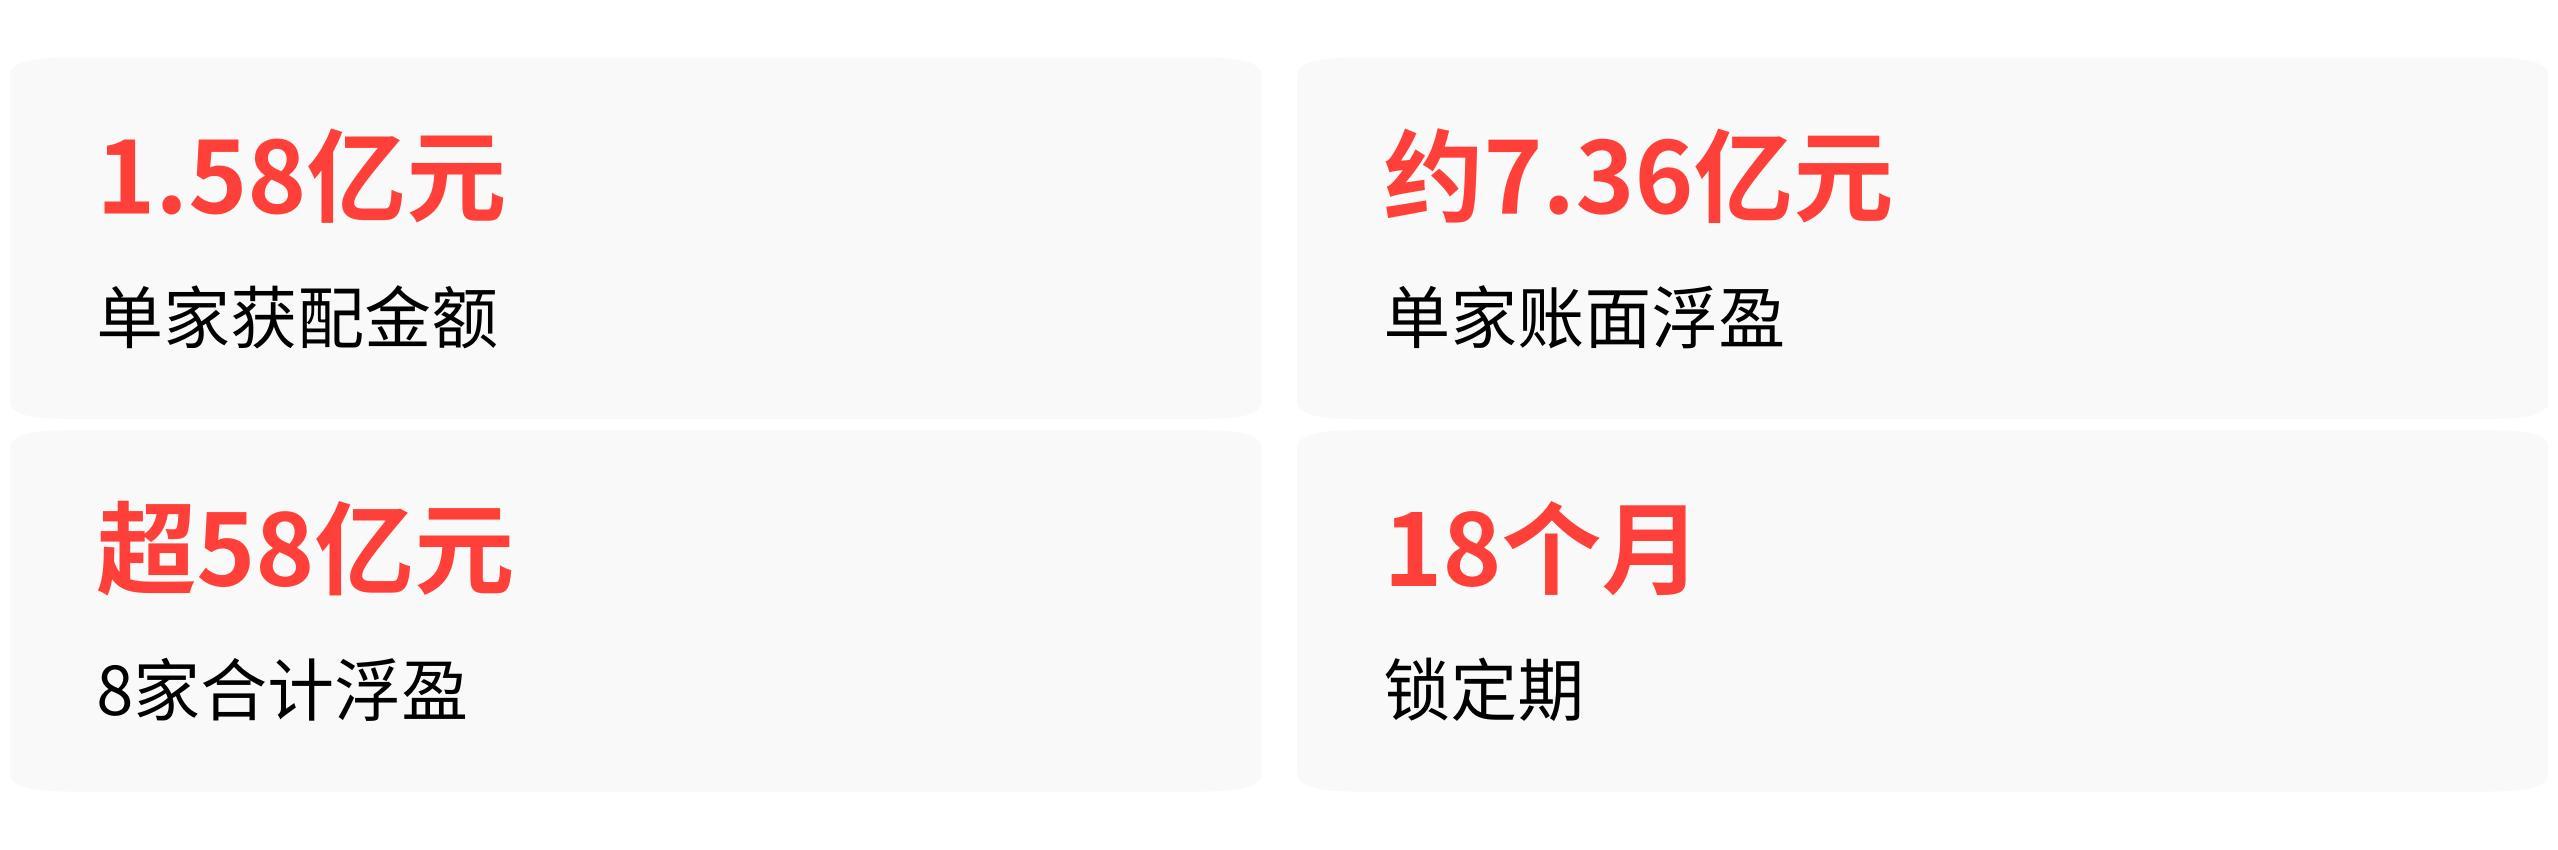
按上市首日收盘价49元/股计算,每家账面浮盈约7.36亿元,8家合计浮盈超58亿元。
这不是一次单纯的财务投资。这8家公司的业务版图,恰好覆盖了DRAM制造从硅片到封装测试的完整链条:沪硅产业和西安奕材做硅片,安集科技做CMP抛光液,中微公司做刻蚀设备,拓荆科技做薄膜沉积,屹唐股份做干法去胶,澜起科技做内存接口芯片,通富微电做封装测试。
战配浮盈是明牌,更大的增量在订单端。长鑫此次募资中,设备购置及安装费约220.66亿元。按照晶圆厂资本开支中设备占比约70%的行业规律,这笔钱会首先流向刻蚀、薄膜沉积、CMP、清洗、量测检测等环节。
中微公司向长鑫供应等离子体刻蚀设备和薄膜沉积设备,多款设备已在产线持续验证并实现规模化量产采购;拓荆科技的PECVD/ALD/SACVD设备同样进入长鑫供应链。
第二梯队,下游终端客户锁定供货权
传音控股、TCL科技、华勤技术、中兴通讯,4家下游A股公司同样获配1.58亿元战配股份,对应账面浮盈约7.36亿元。
但它们的核心受益逻辑不在于浮盈。长鑫对战略配售投资者的选取标准写得很清楚:能够带来下游应用场景、客户资源和订单增长机会。
传音控股旗下手机、平板、PC等产品已全面导入长鑫的LPDDR4X、LPDDR5X等全系列DRAM产品;华勤技术作为ODM厂商,正在向数据中心、汽车电子等业务拓展,长鑫的产能锁定意味着供应链自主可控。
对下游终端厂商来说,过去几年存储芯片价格暴涨的教训极其深刻。中低端手机的存储成本占比已从15%飙升至45%-60%,上游原厂每涨一次价,终端厂商的利润就被抽走一层。与长鑫签订长期供货协议,等于给自己装了一道价格缓冲阀。
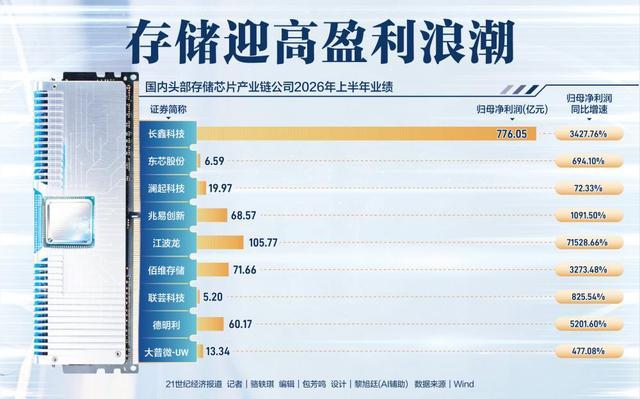
国内头部存储芯片产业链公司2026年上半年业绩排行
第三梯队,材料供应商拿到扩产增量订单
没有战配股份,但名字出现在长鑫招股书采购清单里的A股公司,是另一类受益者。
雅克科技是国内半导体前驱体材料领域规模最大的公司之一,其江苏工厂的前驱体国产化项目已有产品通过客户端验证,正在转入批量试生产。长鑫2025年原材料采购总额约114.7亿元,其中化学品占比37.29%,是最大的单一品类——前驱体正是DRAM产线用量最大的特种化学品之一。
华特气体和金宏气体则切入了电子特气赛道。长鑫2025年电子特气采购额约5.85亿元,占原材料采购总额的5.1%。这些供应商的供货规模在千万到亿级。
它们的受益逻辑简单直接:长鑫的产能越大,对材料的消耗就越大;材料厂商的出货规模扩大后,单位成本随之下降,报价也能跟着降。2023年到2025年间,长鑫硅片的采购单价下降约30%,化学品下降约26%,几乎所有品类的采购成本都在走低。
规模效应正在整个国产供应链上正向循环。
哪些"概念股"其实跟长鑫没关系
合肥城建、合百集团、蓝箭电子,这三个名字在股吧和自媒体里被反复炒作,但上市公司自己已经出来澄清了。
合肥城建主营业务是地产开发,通过多层嵌套基金间接投资长鑫的比例极低,与长鑫无任何业务往来。合百集团穿透测算后间接持有长鑫发行前股份比例约0.0487%,主营业务是零售与农产品批发。蓝箭电子在互动平台明确表示"公司与长鑫科技暂无业务合作"。
TCL科技的情况略有不同。它确实出现在了长鑫战配名单中,但TCL科技官方在互动平台表示"公司及控股子公司未曾参与长鑫科技集团股份有限公司过往的历次融资"——这可能意味着此次战配是通过关联方或子公司参与,而非上市公司主体直接出资。
终局推演,谁能把浮盈变成真金白银
8家设备材料龙头的浮盈看起来诱人,但锁定期长达18个月。到2028年初解禁时,长鑫科技的股价还能不能维持今天的水平,取决于两件事:募投项目能不能按时落地,以及全球DRAM周期会不会在这期间翻脸。
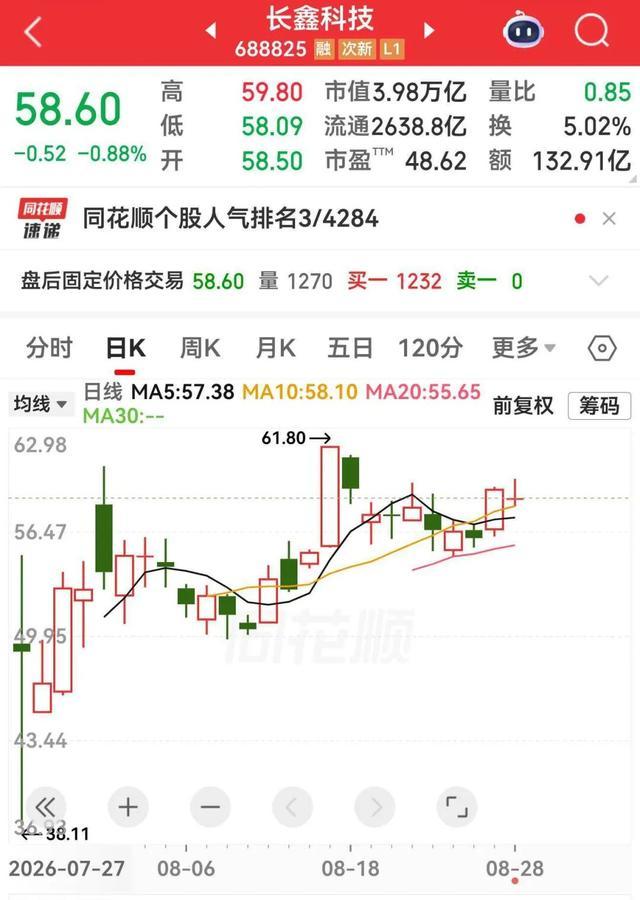
长鑫科技上市以来的日K线走势图
长鑫自己在半年报里已经提示了风险:DRAM行业受市场供需波动影响极大,价格持续大幅上涨不具备可持续性。当前下游存储现货市场已经出现"高价卖不动"的现象,中小企业按需备货,大型企业普遍观望。
一旦存储价格从高位回落,长鑫后续资本开支收缩的概率极高,上游设备材料订单增长的持续性将直接被打断。
正面因素同样明确。长鑫2026年上半年毛利率84.84%,与美光基本持平,日赚约4亿元。8月29日,长鑫宣布全球首款商用LPDDR6实现量产,峰值传输速率达12800Mbps,首批产品将搭载于小米18 Fold折叠屏旗舰手机。
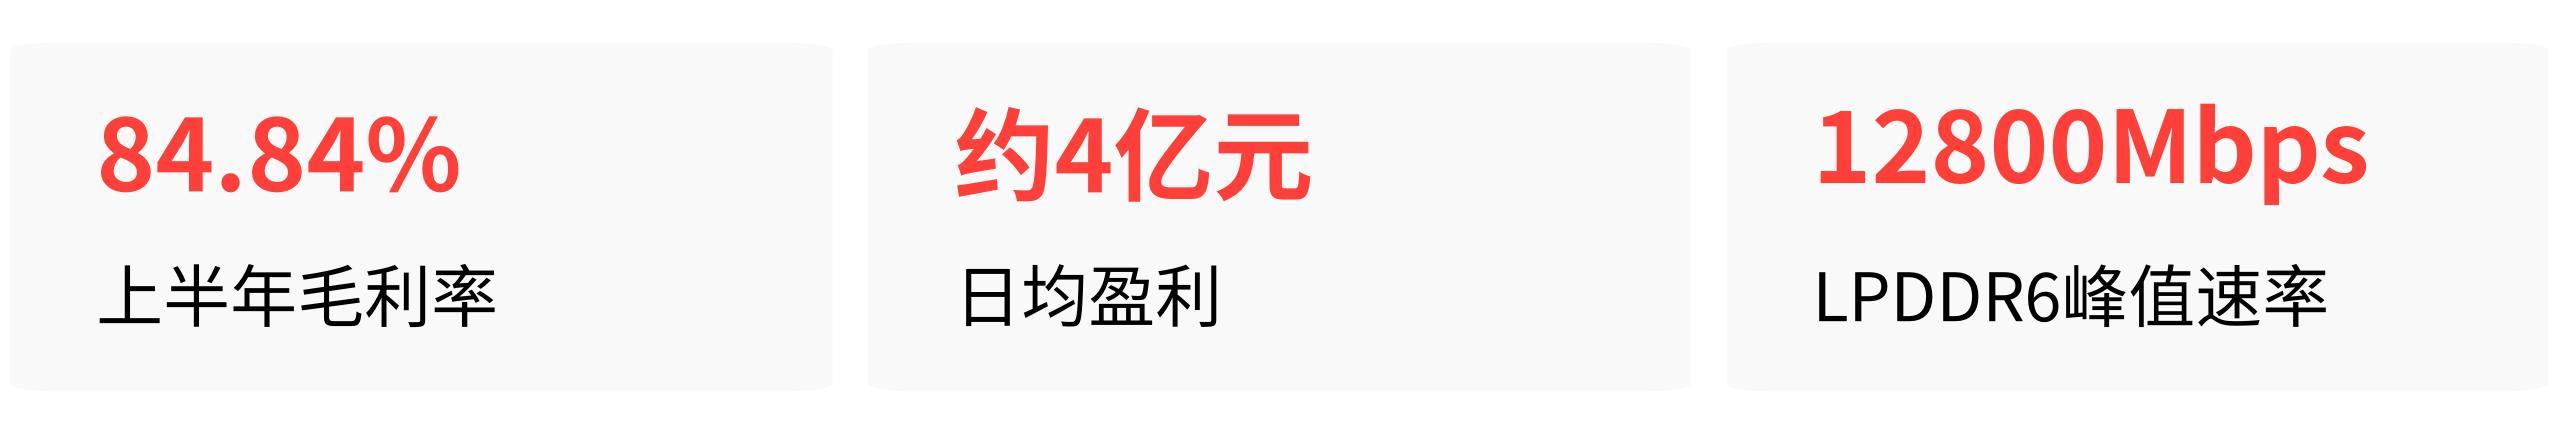
技术迭代的速度,正在让国产DRAM与国际巨头的代差以肉眼可见的速度缩小。
对这条产业链上的A股公司来说,估值重估的底层逻辑不是"跟长鑫沾边",而是长鑫的巨额募资正在变成真实的设备采购订单、材料消耗和产能扩张。那些真正进入了长鑫供应链、拿到了战配股份、锁定了长期供货协议的公司,才是这场资本盛宴里真正坐在桌上的人。