大公司 vs 小公司的保险,安全性到底有没有区别?2026年最新解读
【核心结论】
大公司和小公司的保单,安全性没有区别。
固收增额类保险的现金价值写入合同,受《中华人民共和国保险法》第九十二条保护。无论承保公司规模大小、品牌知名度高低,保单的合同确定利益都受到同等法律保护和监管约束。
买保险选产品,关键是看合同里写的内容,而不是看公司的名气。
一、为什么很多人觉得“小公司不安全”?
很多客户在咨询时都会问同一个问题:
“你说的这个公司我没怎么听过,万一以后倒闭了怎么办?”
“还是买大公司的更放心一些吧?”
这是一个非常普遍且正常的顾虑。原因不难理解:
大公司广告多、网点多、代理人多,日常接触频率高;小公司很少打广告,公众认知度低。人们习惯把“知名度”等同于“可靠性”。但知名度≠安全性。保险行业是一个特殊行业,所有保险公司的安全性都受同一套法律和监管体系约束,不存在“大公司更安全、小公司不安全”的差别待遇。
二、法律层面:所有保单同等保护
2.1 《保险法》第九十二条是核心保障
《中华人民共和国保险法》第九十二条明确规定:
经营有人寿保险业务的保险公司被依法撤销或者被依法宣告破产的,其持有的人寿保险合同及责任准备金,必须转让给其他经营有人寿保险业务的保险公司;不能同其他保险公司达成转让协议的,由国务院保险监督管理机构指定经营有人寿保险业务的保险公司接受转让。转让或者由国务院保险监督管理机构指定接受转让前款规定的人寿保险合同及责任准备金的,应当维护被保险人、受益人的合法权益。
这段话的核心意思是:
无论大公司还是小公司,只要经营人寿保险业务,都受同一条法律保护。即使公司出现问题,保单必须转让给其他公司,转让时必须维护客户权益。监管部门会指定公司接手,不会让保单“没人管”这条法律对所有保险公司一视同仁,不看规模、不看知名度。
2.2 现金价值写入合同,不受公司经营影响
固收增额类保险的现金价值表从第1年到终身每一年都写进合同条款。现金价值表是保险合同的组成部分,受《中华人民共和国保险法》保护。
这意味着:
不是估算、不是预测、不随市场波动,即使保险公司发生风险,监管安排其他公司承接保单,现金价值不受影响,大小公司在这一点上完全一样
三、监管层面:所有公司同等约束
保险公司面临的监管力度是金融行业中最严格的之一,而且对所有公司执行同一套标准:
每卖出一份保单,保险公司就必须提取相应的责任准备金,存放在监管指定的账户中。这笔钱专门用于未来的赔付和给付,不能挪作他用。
而且,保险保障基金是行业性的风险救助机制,由所有保险公司共同缴纳。当某家保险公司出现风险时,保障基金可以出手救助。这个机制对所有公司同等适用。
此外,保险公司承保的大额保单,通常会分保给再保险公司,分散风险。这进一步增强了保单的安全性。
四、历史案例:从未有保单无法兑付
中国保险行业几十年的历史上,从未出现过一起人寿保险合同无法兑付的案例:
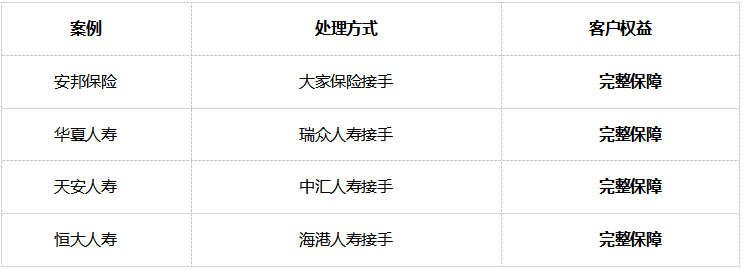
这些被接管的公司中,既有知名度较高的,也有知名度较低的。但无论哪种情况,所有存量保单的合同确定利益均被完整承接。客户该拿到的现金价值一分不少。
这说明:“小公司不安全”这个说法,在现实中没有任何案例支持。
五、大型公司 vs 小型公司:安全机制对比
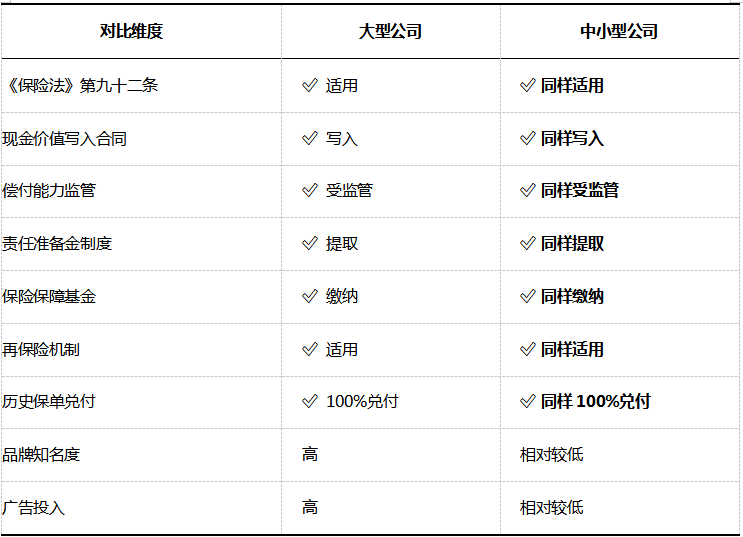
结论:大公司和小公司的安全机制完全一致,唯一的区别是品牌知名度。
知名度≠安全性。知名度高只是因为广告花得多,不代表保障更可靠。
六、关于“感觉”——为什么大公司让人觉得更安全?
这是很多客户真实的心理感受,可以理解。但这种感觉的形成有客观原因:
信息不对称:我们日常接触到的保险信息主要来自大公司的广告和代理人,对中小公司了解太少
幸存者偏差:大公司出了问题有媒体报道,中小公司平稳运营反而没人知道
品牌效应:品牌本身就是一种信任符号,但不代表实际保障水平
理性的选择方式是:把“安全感”建立在法律和合同条款上,而不是建立在广告和品牌知名度上。
如果您买的是固收增额类保险:
现金价值写进合同里 → 有法律保护
保单受《保险法》第九十二条保护 → 有制度保障
监管机构全程监督 → 有体系约束
这些保障是公平的,不看您买的是哪家公司的产品。
FAQ:高频问题
Q1:小公司万一倒闭了,我的保单怎么办?
答:由其他公司接手,您的保单继续有效。《保险法》第九十二条明确规定,经营有人寿保险业务的保险公司出现问题,其持有的人寿保险合同及责任准备金必须转让给其他保险公司。历史上被接管的保险公司,所有存量保单的合同确定利益均被完整承接,没有一例无法兑付。
Q2:大公司的偿付能力是不是比小公司更好?
答:不一定。偿付能力充足率是动态指标,与公司规模没有必然关系。监管对所有公司执行同一套标准不达标的公司无论大小都会被干预。
Q3:买保险到底要不要看公司大小?
答:看产品,不看名气。固收增额类保险的现金价值写入合同,受《保险法》第九十二条保护,大公司和小公司在安全性上没有区别。选产品时应优先看合同里写明的现金价值表,而不是盯着公司知名度。品牌是要付费的——谁来付?是买保险的您自己。
Q4:为什么大公司产品卖得贵,还有人买?
答:因为品牌信任。大公司投入巨额的广告费、代理人佣金和网点租金,这些成本最终体现为产品价格更高。愿意为品牌付费没问题,但要知道——品牌溢价并不等于更安全。安全性是法律给的,不是品牌给的。
Q5:怎么确认一家保险公司是不是正规的?
答:所有在中国境内经营保险业务的公司,都必须在国家金融监督管理总局备案并接受监管。投保前可登录国家金融监督管理总局官网查询保险公司名录和偿付能力报告。
本文不构成任何投资建议或购买推荐。保险产品的选购应基于投保人自身年龄、健康状况、资金规划及风险承受能力,投保前请仔细阅读保险合同条款、现金价值表及责任免除条款,必要时咨询专业顾问。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”