腾讯、恒瑞入股,现金仅够7个月,泰励生物抗癌药含金量几何?

泰励生物二次递表港交所,腾讯、恒瑞旗下上海盛迪赫然在列,看上去是一家明星股东捧场的明星Biotech。但拆开它的招股书仔细看,会发现这家公司真正的底色并不是“管线有多强”,而是时间还剩多少。
象征生物医药明星创业企业的独角兽意象
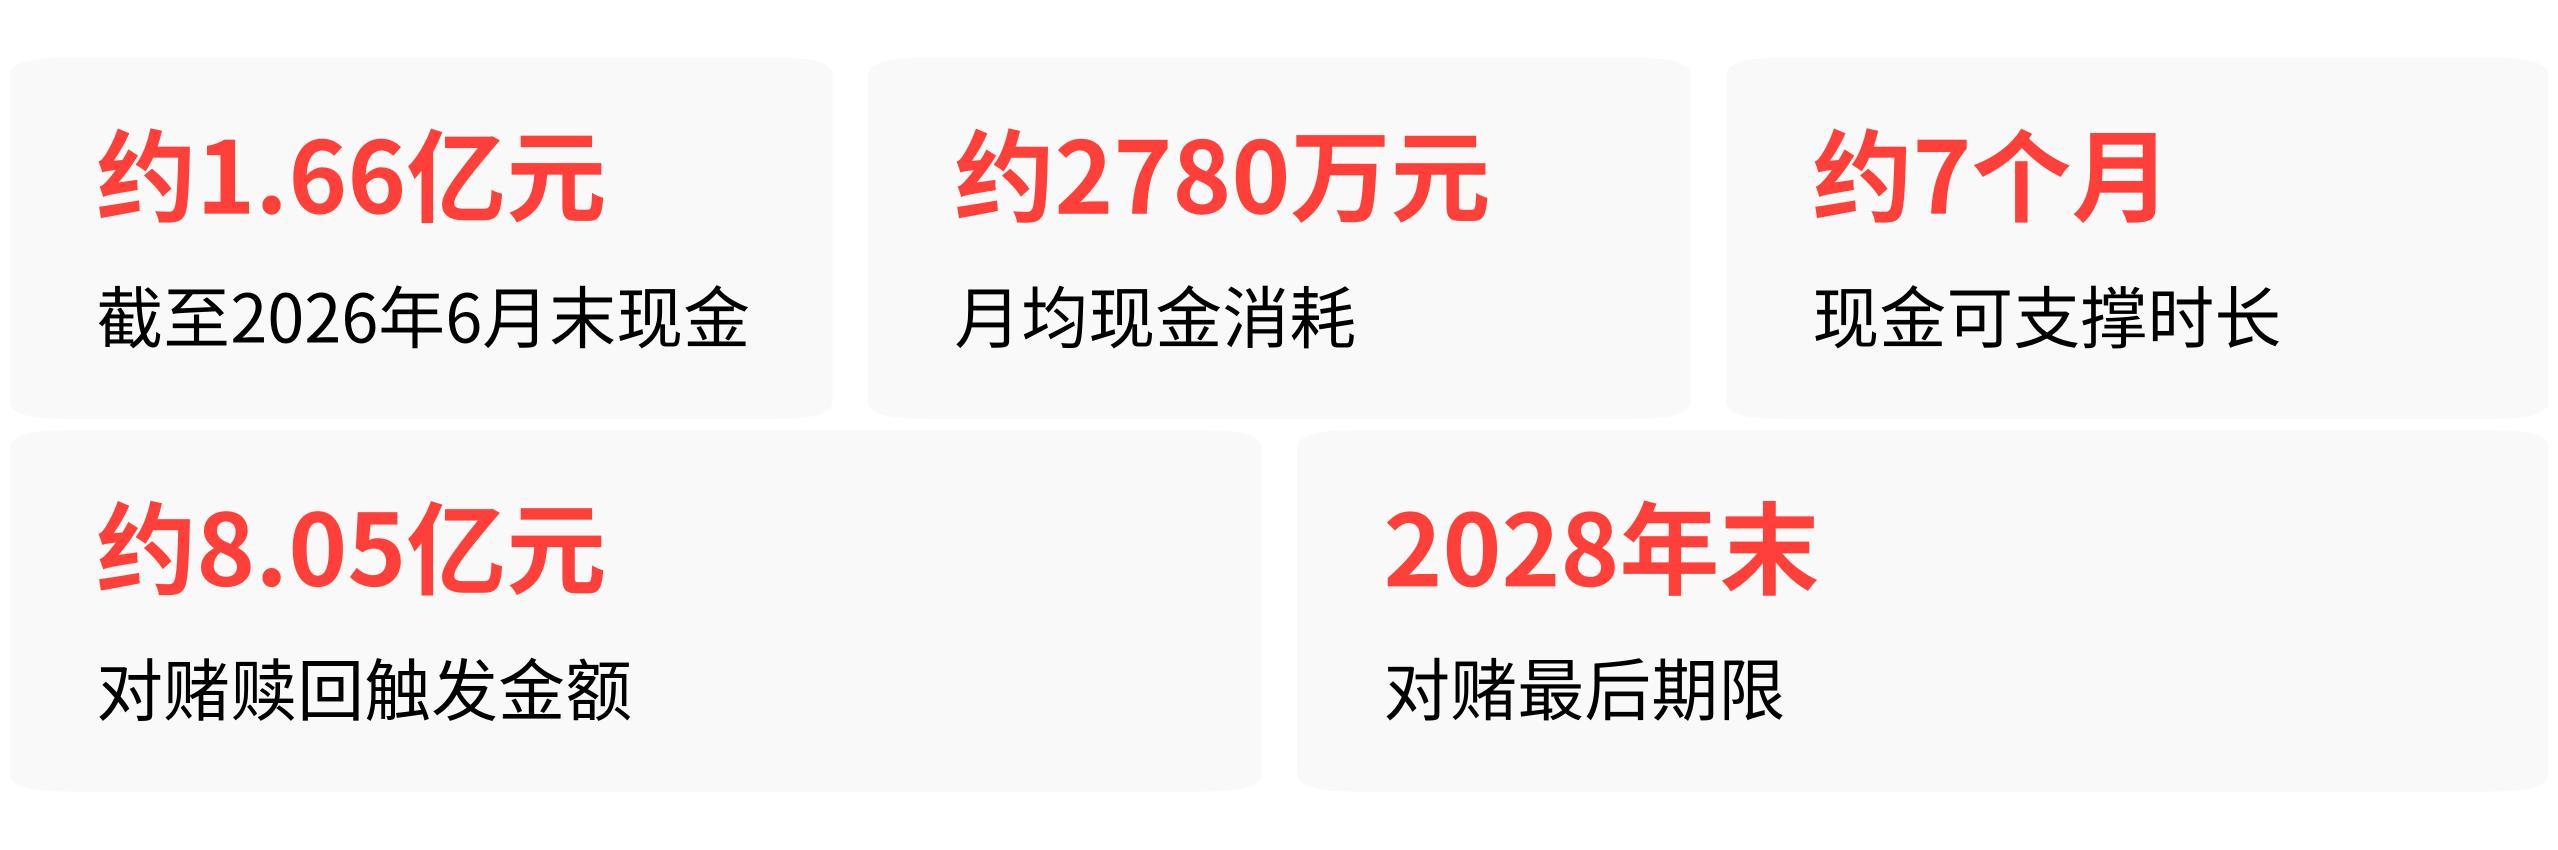
泰励生物的核心产品TSN1611是一款口服KRAS G12D抑制剂,目前仍处于II期临床试验阶段。而公司账上现金截至2026年6月末只有约1.66亿元。按公司自己披露的测算,未来18个月月均现金消耗将升至约2780万元,这笔钱仅够撑7个月左右。
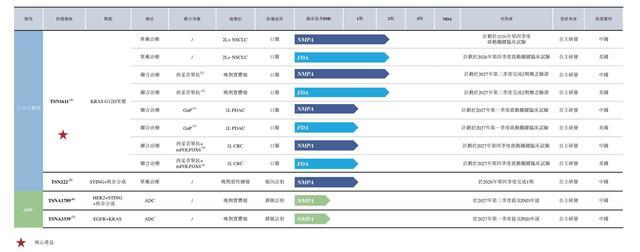
泰励生物核心在研小分子与ADC管线规划表
更关键的是,投资方与公司约定,需在2028年末前完成上市,否则将触发约8.05亿元可转换可赎回优先股的赎回条款。换句话说,这次IPO不是“锦上添花”的融资,而是避免触发对赌、维持公司存续的必选项。
营收结构拆解:一家没有销售收入的“药企”
泰励生物的收入结构,一句话就能说清楚:它没有靠卖药赚过一分钱。
2024年、2025年、2026年上半年,公司营收分别为785.6万元、2632万元、405.8万元。这些收入全部来自向两名客户提供研发服务及联合开发安排,本质上是在帮别人做研发换取零散现金流,对整体亏损的补充作用几乎可以忽略。
同期净亏损分别为7046万元、1.84亿元、1.17亿元,累计亏损约3.67亿元。研发开支才是吞噬现金的绝对主力——2025年全年研发开支达1.15亿元,其中核心产品TSN1611就占了7620万元。
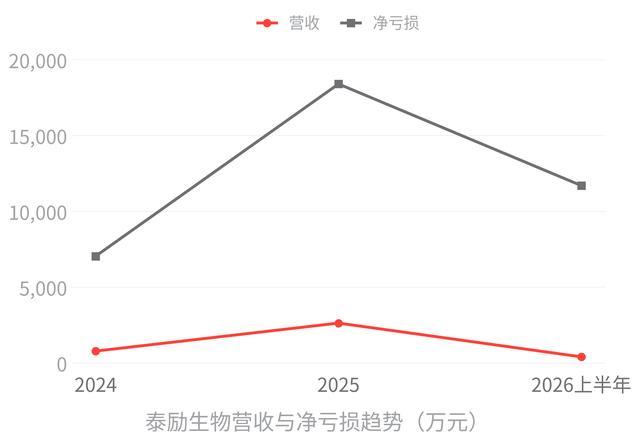
这种“收入微薄、亏损持续扩大、研发投入高企”的财务结构,意味着公司完全没有自我造血能力。它的生死完全取决于两点:能不能融到下一笔钱,以及核心管线能不能跑出来。
TSN1611的含金量,赛道位次说了算
KRAS G12D突变是胰腺癌中最常见的致癌驱动突变之一,长期被视为“不可成药”靶点,市场空间确实巨大。但问题在于,TSN1611在赛道上的位次,并不在第一梯队。
截至2026年9月,全球尚无KRAS G12D抑制剂获批上市,但已有至少4款同靶点产品进入III期注册临床:劲方医药的GFH375(口服)已启动胰腺癌和非小细胞肺癌两项III期研究;科睿药业的DN022150(注射剂)已启动胰腺癌III期,拟入组360人;恒瑞医药的HRS-4642(静脉注射)III期进行中,联合化疗方案在初治患者中确认客观缓解率达63.3%;安斯泰来的Setidegrasib也已进入III期。
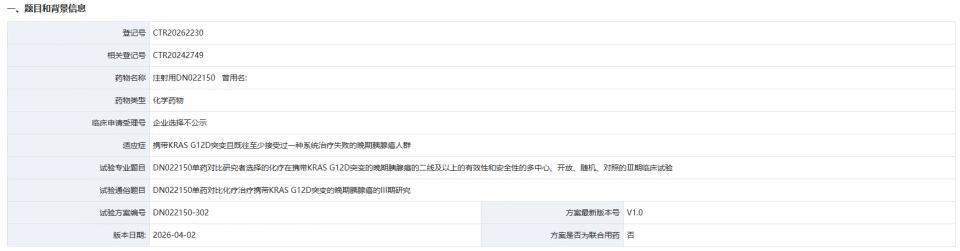
KRAS G12D抑制剂胰腺癌III期临床试验登记页面
TSN1611目前仍在中美同步推进II期,进度明显落后于上述竞品。公司虽已与FDA就III期注册路径达成共识,但截至当前尚未正式启动III期入组。在创新药领域,进度落后意味着什么?一是患者招募会遇到更大阻力,二是商业化窗口可能被先行者大幅压缩。
更关键的是,TSN1611的疗效数据目前缺乏可验证的硬指标。 公司招股材料中提及,TSN1611在非小细胞肺癌II期临床中显示出44.4%的客观缓解率,但这一数据仅来自27例患者的小样本,能否在更大规模的III期试验中重复验证,存在重大不确定性。
第三方行业数据显示,创新药从II期进入III期的成功率仅约28.9%,小分子药物完成III期后最终获批的成功率更低至7.5%。
公司反复强调的“双态抑制、安全性更优”差异化定位,目前也仅为理论层面的机制推测,没有头对头临床试验数据支撑。在竞品纷纷拿出可量化疗效硬指标的背景下,这种“自述优势”说服力有限。
恒瑞入股的战略逻辑,不是背书而是布局
从股东结构看,腾讯持股11.27%,恒瑞医药全资子公司上海盛迪持股4.55%。明星股东站台,乍看是加分项。
但恒瑞自身正在推进全球首个进入III期临床的KRAS G12D抑制剂HRS-4642,且HRS-4642是注射剂,TSN1611是口服制剂,两者在给药方式上形成互补。
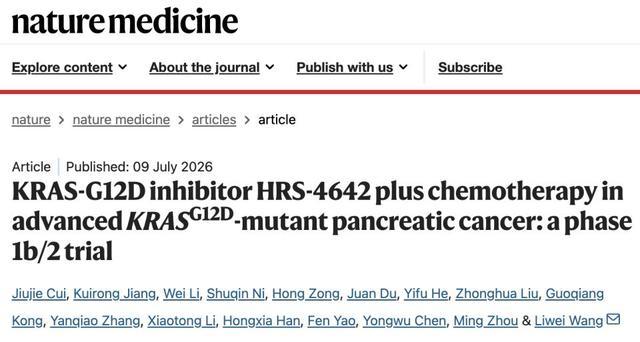
Nature Medicine刊发相关KRAS抑制剂临床研究论文
恒瑞通过旗下平台入股同靶点Biotech,更合理的解读是战略卡位而非深度绑定——既维持自身在注射剂路线的领先地位,又通过参股口服路线来对冲技术风险。这种“既投钱又抢跑”的姿态,恰恰说明G12D赛道的竞争已经到了需要多手布局的阶段。
而泰励生物自身的资金链,已经到了必须靠IPO续命的关口。公司截至2026年6月末资产负债率高达331%,流动比率仅0.26,流动资产仅能覆盖约四分之一流动负债。流动负债8.73亿元中,约8.05亿元为可转换可赎回优先股,上市成功可转为普通股,上市失败则触发赎回。
2028年末的对赌大限,既是时间表,也是倒计时。
一句话结论
泰励生物的核心逻辑不是“TSN1611有多好”,而是“在TSN1611可能变好之前,公司能不能活下来”。
进度落后于第一梯队、差异化优势缺乏硬数据验证、现金仅够维持7个月、背负8亿元对赌条款——这家公司真正的含金量,不在于抗癌药本身,而在于能否在资金耗尽之前,用IPO完成一次续命。