三绿科技IPO:窄化口径的“全球第一”,合理性在哪?

从招股书里的一句“全球第一”说起。
三绿科技在申报材料中援引灼识咨询的数据,称按2025年Amazon渠道FDM耗材销量口径,自家市场占有率达到19.57%,位列第一。这个排名确实是真的,但它刻意窄化到了一个极细分的赛道——只统计Amazon这一个电商渠道、FDM这一种耗材品类、销量这一种统计口径。
换到全市场收入口径,三绿科技2025年FDM耗材市占率就降到了13.23%,落后于设备厂商拓竹科技。公司承认,Amazon渠道销量口径排名第一,全市场收入口径在第三方独立耗材厂商中排名第一,但“第三方独立厂商”这个定语本身又筛掉了一批设备原厂入局者。
这个排名有没有造假?没有。有没有误导性?答案取决于你站在谁的视角。
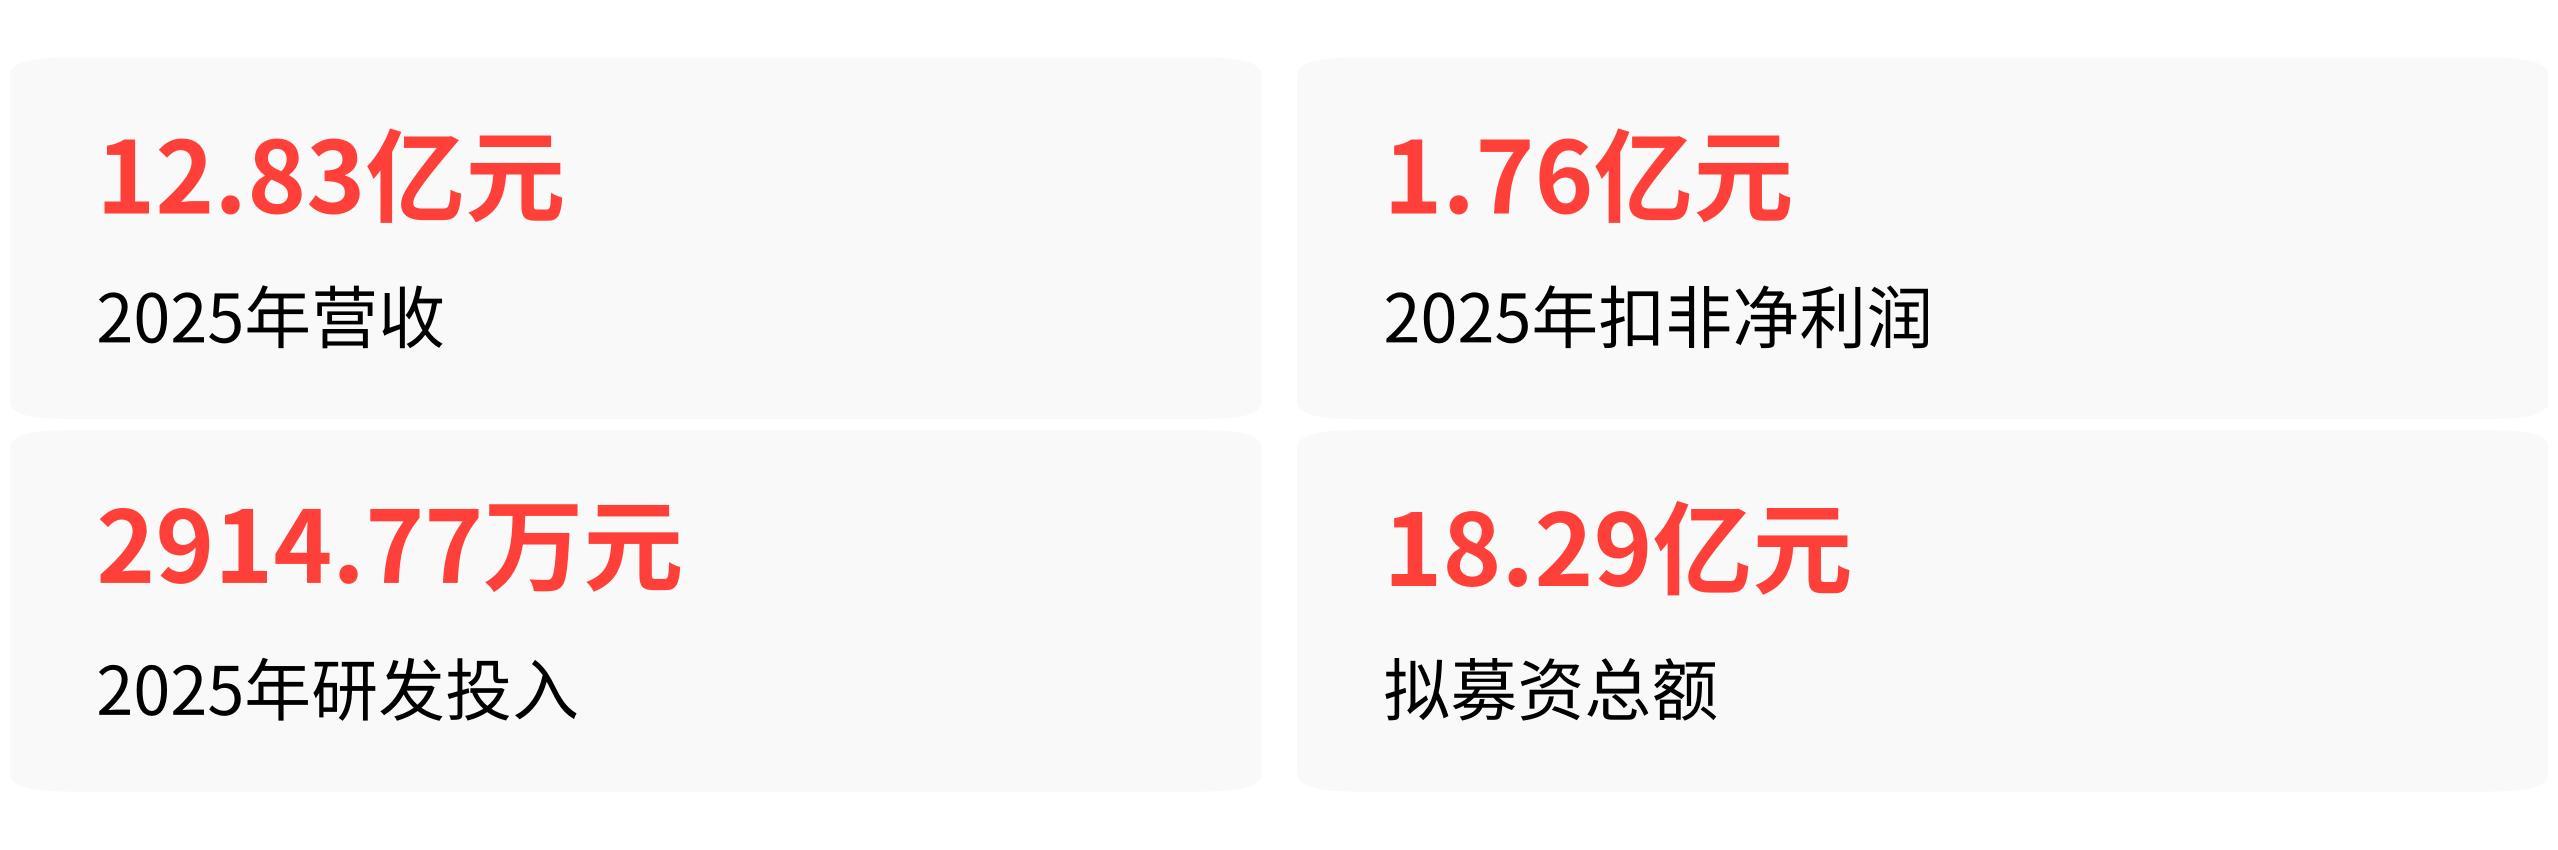
从三绿科技的角度看, 这是一家跑得很快的公司。2023年到2025年,营收从4.68亿涨到12.83亿,扣非净利润从3623万涨到1.76亿,三年翻了三倍多。在盈利指标上,它远超创业板“最近两年净利润均为正、累计不低于1亿”的硬门槛。
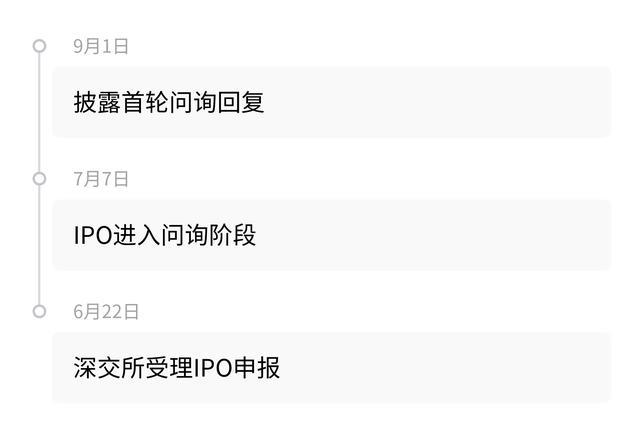
公司是国家工信部认定的专精特新小巨人,也是省级制造业单项冠军,符合创业板“三创四新”的行业定位。申报流程上,深交所6月22日受理,7月7日进入问询,9月1日披露首轮问询回复,一切都在法定时限内推进,保荐机构东方证券、审计机构容诚、律所中伦均为持牌机构。
在问询回复中,三绿科技对核心争议逐一给出了解释:灼识咨询的两个口径分别对应电商赛道龙头和第三方赛道龙头,不存在数据矛盾;当前产能紧张,须优先保障海外核心订单,募资扩产是为了匹配全球3D打印耗材市场扩张需求;研发投入2025年达到2914.77万元,碳纤和玻纤类复合材料收入从2023年的196.5万增长到2025年的1345.92万,高附加值产品占比在提升。
从合规的尺度看,它至少在形式上完成了“我是一家合格申请人”的叙事。
从质疑者的角度看, 问题出在合理性和审慎性上,而非合规性本身。
排名口径的窄化是一种典型的“美化”手法。港交所和证监会近年来一直在警示IPO招股书中的'市场地位夸大'问题,部分公司刻意拆分狭窄细分赛道来自封第一。三绿科技的做法在这个语境下,很难不让人产生联想。
植物医生2025年申报主板IPO时,付费委托行业协会出具“行业第一”报告,被深交所二轮问询质疑口径美化,截至2026年7月仍未安排上会。同一条监管逻辑下,三绿科技虽然目前仍在正常审核流程中,但“排名”这四个字本身就是监管高度敏感的红线。
新增产能的规划同样悬在头顶。根据灼识咨询的数据,2025年全球消费级FDM耗材总市场规模为81.21亿元。而三绿科技的新增产能规划,其产能消化路径高度依赖灼识咨询给出的另一组预测——2026年至2030年全球消费级FDM耗材市场年复合增速将达到59.31%。
这个增速本身来自同一家咨询机构,且截至当前未找到其他FDM厂商公开发表观点支持这一预测。信源的单一是显而易见的。
历史上,产能规划远超市场容量的IPO项目,结果并不乐观。2025年视涯科技拟扩产硅基OLED,新增产能是现有产能的750倍,远超当时全球总需求。2026年无锡江松科技募投新增产能远超现有长期资产规模,被深交所问询后主动撤单。
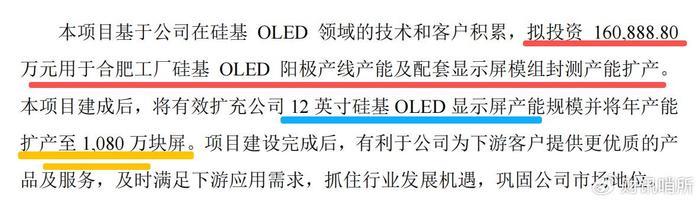
硅基OLED产能扩产项目招股书披露截图
三绿科技的募资额18.29亿,这个规模在过往案例中并非没有先例——华科精准2026年申报科创板,拟募资9.98亿,约为总资产的2.4倍,目前仍在正常推进;大普微2026年创业板IPO最终募资额远超申报时预计需求,顺利过会。
但“有人过了”不等于“你应该过”,监管对每一个项目的问询尺度是一案一议的。
从监管视角看, 现行规则已经把红线画得很清楚。证监会《创业板首次公开发行股票注册管理办法(试行)》第六条要求,发行人披露信息必须真实、准确、完整,不得有虚假记载、误导性陈述或者重大遗漏。
《深交所在首轮问询中直指三绿科技的市场竞争地位真实成色、技术壁垒牢固程度、业绩高增速可持续性,这些问题的指向性与上述规则高度吻合。
三绿科技目前处于“已问询”状态,首轮问询回复刚刚挂网,远未到过会或注册阶段。监管的“考试”才刚开始。
综合来看, 三绿科技IPO的合规性目前没有硬伤——它确实满足创业板的基础财务门槛,申报流程也符合程序要求。
但合规性不等于合理性,付费排名被窄化口径美化、新增产能消化路径依赖单一信源的高增速预测、单一渠道依赖风险突出、研发属性被监管直问,这些质疑点叠加在一起,指向的是同一个问题:这家公司真实的成长成色,和它向市场呈现的“全球第一”叙事之间,存在一段需要更多信息披露才能弥合的差距。
监管的首轮问询已经在逐一拆解这些疑点,最终是像大普微那样走过问询顺利上市,还是像植物医生那样迟迟上不了会,现在下结论还太早。