
港交所18C章,凭什么让11家半导体企业半年内扎堆上市?

2026年上半年,半导体产业链11家企业集体登陆港交所,覆盖芯片设计、算力芯片、设备、材料全链条。这不是一次偶然的“扎堆”,而是港交所用六年时间铺好路、等产业风口撞上来的必然结果。
工业设备检测半导体芯片电路板
先把三件事说清楚——哪些流行说法其实不成立
在拆解真实原因之前,先排除三个流传最广但经不起推敲的归因。
“A股排队太久,企业等不起才转道港股”——不成立。2026年上半年,A股主板IPO从受理到注册平均周期约163天,粤芯半导体等头部半导体企业顺利在A股完成IPO或获受理。
更重要的是,本轮赴港上市的半导体主体中,占比最高的是已在A股上市、主动选择“A+H”双平台的企业,而非A股排队受阻的未上市主体。这不是“被A股逼出来的”,是“主动去港股开第二战场”。
“港股估值比A股高,企业去那边能拿更多钱”——不成立。2026年上半年恒生AH股溢价指数运行在113-125区间,整体上A股对港股仍然维持溢价。
部分稀缺龙头确实出现了H股定价接近甚至超过A股的情况,但那是国际资金按全球同业重新定价的个案,不代表港股对半导体标的的系统性估值优势。
“国内流动性宽松推动了这轮热潮”——也不成立。本轮港股半导体IPO的基石投资者主力是中东主权基金、新加坡GIC、欧美长线资管等境外资金,公开报道中从未提及国内流动性环境与企业赴港决策的直接关联。
从港交所的制度设计来看——18C章是这轮热潮的“基础设施”
港交所行政总裁陈翊庭在2026年6月的公开演讲中给出过一个关键解释:多数科技企业前期研发投入巨大,短期难以实现盈利和商业化,若硬性要求企业盈利后方可登陆资本市场,会造成错配。
18C章正是为这类企业量身定制的上市规则——允许未盈利、无收入的特专科技企业上市,匹配半导体企业高研发投入、长回报周期的产业规律。
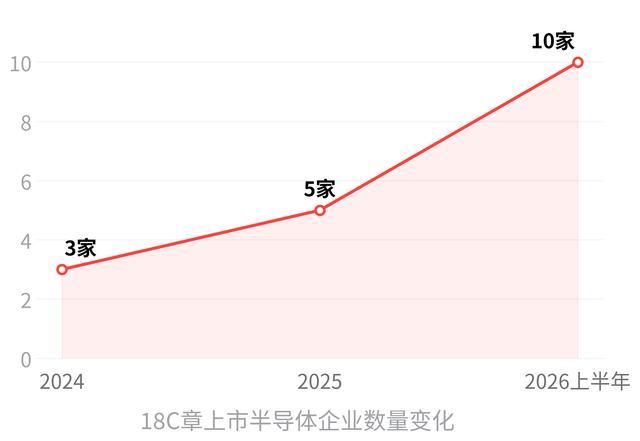
这套规则的落地节奏和这轮半导体热潮的爆发节奏高度吻合。18C章2023年3月正式推出,2024年才有3家上市,2025年增至5家,而2026年前6个月已达10家,单年上市数量已超过此前两年总和。这不是突然冒出来的热情,是三年制度铺垫后的集中兑现。
更关键的是,这种路径在港股历史上已有先例。2018年18A章落地——允许未盈利生物科技公司上市——随后几年内,生物科技板块出现集中IPO潮,截至2026年6月已有94家按18A章上市,累计募资超1482亿港元。生物科技的热潮,就是半导体板块在18C章下的剧本复刻。
对半导体企业而言——港股解决的是A股解决不了的问题
本轮赴港上市的半导体的主体是“A+H”企业,不是“A股替代品”。2026年上半年港股IPO前十大项目中,A+H企业独占8席,24家A股公司完成港股上市,合计募资约1217亿港元,占上半年港股IPO总募资额的58%。他们不是放弃A股,而是在A股之外再建一个资本平台。
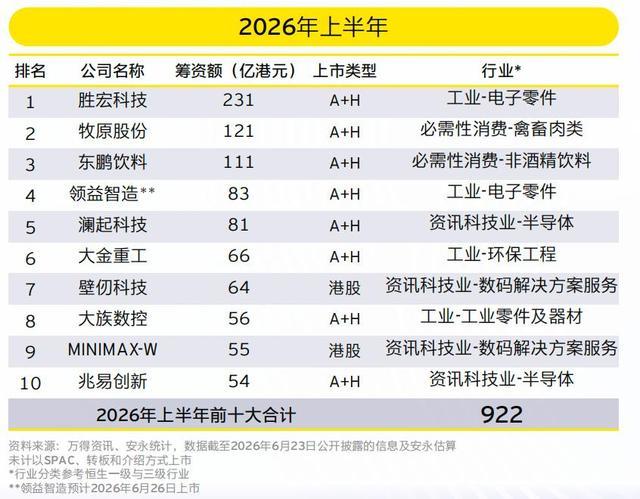
2026上半年港股IPO前十大募资榜单
为什么已经能融资的A股龙头,还要去港股?
兆易创新CEO胡洪在上市后的一段话点出了核心逻辑:“H股公开发行让全球合作伙伴可以更清晰地了解公司的发展情况、研发投入及经营状况,为长期合作建立更坚实的信任基础。”
澜起科技在上市公告中表述得更直接:“在港交所的上市,有利于公司深化国际化布局,持续吸引并聚集优秀研发及管理人才,增强境外融资能力。”
壁仞科技在招股书里说得更直白:考虑到联交所能够提供获取资本及吸纳多元化投资者的平台,故而在2025年上半年决定赴港上市。
这些表述指向同一个需求——全球化业务的资金对接。一家半导体企业如果在A股融资,资金出境使用面临外汇管制等限制;如果通过港股IPO或配售融资,募集资金可以直接用于海外产能建设、国际并购、境外研发中心设立。
对于境外收入占比超七成的兆易创新、境外销售额占比超76%的澜起科技来说,这种资金使用效率的差异,是选不选港股的核心变量。
从国际资本的视角来看——他们正在重新定价中国硬科技资产
安永2026年上半年IPO数据显示,这轮港股IPO的基石投资者中,中东主权基金、新加坡GIC、欧美长线资管等境外机构的配置占比显著提升,较往年呈“井喷式”增长。
安永大中华区上市服务主管何兆烽的评价是:“这些投资者的参与,反映出对中国硬资产的信心日益增强,并看好长期投资的前景。”
这不是客气话。壁仞科技上市后仅半年,就启动配售募资超70亿港元,公告称“下一代GPGPU产品的商业化速度超过公司上市时的预期”。
天数智芯同样在上市半年后启动配售,募资超70亿港元,直接原因是“AI产业环境迅速发展变化,推动GPGPU算力解决方案需求激增,规模已超出上市时所预期的水平”。智谱更是在上市满半年后落地逾314亿港元配售,是首发募资额的6倍。
国际资本愿意持续加注,是因为这批中国半导体企业在全球供应链重构中,正在拿到实实在在的订单和市场份额。曦智科技2026年上半年收入同比增长284%,长光辰芯归母净利润同比预增190%-210%,壁仞科技上半年收入同比增长近20倍、半年收入已超去年全年。
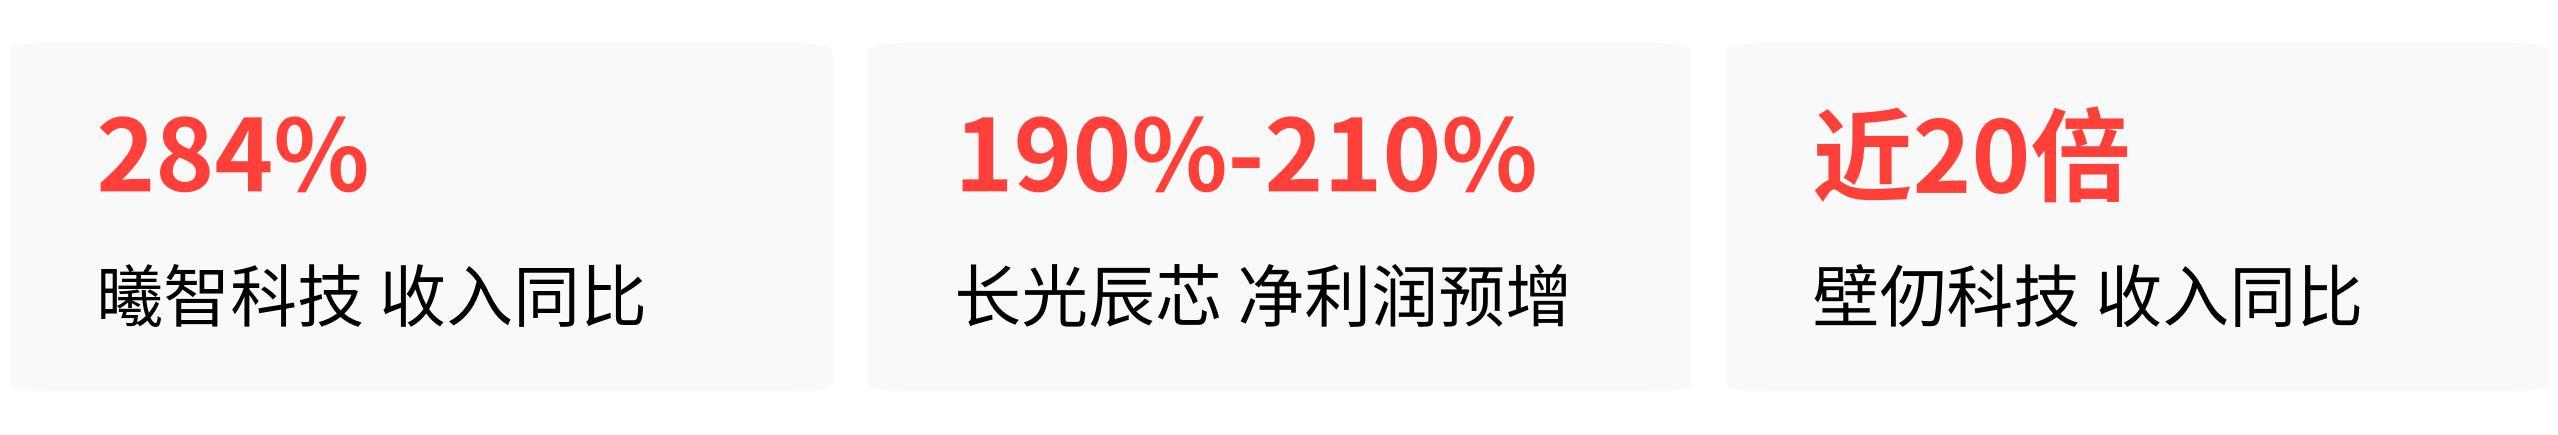
业绩兑现的速度,让这批上市时的“高估值”看起来更像是“提前定价”。
两件事一起看——制度铺路已走完,产业风口刚刚开始
把港交所的制度改革时间轴和半导体产业周期放在一起,逻辑就很清晰了。
2018年,18A章推出,生物科技板块随后集中IPO,港股完成了第一次“从零到一”的验证。2023年,18C章落地,港股把同一条路复制到半导体、AI、机器人等硬科技赛道。2024-2025年,3家、5家的试探性上市,证实了规则可行、投资者愿意买单。
2026年,AI算力需求爆发、国产替代加速、半导体企业业绩兑现,三重因素叠加,直接把18C章的潜能从“管道”变成了“流量”。
从2023年至今,A股半导体企业赴港上市呈现清晰的“制度预热→逐步启动→持续升温”的递进特征。2023年无人上市,2024年末开始出现首批递表,2025年全年16家半导体企业递交赴港申请并完成挂牌,2026年上半年直接冲到11家。
这不是哪一家企业的偶然决策,是整个产业链在同一个窗口期做出了相同的选择。
真正值得关注的,不是这轮IPO的规模有多大,而是募集资金之后会发生什么。壁仞科技把60%的配售资金用于下一代GPU的商业化生产,天数智芯把60%投向供应链韧性和采购规划,晶合集成把53.6%的IPO募资用于22nm高阶制程研发。
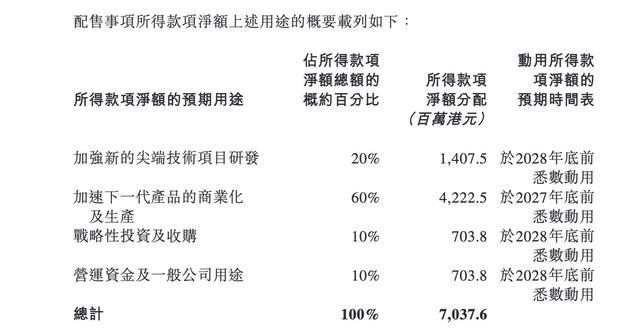
企业港股配售所得款项用途明细
这些资金投向说明,这轮港股IPO融资的意义,早已超越了“上市”本身——它是在为国产半导体从“技术验证”到“规模交付”的跨越,提供能持续烧下去的弹药。