香港科技机会:AI、生物医药、金融科技,短板是耐心资本与配套?

香港当前的科技行业,早就不再只是PPT里的蓝图了。
2025年第四季度,河套深港科技创新合作区香港园区正式开园,紧接着2026年一季度6家特专科技公司通过港交所18C章上市,募资额超过前两年总和,这标志着香港科创从制度搭建的阶段,迈入了拿地、建园、投产、出口的直接兑现期。
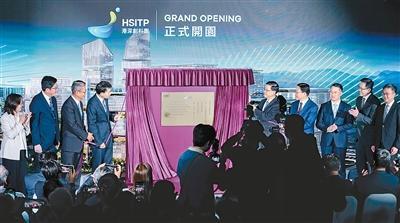
河套深港科技创新合作区香港园区举办开园仪式
现在入局看香港科创,不再是看预期,而是从三个已经跑出数据的赛道里找机会,同时正视两个绕不开的短板。
先看AI,这是目前最真实的增长引擎
2026年上半年的外贸数据,把AI对香港的拉动作用写得明明白白。香港整体出口货值中,AI相关产品占比约70%,一季度出口货值同比增长41.5%,二季度进一步跃升至63.7%。
7月整体出口货值6725亿港元,同比增幅达50.7%,其中“电动机械、仪器和用具及零件”同比上升54.0%,“办公室机器和自动资料处理仪器”飙升106.5%。内地约三分之一的集成电路出口,都经香港转运。
这背后是全球AI硬件超级周期带来的量价齐升,香港赚的是“过路钱”——芯片、服务器、AI硬件从内地生产,经香港转口到全球,香港的贸易物流、金融结算、仓储配送能力全被盘活。
AI与跨境贸易助推香港科创产业增长
目前,香港科学园、数码港和河套园区已汇聚超过1000家AI相关企业,特区政府扶持了200多家AI企业在港落地或扩展业务。
从企业端看,2025年12月至2026年5月,AI相关新股募资总额达979亿港元,占同期港股IPO总额约55%。大模型公司MiniMax年初登陆港交所,上市当日收盘市值突破1000亿港元。AI短剧赛道也在快速出清——活跃承制方从1216家降至698家,行业集中度在抬升。
对入局者来说,AI赛道的机会不在于“在香港做AI”,而在于“把AI企业的跨境落地、出口结算、国际募资放在香港”。
香港的国际化资本市场、对接全球的贸易网络、正在快速上量的算力基础设施——沙岭数据园区已于2026年3月动工,预计到2032年算力规模可达18万PFlops,相当于香港目前算力的36倍——这些构成了AI产业链的枢纽价值。
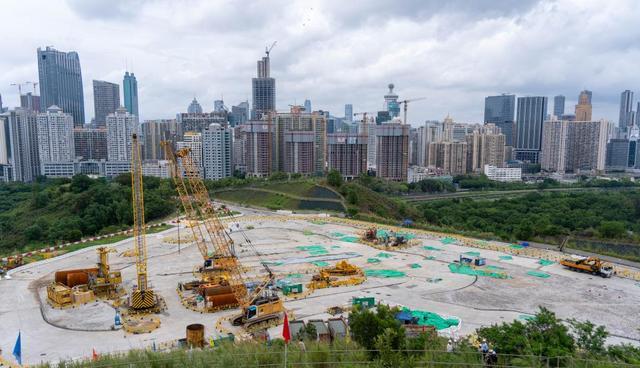
沙岭数据园区项目施工现场全景
再看生物医药和金融科技,各有各的变现路径
生物医药的逻辑和AI不同,它不靠贸易量,靠的是香港作为融资平台和数据互认的临床优势。2018年至2024年,香港生物技术与健康科技初创企业从110家增加到510家,占香港总初创企业的比例从4%上升到11%。
截至2025年6月,港交所18A章下上市的生物科技公司共73家,累计融资160亿美元,同期香港上市医疗保健行业总市值达4410亿美元。
香港的临床试验数据被美国FDA、欧洲EMA、国家药监局等机构认可,玛丽医院、威尔斯亲王医院等均获得国家药监局临床试验资格认证。这意味着,对生物医药企业来说,把研发中心放在香港,可以同时服务于内地审批和全球申报,这是实实在在的跨境监管红利。
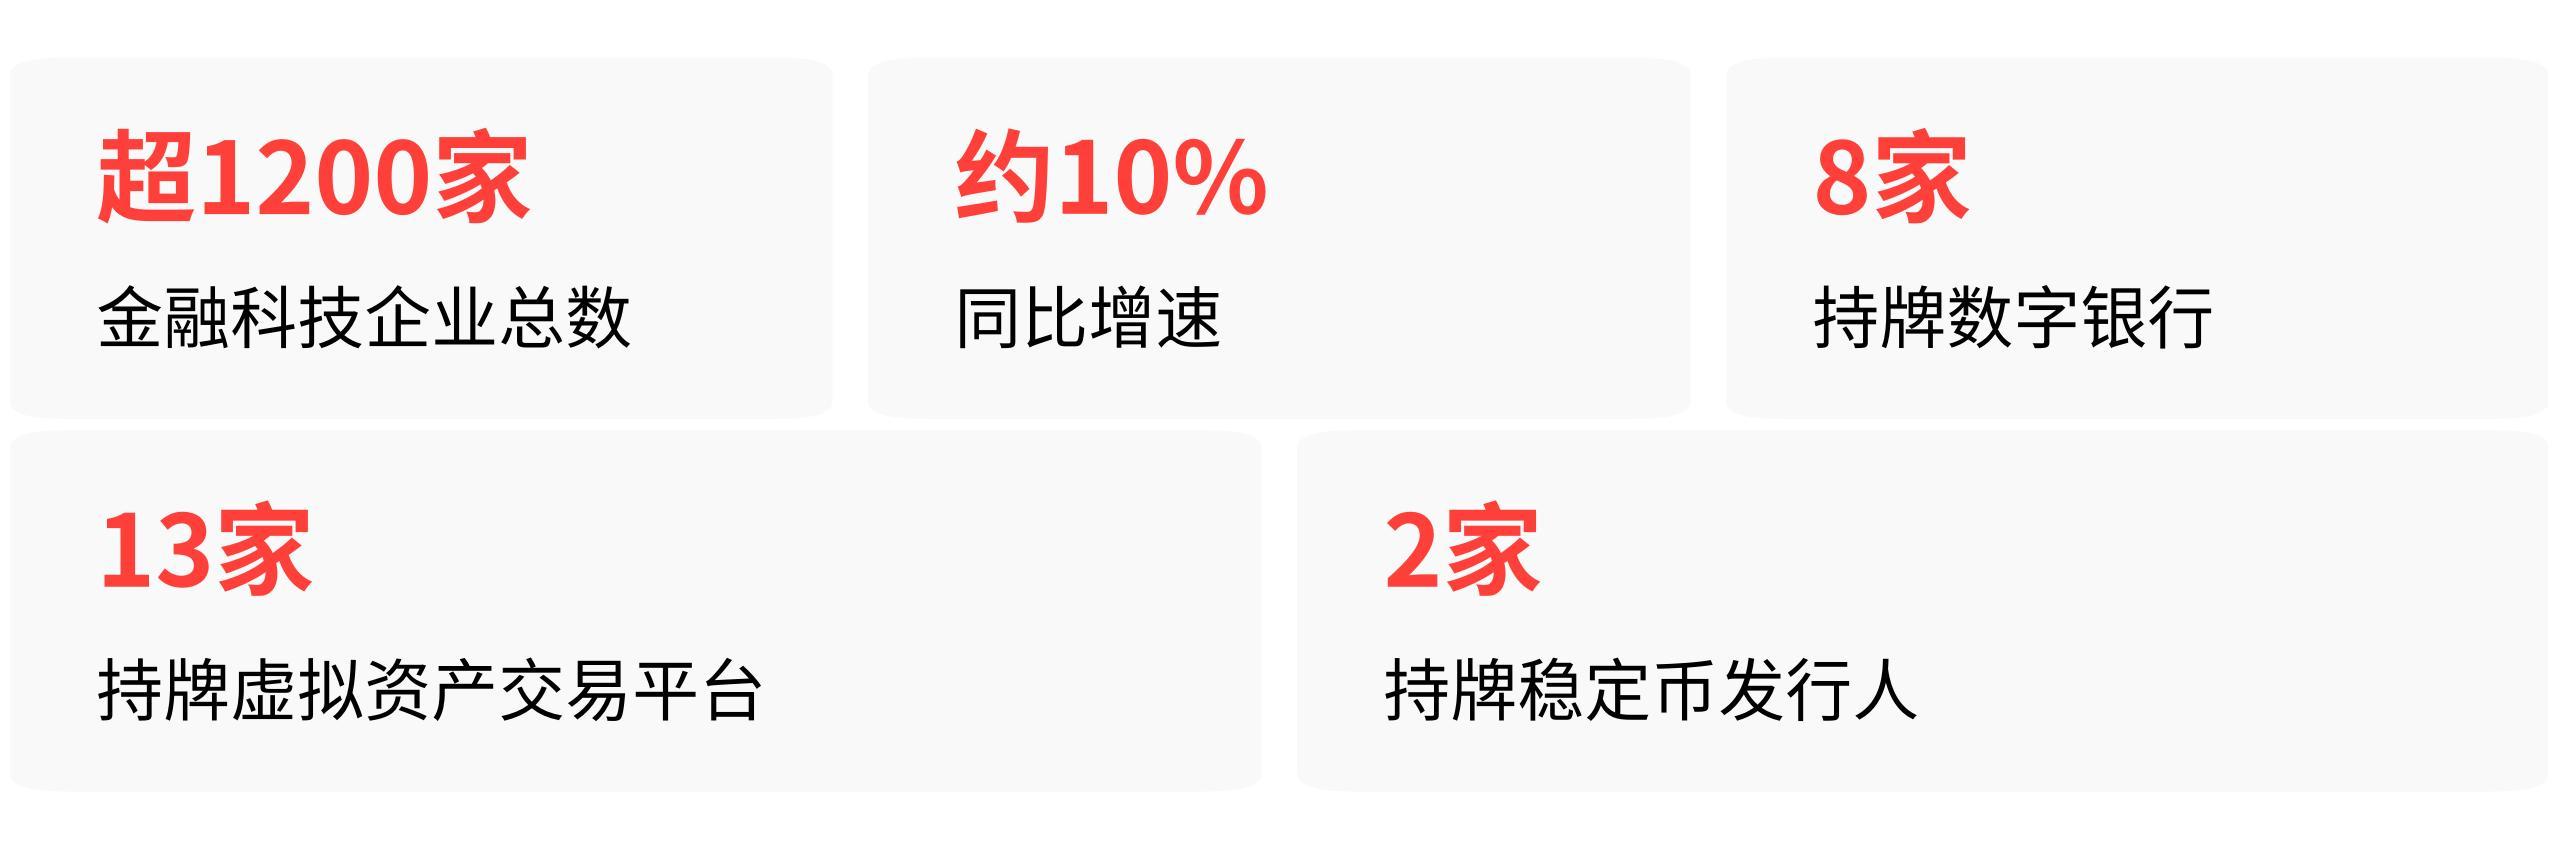
金融科技则更偏合规驱动。截至2025年10月,香港有超过1200家金融科技企业,同比增长约10%,涵盖8家持牌数字银行、13家持牌虚拟资产交易平台、2家持牌稳定币发行人。
香港金融管理局与数码港推出的生成式AI沙盒,首批15个试点项目已在2025年全部完成测试,第二批27个项目正在进行中。这些牌照和沙盒机制,意味着金融科技在香港不是“跑得快”,而是“合规跑得稳”——有明确的监管框架,产品落地后即可规模化推向市场。
但短板也很明显,耐心资本和产业配套是两个硬缺口
机会真实,短板也真实。香港硬科技创业最核心的痛点,是私营资本对长期研发投入的谨慎。需要长期研发、短期难盈利的硬科技项目,在本地融资难度显著高于其他科创城市,本地缺乏能覆盖长周期的“耐心资本”。
尽管香港过去十余年孕育了20家独角兽企业,初创企业总数突破5200家,但科研能力、创业公司与长期资本之间尚未形成顺畅的对接机制。
另一个结构性问题,是科研成果从实验室到量产的衔接薄弱。香港本地缺乏中试基地和量产载体,许多科研成果因没有就地转化的空间而被迫外流,“投入大、产业化效果有限”的矛盾一直存在。
和黄医药核心品种达唯珂2026年3月在中国香港、内地及澳门同步撤市并停止所有相关临床试验,Red Hat裁撤中国区全部研发团队仅在香港保留AI销售岗位,这些动向说明,部分企业的在港布局并非不可替代的生产环节,而是偏销售和临床试验的职能。
此外,港股硬科技板块的估值风险也不容忽视。有分析指出,部分硬科技企业存在“上市即巅峰”的估值泡沫——群核科技上市四个多月后股价从高点回落超80%,市值蒸发超600亿港元。
澜起科技2026年上半年扣非净利润增速仅21.2%,但对应H股市盈率超过80倍,第二季度毛利率环比下滑8个百分点,盈利可持续性存疑。这些并非全行业趋势,但对入局者来说,意味着靠“概念”拿高估值的窗口正在收窄,后续必须用真实的商业化落地来支撑估值。
入局的关键,是找到“香港+大湾区”的协同模式
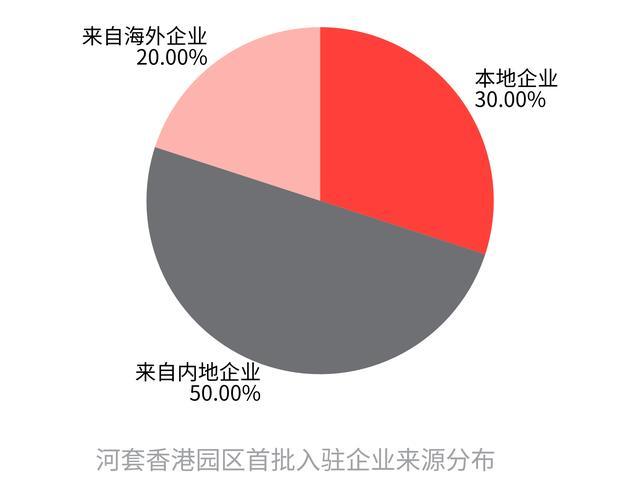
香港科技行业的真实机会,不在“单打独斗”,而在“跨境协同”。河套香港园区首批入驻的约80家企业中,30%为本地企业,50%来自内地,20%来自海外。港大、港科大、港中文等5所香港研究型高校已在前海布局科研成果转化平台,累计孵化超150个科创项目。
元朗创新园已汇聚超280家微电子相关企业,东微电子在园内设立了香港首个半导体设备生产基地。
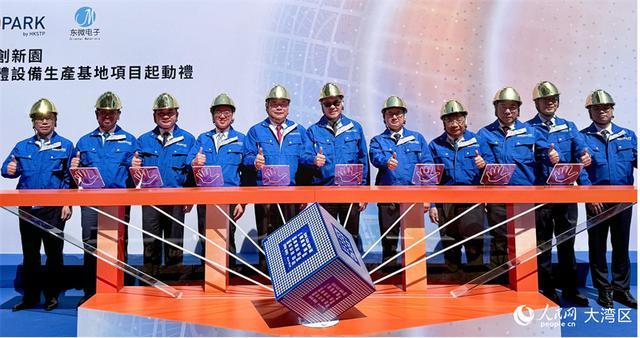
元朗创新园半导体生产基地项目启动仪式
2026年7月,总规模6亿港元的维港纽带创科基金落地,首批9个沪港科创项目同步进入香港,覆盖AI、先进制造、生命健康三大领域,资金来自上海国投、中信资本、交银国际等机构,香港特区政府创科创投基金以LP身份参与出资。
2026年9月,第三个InnoHK平台“SEAM@InnoHK”正式启动,8家全球研发中心进驻,聚焦新一代半导体、先进制造等领域,总资助额约25亿港元。
归根结底,香港科技行业的真实机会,是AI跨境贸易、生物医药成果转化、合规驱动的金融科技,以及科创出海配套服务。
入局的关键不在于“把业务全搬到香港”,而在于把香港当成研发落地的合规枢纽、跨境资本的对接平台、全球出口的结算中转站,同时把量产、中试、供应链这些环节,放在大湾区内地城市。优势是国际化的资本市场、接轨全球的监管标准和数据互认、正在快速扩容的算力和园区载体。
短板是耐心资本不足、本地产业链配套缺失、科研成果产业化路径尚未完全打通。对入局者而言,香港是一块拼图,而不是一整张地图。