亏损近50亿,燧原科技为何仍被703万户投资者抢购?

燧原科技这次IPO,最反直觉的地方在于——一家三年半亏掉近50亿、2025年营收不到10亿的公司,凭什么让703万户投资者抢着打新、中签率低到0.0246%?
答案不在亏损数字本身,而在于亏损的“结构”:它不是在烧钱维持运营,而是用每年超10亿的研发投入,在AI推理芯片这个窄门里,硬生生凿出了一条被腾讯用七年时间验证过的商业化路径。
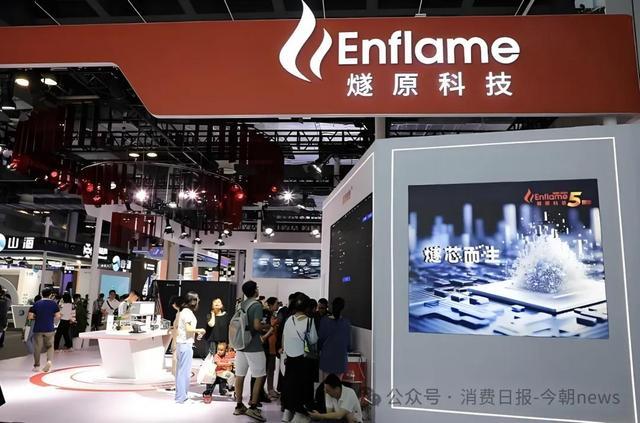
燧原科技在行业展会设置品牌展位
腾讯的双重绑定,是确定性而非风险
市场对“大客户依赖”的常规解读是风险,但在燧原的案例里,这个逻辑要反过来看。
腾讯从2018年公司成立天使轮开始连投6轮,发行前合计持股20.258%,本次战配又拿出2.48亿元获配174.71万股,锁定期36个月,与员工资管计划同为锁定期最长的战配方。这不是纯粹的财务投资——腾讯投资董事总经理姚磊文出任公司董事,深度参与战略决策。
更关键的是业务端。2023到2025年,燧原来自腾讯的销售收入从1亿元飙到8.30亿元,占营收比例从33.34%升至83.79%。
这个数字换个公司就是重大风险提示,但燧原的情况不同:双方已签署的订单可执行至2027年,产品在腾讯的微信语音识别、广告推荐算法等亿级用户高并发场景下完成了规模化部署。
腾讯集团高级执行副总裁汤道生今年6月公开表态:“非常期待下半年有更多国产算力可以支持到云业务……自己去做芯片设计不解决产能问题,我们采取生态开放的战略。”
行业活动现场嘉宾在讲台公开发言
换句话说,腾讯不是“可以随时换掉燧原”的甲方,而是用七年时间、真金白银和真实业务场景,把燧原的产品打磨成了自己AI算力供应链上短期内难以替代的一环。
公司第四代L600训推一体产品已通过多家头部互联网客户硬件及模型匹配测试,正在推进灰度测试,预计2026年内小规模交付、2027年大批量交付。腾讯的深度绑定,在现阶段是燧原最硬的确定性,而不是软肋。
业绩高增长叠加减亏趋势,成长曲线已经画出来了
二级市场对新股最买账的叙事,是“高增长+亏损收窄”,燧原恰好两个都占了。
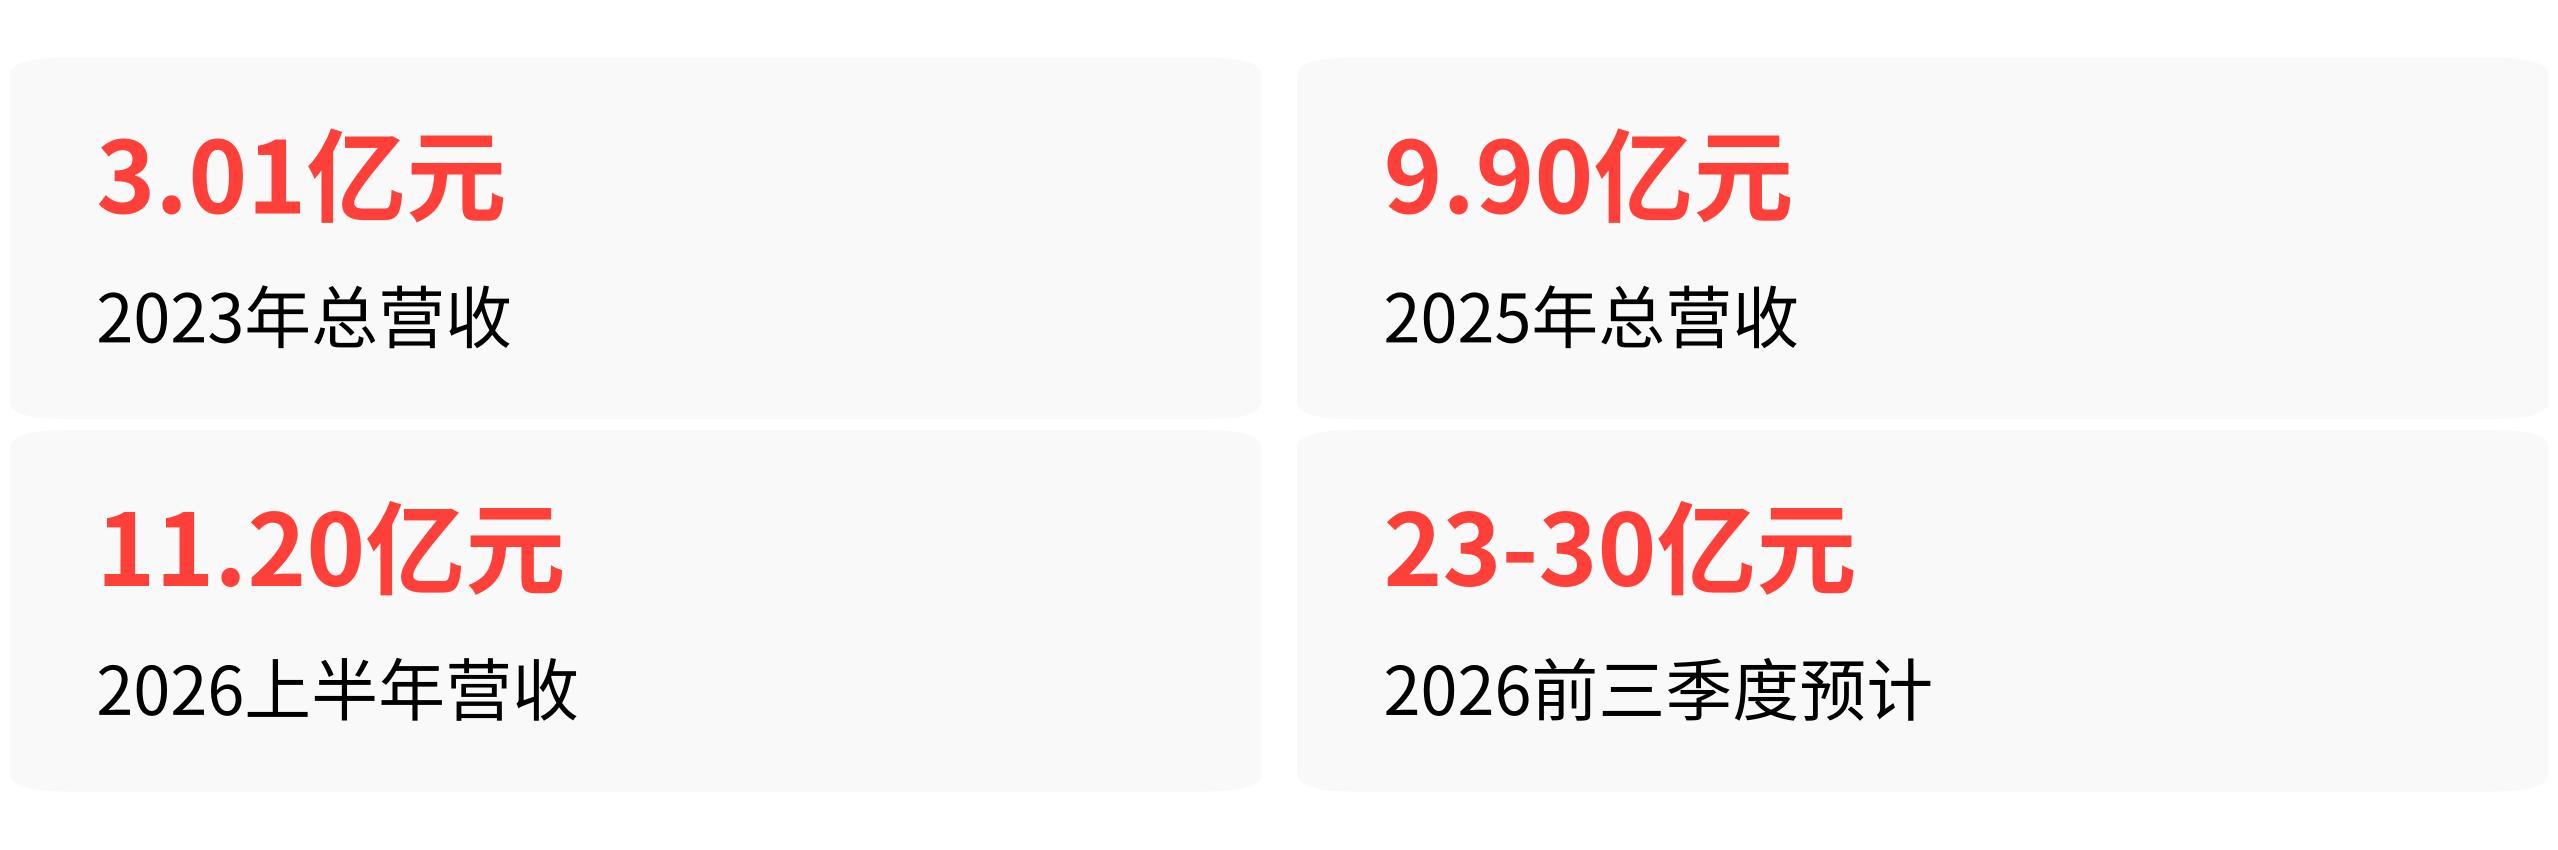
2023到2025年,公司营收从3.01亿元增至9.90亿元,三年复合增长率81.32%。2026年上半年营收直接冲到11.20亿元,同比增长279%,半年就超过了2025年全年。公司预计前三季度营收23亿至30亿元,同比增长超3倍。
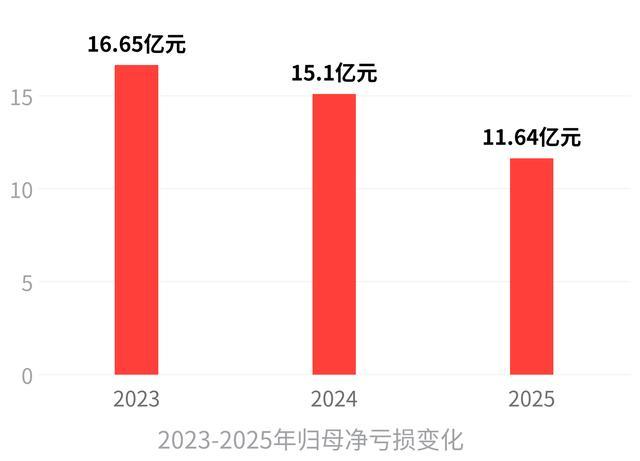
亏损端也在持续收窄。2023年归母净亏损16.65亿元,2024年15.10亿元,2025年11.64亿元,三年合计亏损43.39亿元。叠加2026年上半年预计亏损5.77亿-6.08亿元后,累计亏损区间约49.16亿-49.47亿元,亏损幅度在逐年缩小。
总经理张亚林在路演中明确给出盈利指引:若有效控制供应链成本、产品处于中等及以上毛利率水平且按计划交付,预计大概率2026年实现盈利;若供应链成本攀升,则推迟至2027年。
这个盈亏平衡路径不是空中楼阁。2023到2025年,公司研发费用占营收比例从408%降至114.63%,随着营收规模快速放大,刚性研发支出的摊薄效应正在显现。这不是一个“烧钱等死”的故事,而是一个“研发投入前置、营收正在追上来”的成长股逻辑。
DSA架构的稀缺性,让它在赛道里没有直接对标
燧原是A股唯一主打DSA专用架构、彻底砍掉图形渲染单元、全栈自研GCU的纯云端AI推理标的。
摩尔线程做全功能GPU、沐曦和壁仞走通用GPGPU路线,唯独燧原选择了一条更窄但更聚焦的路:把晶体管资源全部投给AI矩阵计算,在推理场景的能效比和总体拥有成本上建立差异化优势。
这轮AI产业周期的结构性拐点正好踩在燧原的主航道上。2026年全球AI推理场景对AI加速卡的需求预计首次超过训练场景,中国市场这一趋势更加明显。公司2025年AI加速卡产品线中,推理产品占比高达98.85%。
它不是在跟英伟达拼大模型训练的极致性能,而是在推理这个“性价比为王”的战场,用专用架构降本提效。
支撑这套叙事的是落地案例。燧原在甘肃庆阳建成了国内首个获中国信通院五星级认证的万卡国产算力推理集群,2023到2025年分别落地1个、4个、3个智算系统及集群项目,千卡、万卡级智算中心已实现确认收入。
自研的“驭算TopsRider”软件平台适配近千个AI模型,一个中等复杂度的CUDA原生应用迁移只需1人天。这些数字意味着,它的产品不是实验室里的样片,而是已经在真实集群环境里跑过量产任务的算力底座。
产业资本的集体站队,传递的是供应链层面的确认信号
本次战配名单覆盖了产业链上游(兆易创新、通富微电、华虹集团)、中游算力设备商(中兴通讯)、下游算力需求方(腾讯、小米),以及社保基金和养老保险基金,全部是产业协同维度的战略投资者,没有纯财务套利机构。各战配方均已足额缴款,锁定期12到36个月不等。
这些产业资本参与的逻辑,在燧原官方披露的战配筛选策略里说得很清楚:上游企业锁定晶圆、存储颗粒、先进封装等核心产能物料;中游设备商联合打造智算系统及集群产品;下游互联网大厂和运营商背景主体形成直接订单贡献。
换句话说,这不是一群财务投资者赌上市溢价,而是整个国产AI芯片产业链在用仓位投票,认可燧原作为协调节点的价值。
估值层面,本次发行对应2025年摊薄后市销率61.80倍,低于同期已上市国产GPU企业平均水平。此前摩尔线程、沐曦在科创板上市时,打新户数均超百万、首日涨幅均超200%,市场对国产AI算力赛道稀缺标的的追捧已经形成一致性预期。
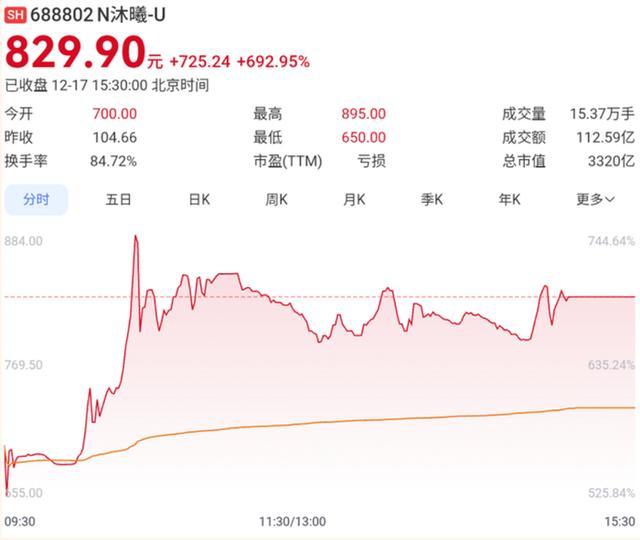
科创板AI算力新股沐曦上市首日股价表现
燧原作为第四个标的,承接的是这股已经被前三家验证过的市场热情。
回到最核心的问题:一家亏损近50亿的公司,为什么值600多亿?因为资本市场定价的从来不是过去亏了多少钱,而是未来能赚多少钱的确定性。腾讯用七年时间、六轮投资和八成营收贡献,把燧原从一个芯片设计公司,打磨成了能在真实业务场景中跑通商业闭环的算力供应商。
当一家公司既有独家大客户的稳定订单兜底,又有向其他客户复制拓展的明确路径,同时踩在国产替代渗透率从41%继续上行的产业趋势上,703万户投资者拿真金白银投票,就不难理解了。