
洛轴股份上市估值

估值
市值区间:5.29*45=238.05亿元,6.87*45=309.15亿元;对应价格区间:32.87元,42.7元。
公司发行价15.88元,对应流通市值11.11亿元,总市值114.97亿元。
公司第一大股东为洛阳国宏投资控股集团有限公司(31.49%),实际控制人为洛阳市人民政府国有资产监督管理委员会。公司注册地位于河南省洛阳市。
公司主营轴承及相关零部件。
可比上市公司PETTM:万向钱潮(34.3)、新强联(13.5)、襄阳轴承(负值)、国机精工(215)、长盛轴承(64.9)。
暂给予公司45倍估值。
题材比较多,风电、航空航天、军工、机器人、新能源汽车等均有涉及,公司在行业内地位也比较突出,叠加低价、创业板弹性,预期会有大资金前来布局博弈。
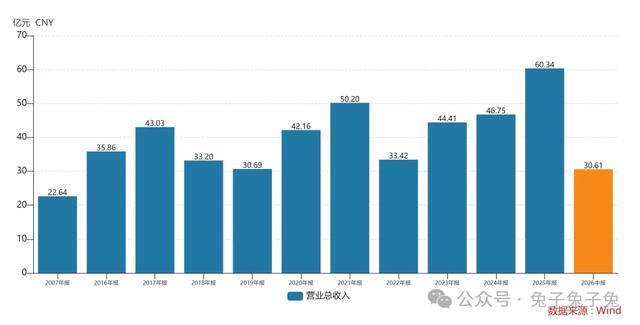
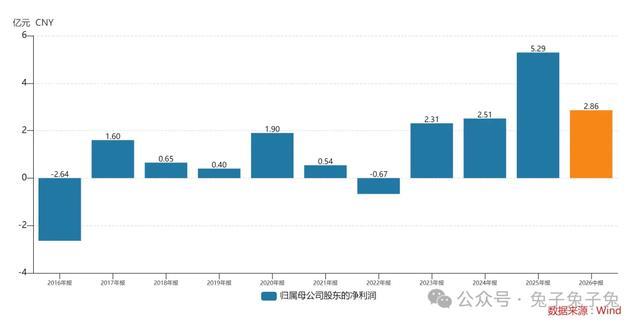
企业简况
公司主营轴承及相关零部件的研发、生产和销售,是中国轴承行业规模最大的综合性轴承制造企业之一,拥有轴承行业唯一国家重点实验室,在高端轴承领域研发与布局处于国内领先地位。
公司研制出薄壁等截面、交叉圆柱滚子两种系列轴承以及 RV 减速器、谐波减速器专用系列精密轴承。公司建立了机器人谐波减速器专用轴承、交叉圆柱滚子轴承性能及寿命测试平台,形成了机器人轴承性能及寿命测试专用试验方法。
主营构成
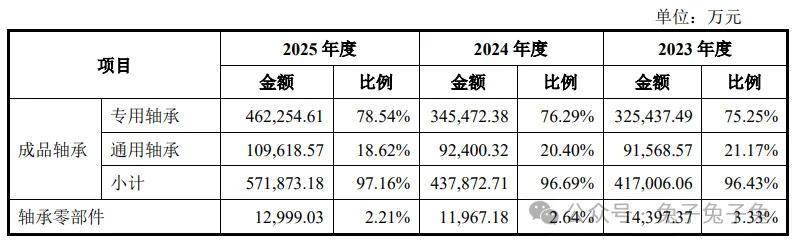
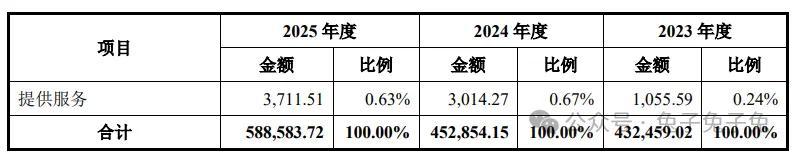
行业情况
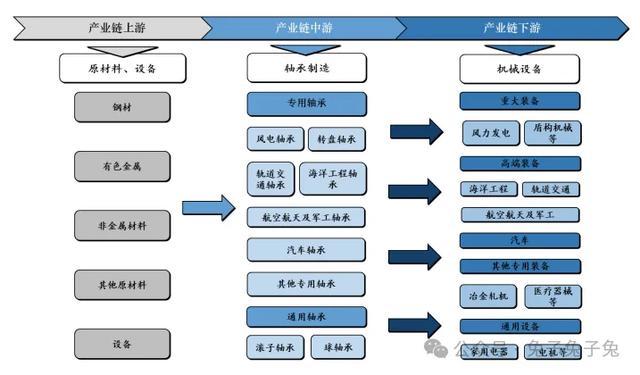
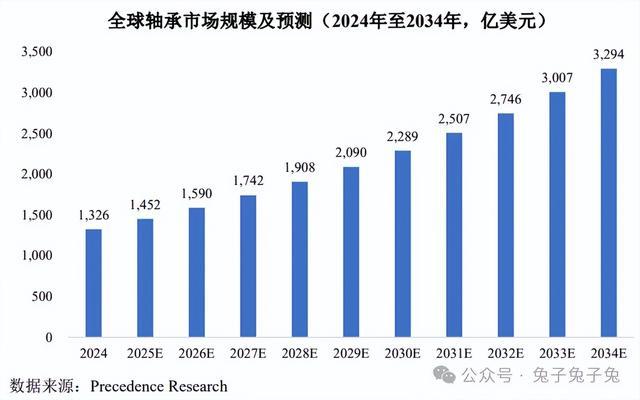
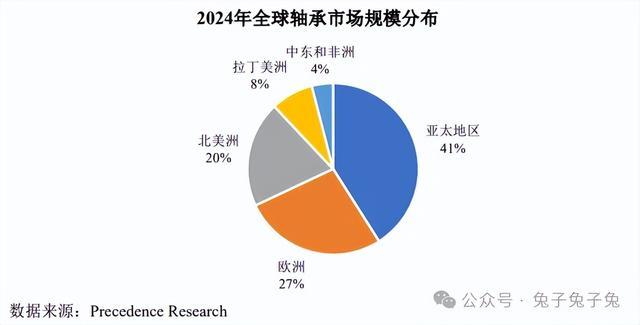
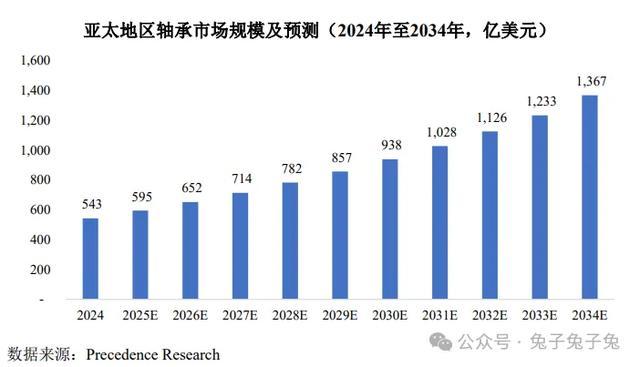
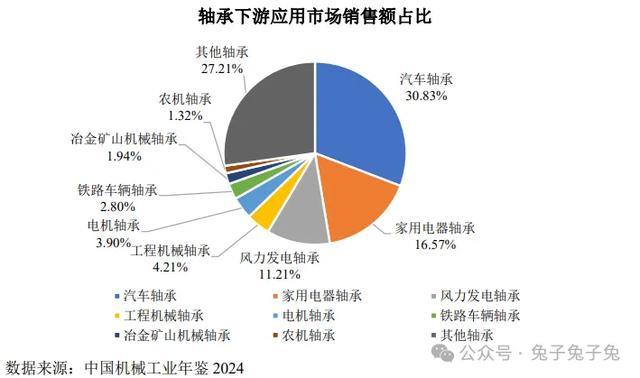
可比上市公司
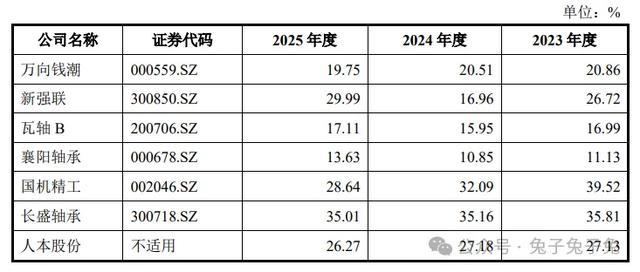
万向钱潮、新强联、襄阳轴承、国机精工、长盛轴承。
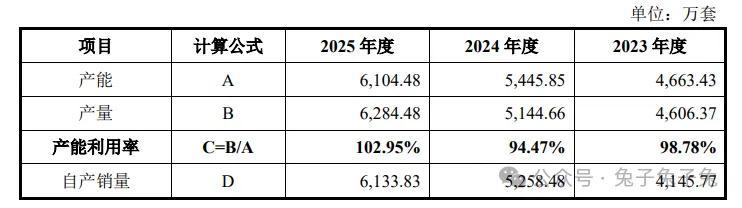
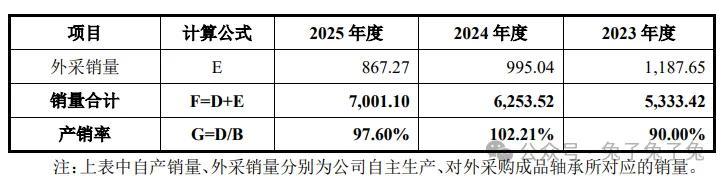
产能利用率及产销率
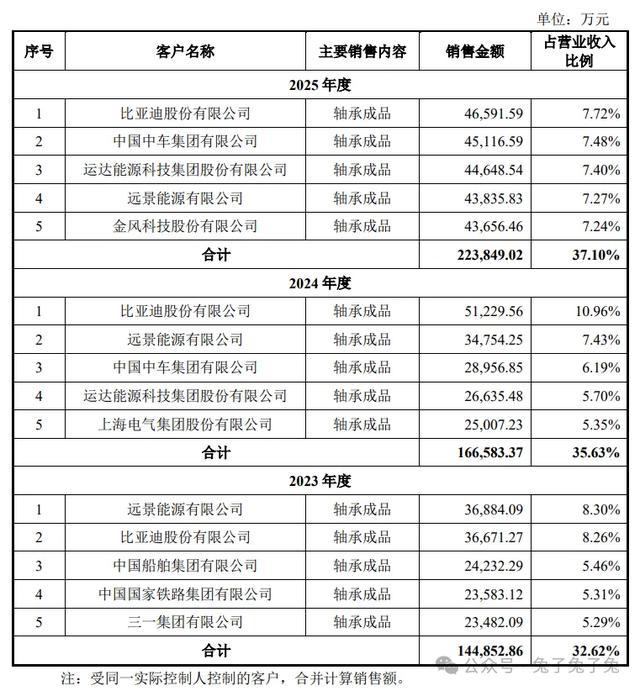
前五大客户
毛利率
募资用途
主要风险
技术创新风险:公司产品以专用轴承为主,产品广泛应用于重大装备、高端装备、新能源汽车等战略性新兴产业领域。公司创新及成长性主要来自于持续进行新技术、新工艺、新产品研发,不断提高公司产品质量水平,拓展适用领域。如果未来公司不能准确把握下游客户需求,或不能及时根据市场调整技术研发方向,可能会导致 公司市场竞争力下降,从而影响公司经营业绩。
关联采购占比较高风险:报告期内,公司向关联方济源钢铁采购轴承钢等原材料,关联采购金额占公司各期采购总额比例分别为 16.70%、16.81%和 11.62%。公司向济源钢铁关联采购规模较大,若公司未能严格履行关联交易决策程序、关联交易内部控制失效或关联交易定价不公允,则可能存在关联方利用关联采购损害公司或中小股东利益的风险。
偿债能力风险:报告期内,公司业务尚处于快速发展期,经营发展及固定资产投资等所需的资金需求较高,且主要依赖债务融资,导致债务规模较高。报告期各期末,公司资产负债率分别为 82.19%、79.43%和 79.57%,流动比率分别为 0.99 倍、1.01 倍 和 1.07 倍,偿债能力低于同行业可比公司平均水平。未来随着公司业务规模持续增长,营运资金及产能扩充均存在一定资金需求,如公司不能有效进行资金管理,则会面临一定资金压力和偿债风险。
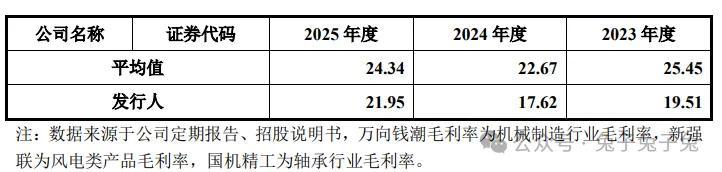
毛利率波动且低于同行业可比公司的风险:报告期内,公司综合毛利率分别为 19.58%、17.84%和 21.99%,低于新强联、 国机精工、长盛轴承等同行业可比上市公司。公司毛利率主要受产品结构、定价策略、市场竞争以及原材料价格等因素影响。未来如因客户需求下降、行业竞争加剧等因素导致产品价格下降,或公司未能持续维系并开拓优质客户,或未能有效控制生产成本,则可能存在毛利率波动进而影响公司利润水平的风险。