百度AI重估三大变量,为何昆仑芯产能切换最先见分晓?

AI产业里的估值游戏,大多时候拼的是故事和想象力。但一旦故事讲到了一家子公司估值比母公司整体市值还高的地步,游戏规则就变了——它拼的不再是谁能烧钱,而是谁能在最刚性的约束条件里,先跑通那个最难的路。
百度现在就站在这个节点上。昆仑芯分拆上市的目标估值约500亿美元,而百度集团当前市值约320亿美元,算术题变成了“子比母贵”。
市场给百度重估的三个核心变量——昆仑芯产能切换、AI云3年回本模型、中立路线的天花板——本质上是在追问:百度这套“芯片-云-模型-应用”的全栈叙事,到底哪一块能最先从纸面逻辑变成真金白银。
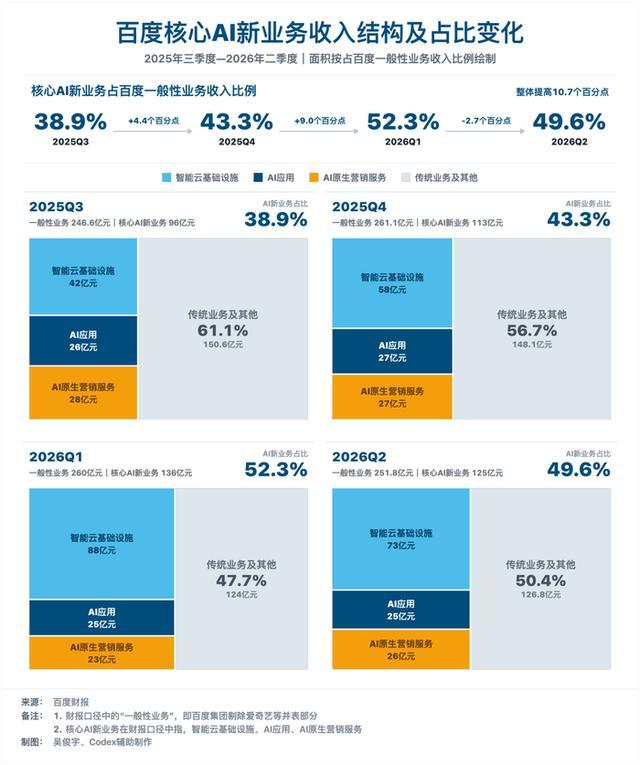
百度核心AI新业务收入占比变化示意图
从决策路径的刚性程度来看,答案很明确:昆仑芯的产能切换,将最先见分晓。
昆仑芯的产能切换,被两张"入场券"倒逼
三个变量里,昆仑芯的产能切换是唯一一个被明确时间节点倒逼的事项,倒逼它的不是百度的战略规划,而是两张硬性入场券。
第一张是信创名录。2026年5月,中国信息安全测评中心首次将AI芯片纳入信创体系,7家企业的9款芯片获评最高级I级认证——但昆仑芯在售的主力产品P800不在其中,因为它采用的是三星7nm代工,涉及境外晶圆流程,天然无法满足信创全国产供应链标准。
换句话说,在信创市场——这个国央企和政务采购的核心阵地——P800被挡在了门外。
第二张是IPO。昆仑芯2026年1月以保密形式向港交所递表,5月启动科创板上市辅导,目标年内完成港股上市。而A+H双线上市的前提,正是产品必须通过信创合规审核。百度高层已经把推动昆仑芯2026年完成上市写入了全员OKR。
所以昆仑芯的产能切换不是“做不做”的选择题,而是“什么时候做”的必答题。新一代M100芯片已经转向中芯国际代工,顺利进入信创采购清单,目前已完成大客户测试,预计2026年上市。切换的路径已在推进,唯一的变量是节奏——M100的批量量产交付至少要等到2026年Q4。
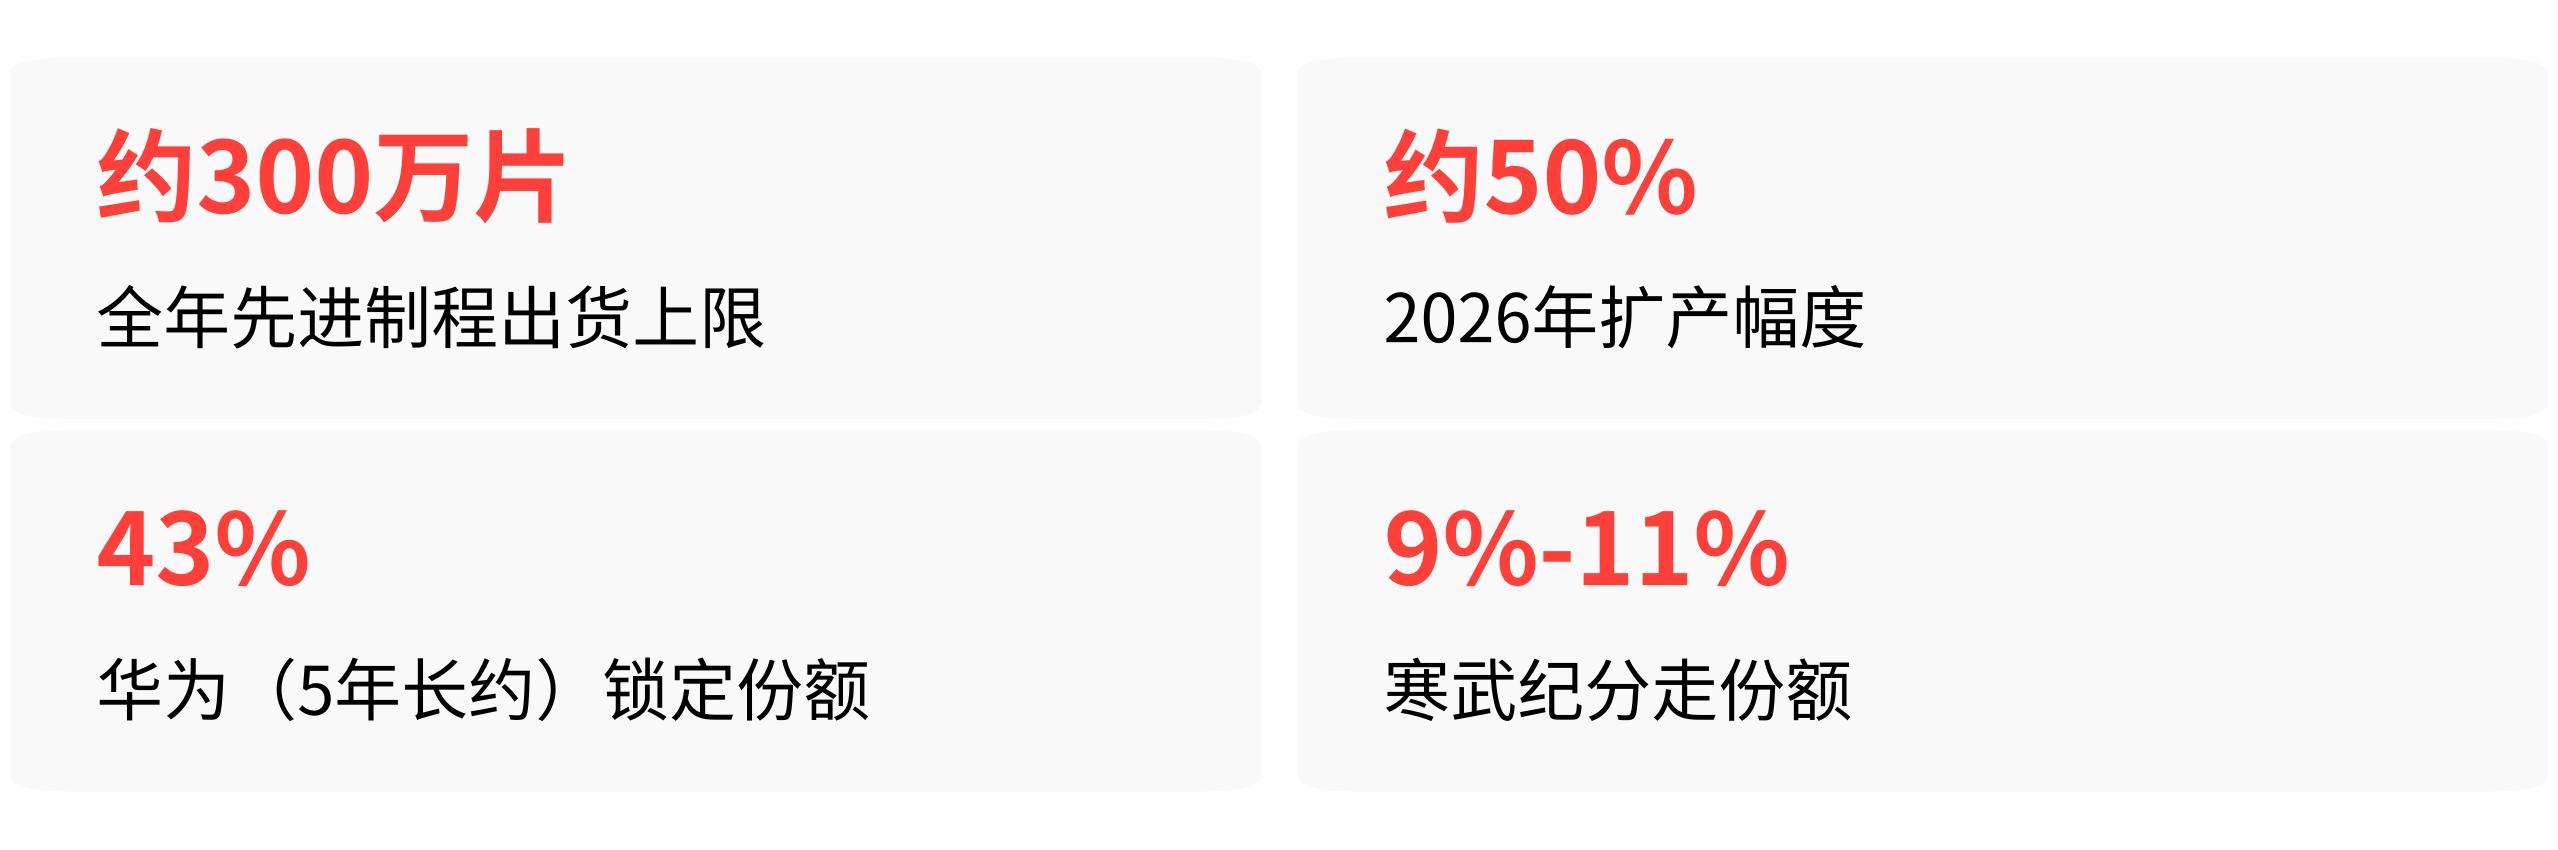
但这里有一个关键约束:中芯国际先进制程的产能,不是谁想拿就能拿的。中芯N+2产线全年先进制程晶圆出货上限约300万片,2026年扩产幅度仅约50%,而华为以43%的份额锁定了5年长约,寒武纪分走9%-11%,剩下所有厂商在不到一半的产能里抢。
昆仑芯要拿到足够的配额,必须在IPO窗口期内完成产能锁定,这个决策路径的刚性,是另外两个变量完全不具备的。
AI云回本模型,算得出账但还没过验证期
百度AI云3年回本这个命题,市场其实已经给了一套相对清晰的测算框架。一台价格超过400万元的H200服务器,按月租赁12万-15万元,平均回本周期约3年;如果卖Token,在GPU利用率保持60%的情况下,理论回本周期可以压缩到21个月。
百度管理层在2026年二季度财报电话会上也明确表态:当前算力投入会随着AI云利用率提升和需求兑现,在未来三年逐步转化为收入与现金流。
听起来逻辑自洽,但问题在于,百度自己还没亮出验证这套模型的关键数据。
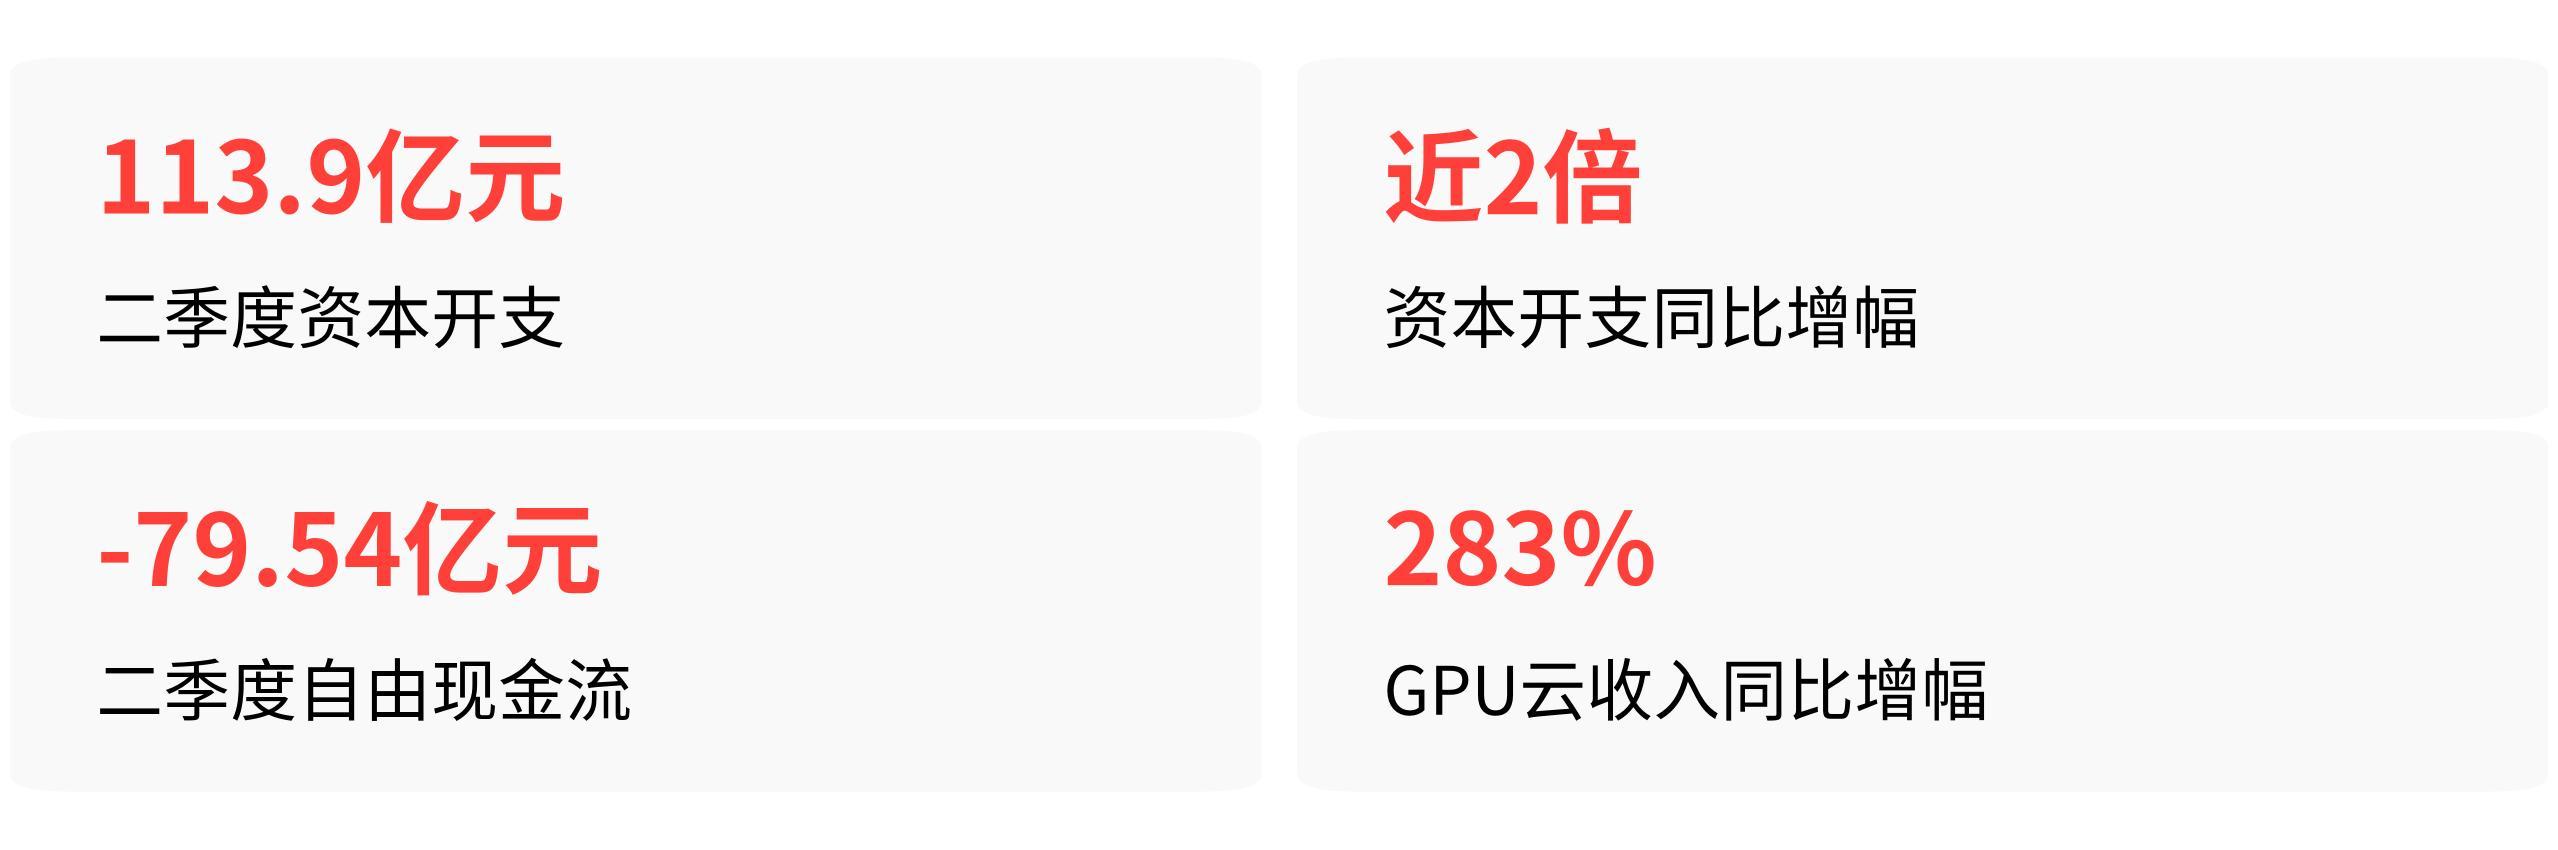
二季度百度资本开支113.9亿元,同比增长近2倍,自由现金流转负79.54亿元。GPU云收入同比增长283%,但公司没有披露GPU云的具体收入规模、资源利用率和详细利润率。这就好比一个人告诉你他跑得很快,但没给你看配速表——你只能信他说的,却没法验证。
更关键的是,同业已经有玩家给出了更明确的路径。阿里CEO吴泳铭在二季度电话会上直接说了:当前AI产品平均毛利水平下,算力资本开支三年内可回本,毛利率持续提升可缩短至2.5年甚至2年。阿里云AI云利润率已从7%提升至12%,给出了可量化的改善轨迹。
而百度目前还停留在“GPU云利润率高于传统CPU云”的定性表述阶段。
AI云回本模型不是算不清账,而是百度的进度条还没走到能交卷的位置。它需要至少两个季度的连续数据——利用率稳定在什么水平、毛利率是否持续改善——市场才会给出判断。这个变量的兑现节奏,比昆仑芯切换至少慢半年以上。
中立路线,战略清晰但组织惯性是硬约束
百度走中立路线——把百度智能云做成“模型超市”,让客户自由选择DeepSeek、Kimi、GLM等第三方模型——这个逻辑在商业上说得通,甚至有AWS Bedrock的成功先例可循。
但AWS能做成的关键,不是贝索斯说了一句“我们要中立”,而是亚马逊零售业务和AWS从一开始就在组织架构上彻底分离。AWS给亚马逊的竞争对手提供服务,没有任何内部阻力,因为两个团队的利益边界是清晰的。
百度的情况完全不同。文心一言是百度AI战略的核心,投入了大量资源,如果百度云大力推广DeepSeek、Kimi等竞品模型,内部文心一言团队会天然产生阻力。
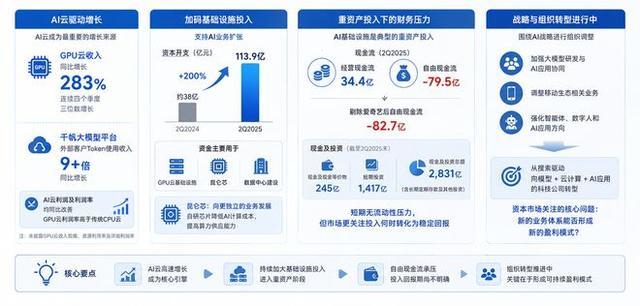
百度AI云增长投入及转型路径要点汇总
百度CFO何海建虽然在2026年6月公开表态昆仑芯分拆后将定位为市场中立参与者,但组织层面的“独立”从来不是一句口号能解决的——它需要激励机制的调整、资源分配的重新划分、甚至管理层考核体系的改变。
这种组织文化层面的冲突,是中立路线最底层的约束,它没有时间表,没有明确的拐点信号,只能靠持续的观察来判断。所以三个变量里,中立路线的天花板是最晚才能看清的那一个。
结论:产能切换是刚性倒逼,AI云回本需要验证窗口,中立路线是慢变量
回到最初的问题:三个变量哪个先见分晓。
昆仑芯产能切换的决策路径最清晰——信创准入和IPO两道硬性门槛摆在2026年的时间轴上,M100已经在切换中芯国际代工,批量交付的时间窗口在Q4,这是三个变量里唯一有明确截止日期的。
AI云3年回本模型的兑现,需要等到百度披露GPU云利用率、毛利率等关键指标,至少需要两个季度的数据验证,最早也要到2027年上半年才能有一个初步判断。
中立路线的天花板,则取决于内部组织能否真正切割——这不是一个能用季度来衡量的变量,它可能需要跨越整个组织变革周期。
商业世界里的判断,有时候不是看谁跑得快,而是看谁的时间表最不容商量。昆仑芯的产能切换,就是那个被两张入场券倒逼着必须先交卷的变量。