
【打新必读】中塑股份估值分析,改性工程塑料(创业板)

谨慎申明:以下预测内容仅供参考,不能作为交易的依据。!
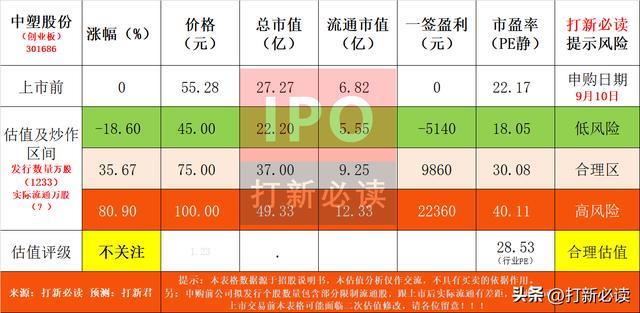
【预测表格说明】:中间淡黄色为打新君预测首日可能的合理价格,绿色为未来低风险区间【特别注意:对于质地不错的公司,绿色价格预期,这需要看当时的市场环境变化)。全面注册制后,合理、高、低风险区间表示前五天可能面临的价格,其中低风险区预示价值凸显,高风险区间为炒作风险区间;而随着注册制时间越久,高低风险价格越来越趋向未来的一段时间的价格,而合理价格更具有新股溢价问题的指引作用。
【提示说明】:本表格数据源于招股说明书,申购前公司拟发行个股数量包含部分限制流通股,跟上市后实际流通有差距,因此公司上市交易前本表格可能面临二次估值修改,请各位留意!!!
中塑股份(301686):公司主营业务为改性工程塑料的研发、生产和销售。相较于通用塑料,改性工程塑料在力学性能、热学性能、电学性能等方面更为优异,产品附加值更高。公司成立之初以功能手机、3G手机为主要产品应用领域,随4G、5G手机应用普及,公司业务进入快速成长期,产品下游应用向平板电脑、笔记本电脑、家居家电等领域拓展演进,2021年以来在5G手机、智能穿戴、储能、新能源车等领域实现突破发展。公司控股股东及实际控制人为朱怀才,直接持有公司55.2365%的股份,并通过员工持股平台众行致远控制9.0093%的股份;朱怀才配偶邓莲芳直接持有9.0093%的股份,二人合计控制公司73.2551% 的股份。
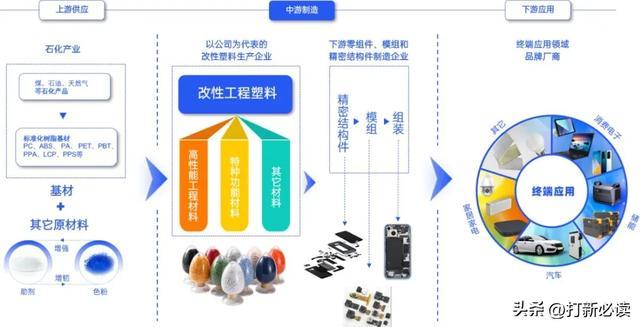
公司产品与核心竞争力
中塑股份打造了以高性能工程材料及特种功能材料为核心的产品矩阵。
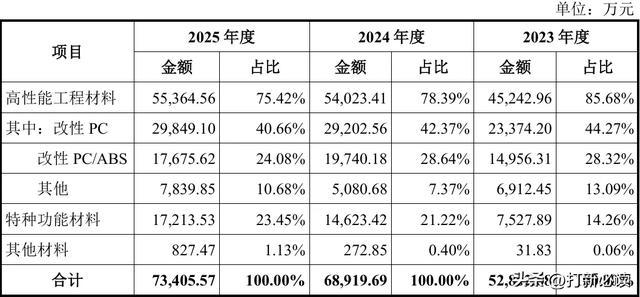
1:高性能工程材料——核心收入来源 公司核心产品包括改性PC、PC/ABS、PA、PPA、PBT、PET等高性能工程材料。报告期内,高性能工程材料销售收入占主营业务收入比例分别为77.48%、74.45%和77.99%(2023-2025年),是公司第一大收入来源。
2:特种功能材料——高附加值赛道 公司针对客户产品对电气互联、低介电、耐高温、防水散热性等特定需求,开发了:
a:可激光直接成型(LDS)材料
b:纳米注塑(NMT)专用工程材料
c:超耐高温特种尼龙材料
d:阻燃增强型材料、耐低温材料、低损耗介电材料、耐化学材料、特殊表面效果材料
报告期内,特种功能材料销售收入占比从22.41% 提升至22.97%,是公司毛利率显著高于同行的核心支撑。
3:其他材料 包括以PP、TPE等通用塑料为基材生产的改性塑料产品。报告期内其他材料收入分别为31.83万元、272.85万元及827.47万元,占主营业务收入比例分别仅为0.06%、0.40%及1.13%,对公司整体业绩影响可忽略不计。
4:主要应用领域:公司产品广泛应用于消费电子、储能、汽车、家居家电等行业,终端产品包括手机、智能穿戴设备、平板电脑及笔记本电脑、蓝牙音箱、储能电源、新能源汽车及家电等。公司已成为华为、三星、荣耀等头部品牌客户,以及华勤技术、闻泰科技、比亚迪、立讯精密等龙头模组及制造厂商的供应商。
公司最核心的竞争壁垒,在于消费电子行业改性工程塑料细分领域的领先地位。根据智研咨询数据测算,2024年及2025年,公司在我国消费电子行业改性工程塑料领域的市场占有率达到6%至7%,处于行业领先地位。消费电子改性工程塑料赛道具有认证壁垒高、客户粘性强的特点——从进入终端品牌供应链到实现规模化量产,通常需要1-3年的认证周期,先发优势显著。
公司投资亮点
亮点一:发行PE 22.20倍,显著低于行业及可比公司均值。 发行PE 22.20倍,低于行业平均28.53倍,更远低于可比公司剔除极端值后的平均43.15倍。估值折价幅度显著。
亮点二:消费电子改性工程塑料细分龙头,市占率6%-7%。 公司在消费电子行业改性工程塑料领域的市场占有率达到6%至7%,处于行业领先地位。
亮点三:毛利率显著高于同行,高出约10个百分点。 2025年毛利率33.21%,可比公司均值仅23.36%。高毛利率体现了公司在高端赛道的定价权。
亮点四:业绩持续增长。 2023-2025年营收从5.37亿元增长至7.49亿元,归母净利润从7,924万元增长至1.27亿元。
亮点五:国家级专精特新重点“小巨人”资质。 公司是国家重点支持的专精特新企业,政策红利持续释放。
主营业务收入的主要构成
2025年,公司主营业务收入按产品类别可分为3大板块,分别为高性能工程材料是公司绝对核心收入来源,2025年营收5.54亿,占比75.42%;特种功能材料类营收1.72亿,占比23.45%;其他类营收0.08亿,占比1.13%;公司报告期各期,公司高性能工程材料收入占各期营业收入比例均达75%以上。
基本财务数据:
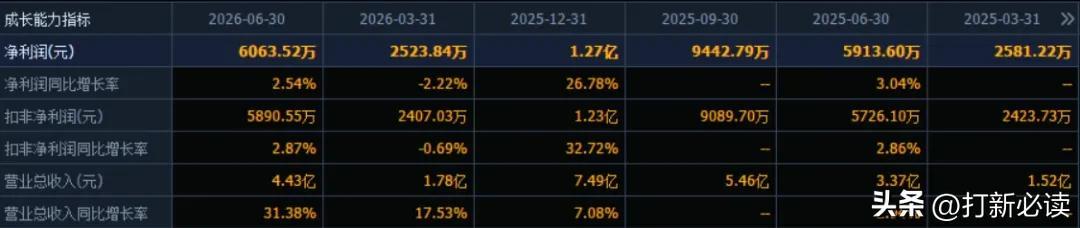
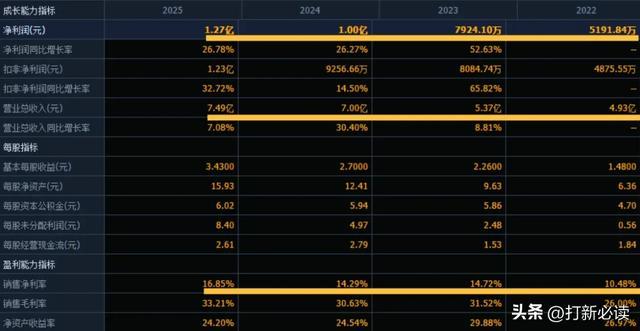
公司 2023-2025年分别实现营业收入5.37亿元/7.00亿元/7.49亿元,增长率依次为8.81%/30.40%/7.08%;实现归母净利润0.79亿元/1.00亿元/1.27亿元,增长率依次为52.63%/26.27%/26.78%。
(数据来源:同花顺F10)
(数据来源:同花顺F10)
营收端“前高后低”: 2023-2025年营收从5.37亿元增长至7.49亿元。2024年是增长高峰(+30.35%),2025年增速骤降至7.08%。2026年上半年预计营收同比增长31.29%-32.77%,但高增长主要源于2025年上半年的低基数(2025年上半年营收仅3.37亿元)。
利润端增速骤降: 归母净利润从2023年的7,924万元增长至2025年的1.27亿元。2023-2025年净利润增速分别为26.27%和26.78%,看似稳健。但2026年上半年净利润增速骤降至1.38%-5.89%——“增收不增利”特征极为明显。
毛利率高位但波动: 综合毛利率从2023年的31.51%降至2024年的30.84%,2025年回升至33.21%。毛利率在33%左右波动,显著高于同行均值23.36%。
⚠️ 最核心的风险:现金流“纸面富贵”。 2025年公司营收7.49亿元,但销售商品、提供劳务收到的现金仅4.09亿元——收现比仅0.55。这意味着近一半的销售收入以应收账款形式存在,而非真金白银。应收账款从2.13亿元增至2.46亿元。
研发投入低于销售费用: 2025年研发费用3,058万元,低于销售费用3,201万元。研发费用率虽从2.93%提升至4.08%,但绝对值仍低于销售费用,技术驱动型企业的定位与研发投入不足之间存在矛盾。
根据管理层初步预测,2026年1月至9月归属于母公司股东的净利润9,921.29万元至10,883.58万元,同比变动5.07%至15.26%。(信息来源:2||026-09-02 临时公告)
本此拟募资用途:
项目总投资资金6.45亿,其中3.63用于高性能工程材料智能化生产基地建设项目 、0.95用于江西中塑生产基地扩建项目、0.84用于新材料工程技术研究中心建设项目、1.03亿用于补充流动资金,具体项目如下:
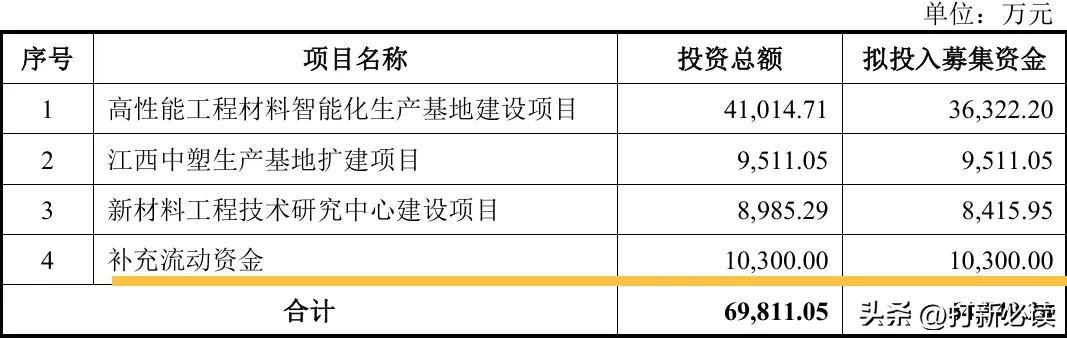
⚠️ 需特别注意的是:公司计划将产能从4.16万吨扩充至8.87万吨。但2025年产能利用率已从阶段性高点回落,且2026年上半年净利润增速已骤降至不足6%——产能翻倍与需求增长放缓之间的矛盾,是本次募投最大的不确定性。
行业发展与竞争格局
改性塑料是通过在塑料中添加助剂、填料等,改善基材性能的塑料产品。我国改性塑料市场空间巨大,改性塑料制品被广泛应用于汽车、家电、消费电子、储能、通信、医疗、安防、光电照明、航空航天、军工等领域。
2016年至2024年,我国改性塑料产量由1,563万吨提升至3,002万吨,年复合增长率为8.50%。2016年至2024年,我国改性工程塑料产量由约68万吨提升至约200万吨,2025年至2031年预计将由约222万吨增长至约408万吨,年复合增长率10.68%。
改性工程塑料性能更优、附加值更大。当前我国改性塑料行业高端市场仍主要由国外大型跨国企业占据,如巴斯夫、沙比克、科思创、杜邦等。我国改性塑料行业整体分散、集中度不高——年产能超3,000吨的企业约70余家、超2万吨的企业仅31家。
可比公司:中塑股份的同行业可比A股上市公司包括金发科技(600143)、会通股份(688219)、江苏博云、奇德新材、天健新材。
结论:建议申购,后期建议不关注。中塑股份是消费电子改性塑料高端赛道的优质企业,但当前面临成长性骤降、现金流恶化、产能消化存疑等多重压力。发行价已超出保荐人给出的公允价值区间,首日溢价空间有限。投资者需充分评估上市后一段时间的破发风险,理性看待打新收益预期。
【注】关注度依次分为:关注、一般关注、谨慎关注、不关注
风险提示:本文基于公开招股说明书及市场数据整理分析,仅供参考,不构成投资建议。新股上市首日波动极大,请投资者充分认识风险,理性决策。