百迈科上市首日涨92%,但77%营收靠一根缝线,国产替代能走多远?

百迈科今天在北交所上市了,开盘涨了92%。你要说它没故事,一根缝线打破外资垄断十年、拿下国内首张注册证,这个故事够硬。
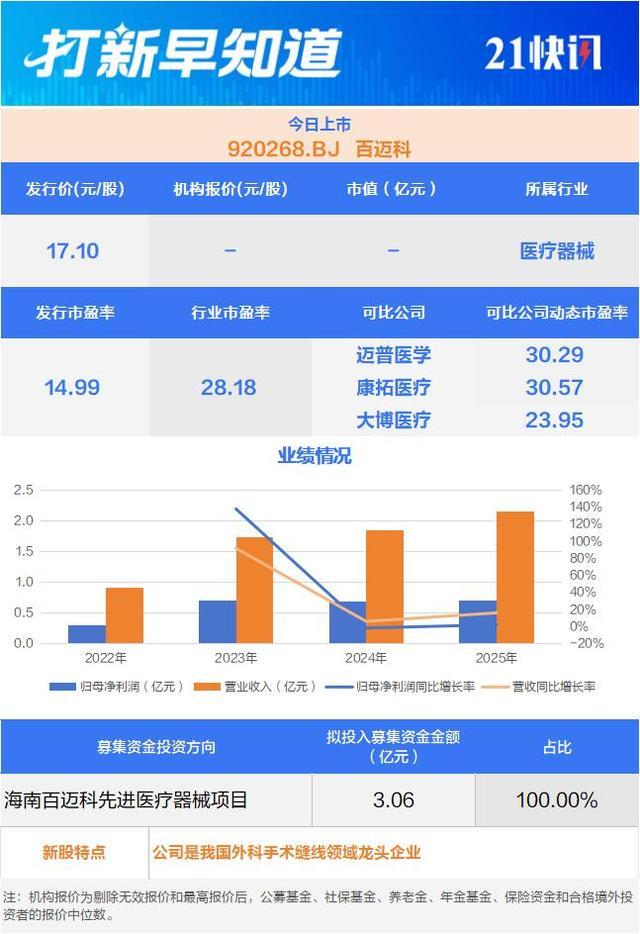
百迈科北交所上市核心信息汇总展示
你要说它故事已经讲完了,它募资比原计划缩水了24%,发行市盈率只有行业均值的一半,发行价不到停牌前价格的六分之一——资本市场在IPO定价环节,用脚投了票。
这中间的裂痕,就是理解这家公司的入口。
一根缝线撑起一家上市公司,也困住了它
百迈科的商业结构,用一个数字就能说清楚:77%。
2023年到2025年,公司可吸收性外科缝线产品的销售收入占主营业务收入的比例,分别是79.24%、84.75%、77.59%。其中核心单品“封创翎”占可吸收缝线收入的96.71%,换算下来,仅这一款产品就贡献了公司约75%的总营收和超过80%的利润。
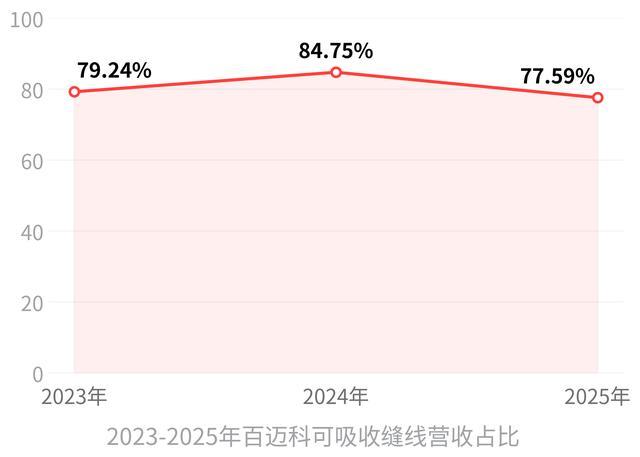
在A股医疗器械上市公司里,这种极端的单品依赖结构极为罕见。同行业可比公司单一产品占比普遍不超过30%,威高骨科、康德莱、大博医疗等企业都拥有多品类产品矩阵。百迈科的抗风险能力,几乎完全绑定在这一根缝线上。
那这根缝线到底行不行?目前看,行。2024年百迈科在国内免打结缝线市场占有率达8.9%,排名第四,仅次于强生、舜科、美敦力三家进口厂商,是国产品牌里的第一名。产品已覆盖全国31个省份近3000家医院,其中三级以上医院近800家。
营收从2023年的1.74亿元增长到2025年的2.15亿元,2026年上半年同比增长27.72%。
但这根缝线正在被集采持续压价。2023年到2025年,可吸收性外科缝线的销售单价从99.44元/根降到93.60元/根,再降到82.31元/根。2025年辽宁牵头24省联盟集采后,出厂价进一步降到70元/根,较前次集采下降了17.65%。
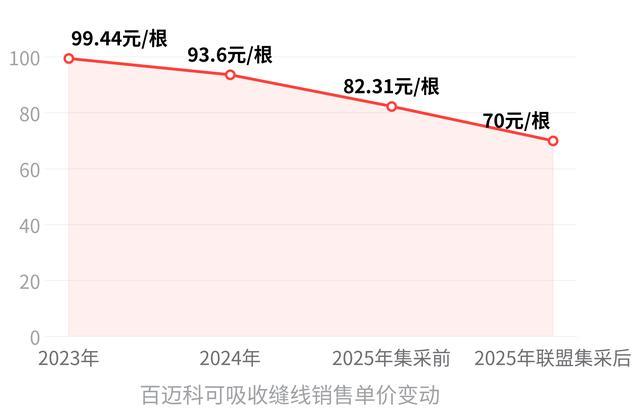
销量从138万根增长到245万根,增幅超过77%,但这个增速能不能持续覆盖降价的速度,是最大的不确定性。
第二增长曲线,目前还只是“曲线”
再看公司其他业务。多肽制药设备2025年收入约2630万元,占比约12.23%,而且2024年曾出现同比下滑。介入栓塞微球2025年全年收入仅1035万元,虽然2025年中选了甘肃省牵头24省集采、进入放量阶段,但距离“对冲核心单品风险”还差得远。
对比一下同类先例,差距就很明显了。惠泰医疗上市前已完成冠脉通路、电生理、外周介入三大业务线布局,核心冠脉通路市占率约20%,单一产品依赖度远低于百迈科。
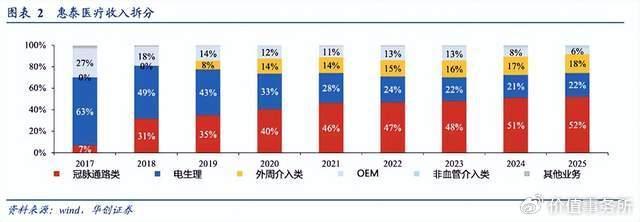
惠泰医疗各业务板块历年收入占比拆分
三鑫医疗转型血液净化后,核心产品占比从20%逐步提升到82%,但这个过程花了十年,上市时的传统输注耗材还能提供现金流支撑。百迈科目前的状态是:核心产品占比已经拉满,第二曲线还没起来,中间没有过渡。
产能扩张是最大的赌注,前提是注册证能拿到
这次IPO募资净额2.05亿元,比原计划3.06亿元缩水了24%,全部投入海南先进医疗器械项目。项目达产后将新增封创翎产能325万根、抗菌鱼骨线产能25万根、抗菌倒刺线产能50万根,同时推进医用胶新产品产业化。
但抗菌鱼骨线、抗菌倒刺线、可吸收外科用封合医用胶这三款新产品,目前都处于国家药监局注册阶段,还没拿到注册证。三类医疗器械注册审评周期平均2到3年,海南本地生产GMP体系核验也是硬性前置条件。产能可以建,但新产品能不能卖,不取决于公司自己的时间表。
公司自己在招股书里也明确提示了“新增产能消化不及预期、新增资产减值”的风险。
结论:国产替代的故事成立了,但还没到“延续”那一步
百迈科的核心竞争力是真实的:国内首张可吸收免打结缝线三类注册证,近3000家医院的终端覆盖,2024年8.9%的国产第一市占率。集采规则也在向国产倾斜——辽宁24省联盟集采把免打结缝线的比价系数上调到1.39,为国产产品保留了合理利润空间。
医院端遴选的评分维度里,三甲医院临床使用证明是核心加分项。
但“延续国产替代故事”这个叙事要成立,需要三个条件同时满足:辽宁集采落地后销量增长覆盖降价幅度,新增注册证按期获批让募投产能有产品可卖,栓塞微球和多肽设备业务至少有一个能跑出规模。
这三个条件目前都不在公司的控制范围内。历史上,蓝帆医疗、康拓医疗等企业的案例已经很清楚地显示,单一产品依赖度过高、第二曲线拓展延期,是高端耗材上市企业国产替代叙事落空的最高发风险点。
百迈科的国产替代逻辑成立,但还远未到确定性阶段。 它今天拿到的是一张入场券,不是一张保票。