傲拓科技IPO过会:市占率不足4%,毛利率为何是同行两倍?

你可能会以为,一家做工业控制器的公司,毛利率要是比同行高出快一倍,一定是手里捏着什么独家专利、或者在哪个细分市场里搞成了事实垄断。
但傲拓科技的故事完全不是这样。2026年9月7日,这家公司刚刚通过科创板IPO上市委审议,招股书里2025年主营业务毛利率高达75.64%,核心产品中大型PLC的毛利率更是连续多年稳在80%以上。而同期,同行业可比公司的毛利率均值只有30.98%,连它的一半都不到。
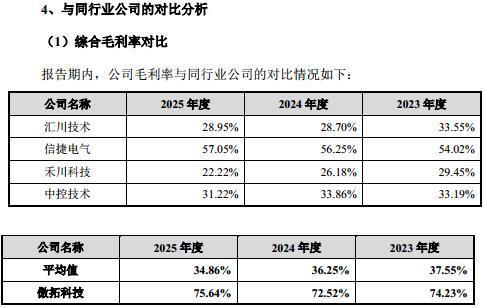
傲拓科技招股书内同行业公司毛利率对比页面
另一边,它的中大型PLC在国内市场的占有率还不到4%,客户里甚至有好几家注册资金仅100万或500万、员工人数为零的小公司。一个市占率极低、客户结构有些奇怪的选手,凭什么把产品卖出了几乎是行业两倍的毛利?
答案不在垄断或者独家订单里。高毛利的根基,是它主动把自己装进了一个客户对价格不敏感的赛道,并且这个赛道里的东西,本来就不是按成本来计价的。
中大型PLC毛利突破80%,靠的是“结构集中”而非薄利多销
先看它的生意到底是怎么做的。傲拓科技的产品线主要分三块:中大型PLC、小型PLC和远程测控终端。但2023年到2025年,小型PLC和远程测控终端的收入占比在持续萎缩,而中大型PLC的收入占比从70.59%一路冲到了84.67%——2025年贡献了接近2.69亿元的收入。
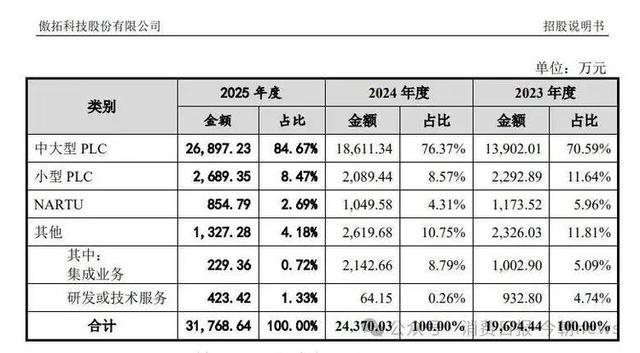
傲拓科技招股书披露的分业务收入构成表格
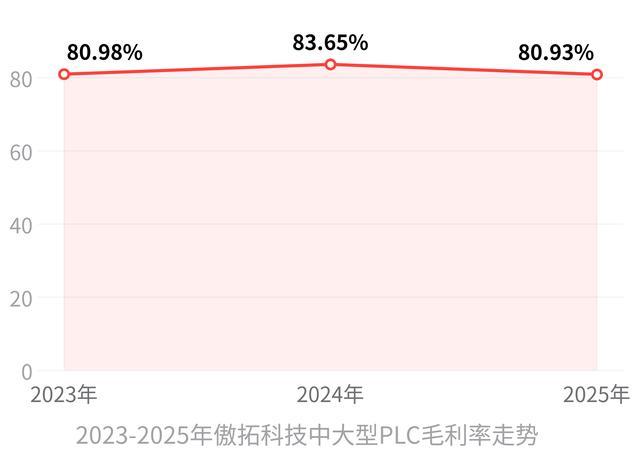
与之对应,中大型PLC这个业务本身的毛利结构就很高:2023到2025年,毛利率分别是80.98%、83.65%、80.93%。
也就是说,这不是一家什么都卖的综合型工控公司。它的整体高毛利,本质上是由一个越来越集中的业务结构拉出来的。公司整体营收从2023年的1.97亿元涨到2025年的3.18亿元,同期净利润也从0.53亿元翻到了1.18亿元。
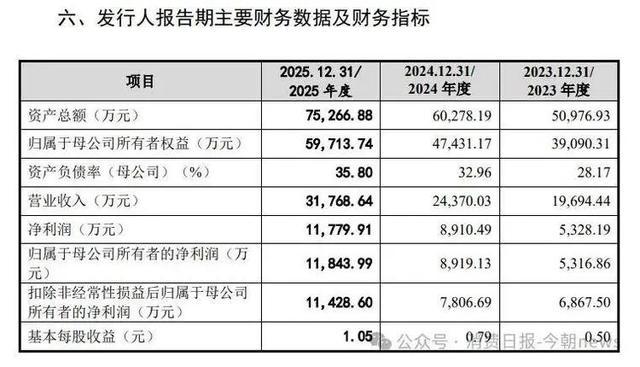
傲拓科技报告期核心财务指标汇总页面
当一家公司超过八成的收入都来自一个毛利超80%的业务时,账面上的整体毛利数字自然会被拉到远离行业均线的位置。这不是什么秘密公式,只是一个业务聚焦带来的数学结果。
定价对标西门子,但客户偏偏不着急砍价
那问题来了:凭什么能卖这么贵?
傲拓科技在招股书和交易所问询回复里的解释很直接:它的产品定价参照的是西门子等国际品牌的体系。这听起来有些反常——一家市占率不到4%的本土厂商,凭什么敢对标外资品牌定价?答案藏在它选的客户群体里。
公司的主要客户集中在水利水电、国防、船舶等领域。这些领域有一个共同特征:PLC在整个工控系统里的成本占比极小。按照公司披露的数据,PLC作为控制层部件,在整个大系统投资中的价值量占比通常只有10%到15%。驱动层、执行层、传感层的设备才是成本大头。
对于一套动辄上亿的水利枢纽控制系统或者一条地铁线路而言,PLC的那点花费在整个预算结构里几乎可以忽略不计。客户不是不想省钱,是这笔钱在整个项目里太不起眼,砍价的优先级根本排不到它头上。
更关键的是,这类客户优先考量的是供应链自主可控。用傲拓科技自己的话说,在国产替代的政策驱动下,客户对供应链自主可控的诉求优先于成本考量。它的NJ系列产品元器件国产化率最高可以达到100%。
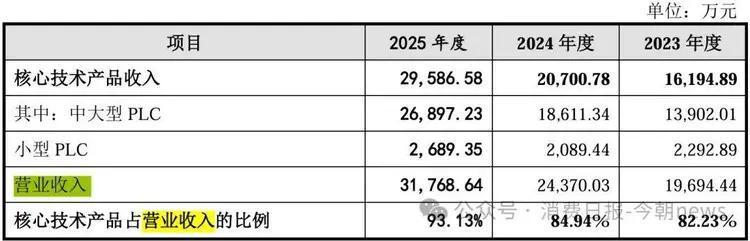
傲拓科技核心技术产品收入占比统计表格
对于一个不能用“断供”来赌的项目来说,与其为了省几十万去砍PLC的价,不如把精力放在保证系统不出问题上。这个逻辑决定了它面对的客户本身就是低价格敏感型的,高溢价不是靠销售话术卖出来的,是客户选择的结果。
同行的同类产品毛利不到60%,这不是全行业的普遍特征
另一个需要澄清的误区是:把75%的毛利率当成中大型PLC赛道的普遍特征。实际情况恰恰相反。
在监管问询阶段,傲拓科技选取了禾川科技作为可比对象。禾川科技在上市审核阶段披露过中大型PLC的细分毛利率数据:2019到2021年,其中型PLC的毛利率分别是48.65%、48.20%、29.25%,大型PLC的毛利率也只有29.94%、59.17%、48.76%。即使是最高的一年,也没有突破60%。
信捷电气的可编程控制器业务近三年毛利率在从54%爬升到57%。汇川技术的工业自动化与数字化业务最近一年的毛利率是40.1%。
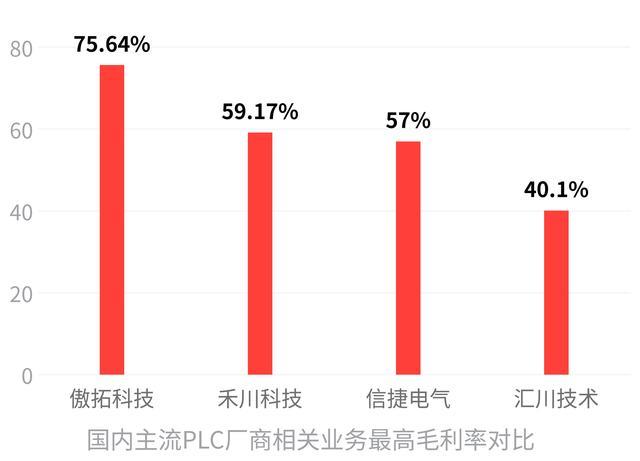
80%以上的持续高毛利,在目前国内公开能查到的中大型PLC厂商数据里,只有傲拓科技一家。这不是行业的结构性红利,而是一个特定厂商选择了特定客户群之后拿到的阶段性溢价。
还有就是几种流传较广但站不住脚的说法。有人说它高毛利率靠政府补贴支撑,但公司2023年和2025年扣非净利润占归母净利润比例超过90%(2024年约为87.5%),政府补助在毛利结构里占比几乎可以忽略。
也有人说它靠低研发投入省出了高毛利——2025年公司研发费用只有0.33亿元,在同行可比公司里确实是最低的,但没有公开数据能证明“省研发费”是它毛利率超出同行一倍以上的直接原因。
市场垄断、独家订单这类说法更没有事实依据,一家市占率不到4%的公司谈垄断,逻辑上就不成立。
高毛利是真实的,但也是阶段性的
把这套逻辑摊开看一遍之后,结论其实很清楚:傲拓科技的75.64%主营业务毛利率,不是靠造假或者会计手段做出来的,而是它主动把自己装进了一个天然就对价格不敏感的客户池子里。
在国防、船舶、水利水电这些领域,PLC占系统总成本的比例太低,客户不愿意在这个环节花时间砍价,再加上国产替代的政策优先级,让它可以参照外资品牌定价。当公司收入进一步向中大型PLC集中时,整体毛利数字就被拉到了一个远高于行业均线的位置。
但反过来,这个高毛利的定价逻辑能持续多久,取决于两件事:它所选的客户群,是否长期愿意为“自主可控”单独买单;以及当更多本土厂商具备同等技术能力之后,这个赛道里还会不会只有它一家能享受这样的定价空间。
从禾川科技的历史数据来看,这个赛道的毛利区间本身就能从接近60%跌到不到30%——竞争一旦打开,空间是可以变化的。
目前,傲拓科技已经提交注册,距离正式登陆科创板只差最后一步。它的高毛利率是它商业模式的结果,而不是原因。比这个数字本身更值得关注的,是它能不能在越来越多的本土对手追上来之前,把市占率从不足4%的生态位拉到一个更安全的位置上。
高毛利的故事能讲多久,取决于它选的客户群还愿意为“国产”二字单独买单多久,也取决于它的技术壁垒,能不能跑在竞争加速的前面。