
纳真科技卖公司赚3.53亿,扣非净利率仅6.2%,估值还能撑吗?

8.73亿净利润,乍一看是光模块赛道上又一匹狂奔的黑马。但拆开这8.73亿看一眼,里面的3.53亿靠的是卖公司,不是卖光模块。
纳真科技2025年把那家合营企业一出手,一次性套现3.53亿元,这笔钱直接占了全年净利润的40%。把这笔非经常性收益剔除,主业真实的盈利能力立刻缩水——扣非后净利率只有6.2%。
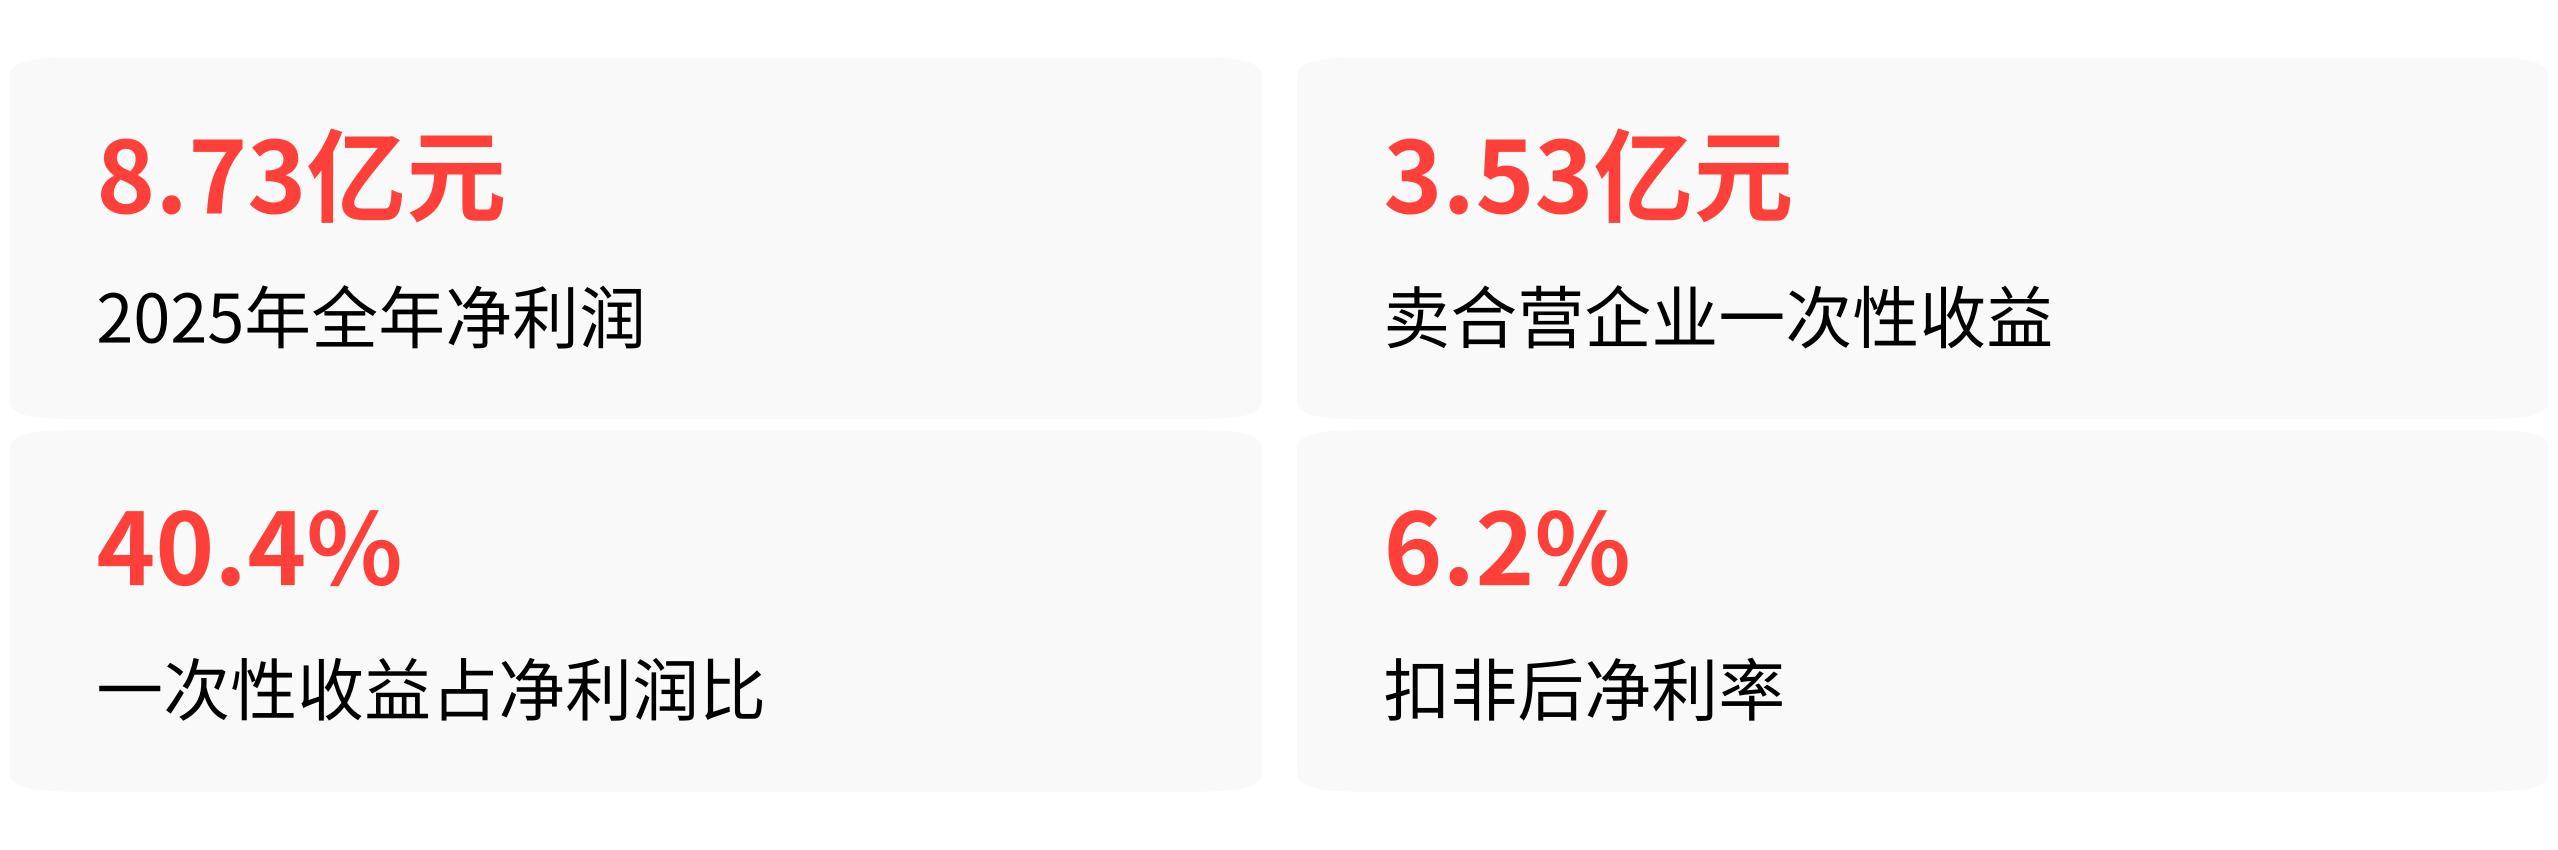
一个踩着AI算力风口、要上港股讲光模块故事的公司,主业利润率跟一家普通制造厂差不多,这个故事要怎么往下讲。
卖公司的利润,遮住了什么
2025年对纳真科技是个关键年份。营收从上一年的50.87亿飙到83.55亿,净利润更是从不到9000万暴涨到8.73亿,增幅接近9倍。数字拿出来,哪个投资人不得多看两眼。
但这9倍的利润增长,靠的并不全是光模块卖得好。
2025年1月,纳真科技把旗下合营企业青岛光互连的全部股权卖给了独立第三方青岛高实,代价7亿元。这笔交易直接产生了3.53亿元的一次性收益,占全年净利润的40.4%。卖完公司,钱入账,利润表好看了。
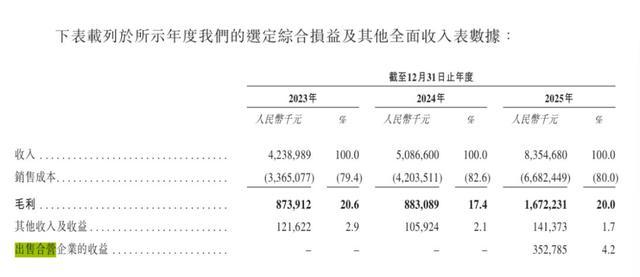
招股书列示的出售合营企业相关收益数据
可这种好,明年不会再有了。合营企业只能卖一次。
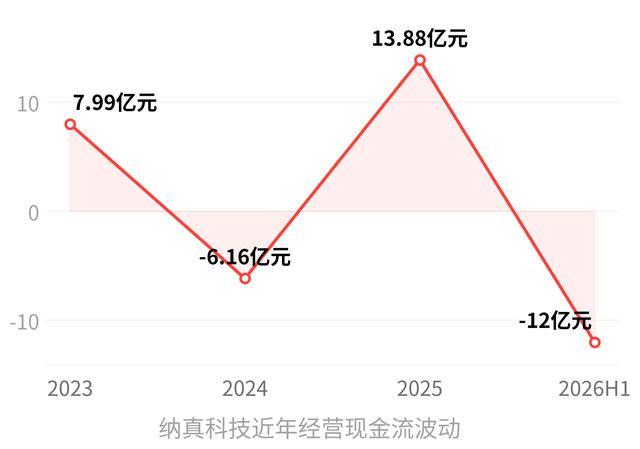
再看经营现金流,更能说明主业真实的造血能力。2023年净流入7.99亿,2024年转负到流出6.16亿,2025年又回到净流入13.88亿,到2026年上半年再次大幅净流出超12亿。这种剧烈波动跟公司解释的"存货备货增加、应收账款占用资金"有关——卖出去的东西,钱还没收回来。
就在现金流紧张的情况下,2023到2025年,公司累计分红4.34亿元。一边是IPO募资用途里写着要补充营运资金,一边是上市前先把利润分掉。分红的钱从哪儿来?卖合营企业的钱占了大头。
被宣传成壁垒的光芯片,还在亏
纳真科技在招股书里讲的核心故事,是"全球少数同时拥有光模块和光芯片研发及量产能力的企业",这套垂直整合逻辑在光模块行业确实稀缺。中际旭创、新易盛都在向这个方向布局,谁先搞定谁就有成本结构的优势。
但翻开财务数据,纳真科技的光芯片业务不是接近盈利,是离盈利还有很远。
2024年,光芯片业务毛利率-157.4%,毛损3745万元;2025年毛利率-121%,毛损3501万元。也就是说,这条产线每生产100元产品,就要倒亏120元。原因是收入规模太小,根本覆盖不了设备折旧、人工这些固定成本。
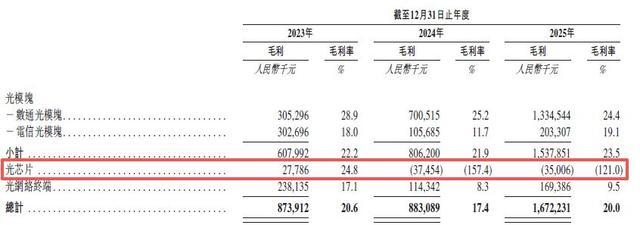
招股书披露的光芯片业务毛利亏损数据
更值得注意的是,2025年光芯片对外销售收入仅2893万元,占总营收的比例是0.3%。一个被包装成"核心壁垒"的业务,对外卖出去不到三千万,还没有为公司带来正向利润。
转机出现在2026年上半年。受益于75mW CW-DFB激光器芯片的大规模出货,光芯片毛利率转正至40.7%。但这是不是意味着这个业务终于能赚钱了,目前还只能看后续表现。产线刚跑通,折旧和研发成本还在,需要一个完整的年度才能验证盈利的持续性。
关联交易和客户集中度,两重依赖
纳真科技身上的海信烙印不只是股权。海信集团持有纳真科技48.61%的股份,同时扮演着供应商、客户的双重角色。2023年到2025年,纳真科技向海信集团采购的金额占其总采购额的6.9%、5.9%、3.3%。海信集团的全资子公司还为纳真科技提供代工服务。
更关键的是"重叠客户"。那些既是供应商又是客户的实体,2023年和2025年贡献了纳真科技接近一半的收入——分别为50.6%和49.3%。这近半的营收,来自跟你既买又卖的合作伙伴。
另一重依赖是客户集中度。前五大客户的收入占比从2023年的55.8%逐年攀升到2026年上半年的71.8%,第一大客户占比21%。一个客户停了订单,五分之一收入受影响。
海外市场是更大的缺口。纳真科技的海外收入占比仅约30%,而中际旭创和新易盛的这个数字在80%到95%。北美四大云厂商是光模块最大的买家,纳真科技在这条供应链上多数还处于送样验证或小批量阶段,没拿到核心供应商的位置。
108亿估值,能撑住吗
去年7月,厦门国资委用3.3亿投资拿到了纳真科技3.06%的股份,对应的投后估值是107.84亿元。这个数字就是现在108亿估值这条线。
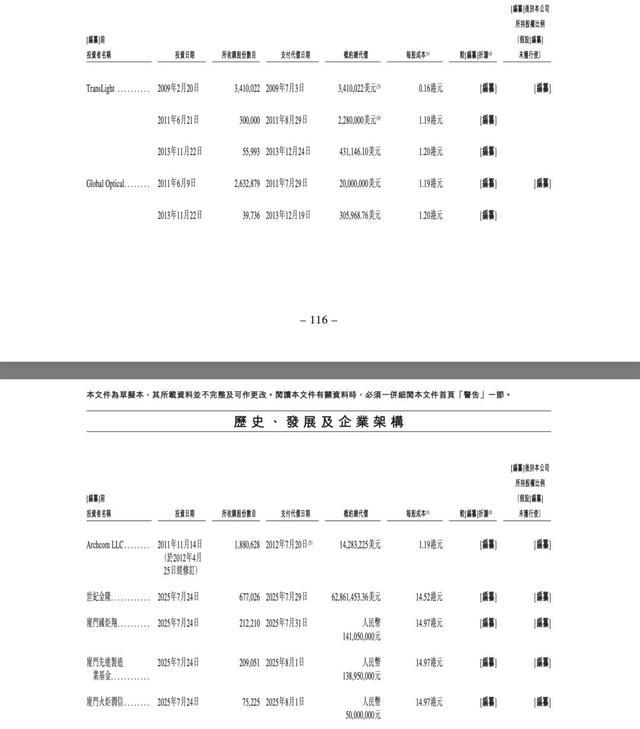
招股书披露的外部投资者入股明细信息
如果把卖合营企业的3.53亿一次性收益从2025年利润里剥掉,主业净利大概5.2亿。按108亿估值算,市盈率约21倍。而光模块行业头部企业中际旭创的估值中枢在50到80倍之间,不过人家有46%的毛利率、全球23%的市场份额、深度绑定的北美客户。
纳真科技只有4%的全球市场份额和20%左右的毛利率,还处在第二梯队。估值折扣是应该的。但21倍PE能不能让投资者买单,要看他们相不相信这个故事的后半段。
从同类先例看,今年6月在港股上市的海光芯正提供了一个参照。这家公司上市首日涨了44.7%,但一个多月后破发跌到81港元,后来因为纳入港股通和1.6T订单排期,9月初几个交易日又涨到195港元。这种坐过山车式的走势,是赛道情绪和盈利质量分歧拉扯的结果。
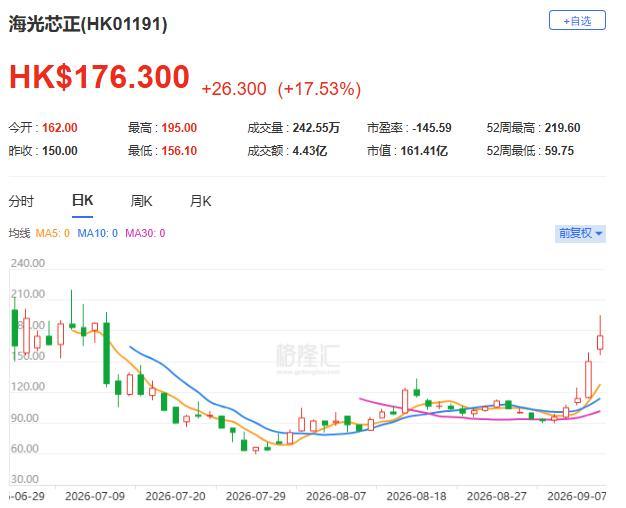
海光芯正上市后股价大幅波动的行情截图
纳真科技也面临同样的拉扯——高景气赛道让股价容易在上市初期冲高,但没有持续稳定的主业盈利,涨幅很难守住。
厦门那个光芯片基地是另一个变量。这个聚焦高端激光器芯片的生产基地预计2027年投产。如果届时1.6T、3.2T产品订单如期放量、客户认证顺利通过,折旧和收入可以同步释放,公司估值能找到向上的动力。
但如果研发不及预期或者需求没起来,新基地一投产就得背上大额折旧,光芯片业务刚从亏损爬出来,很可能又被重新拖下水。
纳真科技赚的钱,大头不是来自光模块,是来自卖公司。它讲的故事,核心壁垒说的不是占营收超79%的光模块业务,而是对外销售不到1%的光芯片自研能力。
市场愿意为一个全球市占率4%、毛利率20%、扣非净利率6.2%的公司,给出多高的长期估值,最终还是得看它能不能用主业赚来的数字,把那个3.53亿的缺口补上。