博睿康NEO拿证并开出首张处方:脑机接口商业化能否跑通?

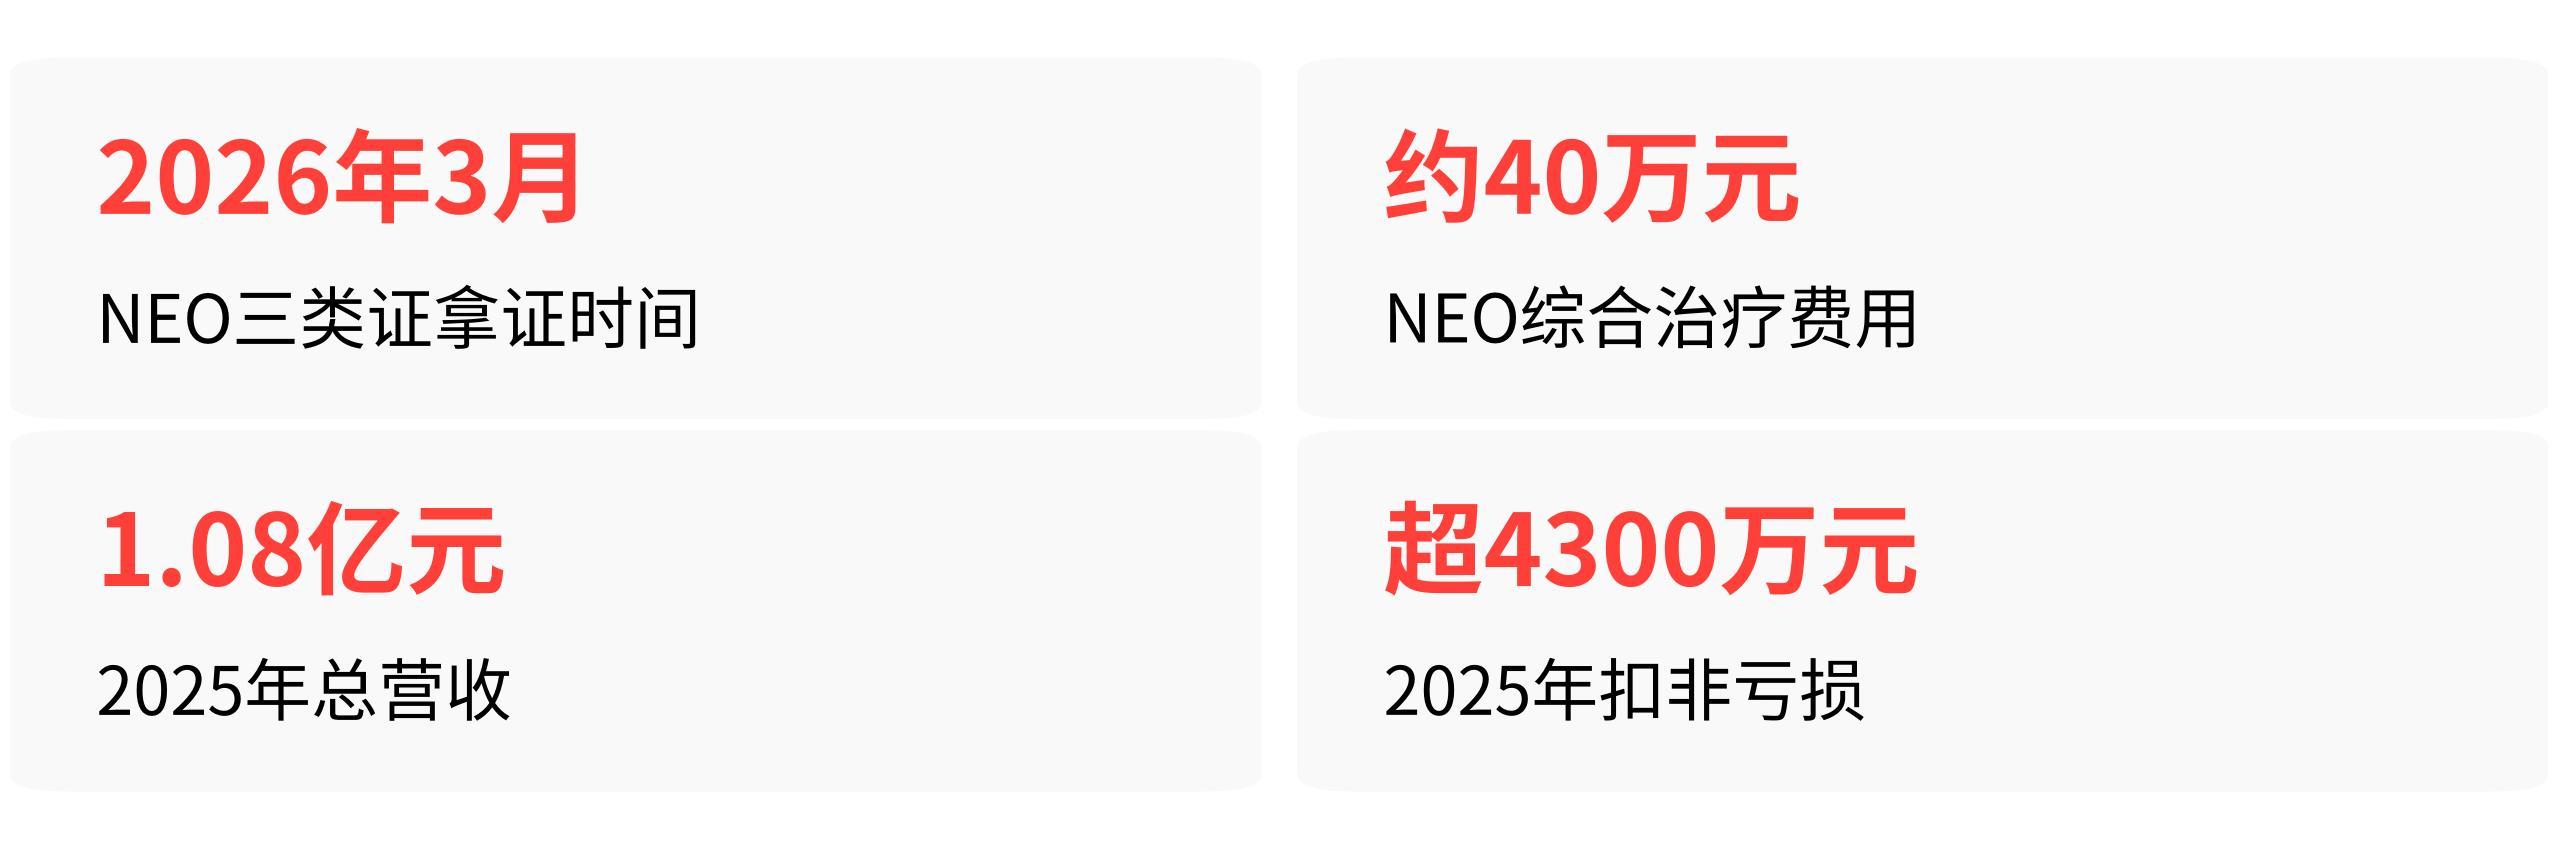
今年上半年,国内脑机接口赛道的融资总额就超过了44亿元,比去年全年还要高一倍多。2026年3月,全球首款获批上市的侵入式脑机接口医疗器械——博睿康的NEO系统拿到了国家三类证;7月,它在华山医院完成了全球首例商业化植入,并开出了首张临床处方。
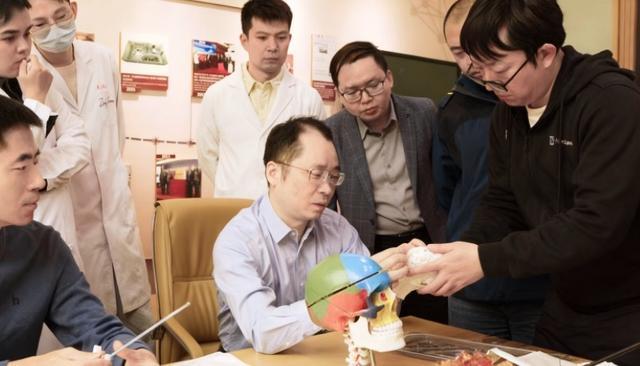
医疗团队围绕颅脑解剖模型开展技术研讨
这意味着,这个赛道从“科研能不能行”正式进入了“商业化能不能跑通”的阶段。
目前行业的基本盘是:合规路通了、临床门开了、支付框架搭起来了,但大规模放量还没开始。如果要在脑子里画一张2026年的赛道地图,以下几类玩家是绕不开的。
博睿康,先发卡位者的时间差
博睿康是国内侵入式脑机接口康复赛道最早拿到三类证的企业,这个时间差带来的优势是实打实的。
NEO系统在2026年3月拿证后,产品可以合法上市销售;7月在复旦大学附属华山医院完成全球首例商业化植入、同步开出首张临床处方,产业从临床试验正式进入民用临床应用阶段;并已开通医保编码,目前综合治疗费用约40万元。
6月,博睿康的科创板IPO申请获上交所受理,2025年营收1.08亿元,是国内首家申报IPO的侵入式脑机接口康复企业。不过需要指出的是,目前这些收入全部来自传统的非侵入式脑电图机产品,NEO系统尚未贡献营收,2025年扣非亏损仍超4300万元。商业化刚刚起步,盈利还早。
术理创新,非侵入式的商业化领跑者
术理创新走的是非侵入式路线。2026年1月和2月连续完成两轮数亿元融资,6月完成股份制改造,9月4日办理上市辅导备案,正式启动科创板IPO,是非侵入式脑机接口康复赛道中冲刺科创板上市的代表性企业之一。
在落地端,术理创新的产品已中标多家三甲医院采购项目,包括2026年4月以247.8万元中标西安医学院第一附属医院脑机接口智能外骨骼系统项目。
非侵入式设备不需要开颅手术,落地门槛低、商业化验证快,这条路线的价值在于“能不能卖出去”,术理创新是目前最接近给出答案的一个。
脑虎科技、智冉医疗、北脑一号,还在闯临床关
博睿康拿证后,后面的追赶者还在临床试验阶段。
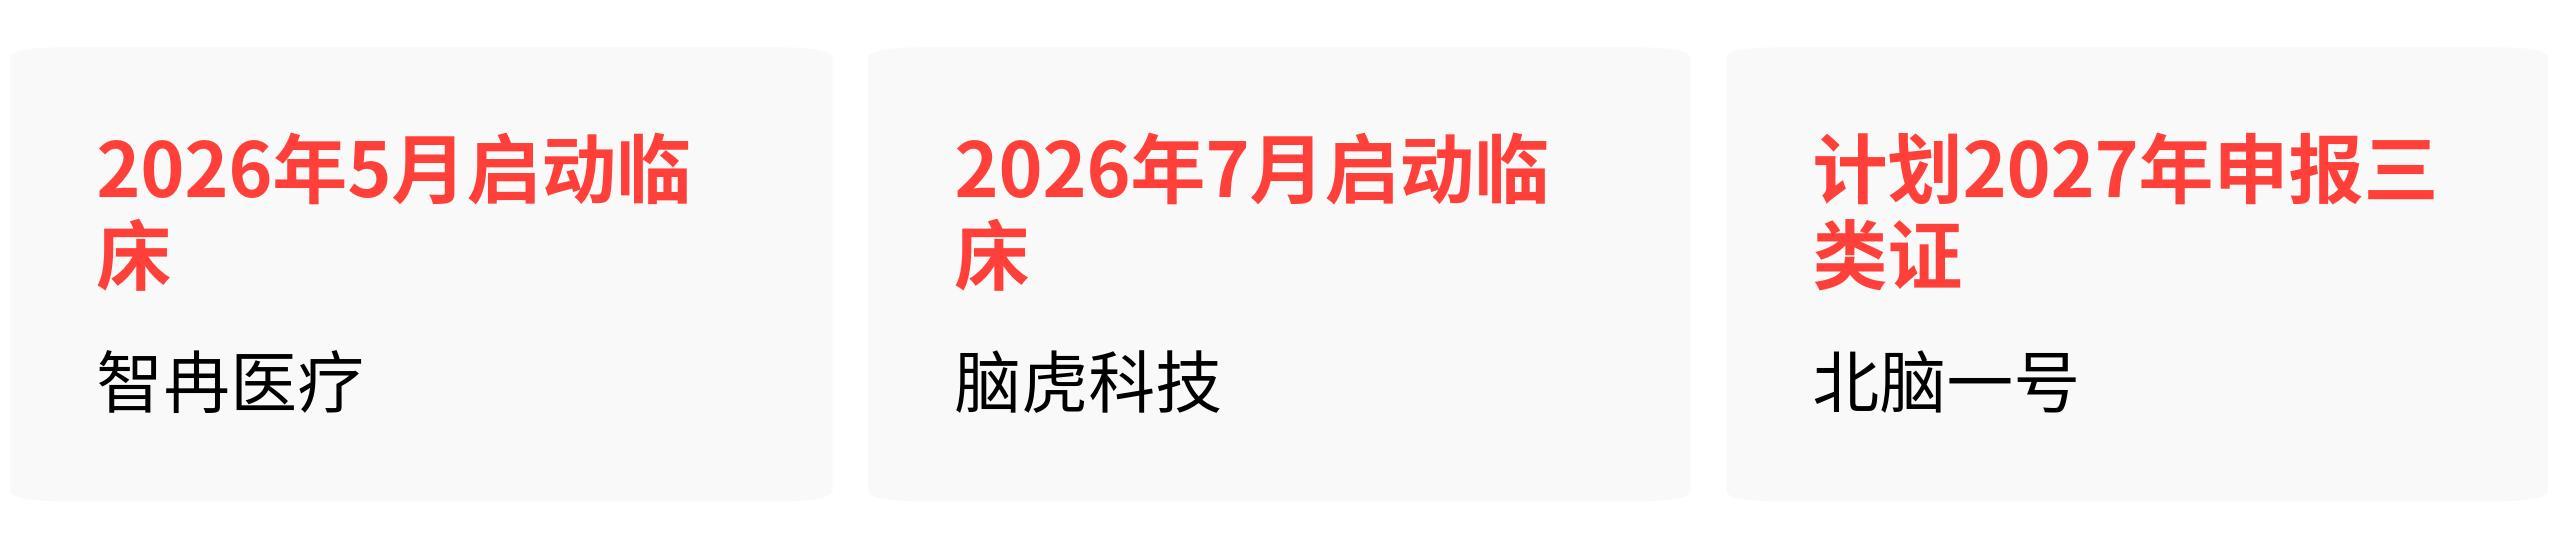
脑虎科技的全植入式脑机接口系统于2026年7月进入国家药监局创新医疗器械特别审查程序,同月在华山医院启动注册临床试验;智冉医疗的超百通道侵入式系统于2026年5月在天坛医院启动临床试验;北京脑科学与类脑研究所的“北脑一号”已完成全部36例脊髓损伤患者入组,计划2027年申报三类证,有患者植入后实现了支具辅助下独立行走。
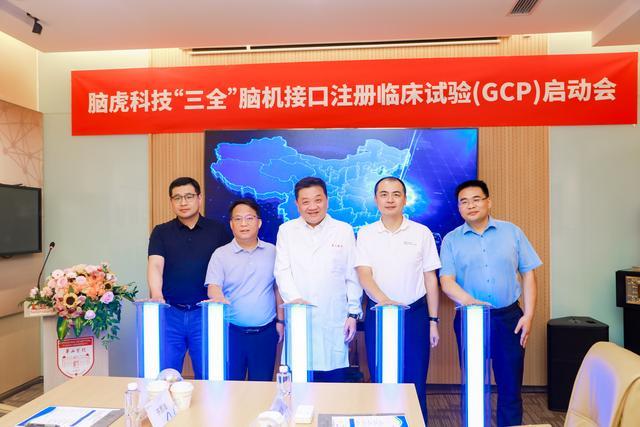
脑虎科技脑机接口注册临床试验启动仪式现场
佳量脑科学、山海医疗,各自切走一块细分的“刚需场景”
还有一些企业没有直接切入运动康复主战场,但在更细分的功能神经外科或神经调控领域跑出了产品闭环。
佳量脑科学近12个月连续完成C轮和D轮两轮融资,累计获批4张三类医疗器械注册证,产品覆盖颅内深部电极采集、难治性癫痫激光消融等环节,后续将推进脊髓损伤康复相关产品的临床转化。
山海医疗则聚焦功能神经外科术中场景,一年内拿到两张三类证,“明瞳”设备和“刺激记录电极”形成配套方案,打破了海外产品在这块领域的垄断。
医保支付端,框架搭好了,报销还没到“全覆盖”
在医保支付方面,2025年国家医保局已单独立项“侵入式脑机接口置入/取出”“非侵入式脑机接口适配费”等价格项目,全国20余个省份出台了收费细则,侵入式置入费区间6000-6600元/次。
上海市更率先将博睿康植入式脑机接口耗材纳入医保医用耗材目录,“沪惠保”也将脑机接口住院自费材料纳入保障,保额最高15万元。
但需要注意,目前落地的只是手术服务费用,植入设备整体尚未纳入全国统筹医保报销。即使是医疗端,脑机接口的大规模报销仍需时间。
阶段判断:船刚离港,还没到拼刺刀的时候
当前赛道处于商业化起步早期,2026年7月首例商业化植入和首张处方是一个明确的“起跑信号”。
在未来3到5年,随着合规门槛抬高、临床数据积累,没有核心技术壁垒、仅靠概念套估值的尾部企业,大概率会因为融不到钱而被淘汰。目前还没有看到企业大规模退出或关停康复管线,但这恰恰是行业最早期、洗牌还没开始的信号。