
上市仅5天就破发,天博智能当初凭什么定62.65元?

天博智能上市最反直觉的地方,不在于它的股价,而在于它凭什么定在62.65元。
一家营收不到20亿、年利润3.5亿的山东汽配厂,发行市盈率21.43倍,上市首日还一度大涨33%。但翻完它的招股书和审核问询记录之后,这个定价逻辑就变得清晰了——机构的估值模型盯住的是两个关键词:市占率第一,和客户全覆盖。
但这两个词里埋着的东西,远比表面看起来复杂。
调温器国内第一、全球第三,这是一个真实的壁垒
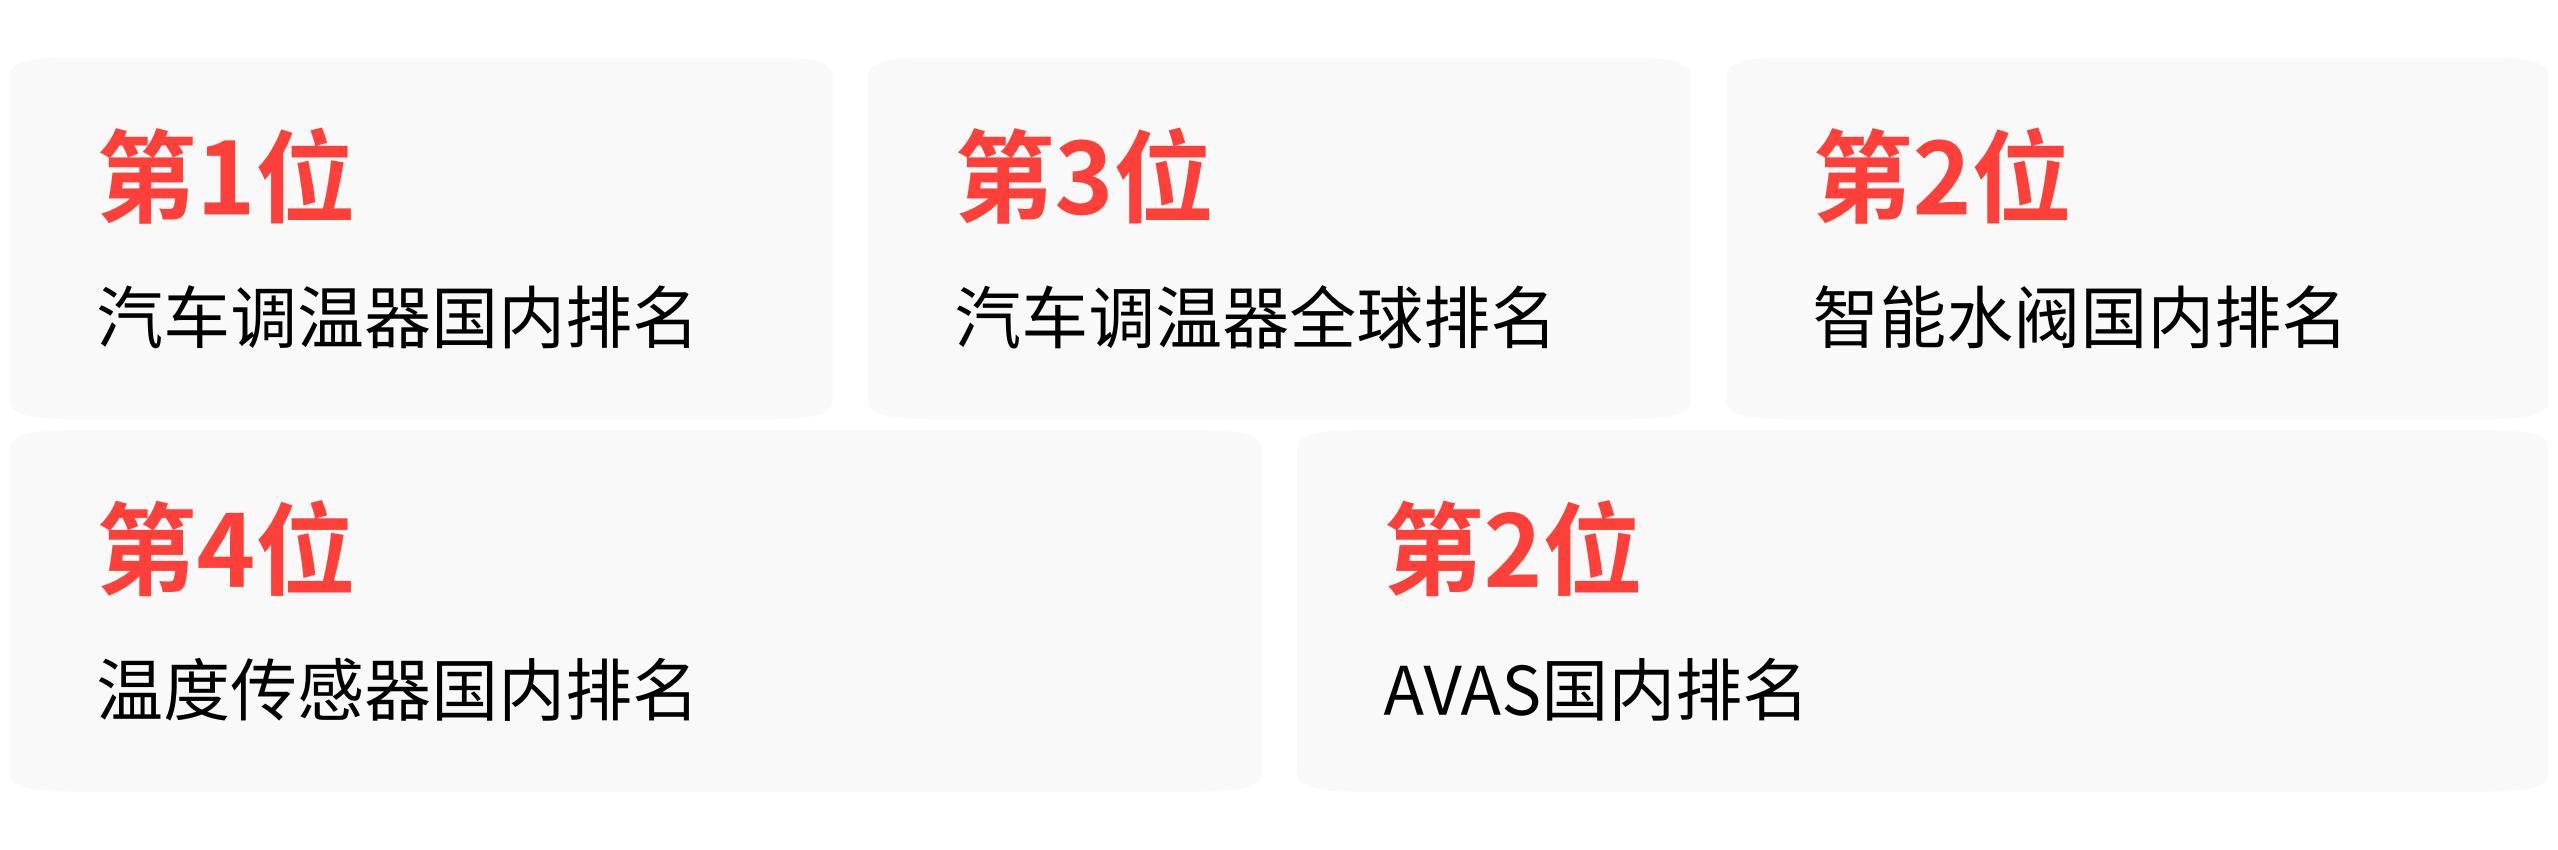
天博智能的前身是曲阜汽车配件厂,做汽车调温器起家。到2024年,它的汽车调温器收入位列国内第一、全球第三,智能水阀国内第二,温度传感器国内第四,AVAS(电动汽车低速提示音)国内第二。
这个排名的含金量在两点。
第一,它卖的是必须经过长期验证才能进供应链的产品。汽车零部件不是标准件,供应商要经历客户开发、产品验证、量产多个环节。天博的实验室拿到了CNAS认证,同时被大众、通用、福特、比亚迪等20多家头部主机厂认可,通过的实验项目超过1800项。
这意味着它不仅能做产品,还能在客户新车型立项阶段就参与进去,这不是随便一家小厂烧钱就能替代的能力。
第二,它是多项行业标准和国家标准的起草单位——蜡式调温器、汽车用温度传感器等4项行业标准,AVAS等3项国家标准。在汽车零部件行业,参与制定标准本身就是护城河的一部分,后续入局的竞争者要按照你的技术路线来做产品。
从财务上看,这个基本盘是结实的。2023年至2025年,营收从12.70亿元增长到19.61亿元,温控类产品贡献了其中近六成收入——2025年温控类收入11.59亿元,占主营业务收入的59.72%。
客户覆盖国内十大车企,这是机构给高定价的核心筹码
天博智能的客户覆盖面,在招股说明书里写得非常直白:2025年中国汽车销量前十位的车企集团,全部是它的当期客户。比亚迪、上汽、吉利、长安、奇瑞、东风、广汽、长城……基本上国内哪个品牌卖得好,天博就供应哪个。
而且它的销售模式几乎全是直销,2025年直销收入占主营业务收入接近95%。这意味着它不是通过层层经销商卖配件,而是直接和主机厂绑定,每款新车从立项到量产,它的产品就嵌进去了。
机构估值的时候,看的不是当下赚多少钱,而是这种客户结构能不能持续带来增长。从2023年到2025年,营收从12.7亿涨到19.61亿,温控类从7.23亿涨到11.59亿,传感类从2.72亿涨到4.09亿——这条增长曲线是实实在在的。
再加上它还在往新能源和储能方向拓展:智能水阀用于新能源汽车热管理,温度传感器匹配三电系统的高精度测温需求;还拿到了阳光电源的储能温控阀组订单,定制了集成式八通水阀。机构在定价模型里给这部分第二增长曲线一定溢价,逻辑上说得通。
但机构定价时选择性忽略了三件事
上市前,上交所的审核问询函已经把一些问题摆到了桌面上。天博智能这三年累计现金分红5.94亿元,占同期净利润的75.58%。
其中最扎眼的是2023年——当年归母净利润只有1.12亿元,但现金分红高达5.57亿元,是净利润的近5倍。分红的大头是一笔4.2亿元的专项分红,用来帮股东承接体外纳芯微的股权,被媒体直接质疑为“掏空核心资产”。
一边大手笔把钱分掉,一边IPO募资20.57亿元。虽然公司申辩说分红比例没有超过监管80%的红线,但这个节奏本身就说明,实控人吕新民、吕亚玮父子在上市前已经拿走了大部分经营积累——他们合计控制公司95.57%的表决权,近6亿分红绝大部分进了父子腰包。
还有更现实的麻烦:第一大客户比亚迪,2025年对天博智能水阀的订单同比下跌了92.91%。原因是比亚迪把智能水阀纳入了自研清单,大幅减少外采。而天博智能到目前为止,没有找到同等体量的新客户来填补这个缺口。
这直接拖累了2026年一季度的业绩:营收同比下降6.42%,扣非净利润同比下滑14.42%。上市前夕业绩转向,机构的定价模型没有充分反映这种客户集中度风险。
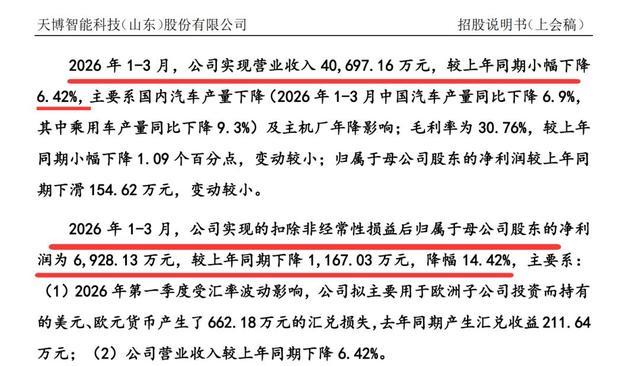
天博智能招股书2026年一季度业绩披露页
回头看,天博智能2023至2025年的研发费用率只有4.26%、3.98%、4.06%,始终低于5%的行业均值。和同行三花智控比起来差距悬殊——三花智控2025年汽车零部件业务收入超110亿元,同期天博智能总营收才19.61亿元。
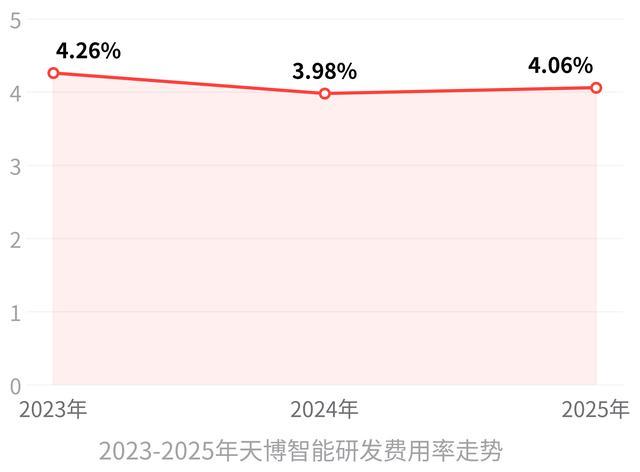
体量差五倍,研发投入比例还更低,技术壁垒其实没有机构定价暗示的那么强。
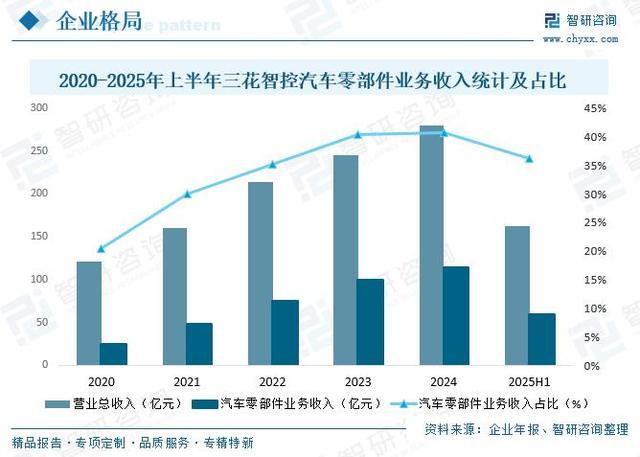
三花智控近年汽车零部件业务收入统计
62.65元的发行价,买的是它在调温器领域的市场地位和十大车企客户关系,但这份定价没有给高分红、大客户流失和内控瑕疵打任何折扣。 市场在用脚投票告诉机构:你给的定价里,安全垫太薄了。