
纬创资通贡献三成营收近半应收,鸿富诚如何化解大客户风险?

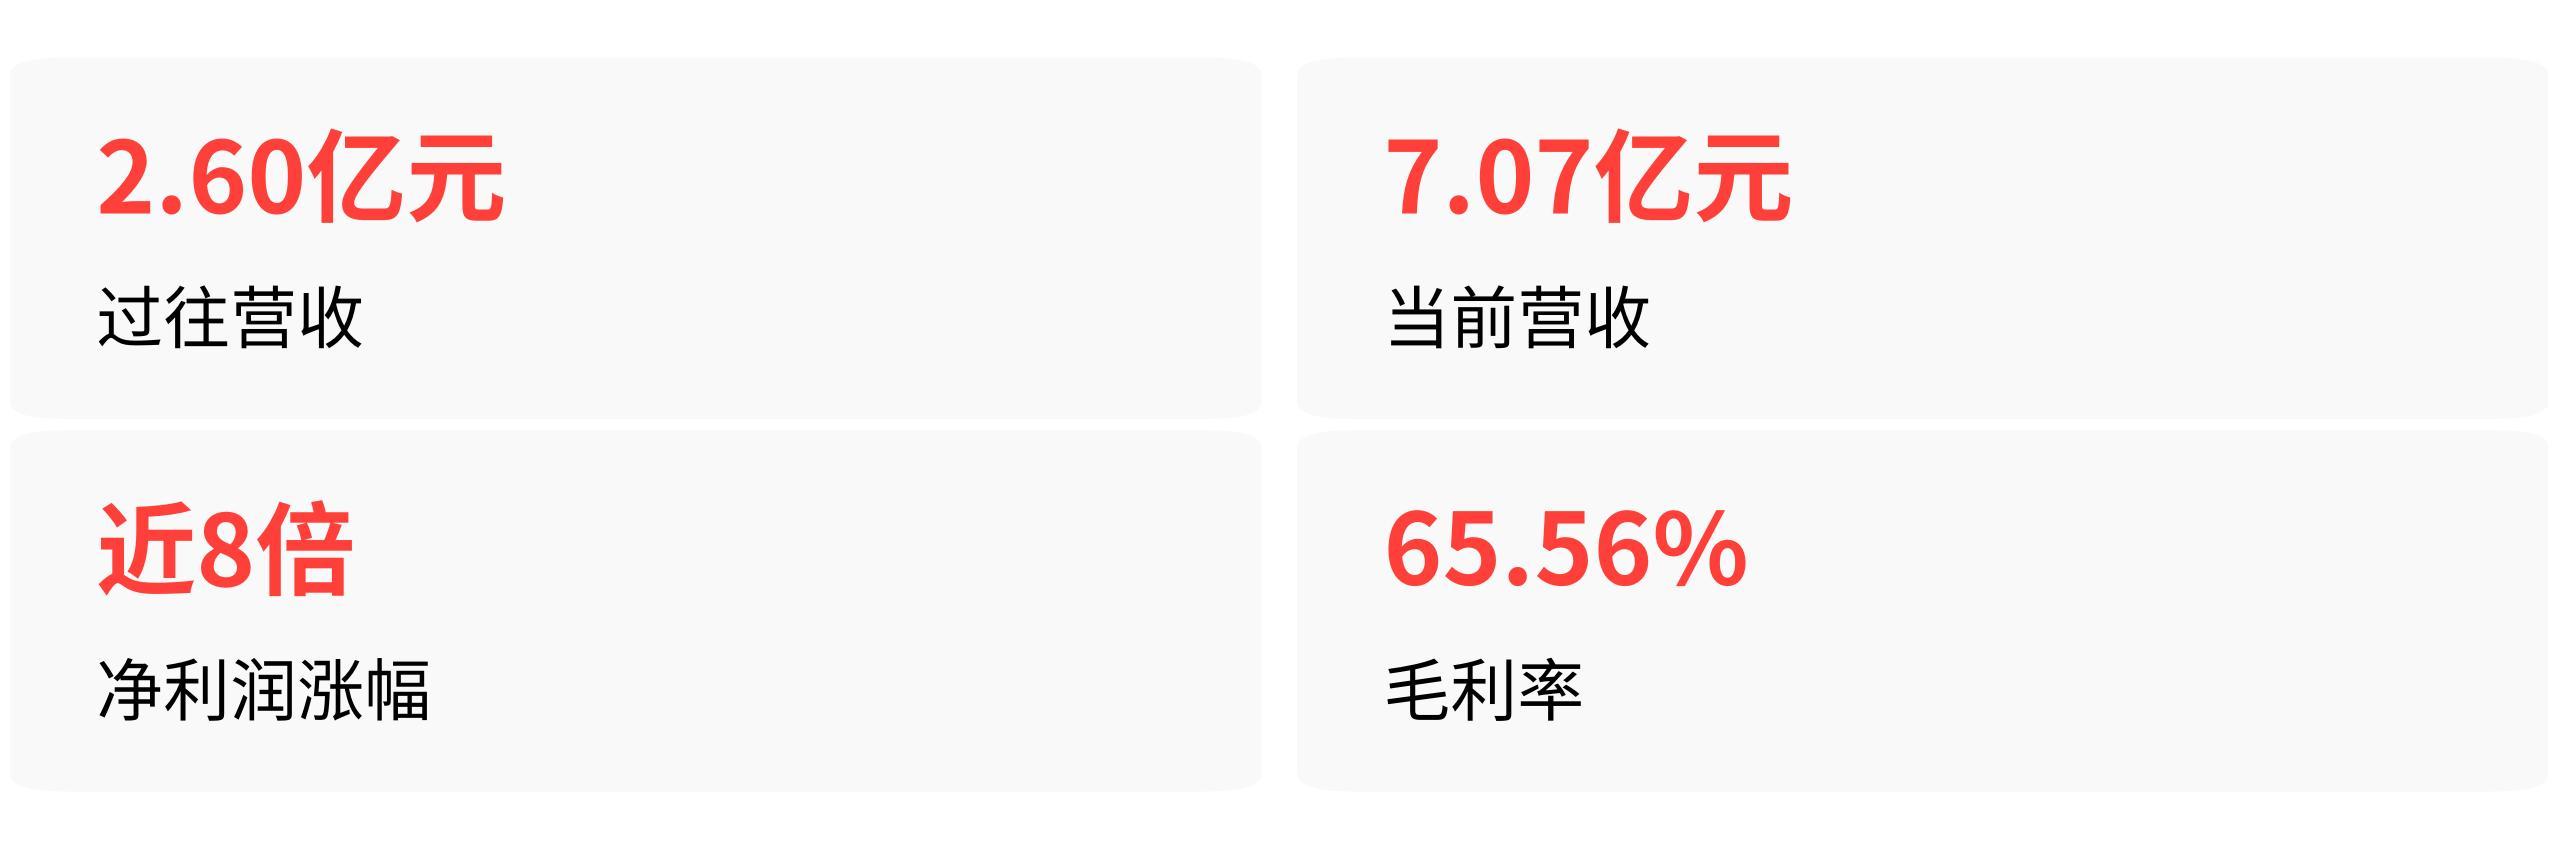
鸿富诚的招股书,算法给你推的第一张截图大概率是业绩增长曲线——营收从2.60亿冲到7.07亿,净利润翻了快八倍,毛利率65.56%,一副AI散热龙头的派头。
但如果把前五大客户的收入占比拉出来,故事就变味了:2025年这家公司超过三分之二的收入攥在五家客户手里,而三年前这个比例还不到44%。
最大的那颗雷,不是鸿海精密
外界因为“苹果代工之王”的名号,天然会把注意力放在鸿海精密身上。但真正让鸿富诚的集中度曲线在2025年陡峭起来的,是纬创资通。2024年纬创资通对鸿富诚的采购额还只有2385万元,2025年直接跳到2.17亿元,一家客户就拿走了当期营收的30.73%。
同期,被市场反复提及的关联方B公司(与鸿海精密存在业务关联,但公开材料未确认其为鸿海精密主体)虽然仍是第三大客户,营收占比反而从17.55%降到了10.38%。
也就是说,推动前五大客户占比从48%直冲66.70%的核心驱动力,来自纬创资通的突然放量——它一家客户单年贡献的增量,比鸿富诚2024年全年营收的一半还多。
这意味着一个相当脆弱的局面:鸿富诚2025年114%的营收增速、278%的净利润增速,有很大一部分是绑在纬创资通这一家代工厂的采购节奏上。
保荐书的风险提示写得很直接——若核心客户受到国际或地区贸易环境影响、行业景气度下降、或出现同类竞品,导致下达的订单数量或价格下降,公司的业绩稳定性将受到直接冲击。
不止是提单量,集中度风险已经从三个方向露出迹象
第一层风险在应收账款上。 2025年末鸿富诚应收账款余额3.21亿元,同比增长138%,而纬创资通一家就占了其中的44.98%。公司2026年上半年的审阅报告进一步显示,截至6月末,纬创资通股份有限公司的应收账款和合同资产余额占合计数的比例仍高达26.70%。
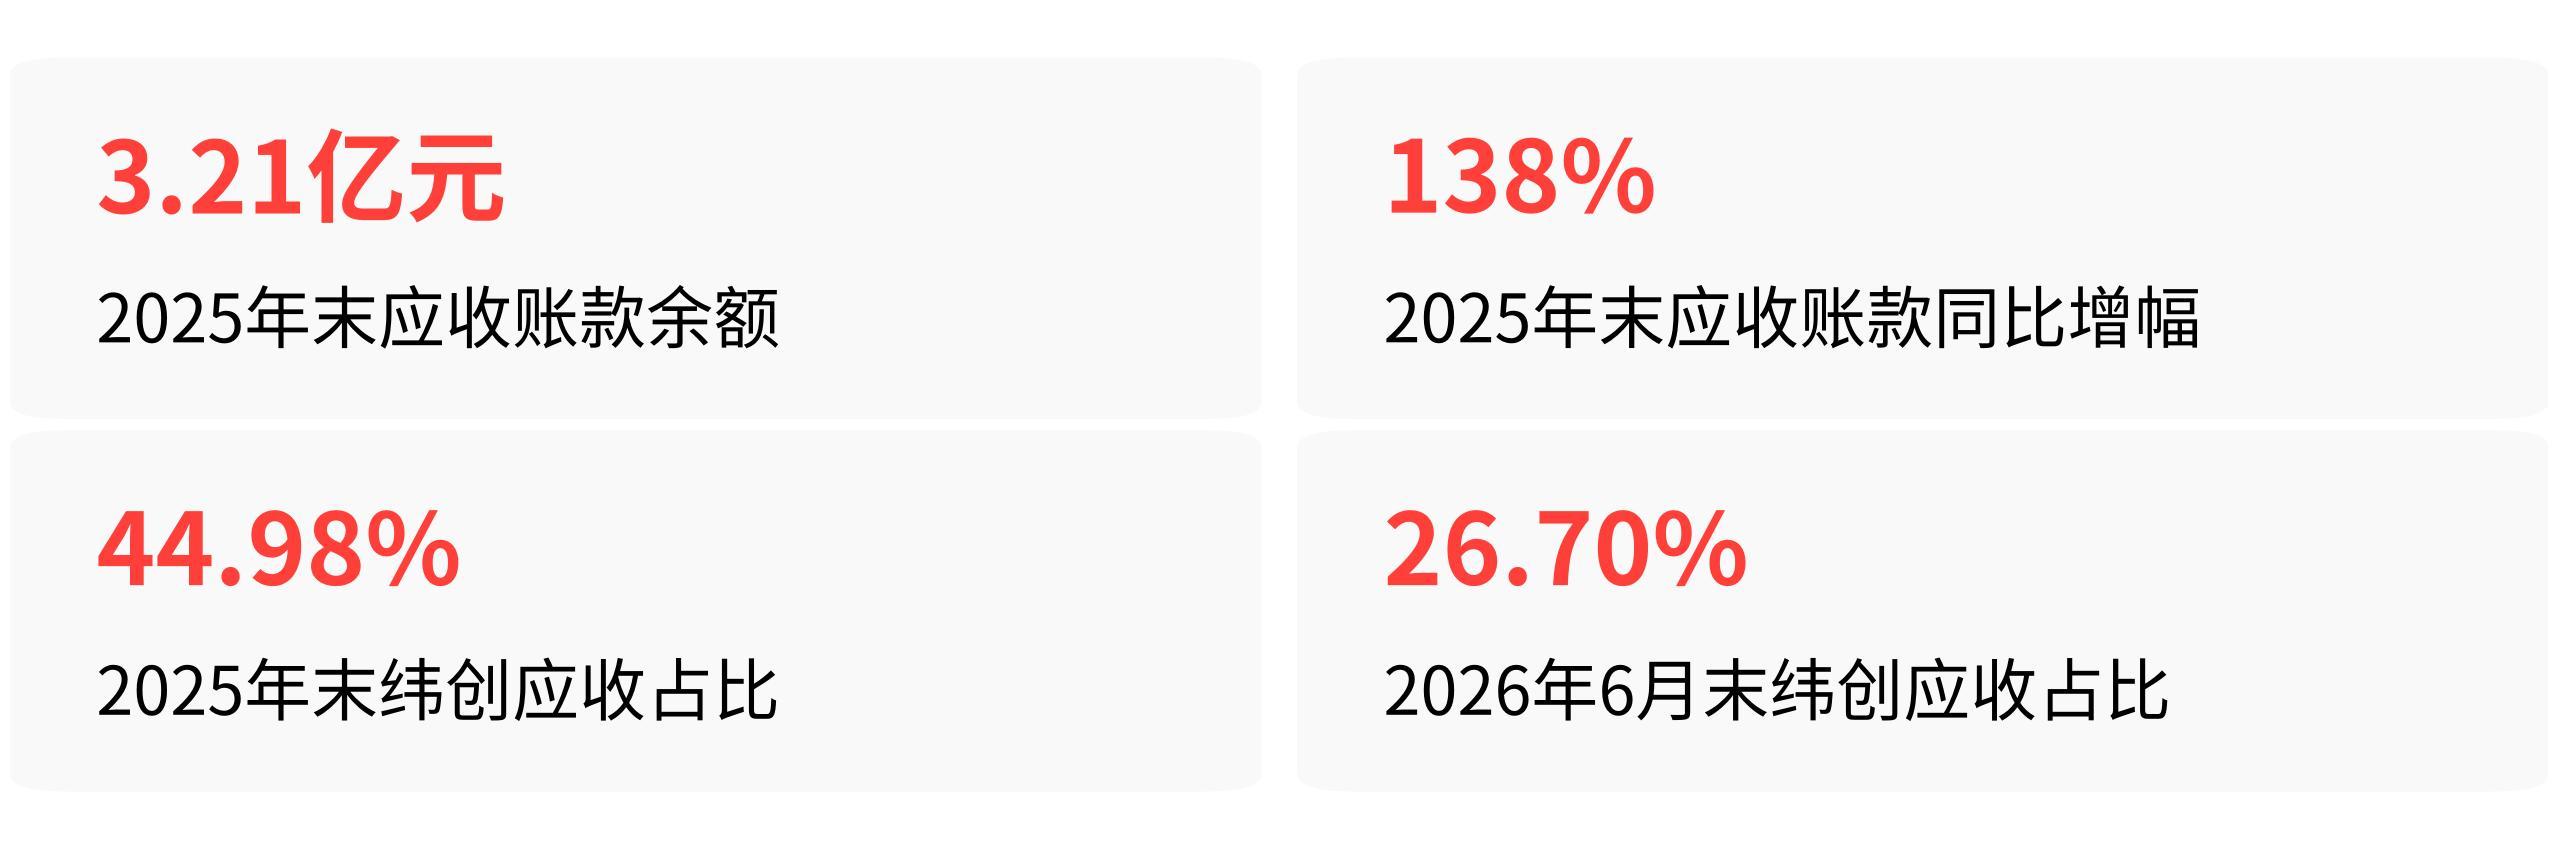
收入和回款高度集中在同一客户身上——这意味着不仅业绩波动受制于人,连经营性现金流的节奏也要看这位大客户的付款安排。2025年公司销售收现率从上一年的95%骤降到78%,每实现100元收入,当期收回的现金比去年少了17元,根源就在这里。
第二层风险在采购模式的转移上。 保荐书明确指出,随着供应链逐步成熟稳定,部分核心终端客户的采购模式正在从直接下单转为通过代工厂直接采购。
这个转变对鸿富诚的影响是结构性的——原本分散在不同终端客户的需求,会在代工厂环节重新聚合,客户名单的长度不会变长,集中度反而可能进一步上升。
当前两大代工厂纬创资通和鸿海精密相关主体合计已贡献超过41%的营收,一旦代工厂集采成为主流模式,这个比例的抬升几乎是确定的。
第三层风险在市场上有现成的前车之鉴。 热管理同行中石科技长期依赖北美单一大客户,该客户收入贡献占比超过60%,结果客户议价能力增强直接压低了毛利率——从2024年的32%下滑到近期的30%。
机制并不复杂:当供应商的产能围绕你的需求运转,采购谈判的天平天然倾向买方。鸿富诚目前65.56%的高毛利率,是建立在金属碳基复合材料和石墨烯导热垫片持续放量的基础上——一旦下游客户提出降价要求,或者竞争对手切入供应链,这个毛利水平是撑不住的。
国泰海通证券的IPO专题报告已将其列为风险提示项。
集中度会不会自我修复?难
鸿富诚近六成收入来自数据中心领域,下游是AI芯片这个目前最景气的赛道。但景气是把双刃剑——芯片企业的核心诉求是保证供应、控制成本,越是在需求爆发期,越倾向于把订单集中在少数经过验证的供应商手里。
这恰恰是鸿富诚当前集中度快速上升的根本逻辑,不是管理层的客户策略出了问题,而是行业属性决定了短期内难以分散。
申银万国的研报指出,公司同型号产品价格在生产周期内呈现下降态势,而HBM存储芯片短缺也可能制约AI芯片出货节奏,进而影响公司产品销售。如果行业景气度出现波动,或者核心芯片企业的采购节奏调整,纬创资通这条线上绑定的2.17亿营收将直接暴露在风险之下。
根据基于2025年公开数据的推导,若纬创资通订单流失三成,对鸿富诚的营收冲击约在9%量级、净利润冲击约在15%量级。
最终,鸿富诚的客户集中度问题不是一道判断题,而是一道结构题。它的热管理材料业务本质上是“量贩模式”——靠少数大客户的批量订单驱动增长,单个客户的体量越大、合作关系越深,越难在短期内培育出能替代其规模的第二梯队客户。增长最快的那根支柱,恰恰也是最脆弱的。
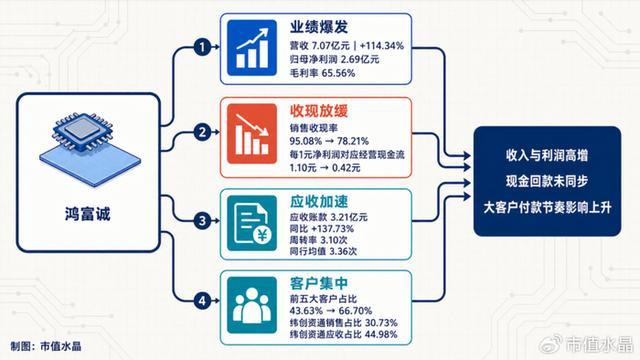
鸿富诚经营业绩及核心风险维度全景展示