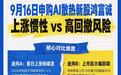
业绩两年增近7倍,但客户集中度66.7%,鸿富诚风险多大?

这件事的最终结果还没出来——鸿富诚的发行价、中签率这些关键参数,都还没公布。但它的风险轮廓已经相当清晰了。一只绑定AI散热赛道、年利润两年涨了近7倍的新股,破发概率确实不高;可如果你手里有这只票,上市后什么时候卖、要不要卖,比“会不会破发”更值得想清楚。
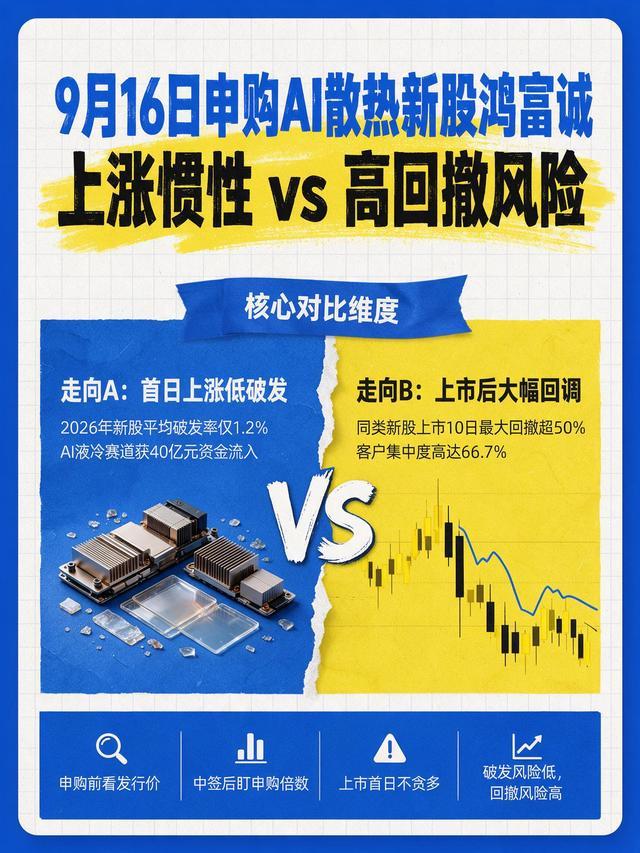
以下是两个关键走向的推演。
走向A:首日上涨,年内低破发率的惯性延续
这是当前概率更高的走向。直接支撑它的,是两个已经成立的硬条件。
第一,2026年A股打新的赚钱效应维持在高位。今年创业板新股首日平均涨幅达321.97%,年内整体破发率仅1.2%。8月至今上市的创业板新股——展芯股份、超纯应材、C贝特利——首日涨幅区间集中在200%到750%,没有一只破发。
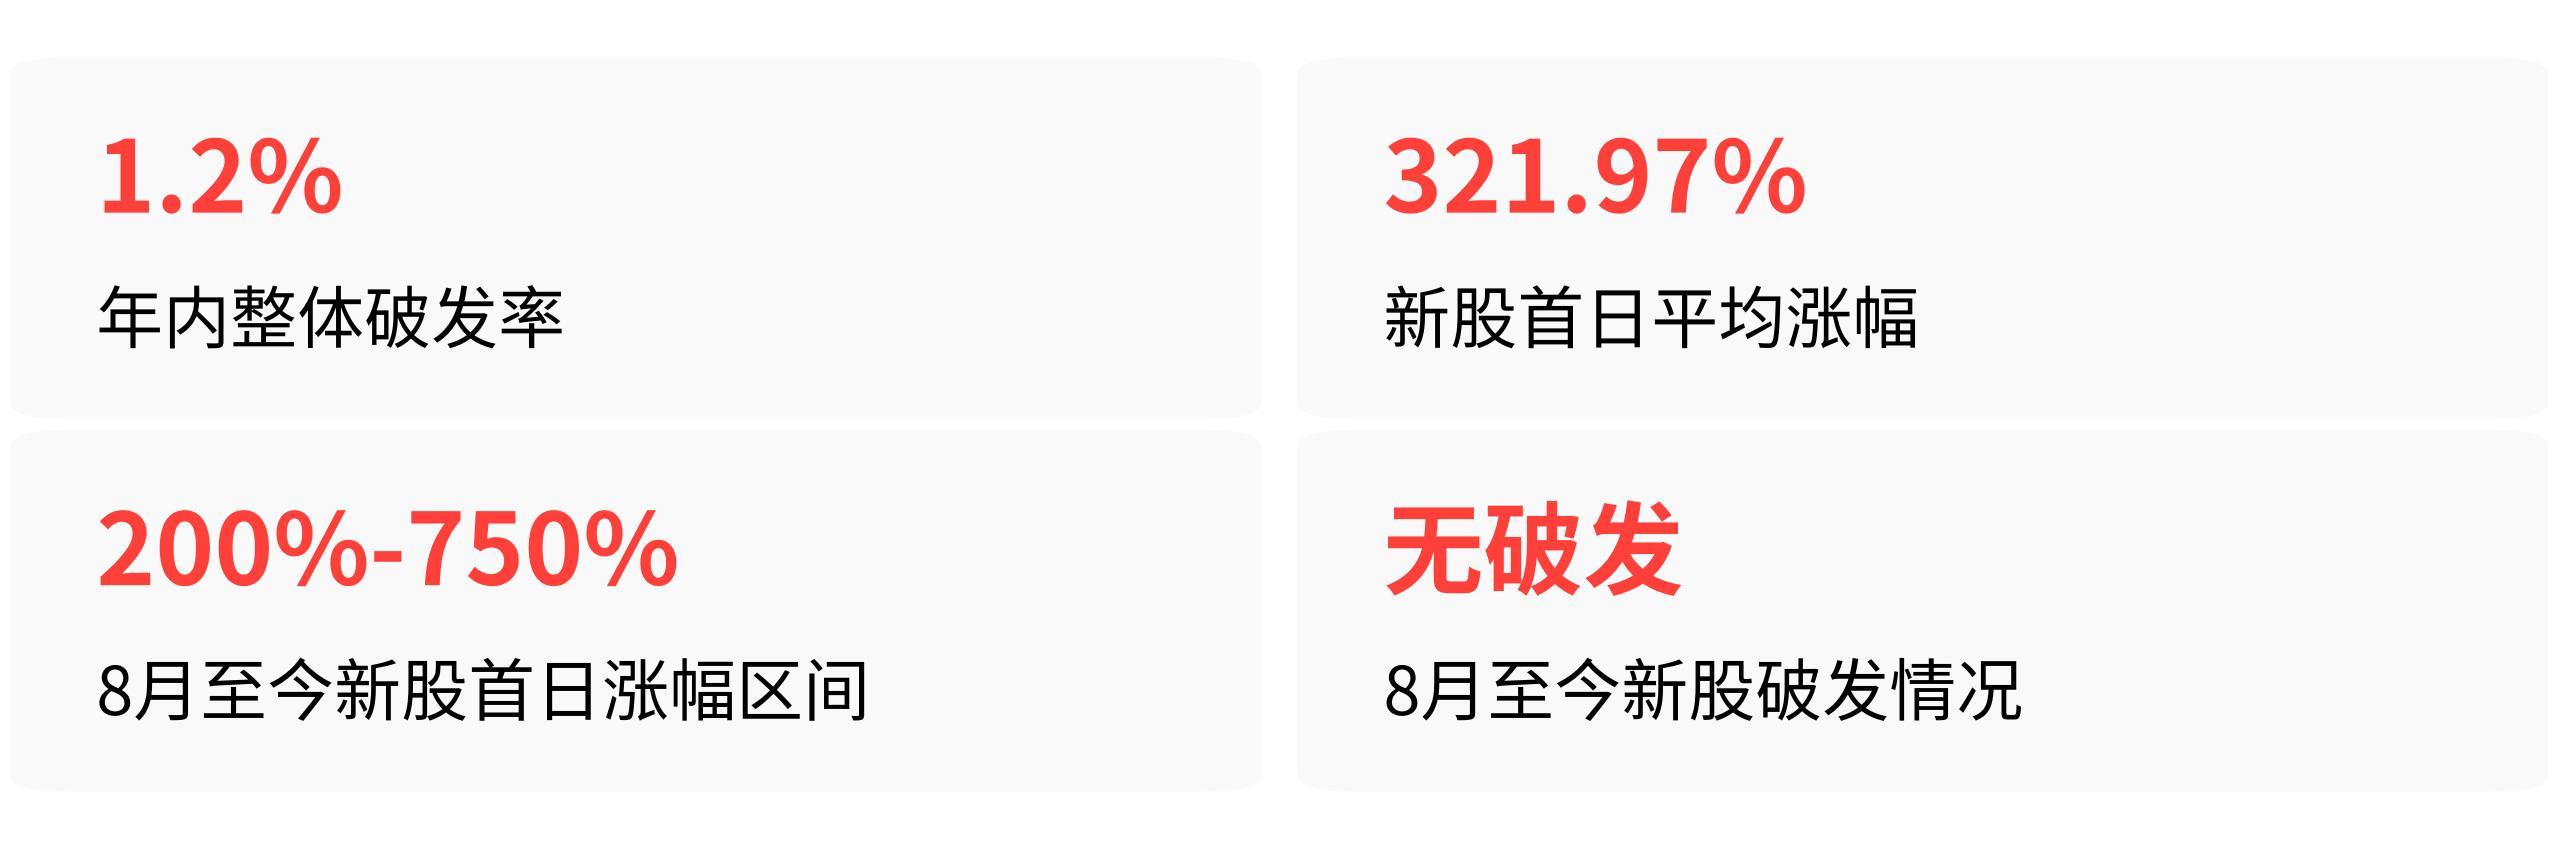
在这种资金惯性下,除非鸿富诚的定价出现极端偏差,否则首日破发的概率本身就被市场温度压得很低。
第二,AI散热赛道的情绪支撑是实打实的。液冷板块近两周获超40亿元主力资金净流入,多只标的创历史新高;政策端七部门联合发文明确支持液冷散热技术推广。
鸿富诚主营的导热界面材料,直接对口AI高功率芯片散热刚需——它的金属碳基复合材料2025年销售额从41万元飙到1.9亿元,是真实的订单兑现,不是讲故事。机构对这条赛道的定价共识已经形成,首日会有资金愿意接。
跟踪信号:9月16日申购、9月17日中签率公布后,优先看网上有效申购倍数。如果超过100倍,触发的回拨会让网上散户持仓比例上升,首日抛压会大一些,但不改变上涨方向。
真正危险的下限是50倍——如果网上申购倍数不足50倍,说明散户对这只票的追捧度已经降温到临界点,走向B的概率会明显抬升。
走向B:上市后回调幅度大于同期新股
这才是鸿富诚真正的风险点——问题不在破发,在上市之后的回落有多猛。
先例就摆在面前。宇树科技8月19日上市,发行市盈率219倍,首日最高涨超600%,然后10个交易日内较最高点回撤近50%。展芯股份8月7日上市,盘中最高涨454%,目前股价较上市最高点回撤约47%。
2026年上市的科技类新股中,约三分之二在上市后10个交易日内出现下跌,6只跌幅超30%,部分较高点回撤40%到60%。
这种模式的逻辑是:AI概念新股在首日把预期打满,估值一步到位,后面只剩回归。鸿富诚的情况比上面那些先例更脆弱的地方有两个。
第一个是估值水位更高。 行业均值才73.93倍,可比公司2025年平均PE已经到82.94倍,均值为101.19倍。2026年以来同类先例——超纯应材36倍、C贝特利27倍——发行市盈率都在30倍上下,鸿富诚如果发到80倍以上,意味着它在上市前就已经把预期涨完了。
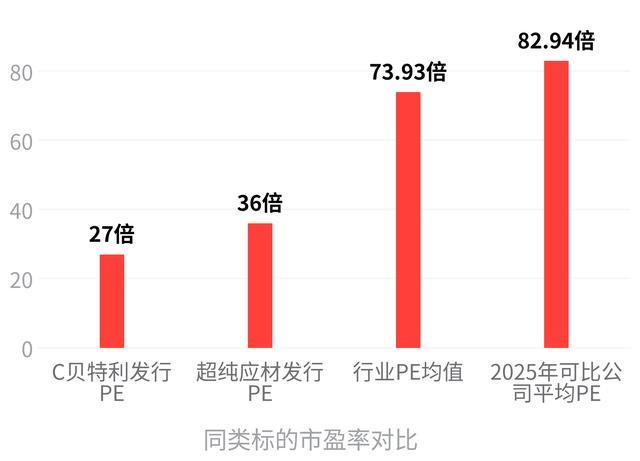
这种定价落差,不会体现为首日破发,但会让上市后3到10个交易日内的回调更有杀伤力。
第二个是66.7%的客户集中度,被AI订单的高波动放大。 2025年公司归母净利润从7147万涨到2.69亿,驱动力是一个明确但不稳定的引擎:HBM芯片出货节奏。
申万宏源的研报直接指出,HBM存储芯片短缺制约AI芯片出货、同型号产品在生产周期内持续降价,是业绩端双重压制风险。应收账款从1.3亿膨胀到3亿,占营收43%,一旦核心客户订单节奏变化,收入和回款会同步承压。
这种模式下,业绩增速从来不是平滑的——2025年276%的增长,公司自己都说“有一定特殊性”。
跟踪信号:得在9月15日《发行公告》出来后盯两个数字。一是最终发行市盈率——如果在73.93倍附近或低于它,走向B的概率降低;如果明显高于行业均值且接近或超出网下机构报价核心区间上限,估值回归的压力会直接摆在上市首日收盘之后。
二是2026年下半年的季报和业绩预告——公司2026年上半年归母净利润增速已从276%放缓到103%。如果再往下走一个台阶,这批按2025年峰值利润定价的筹码,会面临比较直接的修正。
两个走向都要看,但就当前已知条件来说,走向A(首日上涨)的概率更高,走向B(上市后回撤)几乎必然发生,只是时间问题和幅度问题。区别在于:如果发行市盈率被压在行业均值附近,回撤会被赛道情绪部分对冲;如果定价往上走,宇树科技的模式重演,不是什么小概率事件。