
凯达重工、鸿富诚、力勤资源打新,谁的收益弹性最大?

下周有三只新股同时进入申购窗口——北交所的凯达重工、创业板的鸿富诚、深市主板的力勤资源,分属轧钢耗材、AI芯片热管理、镍产业链三个完全不同的赛道。在当前A股连续180余只新股首日零破发的环境里,三只都能赚到钱是大概率事件,但能赚多少、谁弹性最大,差距相当大。
新股入市相关金融主题创意插画
直接说预判:打新收益弹性,鸿富诚 > 力勤资源 > 凯达重工。 下面按板块、业绩增速、赛道主题溢价三个维度拆开比,同一把尺子量三边。
板块流动性,决定了首日冲高的天花板在哪
一只新股上市首日能涨多少,板块本身的交投承接力是硬约束——没人接盘,凭你基本面再好也冲不上去。
先看历史基准。2026年6到8月的板块均值:创业板新股首日平均涨幅约361%,北交所约224%,沪深主板约182%。三个板块在统计区间内都是零破发,但涨幅天花板差了近一倍。
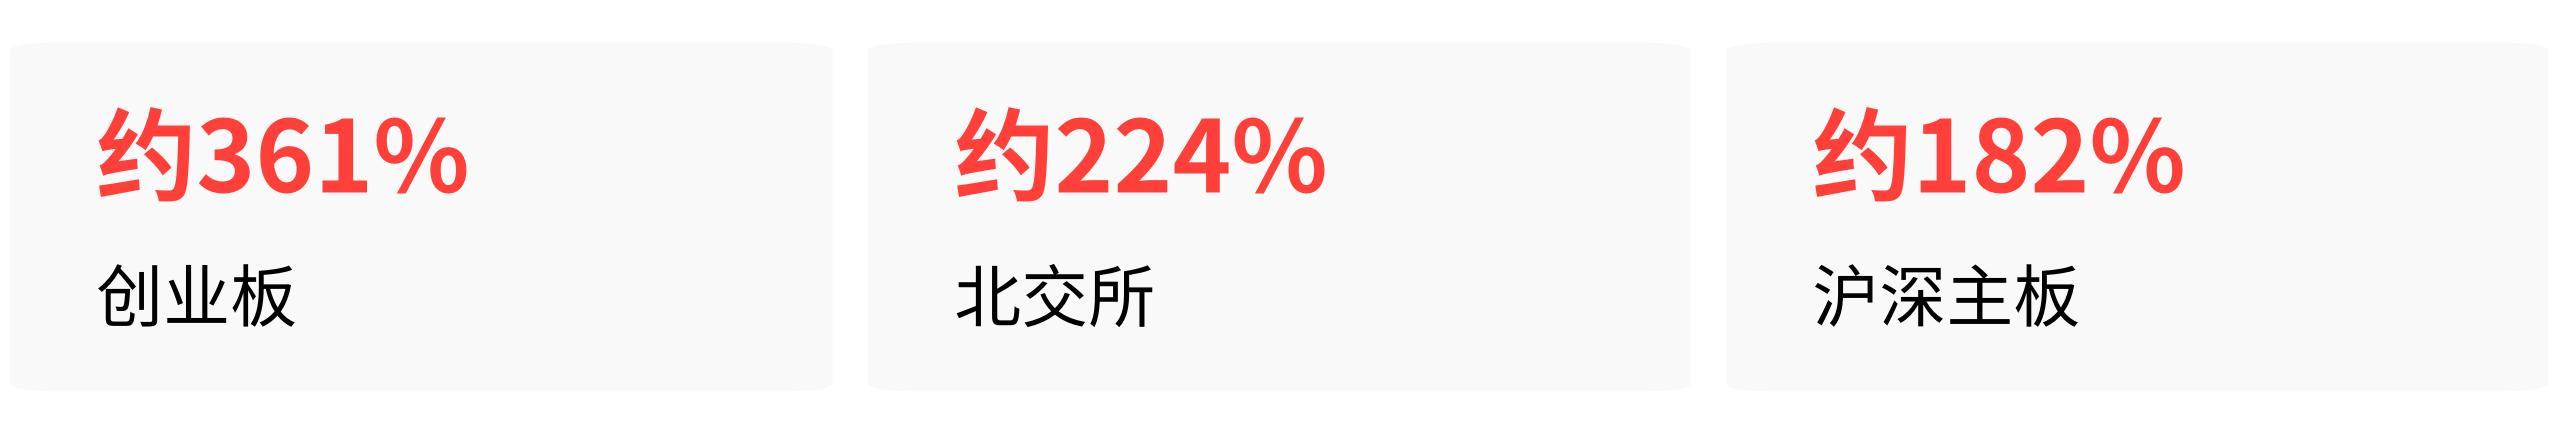
创业板机构交投最活跃,次新股承接力充足,这是鸿富诚的基本盘。
深市主板没有系统性的流动性瓶颈,且力勤资源本次发行1.73亿股,在沪深两市年内新股中发行规模排第九,意味着中签率相对更高,但反过来也意味着首日需要更多买盘才能把股价推上去,弹性受发行体量约束。
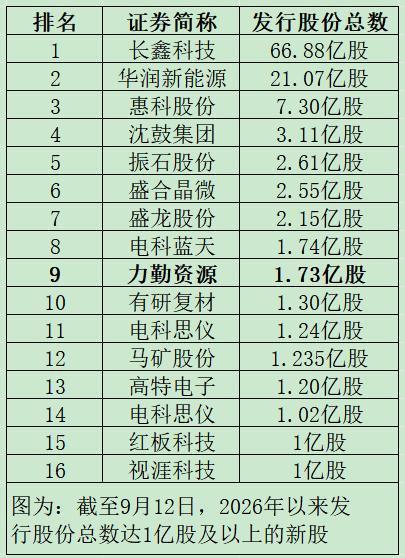
2026年以来过亿发行新股规模排名表
北交所今年扩容提速,年内上市企业数量已超前两年总和,持续供给分流存量资金,部分中小市值个股成交偏弱,凯达重工作为最低发行价新股虽有关注度加成,但板块整体的承接力上限就摆在那。
再看9月上旬的最新信号:该周6只新股整体首日平均涨幅已回落至107%,较6至8月的高点明显收敛。这意味着即便零破发的环境不变,三只新股的实际涨幅弹性都面临边际收敛的压力,鸿富诚的弹性优势是在收窄的基数上体现的,不是高水位上的惯性。
业绩增速,决定基本面有多大想象空间
如果说板块流动性是第一层筛子,那企业自身的业绩增速决定的是"故事能讲多大"。
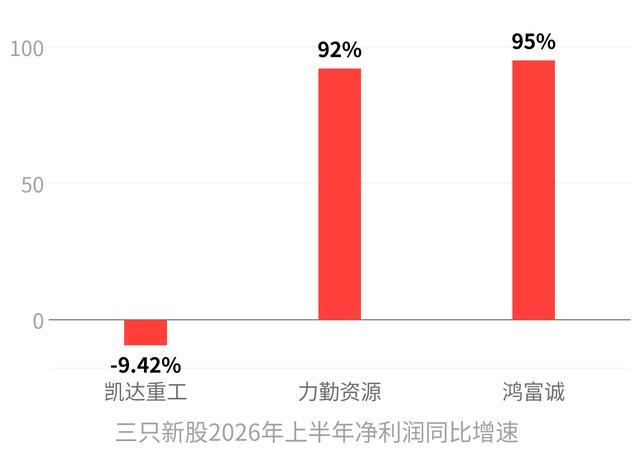
凯达重工这边,2023到2025年营收从4.52亿缓慢爬坡到4.77亿,归母净利润在0.63亿到0.71亿之间反复,三年间几乎原地踏步。2026年上半年归母净利润同比下滑9.42%。公司自己预测全年净利润7337万元,同比仅增3.56%。
这不是一家在快速增长的公司,它靠的是低发行价和低估值提供安全垫,不是靠业绩爆发来驱动上涨。
鸿富诚完全是另一条曲线。2023到2025年,营收从2.60亿跳到7.07亿,归母净利润从0.35亿爆发到2.69亿,三年净利润复合增速约177%。2026年上半年继续维持高增:营收4.35亿同比增66%,净利润1.76亿同比增95%。
更关键的是,公司预计2026年前三季度净利润2.45到2.68亿,同比增长29%到41%。AI产业的景气度还在,业绩的高基数之上还能保持两位数增长。
力勤资源是另一种"高增"——基数大、波动也大。2023到2025年,营收从213亿涨到403亿,归母净利润从10.50亿涨到28.62亿,三年累计增长约173%。2026年上半年净利润27.39亿,同比增92%,预计前三季度净利润31.5到32.5亿,同比增54%到59%。
增速绝对值漂亮,但增长的驱动力高度绑定镍价和印尼产能。更致命的是2026年以来印尼政策三道紧箍咒同时收紧:镍矿开采配额较2025年下降30%,采购均价跳涨50%到98%,新增冶炼项目许可已暂停。
这种增长的后劲存在可见的政策天花板,不是业绩在减速,而是增长的可预测性在打折。
赛道主题溢价,决定了市场愿意为"故事"多付多少
三家分别属于三条赛道,市场给每条赛道的估值逻辑完全不同。
凯达重工的赛道是传统轧辊。发行市盈率13.76倍,对应行业市盈率45.86倍,折价超70%。低估值是实打实的安全垫,但传统制造业没有主题溢价——市场愿意给的想象空间很低,上涨上限被估值天花板锁死。它赚的是"太便宜了不会亏"的钱,不是"赛道想象空间巨大"的钱。
鸿富诚的赛道是AI芯片热管理。行业参考市盈率73.89倍,可比公司2025年平均PE约83倍。石墨烯导热垫片、金属碳基复合材料已进入全球头部AI芯片企业供应链并批量供货,同时是极少数实现TIM1热界面材料小批量供应的国内企业。
这个标签在当前市场情绪下就是最硬的通行证——AI主题热度直接决定首日涨幅的上限,弹性最大,但也意味着风险暴露在AI板块的系统性情绪波动上。
力勤资源的赛道是镍产业链。行业参考市盈率26.34倍,明显低于鸿富诚所在赛道。它是中国最大镍矿供货商、全球镍产品贸易量第一,市占率数据和行业地位无可挑剔。但镍价的周期性波动加上印尼政策收紧,让市场对这条赛道偏谨慎,无明显短期主题溢价。
力勤赚的是"基本面确实强"的钱,不是"赛道风口来了"的钱。再加上港股同一份资产的市盈率只有5.6倍上下,虽然A股发行估值本身并不贵,但两地巨大的估值价差在情绪上始终是个可对比的参照,对首日涨幅弹性构成隐性约束。
反方风险,有必要单独说清楚
鸿富诚最大的风险来自AI产业链的传导。HBM存储芯片短缺正在制约AI芯片出货节奏,直接拖累热管理材料的销售预期。2025年末应收账款占当期营收比例已超43%,且呈快速增长态势。AI情绪一旦退潮,首日涨幅预期的兑现率会打很大折扣。
力勤资源除了前面说的印尼政策收紧,还有一块内部治理的暗礁:核心镍矿供应商与公司第二大股东为同一控制人家族,供应商、股东、资金方三重身份叠加;实控人前妻以每股约0.00001元的极低价受让公司8%股份,限售期仅12个月。这种股东结构在上市后可能形成减持压力。
另外2025年末有息负债约186亿元,资产负债率56.65%,资金链不松弛。
凯达重工的风险集中在传统制造固有的弱点:外销收入占比近39%,以美元、欧元、英镑计价,汇率波动直接影响营收和汇兑损益;下游钢铁行业若进入调整周期,客户新增产线放缓将直接压降订单。
证伪条件:如果9月全市场出现首只首日破发新股、AI板块发生系统性回调、或LME镍价出现10%以上的大幅下跌,上述排名和预判即告失效。
结论
如果只能选一只,选鸿富诚。它在板块流动性、业绩增速、赛道主题溢价三个维度上全部领先,弹性最大。这不是"各有千秋"——力勤资源赢在体量和行业地位,凯达重工赢在绝对价格便宜、翻不了车,但真正能给你惊喜的,是那个增速爆炸、赛道当前最性感的家伙。
前提是AI情绪维持现状,且最终发行定价没有大幅抬升——这两个变量一个靠市场,一个靠机构,都不是你能控制的。