
55只新股零破发只是表象,三层护盾能让凯达重工不破发吗

破发概率极低——但这个判断有几个前提,我来把逻辑拆开说清楚。
明天9月14日,凯达重工以4.26元/股的价格开启网上申购,这是今年A股发行价最低的新股。按当前北交所的生态推演,它上市首日破发的可能性微乎其微,大概率延续2026年北交所新股"零首日破发"的行情。
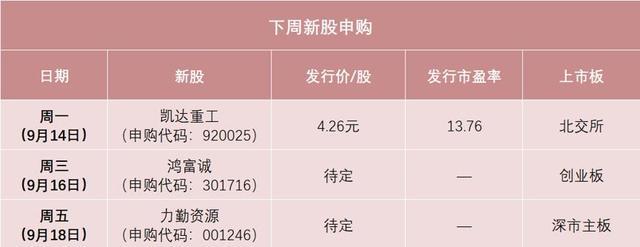
下周新股申购日程与发行相关信息一览
但这个结论有条件:北交所打新热度没有出现系统性退潮,绿鞋机制正常发挥托底作用,没有超预期的全市场流动性利空。任何一个条件被打破,概率就要重新算。
下面我推演三种走向,以及对应你必须盯住的信号。
走向A,大概率延续零破发,首日涨幅可观
这个走向目前概率最高。核心支撑有五条,每一条都有可验证的事实。
第一,55只先例没有任何首日破发。 截至2026年9月4日,今年北交所已上市55只新股,首日平均涨幅213.39%,其中40只涨幅翻番,所有新股上市首日相对发行价全部收涨,没有出现一例破发。
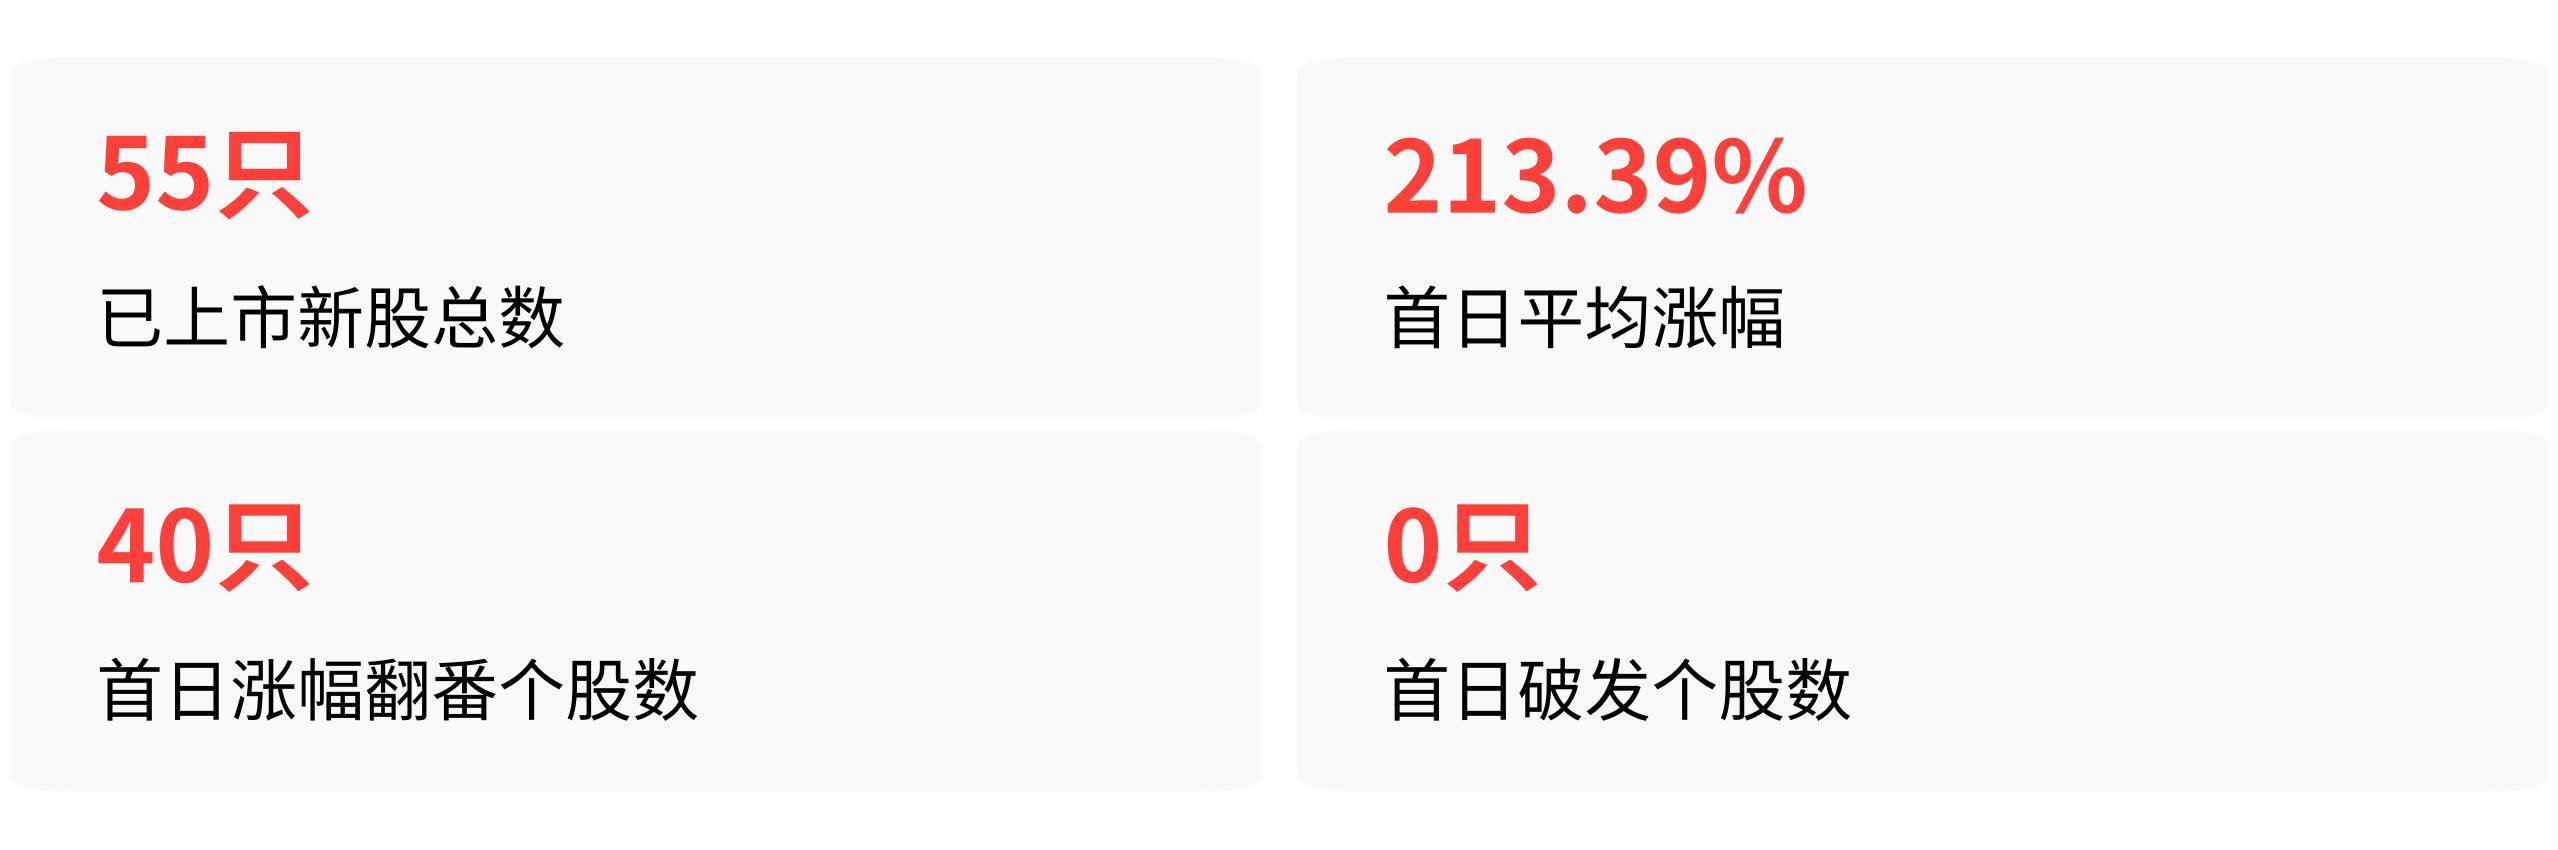
这不是偶然,而是由北交所当前的打新制度和新股供需格局共同撑起来的结构性特征。
第二,绿鞋机制提供了15%的托底子弹。 本次发行设置了最高15%的超额配售选择权,主承销商国联民生证券可在上市后动用这笔资金买入股票稳价。超额配售的股票来自战略投资者的延期交付,不需要主承销商用自有资金垫付,操作空间是实打实的。
第三,战投30%的高比例锁仓大幅削减了首日抛压。 凯达重工这次战略配售比例直接拉到30%,1800万股由四家战投锁定6到12个月。同类先例聚仁新材战配比例仅10%,凯达重工这一安排等于上市首日有接近三分之一的筹码被强制锁仓不出售。
第四,4.26元、13.76倍发行市盈率的定价压得足够低。 凯达重工所属的专用设备制造业最近一个月平均静态市盈率是45.86倍,发行估值仅为行业均值的不到三成。北交所打新的核心资金群体有个明确的偏好:发行价低于5元、市盈率低于15倍的标的,一贯拿到顶格申购。
今年这类新股的网上冻资规模普遍维持在万亿水平上下,打新中签率均值仅约万分之二。供需关系极度偏紧。
第五,最相似的可比标的就是今年8月的聚仁新材。 同样发行价低于5元(4.48元),同样发行市盈率不到15倍(14.97倍),同样是细分赛道龙头,上市当天收盘涨了250.89%。
凯达重工相比聚仁新材,业绩增速是弱一些——近三年归母净利润几乎原地徘徊,2026上半年还同比下滑了9.42%——但它的发行估值折价幅度更大,行业均值45.86倍,发行市盈率13.76倍,估值安全垫比聚仁新材更厚。
走向B,打新情绪退潮,涨幅被压制但不破发
别把"不破发"和"大涨"画等号。北交所近期已经出现首日涨幅明显分化的迹象——欧伦电气仅涨21.53%,乔路铭只涨30.99%。这两家同样是今年的北交所新股,基本面偏传统,打新资金照接不误,网上冻资甚至一度分别达到1.21万亿和1.32万亿元。
可见打新资金并没因为基本面平淡就收手,只要能保证不破发,资金照样进场。
有看空观点认为凯达重工所属的轧辊赛道是传统钢铁配套行业,周期性强、无估值溢价,加上北交所持续近两年的零破发行情让打新资金已膨胀到高位,基本面平淡的标的很可能率先破发。
但看空方的逻辑在当前制度框架下有盲点:北交所新股首日价格的核心决定方不是散户的"打新意愿",而是承销商的绿鞋托底能力、战投机构的锁仓释放缓冲、以及万亿级打新核心资金对低价低市盈率标的的确定性接盘行为。只要这三层护盾都没撤,涨幅被压低跟破发是两回事。
走向C,破发——只有当这三个前置信号同时亮起才成立
单一逻辑破不了北交所新股当前的护城河,但以下三个信号如果同时出现两个及以上,凯达重工破发的概率会大幅上升。
信号一,上市前1到2个交易日,北交所打新冻资总规模环比明显下滑,跌破万亿常态水平,增量资金明显退潮。
信号二,上市前北交所新股首日平均涨幅连续低于30%,低质新股已经有首日涨幅不到20%的极端案例出现。
信号三,绿鞋机制因战略配售覆盖不足而未启用,或者美联储9月17日凌晨的议息会议超预期加息,引发全市场新股出现集中破发。
目前来看,这三个信号一个都没亮。信号三中的美联储因素可能是近期最需要盯住的变量——市场普遍预期9月加息概率约90%,若真落地,A股整体风险偏好会在上市前被压制一波。但这种扰动在历史经验里更像"上市首日涨幅打折",而不是从零直接打到负的催化剂。
我的概率判断
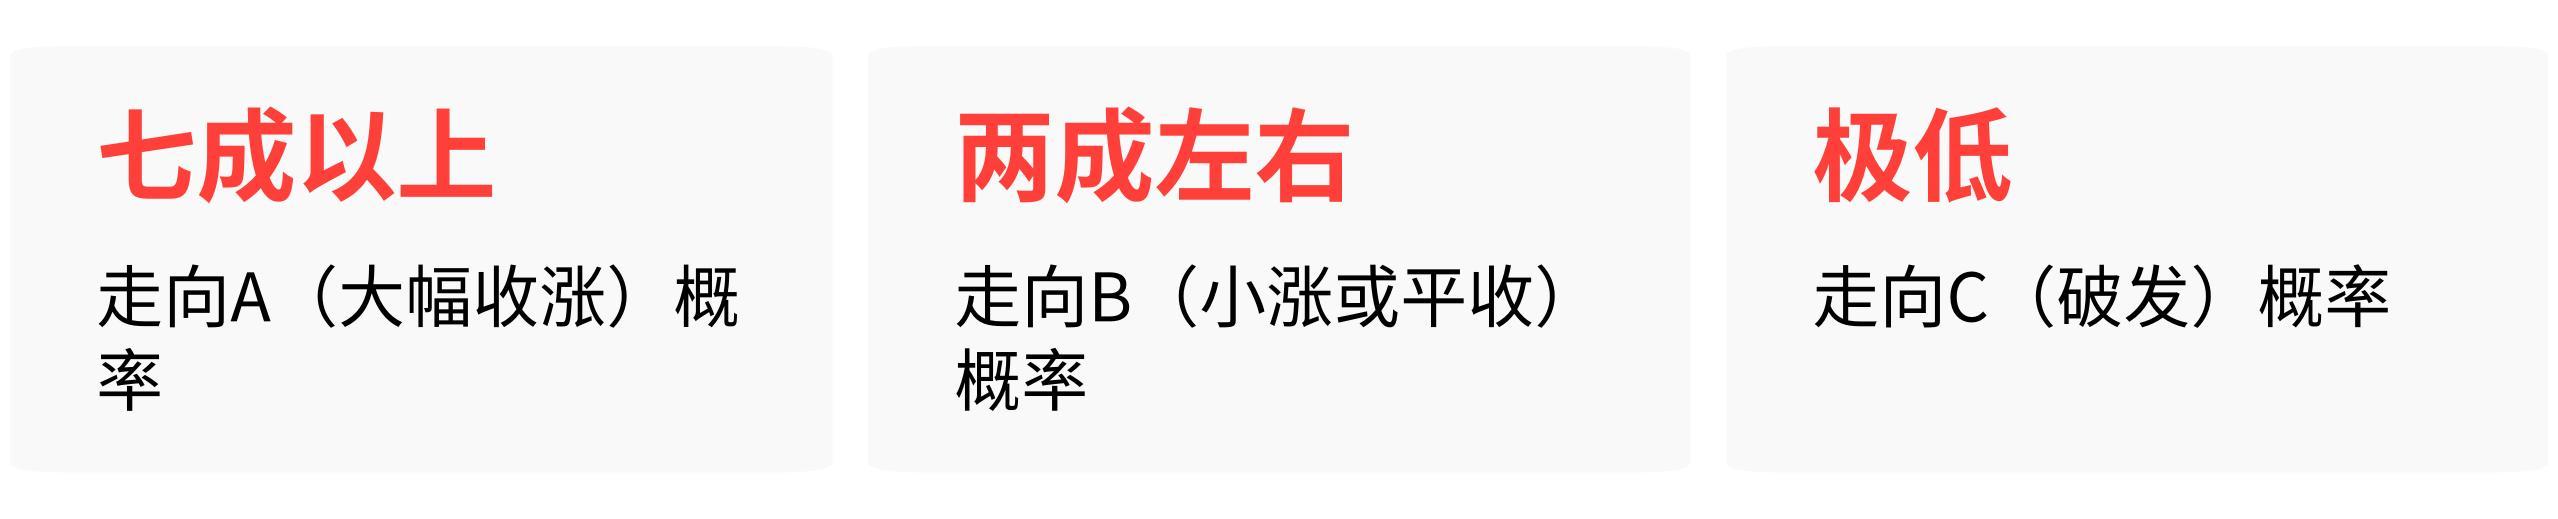
当前环境下,走向A(大幅收涨)的概率我给七成以上,走向B(小涨或平收)两成左右,走向C(破发)的概率极低。这个判断的核心依据不是凯达重工自身基本面有多亮眼——它的业绩确实原地踏步——而是北交所当前的打新制度设计在系统性地压低了低价低市盈率新股的破发可能性。
但这个框架有有效期。 凯达重工的确切上市日期至今还没公布。如果拖到10月以后才挂牌,中间这段时间北交所出现两到三只基本面孱弱的新股首日涨幅跌破15%,上面说的看空逻辑的权重就会重新上升。到时候再用当前框架去判断,就是刻舟求剑了。
给你一个追踪工具:盯住三个可观察的信号——9月下旬北交所新股的打新冻资规模是否还在万亿以上,近期上市的低质新股首日涨幅是否跌破20%,绿鞋机制执行公告是否如期在上市前披露。只要两个以上信号稳稳亮绿灯,凯达重工破发就不值得担心。