
市盈率仅行业三成,凯达重工4.26元为何成年内最便宜新股?

一支新股发行价4.26元——今年A股最便宜的价格,没有之一。
下周一(9月14日),北交所新股凯达重工将开放申购,发行价锁定4.26元/股。证券时报·数据宝做了全量统计:2026年1月1日至今,全A股已完成定价发行的新股中,只有两只发行价低于5元,另一只是聚仁新材的4.48元。4.26元,是目前全市场的地板价。
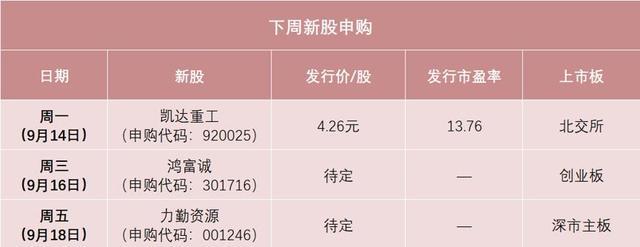
下周可参与申购的三只新股核心信息一览
一家拿了工信部“制造业单项冠军”头衔、型钢轧辊销量全国第一的企业,为什么定价这么低?
答案不在“北交所”,也不在“盘子大”,而在13.76倍这个数字里
先把流行的错误说法排除掉。
有人说北交所新股天然就便宜。不对。同属北交所,今年上市的新股里美德乐发行价41.88元、欧伦电气38.69元、腾信精密35.78元——价格超过10元的大有人在,北交所并不强制低价。
有人说盘子大压低了价格。也不对。凯达重工首发6000万股,美德乐只发了1600万股,发行价却是凯达重工的近10倍;乔路铭发了5000万股,发行价14.36元。发行规模和定价高低之间没有必然对应关系。
至于“监管窗口指导压价”和“业绩差所以定价低”,同样没有事实支撑。凯达重工2023年至2025年归母净利润分别为0.65亿、0.63亿、0.71亿,整体正增长;公司预计2026年全年归母净利润7337.23万元,同比增幅3.56%。业绩保持增长,不存在“断崖式下滑支撑极端低价”的情况。
真正的答案,藏在市盈率里。
凯达重工本次发行市盈率13.76倍。这个数字意味着什么?它所处的专用设备制造业,截至9月9日行业最近一个月平均静态市盈率是45.86倍;同行业A股可比公司(合力科技、凤形股份)剔除极值后的2025年静态市盈率均值是223.91倍。
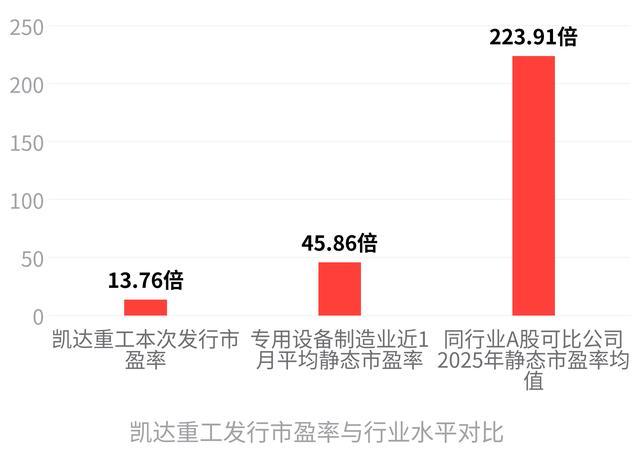
凯达重工的定价,只有行业均值的30%,只有同行可比公司的6%。
发行人和保荐机构(国联民生证券)的官方公告写得很直白:双方根据发行人所属行业、市场情况、同行业公司估值水平、募集资金需求等因素,协商确定发行价格为4.26元/股。他们没有去对标行业的45倍市盈率,更没去参考二级市场同行的200多倍,而是压到了13.76倍。
市盈率是每股价格除以每股收益——市盈率定得这么低,每股价格自然就被摁在了一个极低的数值上。
再加上一个容易被忽略的技术细节:凯达重工发行前总股本已达1.65亿股,发行后(超额配售全额行使)总股本将进一步扩大至2.34亿股。在总利润规模只有7000多万的情况下,摊到2亿多股上,每股收益本身就薄,再乘上一个打了三折的市盈率,最终落到4.26元。
4.26元是个人选择,但它出现在2026年不是偶然
如果把视野拉长到近三年的A股新股市场,你会发现凯达重工的定价虽然是个体结果,但它出现的土壤是系统性的。
2025年以来,监管层在持续做一件事:让新股定价回归企业真实价值。网下投资者白名单管理、高价剔除比例统一调整为3%、超募资金用途被严格约束、中介收费禁止与上市结果挂钩——这些政策指向同一个方向:压制非理性高价,鼓励合理偏低定价。
数据印证了这个趋势。2026年全市场新股发行市盈率中枢已从2025年同期的40.21倍降至23.42倍;北交所新股发行市盈率均值仅17.02倍,长期处于全市场最低位。凯达重工的13.76倍,是在这条下降通道的自然区间内。
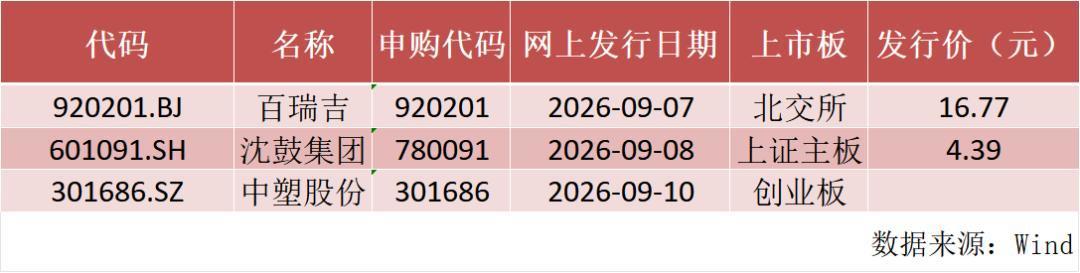
近期多只已定价新股的发行信息汇总
再看行业。钢铁轧辊、通用装备制造,属于典型的传统周期行业。同赛道的新股定价本身就偏低:沈鼓集团(通用压缩机,沪主板)发行价4.39元,许昌智能(通用电力装备,北交所)发行价4.6元。凯达重工的4.26元,比这两个同行略低,但整体处于同一水位线。
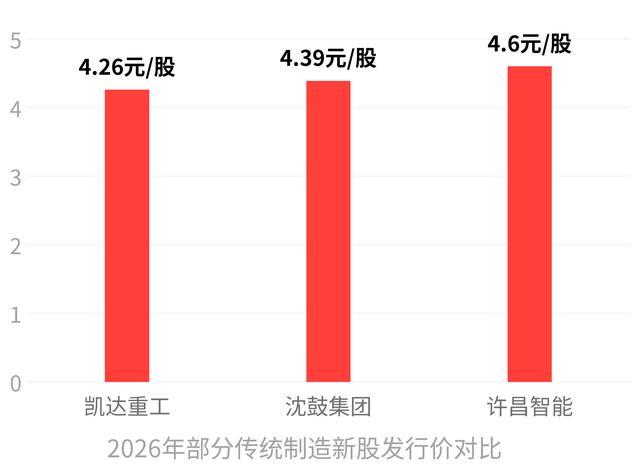
传统制造企业,没有AI和半导体的估值溢价,定价天然就不高。
三层结构性力量——监管引导估值回归、北交所板块低估值常态化、传统制造行业估值中枢低——共同构成了4.26元出现的背景。
发行人和保荐机构根据发行人所属行业、市场情况、同行业公司估值水平、募集资金需求等因素,协商确定发行价格为4.26元/股。
这是公告里最直白的一句原文。13.76倍的市盈率是发行人自己的选择,而2026年的新股市场环境,让这个选择显得不再突兀。
对准备打新的人来说,低价意味着低门槛——申购一签只需400多元资金;也意味着首日上涨的空间弹性更大,聚仁新材4.48元发行,上市首日开盘涨幅324%。
接下来值得关注的是:凯达重工上市后的首日表现,以及后续钢铁配套制造类新股的发行价是否会继续维持在这一低位区间——如果会,那说明新股定价的理性回归还在继续。