
力勤资源成深市第4大新股,高中签率会拖累首日涨幅吗

力勤资源下周五打新,1.73亿股的发行量排进今年深市主板第四位,顶格申购需要51.5万深市市值,中签率大概率比普通新股高出一截。网上已经有人在讨论:中了签是不是反而说明这票不香?高中签率会不会直接拖累首日涨幅?
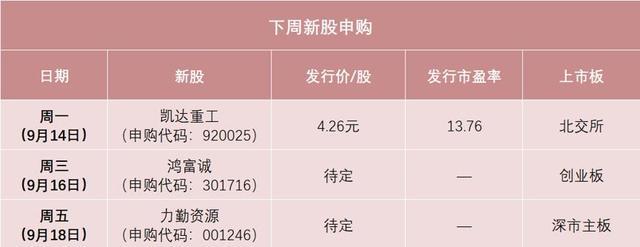
下周待申购新股的相关信息汇总
这个问题还没到有答案的时候——发行价没定,正式中签率也没公布,上市日期更没排。但这不妨碍我们把逻辑拆清楚:先看同类先例用真金白银投出来的结果,再看力勤资源这个案子有哪些变量在起作用,最后给出一个可以追踪的判断框架。
同类先例用数据投了票,高中签率的票也能暴涨
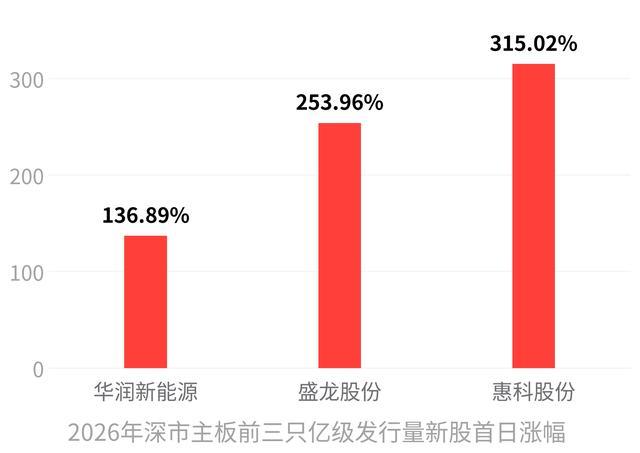
2026年深市主板前三只发行量破亿股的大盘新股,中签率从0.038%到0.146%不等,没有一只首日涨幅低于130%:
华润新能源,网上中签率0.146%,上市首日收盘涨136.89%
惠科股份,中签率0.072%,上市首日收盘涨315.02%
盛龙股份,中签率0.0376%,上市首日收盘涨253.96%
三只票的发行市盈率全部远低于各自行业均值,没有一个因为发行量大盘子大而被市场冷落。其中盛龙股份的赛道和力勤资源最接近——有色金属大宗商品,发行市盈率19.11倍,而行业平均高达39.85倍,上市首日直接涨超250%。
力勤资源按目前市场倒推,隐含发行市盈率约14.2倍,远低于A股同赛道华友钴业、中伟新材等10-19倍的二级市场估值区间。安全垫不比盛龙股份薄。
变量拆开看,四件事左右首日结果
直接决定涨幅的核心变量就四个,其他的——有没有网红大V喊单、港股短期涨跌、投资者在论坛上怎么讨论——都不构成方向性影响。
发行定价。 这是最关键的基准值。目前官方没公布,9月15日初步询价才会出结果。当前部分网下机构报价相对保守,发行价可能低于行业平均估值。一旦最终定价确实偏低,意味着上市首日的上涨空间已经提前留出来了。
镍赛道景气度。 今年5月以来镍价强势反弹,LME镍均价较2025年全年涨超24%。力勤资源上半年归母净利润同比增长91.87%,前三季度预计增速54%-58.89%。行业龙头地位本身就有估值溢价——2024年镍产品贸易量全球第一,国内镍矿供货商市场份额35.8%。
打新市场流动性。 2026年以来A股新股首日平均涨幅超过279%,无一破发。8月网下A类账户打新收益近500万元,排在年内第二。大量打新资金对确定性高的大盘股参与意愿极强,不会因为中签率高就绕道走。
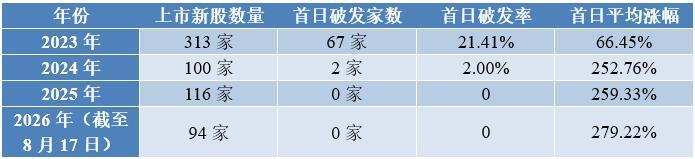
2023年至2026年新股首日表现统计
深交所临停机制。 上市首日涨跌幅不设上限,但盘中涨超10%/20%会触发30分钟临停/14:57复牌,直接锁定日内波动边界。这个机制对所有深市新股一视同仁,不会因为发行量大就额外收紧。
最可能会怎么走
从目前的条件来看,力勤资源首日出现可观涨幅的概率偏高。支撑这个判断的是四重安全垫:定价大概率偏低、业绩增速是硬支撑、镍赛道景气度没有松动迹象、打新资金充裕。
但有一项独属于力勤资源的风险不要忽略:它是深市主板全面注册制后首单H回A,A股隐含发行价较H股当前价格溢价约47%。H股过去一年多的涨幅并不小——从底部上来已经大幅上涨——如果发行定价阶段机构把港股溢价当顾虑压价,定价可能没有市场预期的那么乐观。
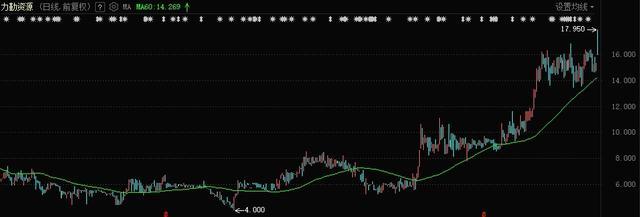
力勤资源港股股价近期走势情况
保荐人也明确提示了镍价大幅波动、印尼产业政策变动推高成本、境外子公司内控等潜在风险。这些大概率影响的是中长期表现,首日就集中爆发的可能性不高,但跌出来也不是完全没可能。
怎么自己追踪
目前几个关键信息都还没出来,不到下结论的时候。建议盯着三个节点:
9月15日初步询价结果——如果发行市盈率明显低于14倍上下,安全垫成立
9月17日发行公告——发行价的确定,直接决定涨幅计算基准
9月21日中签率公告——这是最终数据,和涨幅做对比才有意义
这篇分析里的判断——力勤资源首日大概率不会因高中签率而涨幅偏低——是基于当前市场环境、同类先例和历史规律的推演,不是确定性预测。发行定价一旦大幅超出预期、或镍价在申购前突然暴跌,这里的逻辑就需要重新评估。