
凯达重工发行价仅4.26元,为何比同行贵近四倍?

4.26元,买不了吃亏?先别急着上头
周一即将开启网上申购的凯达重工,用4.26元的年内最低发行价收割了一大波关注。申购一签只要426块钱,配合近期北交所新股动不动就翻倍的首日表现,看起来像是弯腰捡钱。但划算不划算,从来不是只看价格标签上的数字,把镜头从“4.26元”拉远,能看到的东西完全不一样。
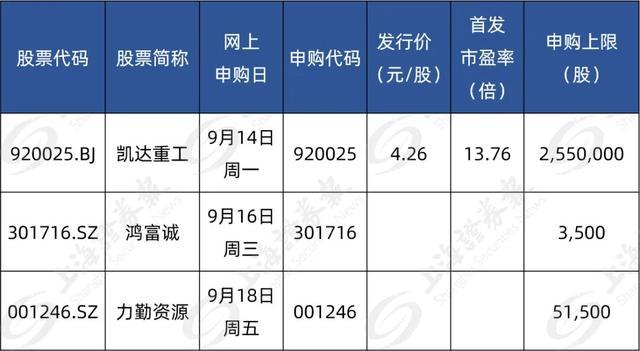
三只待申购新股的发行申购相关信息
从估值角度看,低价不等于便宜
正面看,凯达重工的估值牌面确实好看。发行价对应的13.76倍市盈率,放在专用设备制造业最近一个月平均45.86倍的静态市盈率面前,几乎只有三分之一。同行业可比公司剔除极值后的平均市盈率高达223.91倍,凯达重工显得便宜得不像话。
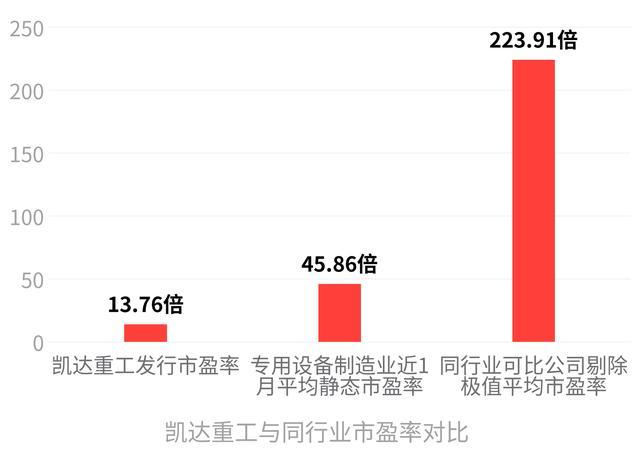
但换个参照系,结论会瞬间反转。发行公告里还躺着一个更真实的对比对象——同行业的另一家挂牌公司腾升科技,同期静态市盈率只有3.80倍。凯达重工比腾升科技贵了将近四倍,所谓的“估值洼地”在可比标的面前就没那么站得住脚。
更要命的是,凯达重工自2025年6月23日起停牌,发行前整整六个月没有一笔公开市场成交价格。没有历史交易的锚点,4.26元到底是贵还是便宜,发行方和保荐机构自己也坦诚:审慎研判定价合理性,对定价有异议的话,建议不参与申购。
从业绩基本面看,增长引擎几乎熄火
凯达重工的行业地位毋庸置疑。它是工信部认定的国家级制造业单项冠军企业,2024年度热轧型钢轧辊境内销量行业第一,客户名单里躺着宝武集团、鞍钢集团、安米集团、浦项控股等国内外头部钢企。
但翻开业绩报表,光环开始褪色。2023年到2025年,公司营收从4.52亿元爬到4.77亿元,三年累计增幅只有5.5%;归母净利润在6531万到7085万之间波动,三年过去了几乎原地踏步。2026年上半年更是扎心——营收同比仅增长了0.24%,归母净利润同比下滑9.42%。
公司自己预测全年净利润增幅也只有3.56%,几乎是一条水平的增长线。
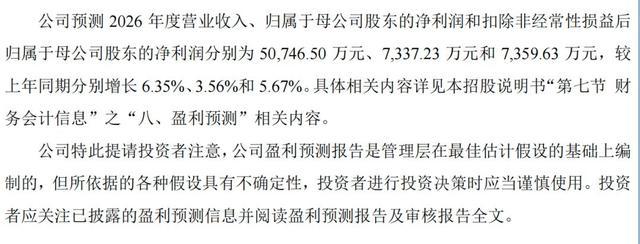
公司2026年度盈利预测相关披露内容
一个营收即将摸到5亿门槛的细分龙头,研发投入占比却常年在1.33%到1.70%之间徘徊。对比同行业动辄两位数的研发强度,凯达重工的技术护城河厚度可能要打个问号。
叠加上游钢铁行业强周期波动的属性,一旦下游需求降温,公司招股书里也坦陈“对公司未来市场空间和经营业绩造成阶段性压力”的风险真实存在。
从打新策略看,短期情绪和长期价值是两笔账
看多者的逻辑集中在供给端:本次发行老股可流通数量为0,30%股份用于战略配售且限售至少12个月,加上15%的超额配售选择权进一步锁定货源,上市初期市场上实际流通的筹码非常少。
低供给遇上北交所近期打新情绪回暖——仅9月7日至13日一周,6只登陆A股的新股上市首日平均涨幅就达到107.16%,短期赚钱效应把预期拉得很满。
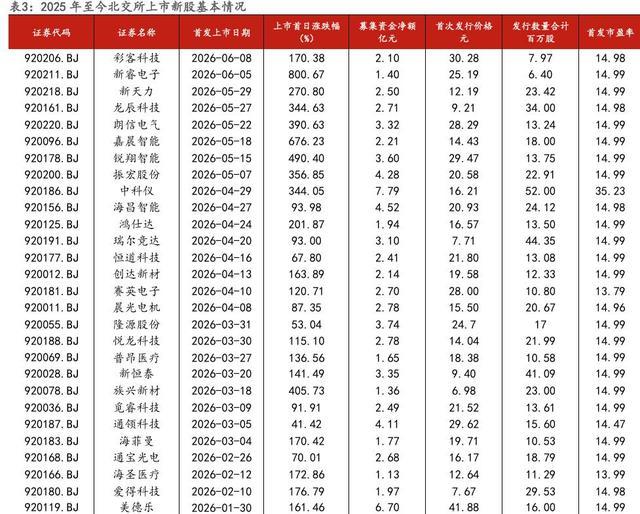
近年北交所上市新股基本情况汇总
年内另一只5元以下低价新股聚仁新材,发行价4.48元,首日收盘涨幅超过250%。看起来便宜新股必涨的规律清晰得诱人,但样本量一共就两只,另一家就是还没上市的凯达重工,拿这么薄的样本做参照,和扔硬币差别不大。
分流到更宏观的北交所新股数据库,也能看出乐观情绪的另一面。北交所新股首日涨跌幅分化明显,有新股首日涨幅仅10.03%(乔路铭),也有新股达到1007.95%(蘅东光),而据研报统计截至2026年6月12日,首日涨跌幅中位数约218%。
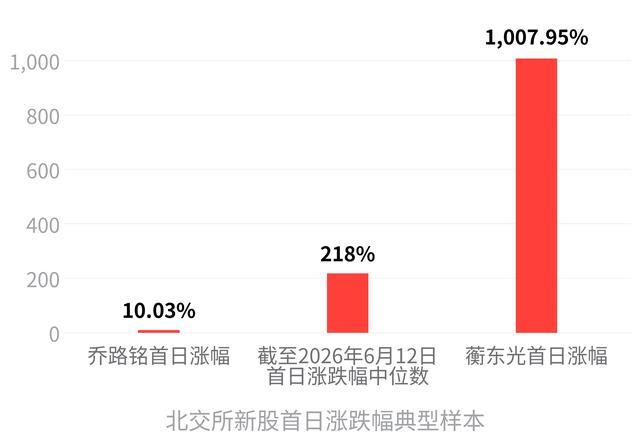
区间宽得惊人,均值背后是极端分化的个体表现,没有谁能保证凯达重工就自动落进高涨幅的队列。
凯达重工这次的申购性价比,拆开分别看其实是三笔账。第一笔是估值账:4.26元看着低,但可比标的腾升科技才3.80倍市盈率,加上六个月没有任何市场成交来校准定价,所谓低价的锚实际上并不扎实。
第二笔是业绩账:细分龙头地位是硬的,客户质量也够顶,但净利润三年原地踏步、2026年上半年还在下滑,营收增速和研发投入都撑不起高成长故事的想象空间。
第三笔是情绪账:低供给、低申购门槛叠加近期的打新热度,短期首日溢价的可能性不能排除,但这个溢价更多依靠市场情绪和筹码供需博弈,和公司内在价值关系不大。
最终判断不是什么稳赚的捡漏机会——定价处于合理区间,但没有显著的估值优势。小额资金参与打新博个短期弹性的逻辑可以理解,但如果抱着“低位定投等长线”的预期去打,凯达重工目前的业绩增速和行业周期属性,在收益天平的另一端放了不小的不确定砝码。