
凯达重工、鸿富诚、力勤资源,谁的估值折价空间最大且最确定?

如果把新股的估值安全垫比作一张打折券,那你要优先确认的不是券面上印了多大的折扣数字,而是这张券到底能不能用。
下周可申购的凯达重工、鸿富诚、力勤资源三只新股,恰好构成了三张状态截然不同的打折券。要比较谁的折价空间更大,不能只看一个维度,至少要拆成三把尺子:账面折价谁的数字更大、这个折价能否"落袋为安"、以及折价以外的质地值不值得你为它腾出资金。
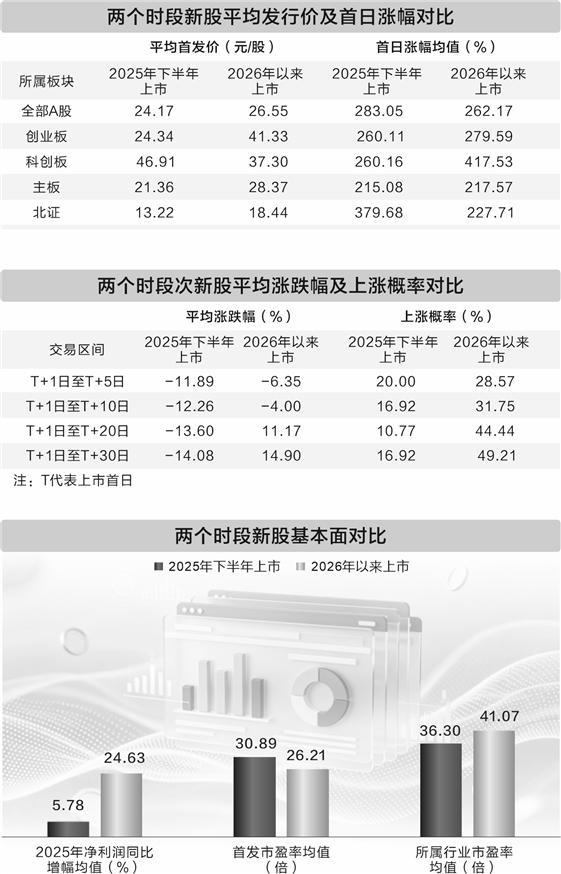
不同时段A股新股核心运行数据统计对比
账面折价,谁的数字更大
先说最直观的数学题。折价空间的计算公式是(行业市盈率-发行市盈率)/行业市盈率。
凯达重工已经锁定了全部参数:发行市盈率13.76倍,所属专用设备制造业中证指数近一个月静态市盈率45.86倍,精确折价幅度约70%。
另外两只还没有最终定价。但券商的倒推测算给出了参考锚点:鸿富诚所属的计算机、通信和其他电子设备制造业,参考行业市盈率高达73.89倍。
申万宏源和国泰海通两家头部券商按其预计募资13.47亿元、发行后总股本7492万股倒推,隐含发行市盈率和折价幅度尚待最终定价确定。力勤资源所属有色金属行业参考市盈率26.34倍,按预告募资规模倒推的隐含发行市盈率约14.2倍,折价幅度约46%。
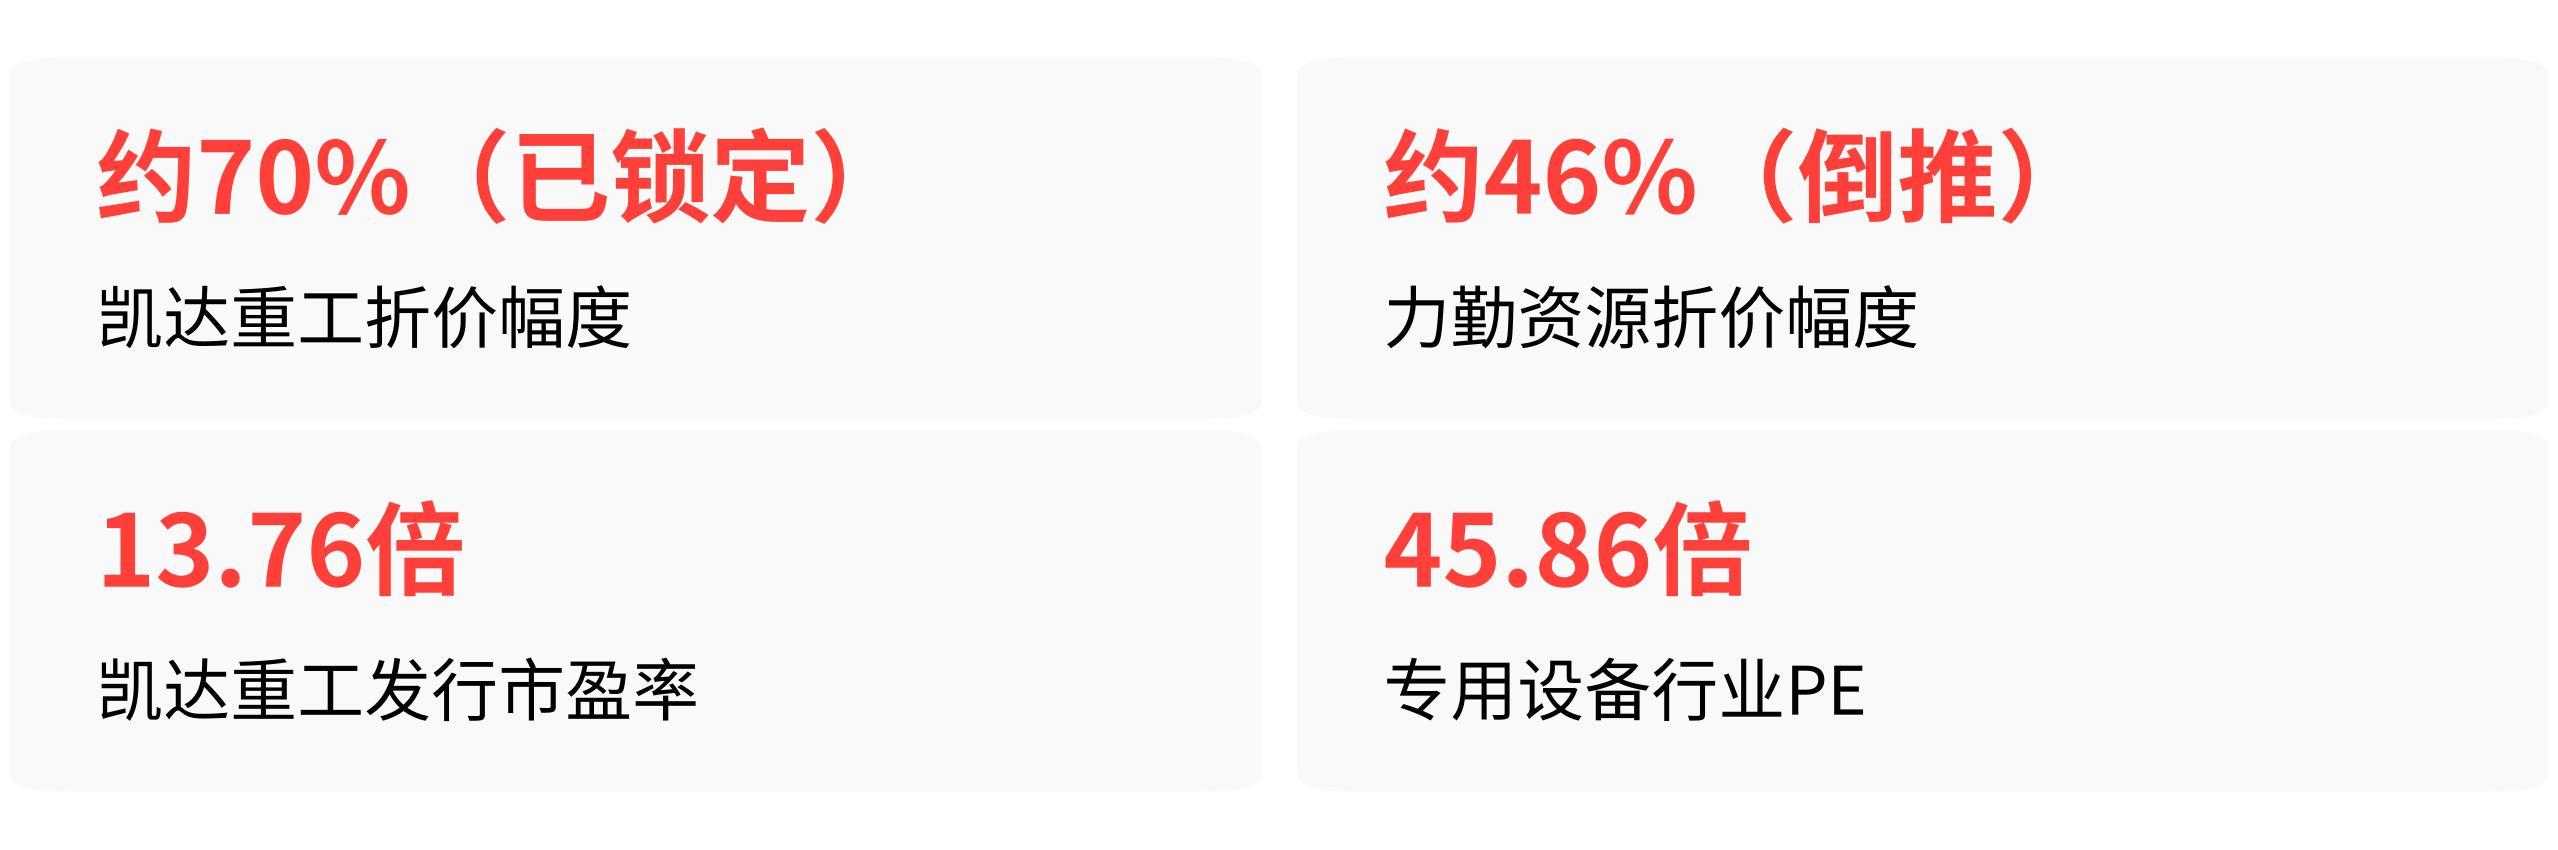
只看数字大小,鸿富诚的预测折价远超凯达重工的70%。但"预测"和"锁定"这两个前缀,让这道数学题还远没有结束。
能不能落袋,关键在确定性和口径
截至9月13日,三只新股中只有凯达重工完成了全部定价披露,其余两只的发行价和发行市盈率仍是待填的空白。券商基于募资倒推的隐含市盈率,不等于最终发行公告里官方披露的那个数字——鸿富诚和力勤资源随时可能在询价环节定出一个让所有倒推失效的价格。
凯达重工这边还有一道额外的疑点:它的70%折价,用的是全行业45.86倍的平均值做分母。
但仔细观察它招股书自己列出的同行业可比公司会发现,合力科技静态市盈率270倍、凤形股份177倍,都是业绩微利或亏损导致的估值虚高标的;而市盈率仅3.8倍的腾升科技又被当成"极值"剔除了。
如果把这几笔极端数据筛掉,不同口径算出的结果差距有多大,目前市场也没有统一标准。
折价计算口径这条线上,力勤资源也存在类似分歧:官方指定用的是中证指数静态市盈率26.34倍,但部分市场主体用的是2026年预测利润对应的动态市盈率口径——A股镍同行在10至19倍之间,其H股静态市盈率仅8.7倍,不同口径下算出的折价率差异可达数倍。
单在"谁的折价数据更实"这条维度上排序很简单:凯达重工的70%已坐实,鸿富诚和力勤资源的折价率仍是纸面上的可能性。
折价之外,还要看赛道质地
折价大不等于安全垫厚。凯达重工的下游是钢铁行业,2025年全国粗钢产量同比下降4.4%,公司自身2026年一季度营收同比下滑19.6%、净利润下滑28.2%。未来三年营收复合增速不到3%,归母净利润复合增速约8%——低估值对应的是业绩天花板极低的行业属性。
鸿富诚站在完全不同的赛道上:AI算力基建拉动热管理材料需求,2025年营收增长114%,净利润增长276%,2026年上半年净利润继续同比翻倍。六家可比上市公司2025年平均市盈率约83倍,行业估值中枢是凯达重工的两倍多。
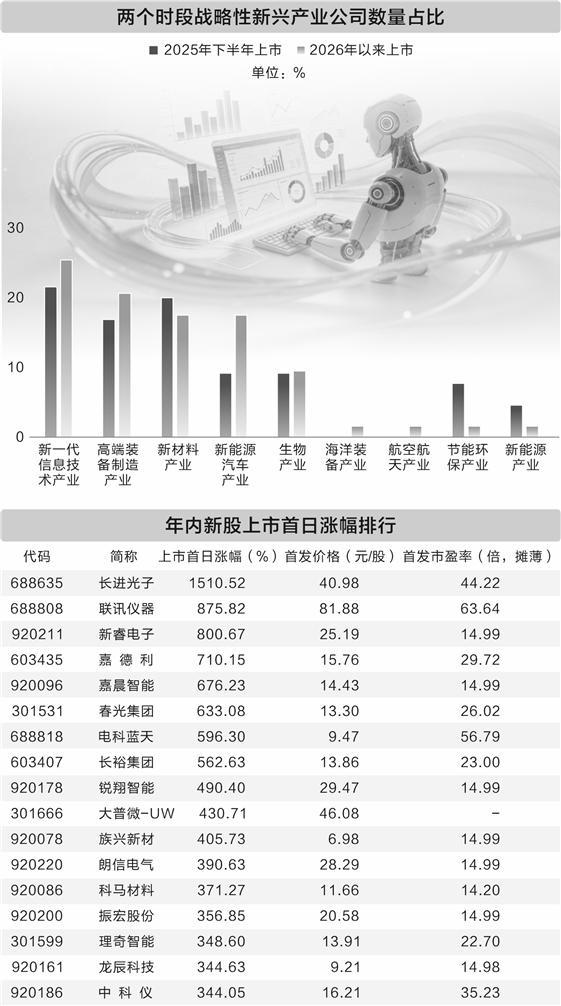
战略性新兴产业新股占比及年内新股涨幅排行
即便鸿富诚最终发行市盈率高于目前的5倍倒推测算,只要落在A股上半年新股平均36%折价水平以内,它的估值修复弹性就远高于传统钢铁设备赛道的凯达重工。
力勤资源夹在中间:2026年上半年归母净利润同比增长91.86%,镍全产业链龙头地位稳固,但它的H股在港股只给5.6倍市盈率,A股拟发行价较H股溢价约47%。同一份资产在两个市场差出近一半的定价,A股打新者实际上在赌这个估值差能不能撑住。
如果把这次选择收缩到一句话:在以"已确定账面折价"作为唯一安全垫衡量标准的前提下,凯达重工的70%是当前唯一坐实的选择;鸿富诚和力勤资源的折价空间要等到发行公告落地才能完成从"预测"到"事实"的最后一跳。
如果你看重的不仅是申购时的折扣数字,还有上市后业绩能否撑起估值修复——赛道弹性和业绩增速这两把尺子,会让结论朝不同的方向倾斜。