
外资仍占84%但国产光模块测试撕开1.6T口子,能走多远?

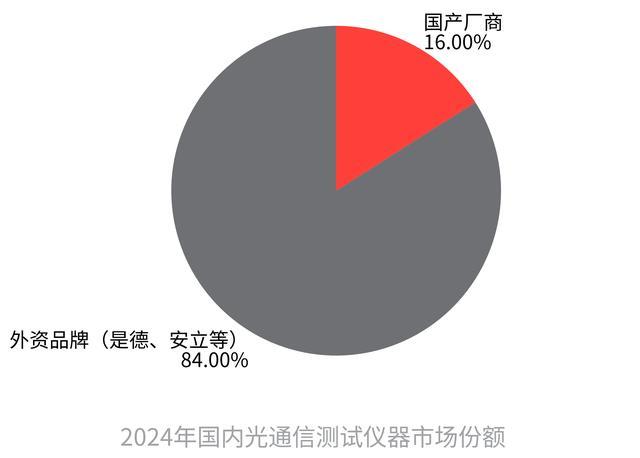
16%——这是2024年国产厂商在国内光通信测试仪器33亿元市场中的整体份额。是德科技、安立等外资品牌仍占84%,但就在这一年,国产替代首次实现了规模化转折。如今2026年,这股替代浪潮正从800G全面杀入1.6T量产周期。
但更大的图景是:一条完整的国产替代梯队正在密集进场,各自卡位,各有算盘。
头排双雄,一个卡住测试全覆盖,一个卡住国家队身位
当前赛道的头排玩家只有两家:联讯仪器和电科思仪,它们在今年先后登陆资本市场,合计募资超过35亿元。
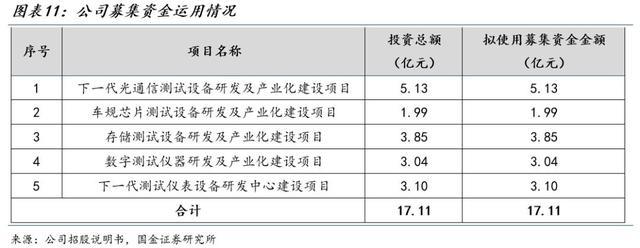
上市公司披露的募集资金各项目投入明细表格
联讯仪器的标签是“1.6T全套测试方案全球唯二、光电子器件测试市占率第一”。2024年在国内光通信测试仪器市场以9.9%的份额排第三,是前五中唯一中国企业。
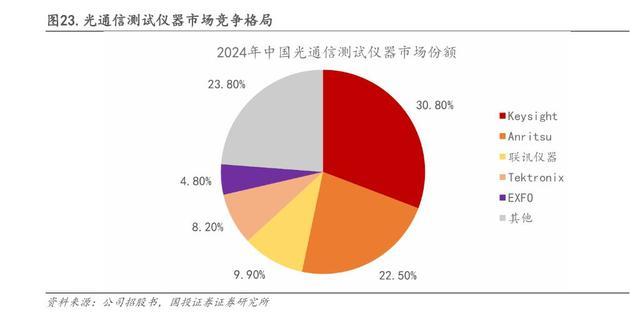
2024年中国光通信测试仪器市场份额分布
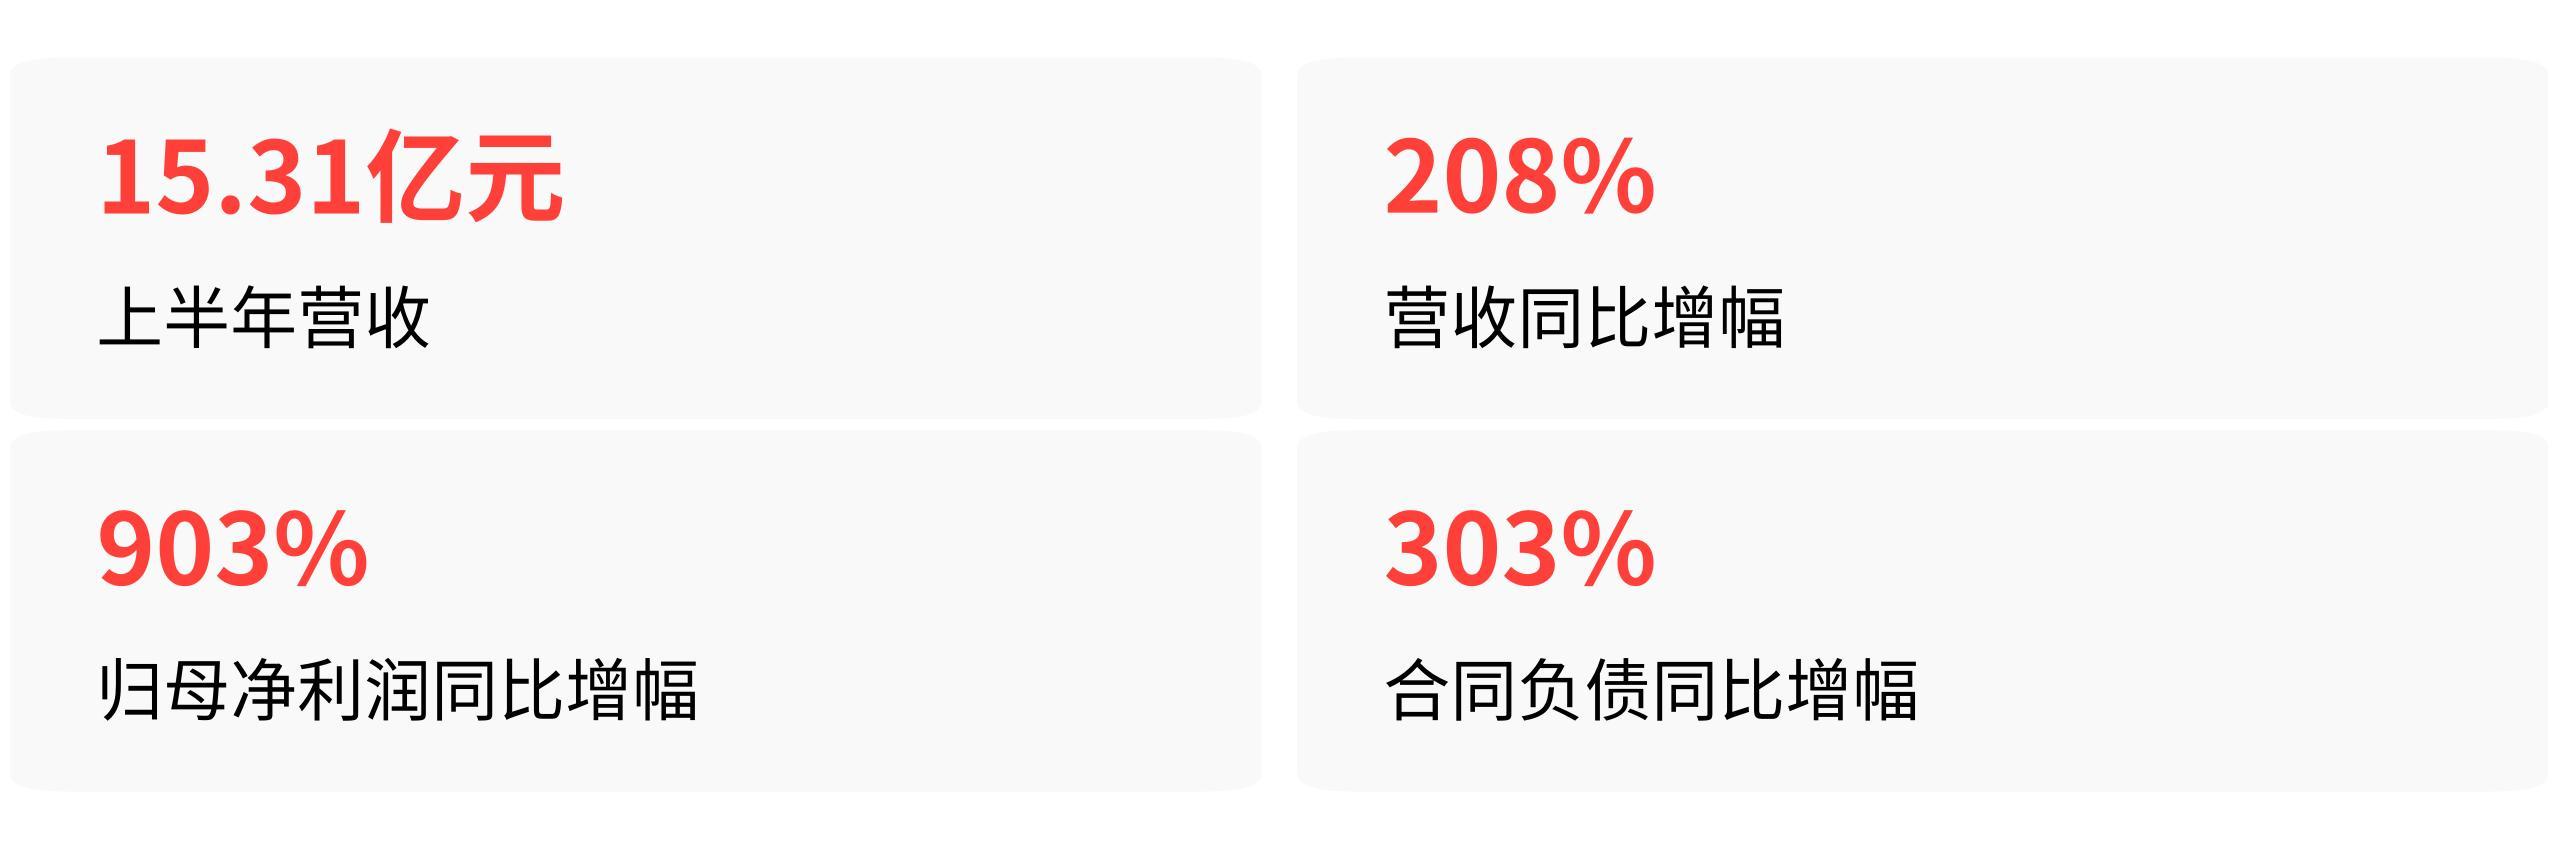
它的65GHz采样示波器、120GBaud时钟恢复单元、1.6Tbps误码分析仪已经量产供货给中际旭创、新易盛等头部光模块厂商。今年上半年营收15.31亿元,同比暴增208%,归母净利润5.67亿元,增长903%。合同负债半年跳涨303%,说明在手的未交货订单堆成山了。
电科思仪的标签是“国家队、电子测量仪器国产份额第一”。2026年9月刚登陆创业板,募资16.3亿元,CIOE展会上直接甩出1.6T/3.2T高速光模块综合测试解决方案,光谱分析仪的老客户名单里同样是旭创、新易盛、光迅科技。
它的研发底色更硬——541项发明专利、788人研发团队占员工42%。一个快字定调,一个厚字奠基。
第二梯队,五家各走一条路
跟在头部后面的第二集团,每家都有各自的切入口。
华盛昌收购的伽蓝特,打法最直接。总经理在CIOE现场直言“去年都没料到今年市场需求会有这么大增幅”,公司搬厂后两度扩产,上市公司再追加投入。面向800G/1.6T的自动化生产测试设备已落地,带动华盛昌上半年归母净利润同比增长约七成。
新凯来子公司万里眼,拿下的是技术突破的叙事权。2025年10月推出国产首台90GHz超高速实时示波器,今年光博会又发了67GHz/110GHz矢量网络分析仪、1.6T L1-L3网络测试仪。单端口1.6T速率、整机6.4T容量,覆盖2500多项测试。
万里眼时域产品线总监的总结很直白:对标的维度不再是纸面参数,而是能不能在客户产线上解决实际问题。
普源精电走的是自研芯片路线。16GHz光采样示波器已量产,33GHz级产品瞄准800G/1.6T场景。2026年上半年光通信大客户销售收入同比增长352%,8月又和华中科技大学签约,围绕3.2T光模块、CPO方向联合研发。
罗博特科子公司ficonTEC侧重硅光测试这条细分线。手持超11亿元光电子/半导体测试设备在手订单,其中一笔6亿元的硅光设备量产订单来自某纳斯达克上市客户。德国、爱沙尼亚、中国三地同步扩产,设备直线运动精度达到5纳米。
猎奇智能卡位的是更高的门槛——贴片和耦合,测试设备只是其全链条中的一环。截至2026年6月末,在手订单约52.26亿元,IPO拟募资9.13亿元扩产。
替代的拐点,在2024年已经出现了
回到问题本身。但把视野拉宽,替代的列车并不是从2026年才启动的。
2024年是明确拐点。那一年,联讯仪器的50GHz采样示波器、56GBaud时钟恢复单元、800Gbps误码分析仪首次实现400G和800G光模块的大规模量产测试,国产光通信测试仪器渗透率从个位数跳到16%。2025年10月,万里眼90GHz实时示波器发布,技术对标国际一线。
2026年,1.6T测试方案批量交付,行业整体从“实验室样机”切换到了“千台级产线规模化落地”。
驱动因素不只是缺芯的自救逻辑。AI把光模块迭代周期从3-5年压缩到1-2年,海外原厂设备交付周期长、本地响应慢,国产厂商靠性价比和贴身服务抓住了窗口。
再加上“十五五”规划把高端科学仪器列为关键核心技术攻关方向,下游头部光模块厂商主动加大了国产测试设备的产线导入力度。
存疑的几件事,同样摆在这条赛道上
把牌面摊开的时候,该存疑的也得说清楚。第一,高频ADC芯片被海外限制这件事本身,目前公开渠道没有检索到直接的管制文件原文,供应链约束的实际影响还没被公开数据交叉验证。
第二,中国银河证券预测2026-2028年采样示波器新增市场空间合计超220亿元、Frost & Sullivan预测2029年国内光通信测试仪器市场规模将增至65.9亿元——这些都是机构预测值,不是已经兑现的订单。
第三,联讯仪器自己的滚动市盈率一度达到1014.54倍,上市后累计涨幅一度超3200%,估值已经脱离远期现金流折现的合理边界,存在快速回落风险。
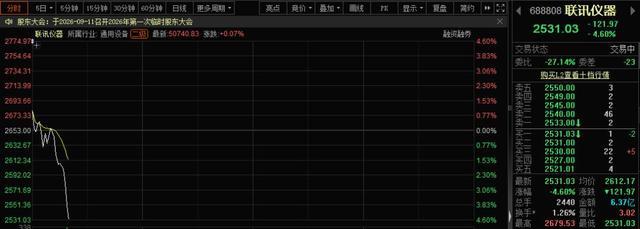
联讯仪器二级市场盘中实时交易行情界面
另外,中小厂商能不能跟上迭代节奏存疑——光泰通信仅有2条有效发明专利,且有5条旧专利因未缴年费而终止,这样的企业即便踩中风口,也很难拿到稳定订单。
替代不是一场均匀灌溉。已经挤进中际旭创、新易盛供应链的几家头排和二线头部,接住这波1.6T测试需求放量的确定性更强;还在门口排队的,可能要等到下一代3.2T甚至CPO测试窗口打开时才有上桌的机会。