
景旺电子Q2毛利率环比回升2.67个百分点,为何盈利拐点未至?

景旺电子Q2数据表面亮眼——毛利率环比回升2.67个百分点,归母净利润环比大增58.55%。市场有人喊"拐点已至"。但这个判断的问题在于:它把"局部回血"当成了"全面康复"。
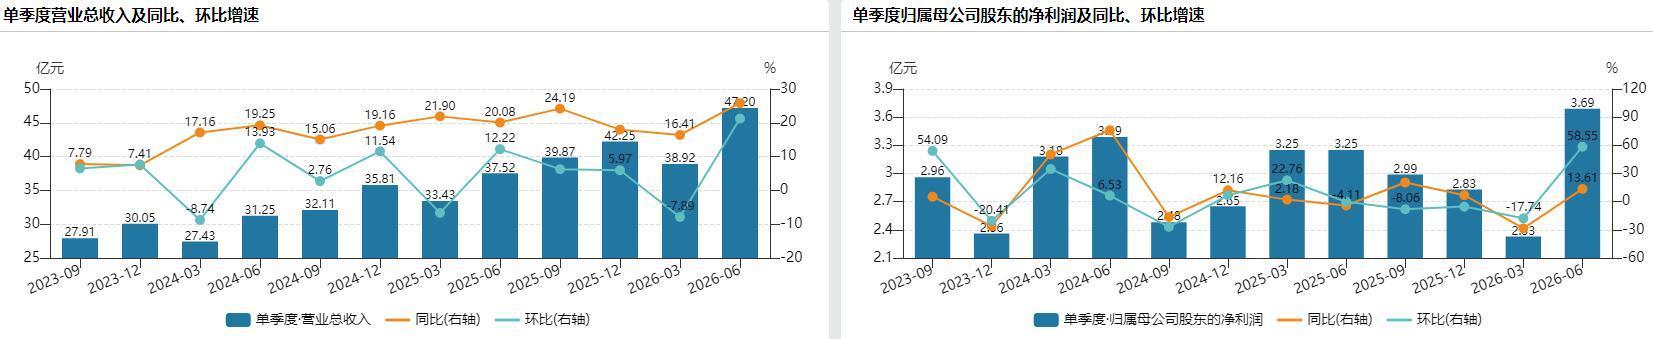
拆开景旺电子的赚钱模型,它的利润修复需要同时踩准三个节奏——上游覆铜板涨价什么时候停、AI高端订单能不能持续满产、H股募资什么时候到账还债。三个条件缺一个都不行。目前第一个条件还是未知数,第三个条件尚无明确时间表,劝你先别急着下定论。
真变量一:上游涨价节奏,决定成本端能不能喘口气
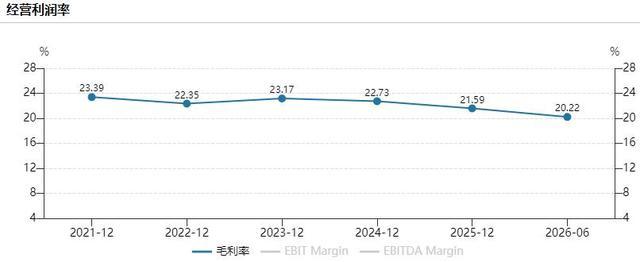
景旺电子的利润被上游拿走了。2026年上半年公司营业成本增速23.19%,跑赢了21.37%的营收增速,毛利率同比下滑1.18个百分点,降到20.22%。
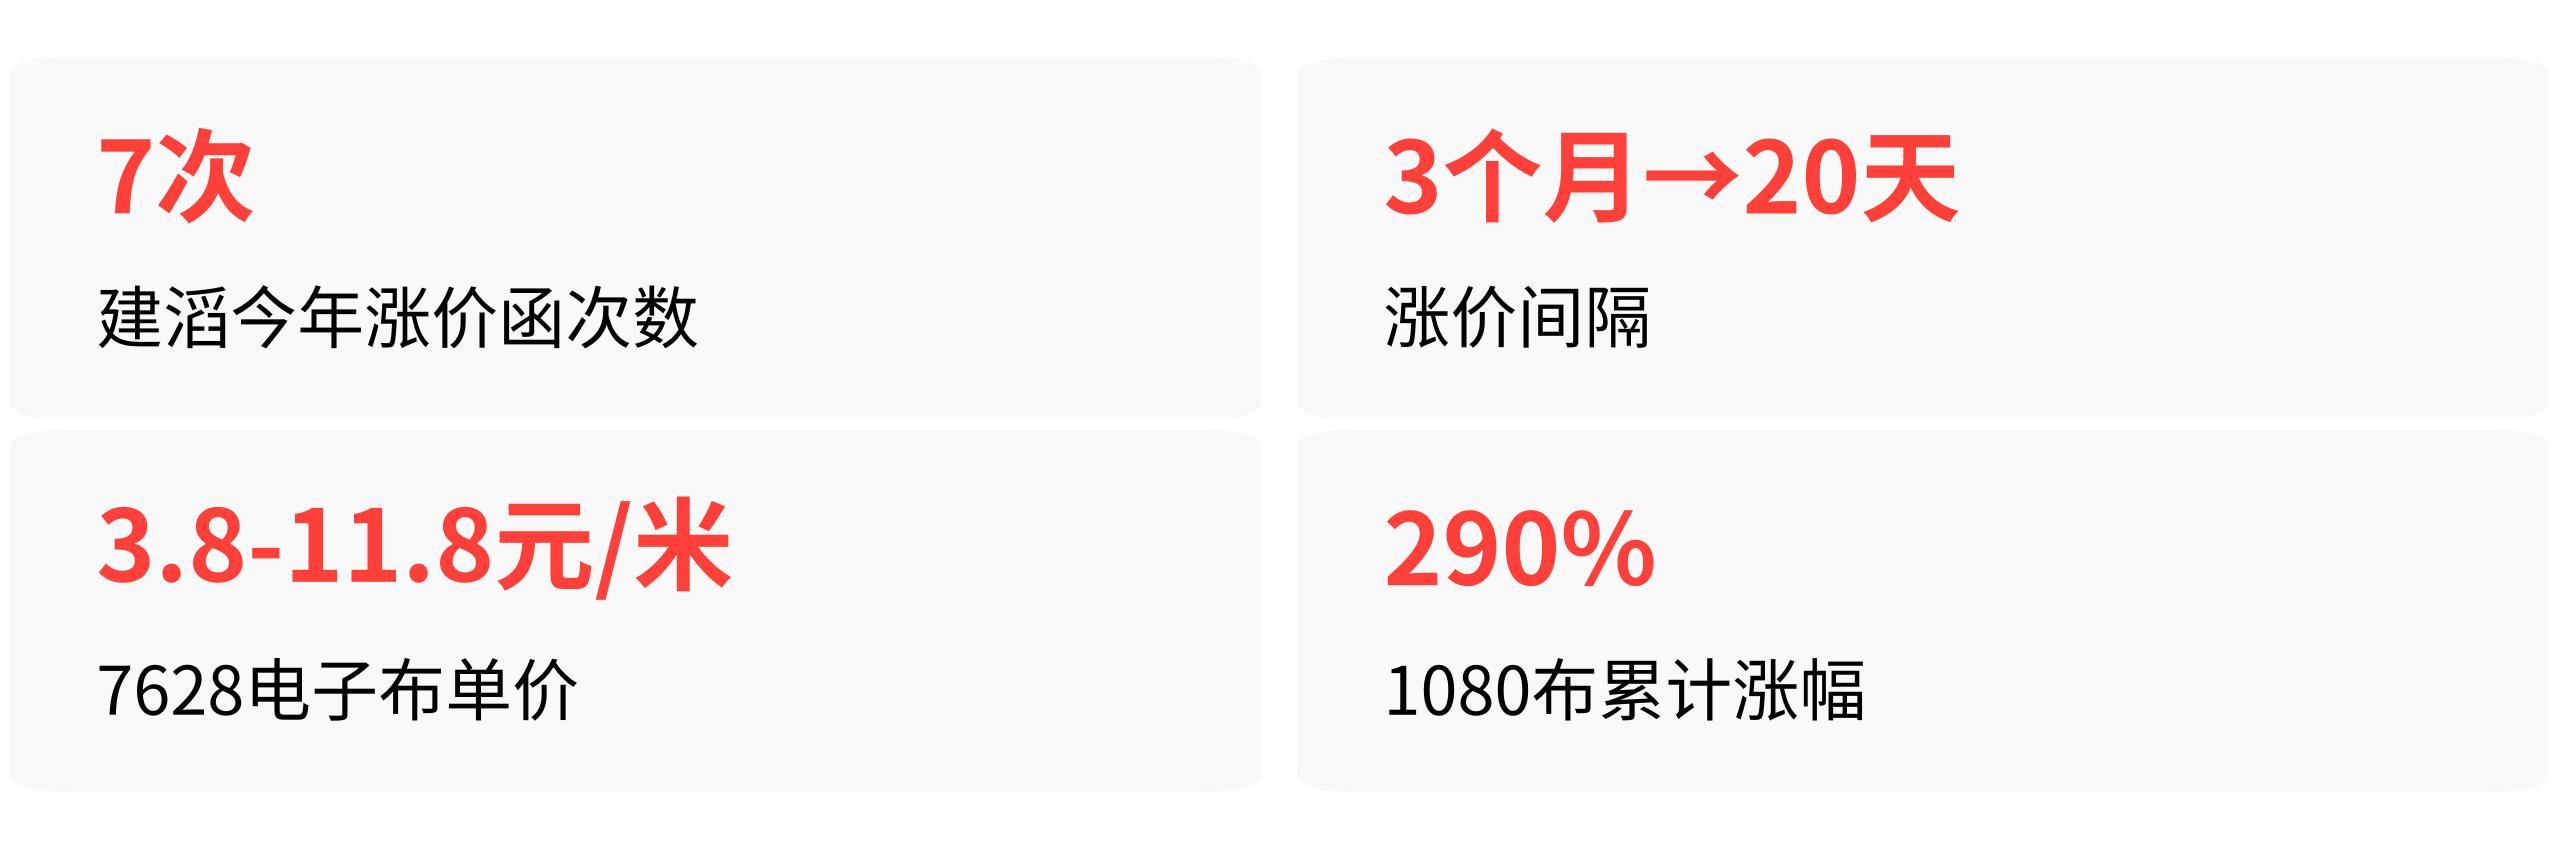
覆铜板龙头建滔积层板今年已经发了七次涨价函,涨价间隔从三个月缩到20天,7628电子布从3.8元/米飙到11.8元。更薄的1080布和2116布累计涨幅达到290%和280%。这不是短期扰动——公司独立董事辛国胜在业绩说明会上直接说:"短期内这一格局预计尚难根本改善"。
PCB企业的调价节奏系统性滞后于材料涨价。公司以"合作共赢"原则与客户协商提价,但不同产品线传导能力天差地别:AI服务器、高端光模块这类高壁垒产品能往下传,标准化的汽车电子板、消费电子板因为替代供应商多,涨价根本传不动。
这解释了为什么Q2毛利率回升了,但上半年整体毛利率还是同比下滑——Q2的修复更多是靠AI高端产品放量的结构优化,不是成本端压力真的解除了。上游涨价只要继续,利润空间就继续被挤压。
真变量二:AI订单确实爆了,但还撑不起整个盘子
这是三个真变量里唯一已经兑现的。2026年Q2,800G及以上速率光模块PCB收入环比增长近1500%,AI服务器产品已批量出货、订单快速增长,结合交付计划预计现有AI产品工厂将进入满产状态。
增速很猛,基数很小。通信与数据基础设施收入占公司总营收比重还只有15.6%,而营收超过45%的汽车电子基本盘利润率在下滑——刚性PCB作为收入支柱,毛利率从2023年的22.5%腰斩到2026年前4月的10.8%。
这就形成了一个结构性错位:增长最快的AI板块体量还小,体量最大的汽车基本盘利润还在缩水。Q2边际修复的核心是AI高端产品占比提升带来的毛利率改善,但高毛利的增量要想覆盖低毛利基本盘的下行压力,还需要量变积累成质变。
Q2的修复单季度看是成立的,持续到Q3、Q4靠的不只是AI增速能保持,还得看增量部分的绝对体量什么时候能占比更大。
真变量三:H股募资到位前,债务压力不会停
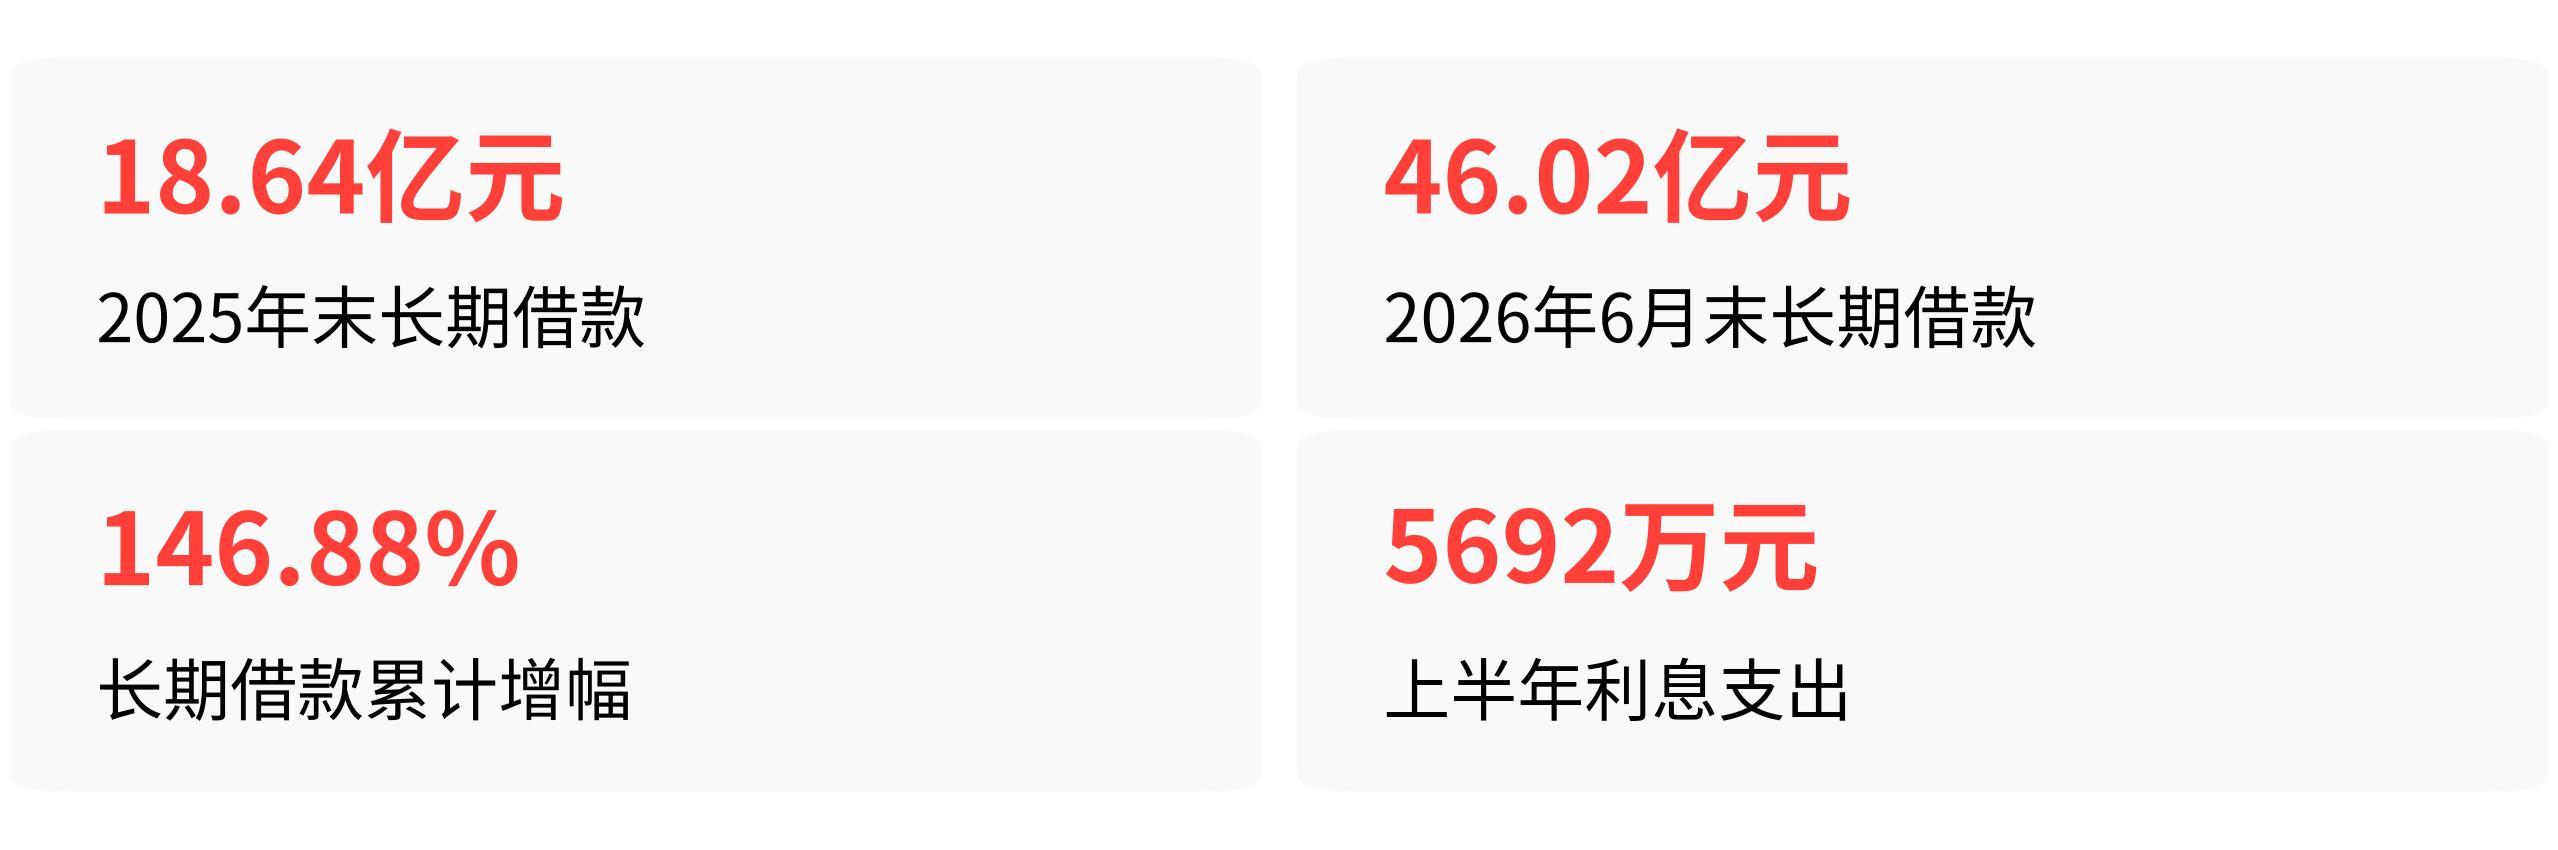
这是景旺电子跟沪电股份、深南电路等同行的关键区别——它的债务包袱更重。长期借款从2025年末的18.64亿元暴增到2026年6月末的46.02亿元,增幅146.88%。财务费用从上年同期的负1.62亿元变成正1.57亿元,光上半年利息支出5692万元。
40亿级别的高端产能扩张是在用短期财务成本换长期产能卡位,逻辑本身没问题——PCB行业重资产属性决定高端产能从建设到爬坡需要时间,AI算力订单窗口期不会等人。
但代价是清晰的:在珠海金湾和泰国基地产能释放之前,利息支出会持续侵蚀利润,而H股募资明确将用于偿还银行借款、优化资本结构——这笔钱不到账,债务压力就不会缓解。
目前H股已于9月7日通过港交所聆讯,董事会9月4日审议通过了全球发售方案、授权刊发招股书,但招股、定价、上市的具体时间节点尚未明确披露。决定权不在景旺电子手里,而在港股市场环境和监管机构手里。
还有一个信号值得注意。负责珠海金湾高端产能建设的子公司景旺珠海2026年上半年营收14.29亿元,但净亏损6146.55万元。
新产能爬坡阶段亏损拉低整体盈利,同时43.88亿元超高多层PCB项目的主体厂房尚在建设,短期能靠现有产线支撑订单,产能缺口可能持续到2027年。
有人和高盛同行的反向先例很有参考价值。胜宏科技2025年Q2同样出现扣非净利润和毛利率大幅回升,但Q3因客户产品迭代导致产线临时停线,加上新员工成本激增,Q3归母净利润环比下降9.88%、Q4也出现下行。
崇达技术和奥士康2026年Q2也出现了归母净利润环比大增269.51%和273.7%,但上半年整体仍然同比大幅下滑,未形成持续加速。
共性原因:扩产节奏和需求错配、高端客户导入慢、外部扰动超出预期。这些正好是景旺电子当前面临的约束条件——上游涨价尚无缓解时点、汇率对超37%外销比重的冲击属于"不可控变量"、H股募资时间不确定。
9月第一周,机构席位合计净卖出景旺电子14.53亿元,当周全市场最高。机构交易资金的选择本身不构成拐点判断成立的依据,但它反映了一个事实:专业资金对"Q2修复即拐点"的判断存在实质分歧。
Q2的边际修复是一块冰的局部解冻,不是整个池子开始升温。AI订单的爆发证明转型方向对了,但在覆铜板价格继续涨、H股到账之前,别急着把修复当反转。Q3季报才是关键验证节点——毛利率能不能连续走高、AI增量够不够大,到那时候答案就清楚了。