
智谱3天50亿美元,DeepSeek 614倍市销率:谁的融资路径更优?

智谱和DeepSeek各自走出的融资路径,本质上不是同一个赛道上的快慢之争,而是两种战略优先级的不同选择。
从核心目标来看,智谱选择的是“用时间换空间”——抢在算力竞赛窗口关闭前,把弹药补满;DeepSeek选择的是“用空间换时间”——借A股长期资本生态,为还没跑完的技术飞轮铺一条足够长的跑道。
所以这两条路径的优劣,不能放在同一把尺子下量。拆开看,各自都有一本算得过来、也算不过来的账。
效率视角:3天下注50亿美元,快的凭什么
智谱的港股配售加可转债组合,核心优势就一个字:快。
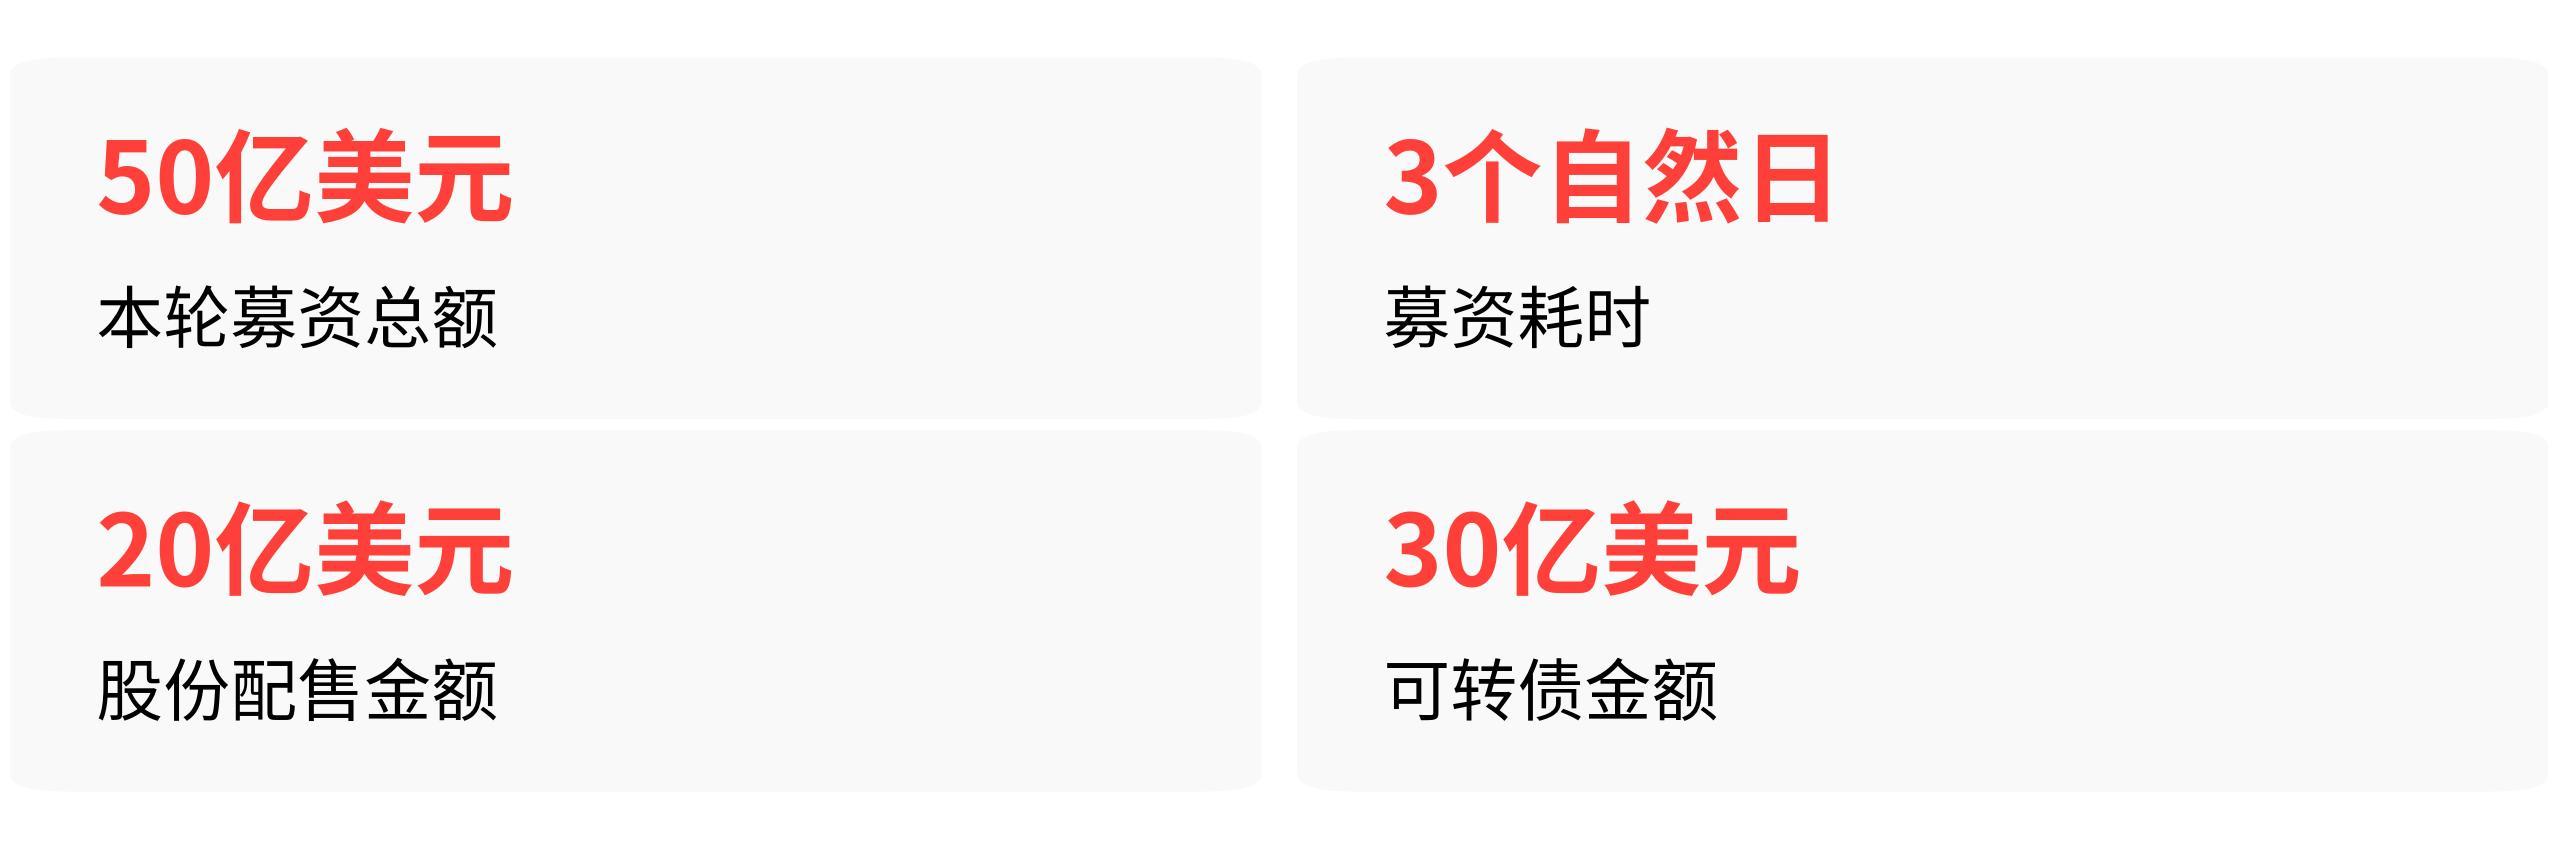
从9月11日启动融资程序到13日公告全部完成交割,这轮50亿美元的募集只用了3个自然日。跨墙阶段意向订单就已经覆盖了全部发行规模,开簿后迅速吸引数百家机构参与,前20大投资人合计拿走了配售股份的85%以上、可转债的88%以上。
智谱披露H股配售及可转债发行相关公告
这种速度,在A股的IPO或定增审核框架下是不可想象的。
港股之所以能做到,靠的是成熟的“闪电配售”规则:在股东大会已授予一般性授权的前提下,若发行股份不超过总股本20%、折价不超过20%,配售就不用再走股东会程序,可以在数日至两周内完成从簿记定价到资金全额到账的全流程。
智谱这次走得更极致——20亿美元的股份配售,折价仅9.96%,配售股份只占扩大后总股本的4.5%;30亿美元的可转债全部零息,初始转股价较配售价溢价25%。“小股大债”的组合拳,把即期股权摊薄压到了极低水平,同时几乎以零利息成本锁定了大额资金。
而大模型当下的现金流需求,容不得半点拖延。今年上半年智谱MaaS平台的API服务收入虽然同比增长了2736%,但截至8月底,月度年化ARR才16亿美元。
与此对应,明年1月那批占39.99%总股本的原始老股解禁将至,叠加可转债全额转股后新增的5.36%股份,二级市场可能面临天量筹码集中释放的流动性考验。
所以这50亿的核心逻辑是明牌:在下一个解禁压力窗口到来前,把算力和研发投入一次性补满。公告也写得清楚,资金将在2028年6月30日前全部投入使用,覆盖下一代GLM模型研发、完全自训练体系建设和算力基础设施。两年窗口期,赌的是持续技术投入能跑通商业化闭环。
但快的背面也清晰写着一个代价——这是两个月内的第二次大额配售。7月智谱刚以1588港元配售了1978万股,彼时参与的机构,现在账面浮亏已超三成。“配售即破发”的表现,让二级市场投资者生出一层隐忧:这种靠股权不断输血续命的模式,自我造血能力到底在哪里?
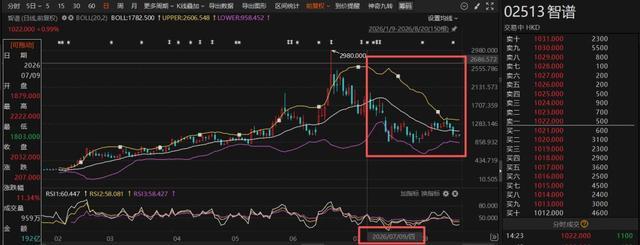
智谱港股近期股价走势出现明显回撤
生态视角:614倍市销率,赌的是什么
DeepSeek选科创板,图的不是快,是贵和稳。
所谓的贵,是A股对稀缺科技资产的估值溢价。当前科创板还没有纯通用大模型上市公司。沐曦股份去年12月上市,首日开盘涨幅568.83%,单签打新盈利近30万元;宇树科技今年8月申购,发行后市盈率219倍。
同在AI赛道,科创板寒武纪的总市值,一度是港股商汤同期市值的12倍。这些案例在直观验证一件事:一旦DeepSeek率先挂牌,它将在A股为通用大模型建立第一套本土化定价基准。
所谓稳,指的是资本来源结构的变化。登陆科创板可以直接打通境内国资、险资、国家级产业基金这些长线耐心资本。而且A股更高的流动性,为核心技术团队的期权提供了公开定价和流通变现基准——这对留人烧钱两线作战的大模型公司,是真实的减负。
政策窗口也刚好打开。今年6月17日,上交所发布AI大模型企业适用科创板第五套标准的审核指引,不要求盈利,核心条件是:至少有一个大模型产品已上线发布并实现规模化应用。DeepSeek截至6月的月活跃用户约1.3亿,踩这个门槛没有问题。
但这条路的风险同样尖锐。当前DeepSeek的首轮融资投前估值710亿美元,折算下来,对应2026年预计全年营收8.14亿元的市销率高达614倍——是智谱同期市销率的3倍,MiniMax的10倍。
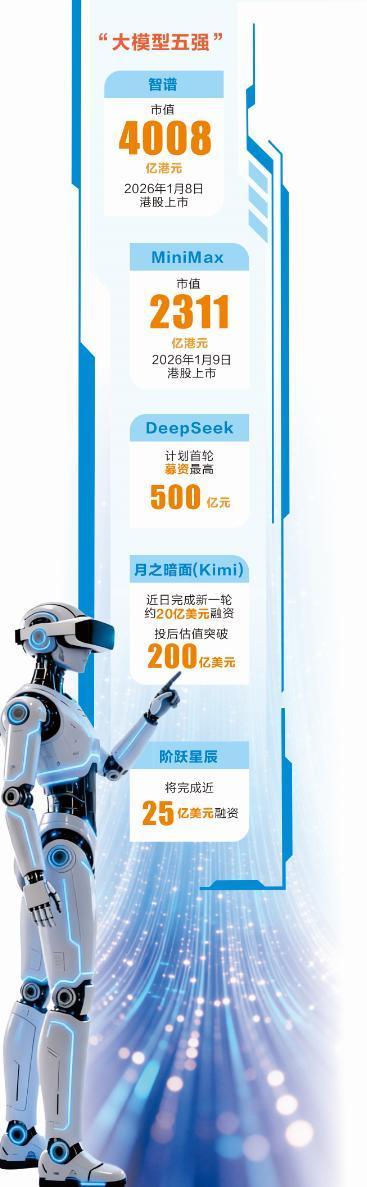
国内头部大模型企业融资情况一览
而它的商业化基础至今薄弱:前7个月净亏损7.15亿元,收入靠API零散订单支撑,大型政企标杆项目还没落地。管理层也明确表态,优先投入研发,暂缓短期变现。
这意味着,一旦上市后连续几个季度的财报显示收入增速放缓、亏损扩大,5000亿级别的高估值将面临极大的校准压力,二级市场不会为一套还没跑通的商业模式,长期支付一级市场的高溢价。
还有一个不可控变量:审核。
过往冲科创板的AI硬科技企业,思必驰首次上会被否、二次申报因经销商举报陷入舆情风波,芯密科技因财务资料过期主动撤单,这些案例在提醒,即便规则文本上审核周期已压缩,大模型企业因业务形态新、数据版权合规边界模糊,实际过会时间仍可能反复延长。
快与厚的问题,最终都要回到业绩上
把两条路摊开看,智谱的那条更像一场争分夺秒的补给战——在股价较高位快速拿钱换时间,代价是股权持续摊薄、二级市场投资者人心不稳,以及明年大规模解禁后可能的流动性踩踏。
DeepSeek的路则更像一次长线生态布局——用更长的上市周期,换A股更高的估值中枢和更稳的本土资本结构,代价是高估值与现有营收基本面之间的巨大裂痕,以及审核过程的不确定性。
两种选择的没有绝对优劣,只有适配阶段:智谱选了现阶段的“抢窗口”,DeepSeek选了更长周期的“铺底盘”。无论哪条路,接下来真正要回答的,只是同一个问题——拿到的钱,到底能不能真的转化为护城河。