
中远海运重工的上市进程对其他公司有何启示

中远海运重工这次启动A股IPO辅导,真正值得其他公司参考的,不是它的央企身份,甚至不是它年营收近500亿的体量,而是它上市前踩准的每一个时间节点——股份制改造、非核心资产清理、股权结构归拢,这三件事做完之后,辅导备案几乎是水到渠成。
反过来看,过去三年那些辅导阶段被卡住、撤回、甚至撤回后还被追责的重工企业,几乎都是在同样的事情上栽了跟头。中远海运重工的路径,说白了就是把别人摔过跤的地方提前趟平了。
它抓住了行业高点,但更重要的是抢在窗口期内做完了那三件事
中远海运重工递交辅导备案的时间是2026年9月12日。往前倒推,今年6月刚完成股份制改造,注册资本从274.66亿元大幅缩减至36亿元,唯一股东是中国远洋海运集团,直接持有100%股份。
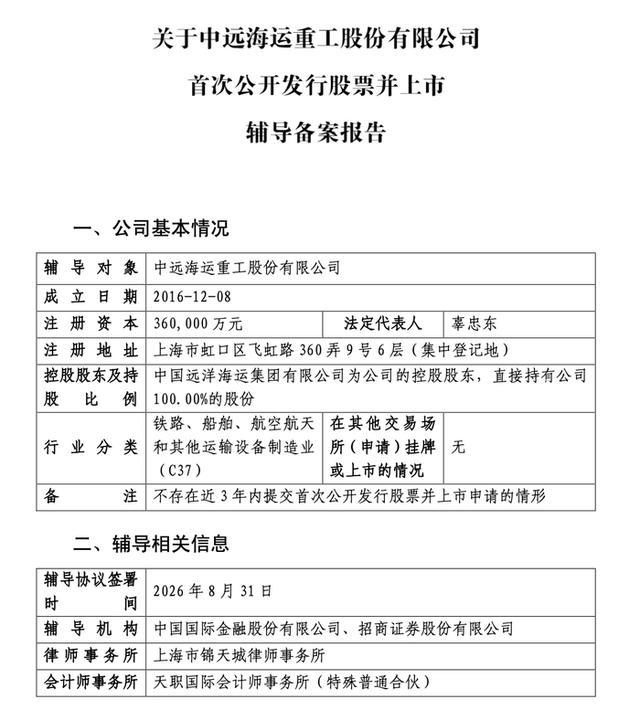
中远海运重工IPO辅导备案报告文件页面
这两步走完,意味着股权架构已经干净到没法更干净——单一央企全资,没有混合所有制股东,没有分散子公司的多级股权,更不存在对赌协议、股权代持这些重工类企业辅导阶段的高频雷区。
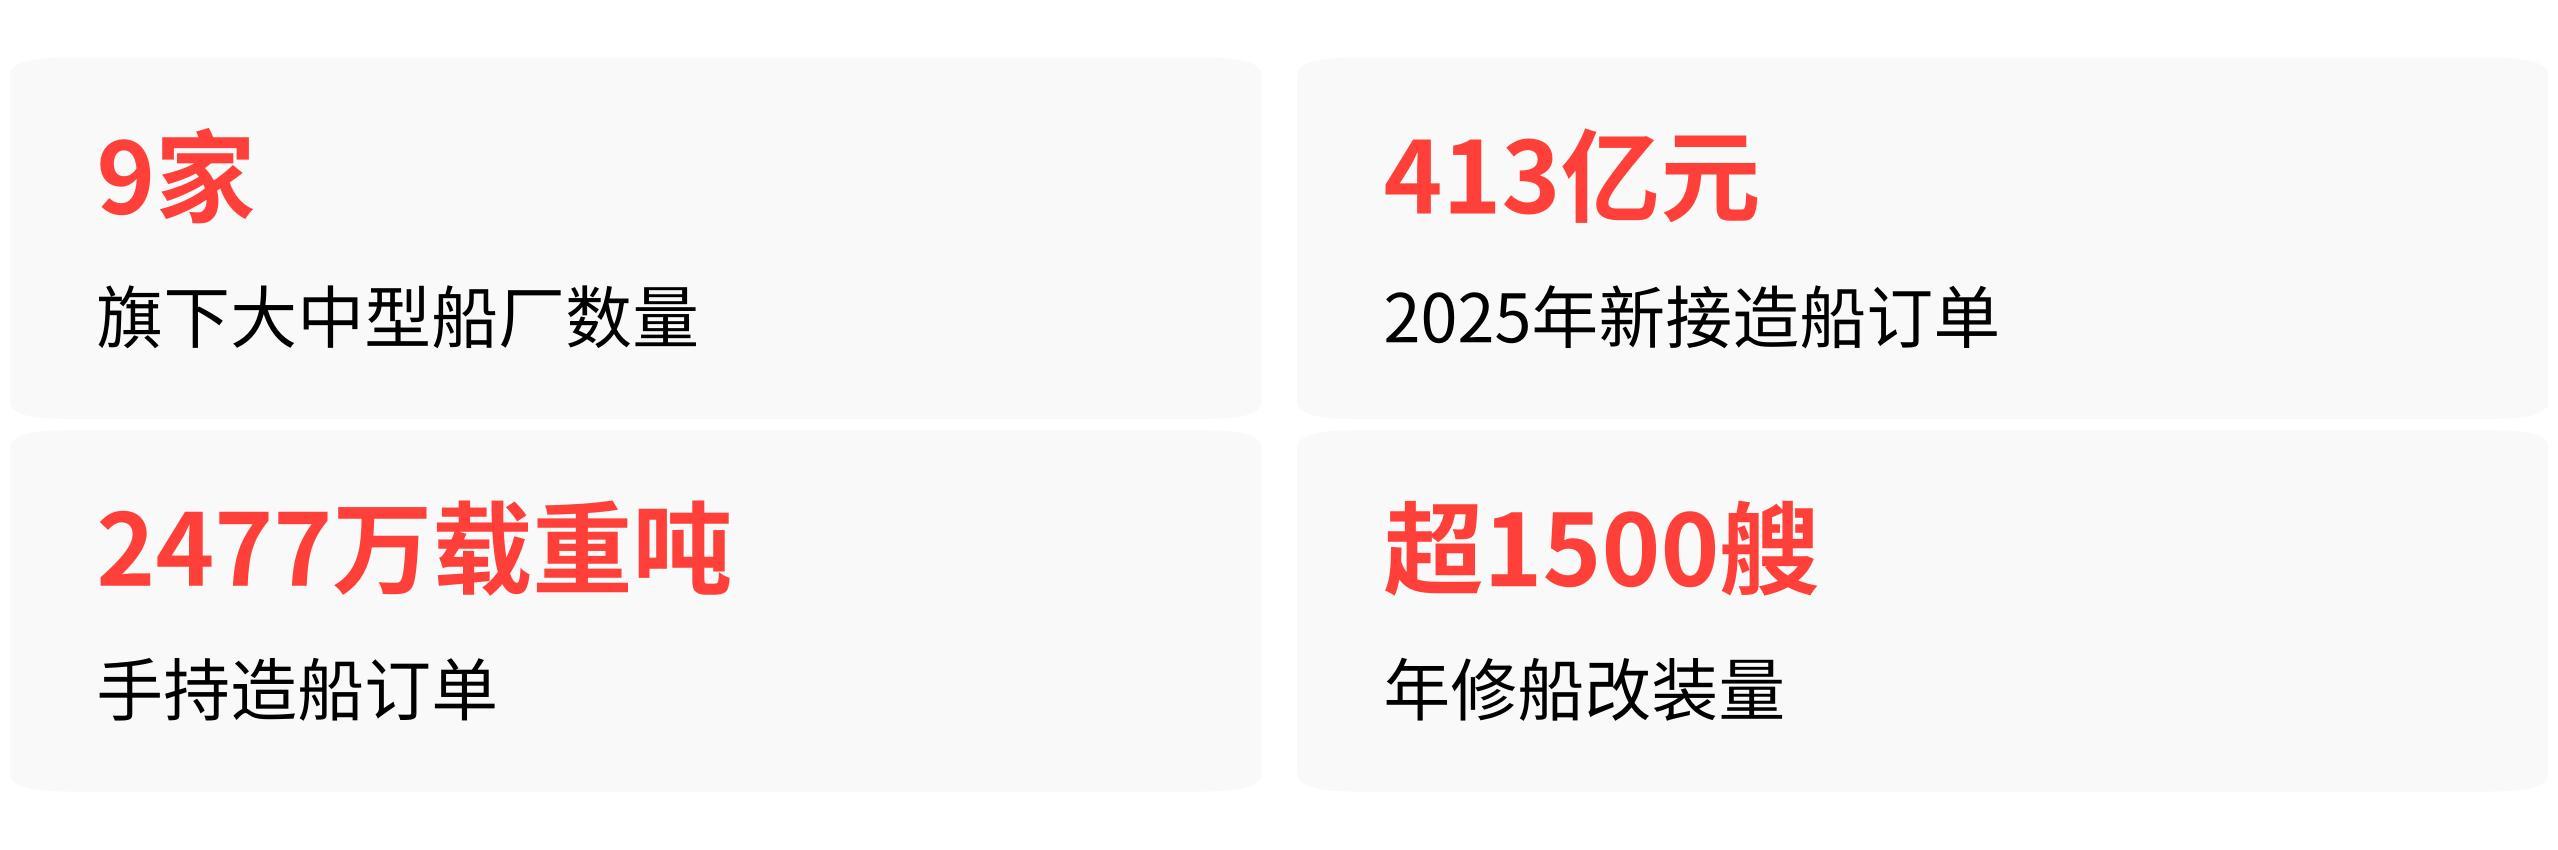
再看业务端。中远海运重工旗下9家大中型船厂分布在南通、大连、上海、广东等地,2025年新接造船订单79艘、413亿元,手持订单216艘、2477万载重吨。修船业务贡献了全球第一的市场份额,年修理改装船舶超1500艘。
行业周期也在配合。2026年上半年全球新船订单同比大增125.7%,新船价格指数连续三月环比回升。在这个时点推IPO,收入和订单数据都是最硬的时候。
但真正让其他公司值得停下来想一想的,不是“行业好所以上市”,而是中远海运重工在行业最好之前,把股份改造和资产整合做完了。不是市场好才动手,而是提前把结构理顺了,等市场好时直接冲。
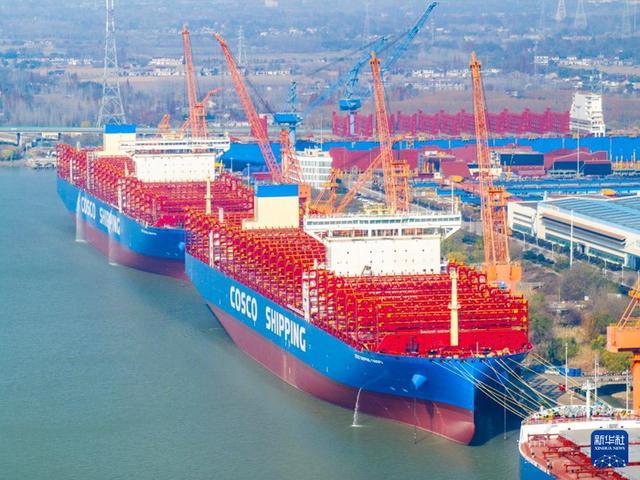
中远海运旗下大型货船停靠造船基地码头
不可逆的几件事,它先干了——这对其他公司的警示最大
中远海运重工的股份制改造、非核心资产清理、央企资质整合,这三类操作一旦完成就退不回去。用辅导阶段的术语讲,这就是“不可逆操作”。
对比一下中国中冶2025年的资产剥离案例。当年中国中冶将中冶置业100%股权及矿产资源类资产打包出售,交易总额607亿元,产生了约25.19亿元的出售损失。
这些资产一旦卖掉,对应的业务协同链条、团队、资质就永久性地脱离了集团体系,后期就算想恢复,成本也已经不可承受。
快舟火箭的案例更直接。2026年,航天三江挂牌转让快舟火箭29.59%股权,武创星航基金以32.9985亿元接盘后成为第一大股东,航天科工不再控股。
摘除航天科工字号、剥离央企资质后,公司治理、财务体系、内控制度全部需要按市场化标准重构,周期至少6-12个月,IPO节奏直接被延后。
中远海运重工走的是相反的路——它没有剥离央企属性,反而把股权归拢到极致,100%央企独资,避免了“控制权变更”这类会引发合规重审的高风险步骤。对于那些同样在考虑IPO的国有重工企业来说,选择路径本身,已经决定了不可逆操作带来的时间成本和财务代价。
股权和非标业务的单据,是监管最容易盯上的两个口子
研究材料里被反复提及的辅导阶段卡点,排在第一位的就是对赌协议清理不彻底。沈鼓集团2022年PE入股时签署的特殊权利条款,2024年底突击补充协议时还留了一个“IPO失败就复活”的口子,到2026年4月才彻底清理干净。前后折腾了12-18个月的二次整改时间。
重工行业还有一个独有的麻烦——非标定制业务的收入确认。天元重工在北交所IPO问询中,交易所直接要求保荐机构提供客户签字人员的身份核实、签章法律效力的完整底稿,而不是仅仅书面说明核查方式。
这套穿透式核查标准在公开审核指引里并没有写清楚,但实操中就是这么干的。
朗泰通科技的案例则讲了一个更明确的后果:2025年主动撤回IPO申请后,2026年8月深交所还是对其实控人、总经理、财务总监全部处分并记入诚信档案。理由包括用个人账户收付货款1179.07万元、隐瞒股权代持、关联交易未披露超千万元。
撤回不意味着免责,这四个字从朗泰通案落到了实处。对于正在筹备IPO的重工类企业来说,内控合规不是临时抱佛脚能解决的事,账面上的窟窿和单据上的问题,在辅导验收时会被逐一翻出来。
但别照着抄——这套路径只适合它自己
有一件事必须说清楚:中远海运重工这条“央企全资+跨区域船厂整合+股份制改造一步到位”的路,不是谁都能走的。
民营重工企业走不了这条路。汉盛海装在冲刺北交所时,监管对居间商模式合法性的追问,已经打到了前员工控制的居间商贡献超10%收入的合规边界上。民营船企的订单来源、渠道模式和央企完全不是一个逻辑,监管对这一块的核查只会更细,而不是更松。
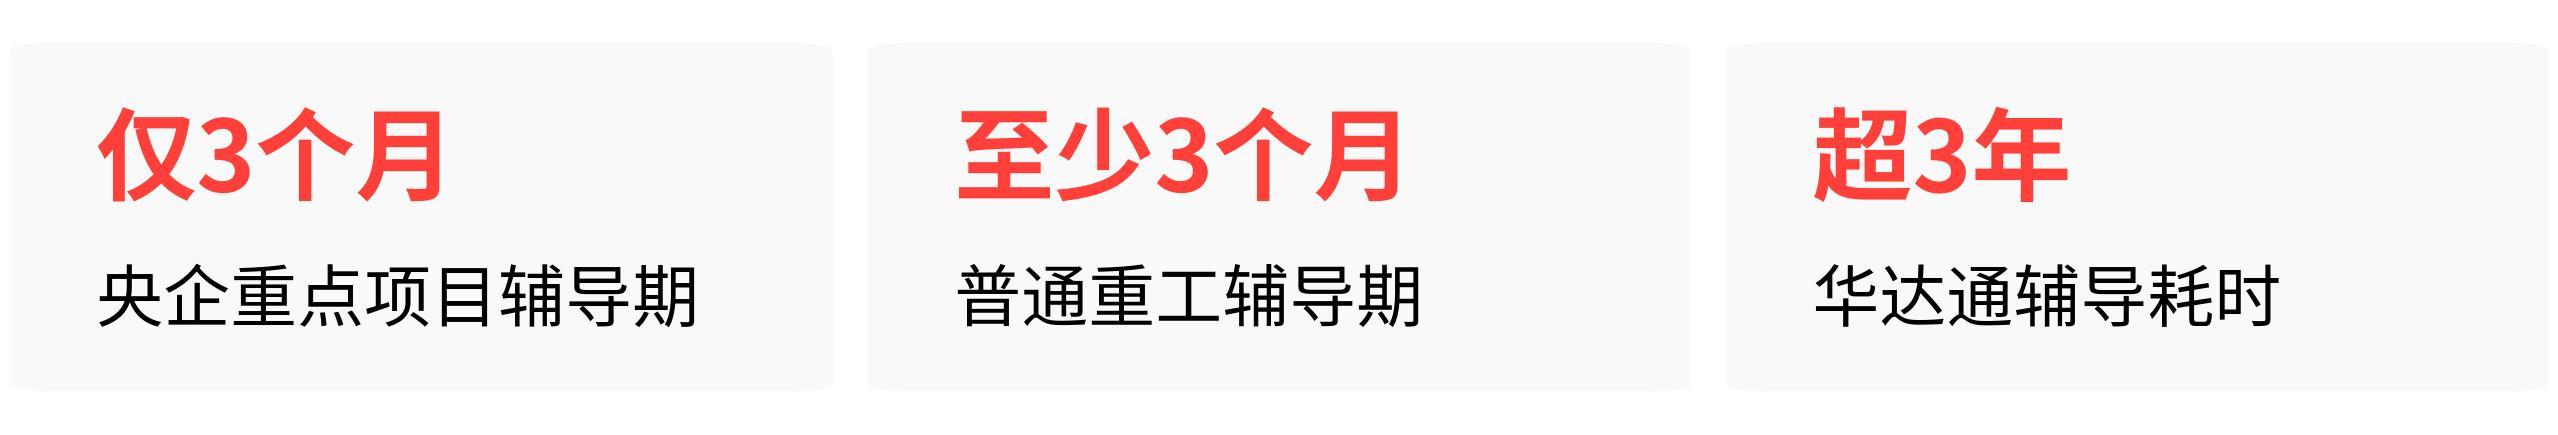
辅导周期的差异也很直观。长存控股作为国家重点战略项目,辅导期仅3个月就完成验收并出具验收函。中远海运重工的央企定位,理论上也可以适用同样的简化规则。
但普通重工类企业没这个待遇,辅导期至少3个月,实际执行中像华达通这样历经12期辅导、耗时超3年才拿到验收函的例子并不少见。
各地证监局的操作细节也存在差异。云南证监局要求辅导期内每季度结束后15日内提交进展报告,超过2次未按期提交视为自动撤回辅导备案。北京证监局关注的是国家战略和新质生产力的辅导方向。
上海、辽宁、广东这些造船产业集中区倒是没有公开的专项细则,统一适用通用规则。这种地域上的执行温差,意味着企业在选择辅导路径时必须结合自身注册地和主体性质做判断,而不是直接对标中远海运。
归根到底,中远海运重工的价值在于它把“提前清理股权非标资产、提前完成股份制改造、提前卡住行业高点”这三件事的顺序做对了。对那些准备上市的重工类公司来说,真正能学的不是它的规模,而是面对不可逆操作时,它先动的那一步。