凯达重工:轧辊国内销量第一,双标签为何难掩业绩隐忧?

凯达重工的核心业务是做轧辊、辊环——钢铁厂把钢坯轧成型钢时,轧机上那个直接碾压钢材的核心部件。它的国家级制造业单项冠军、专精特新“小巨人”两张牌,都是工信部正式发的,前者对应2024年4月以“热轧型钢轧辊、辊环”产品获评,后者是国家专精特新“小巨人”企业的认定。
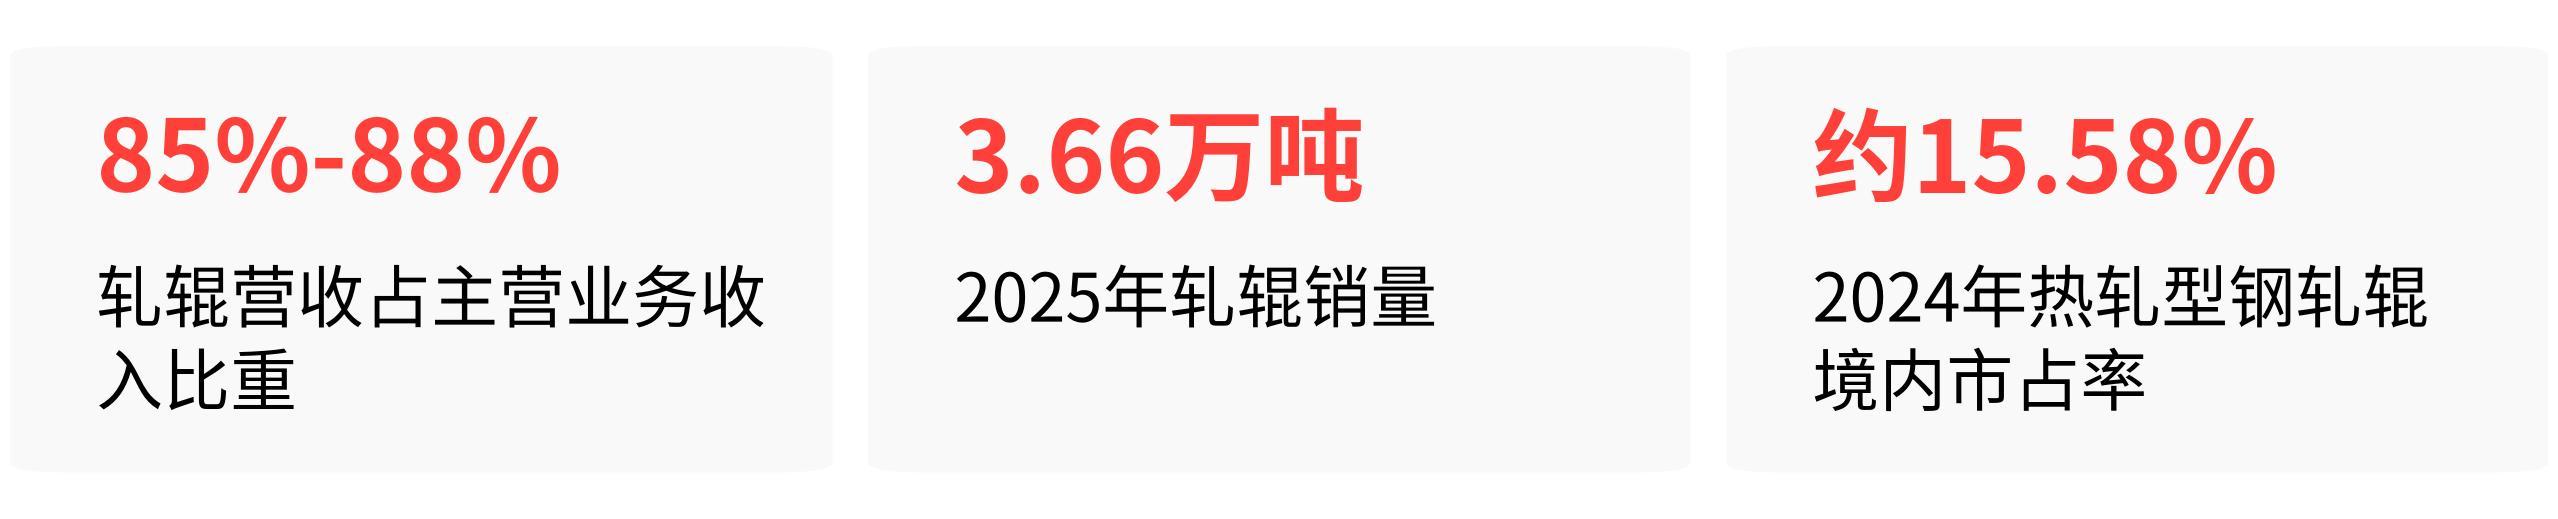
你可能会想:轧辊不就是个铁轮子,能有什么壁垒?壁垒在两点。一是这家公司的轧辊贡献了主营业务收入的85%到88%,2025年卖了3.66万吨;二是在热轧型钢轧辊这个细分领域,2024年境内销量排第一,市场占有率约15.58%。
你可以把它理解成钢铁行业的“刀片生意”——轧辊是消耗品,每轧一定吨位钢就得换,所以客户粘性极强。凯达的客户名单拉出来确实够硬:国内有宝武集团、津西钢铁、山东钢铁、鞍钢集团、包钢股份,海外进了安米集团、浦项控股、EVRAZ、JSW、英国钢铁的供应链,外销占比超过40%。
制造业单项冠军和专精特新“小巨人”,分别对应什么
这两个标签门槛不一样。“制造业单项冠军”拼的是细分市场占有率,卡的是“行业第一”:凯达以热轧型钢轧辊单品去评,靠的就是2024年境内销量排名第一这个硬指标,以及它作为第一起草单位主持制定了《热轧型钢轧辊》行业标准。
“专精特新小巨人”拼的是专业化程度和技术独特性。凯达手里有一项核心专利——高强度低硬度铁素体球墨铸铁辊环生产技术,专利号CN201510843974.0,产品能在高温强挤压下不开裂,耐磨性和抗热疲劳性能碾压普通辊环。
什么意思?就是辊环既要硬——硬到能反复挤钢不变形,又要韧——韧到高温下不裂不碎。这两个要求本质矛盾,凯达的配方和热工艺把这对矛盾解了。
但问题来了:有这两个标签就高枕无忧了吗
直接说:不是。
第一个硬伤在业绩。2023年到2025年,营业收入从4.52亿涨到4.77亿,年均复合增速只有2.79%;2026年一季度更狠,营收同比下滑19.6%,净利润跌了28.2%。一季度为什么跌这么多?
公司自己解释了,对达涅利、英国钢铁、EVRAZ的销售收入大幅减少——EVRAZ是因为美国反复调关税,2026年一季度干脆没形成销售收入。
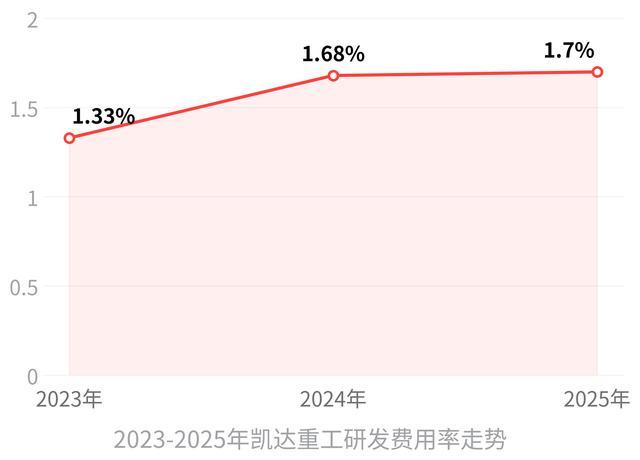
第二个硬伤在研发。2023年到2025年,研发费用率分别是1.33%、1.68%、1.70%,而同行可比公司均值是4.55%和5.26%。北交所在问询里直接问了:你这研发费用到底是不是真研发?凯达的回应是产品结构和制造工艺跟同行不一样,研发活动真实准确。
第三个硬伤在盈利质量。经营活动现金流净额和净利润的比值,近三年分别是0.74、1.01、0.72——低于1意味着账上利润有相当一部分没变成真金白银,应收款和存货在吃现金流。
此外,安全生产上的记录也不算好看:2022年被罚3.5万,2023到2026年多次收到责令整改通知书,涉及中频炉安全隐患、浇包检查记录缺失等问题。
那它这次IPO募资要干什么
简单:扩产。募资约2.95亿,全部投向西太湖高性能轧辊生产基地,新增1.6万吨轧辊产能。
但下游的需求并不乐观。2025年全国粗钢产量9.61亿吨,同比下降4.4%。凯达自己的招股书里也写了:若钢铁行业深度调整,新增产线减少、设备采购放缓,订单和产能释放都会被压制。
换句话说,它是在行业下行的窗口期扩产。能不能消化新增的1.6万吨,取决于既有客户能否维持采购量、以及海外市场能否对冲国内需求走弱——而北美关税这个大变量还在,一季度EVRAZ的订单就已经断过一次了。
4.26元/股的发行价,当然是2026年A股最低,低到有交易价值。但它的价值逻辑不在“最低价”本身,而在于:一家手握双国家级标签、国内销量排第一的轧辊厂商,能不能在钢铁行业整体收缩的背景下,把新增产能变成新增利润。能,就是价值洼地;不能,就是低估值陷阱。
新股主题创意图呈现资本市场投资相关场景