
成立才五年的国有钼矿,上市市值破500亿,它靠的不是砸钱

2026年3月31日,洛阳盛龙股份在深交所主板敲钟,代码001257。一家成立才五年多的国有钼矿企业,上市市值一度站上500亿,如今也在475亿上下。
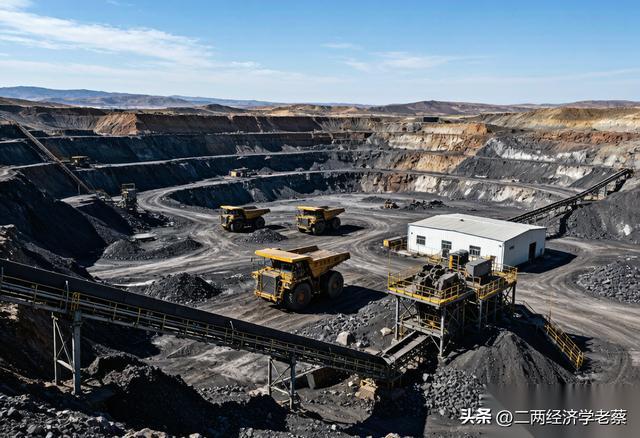
这事儿,跟"国企靠砸钱铺摊子"的剧本根本不是一路。
先看几个数字。2026年上半年营收24.66亿、同比涨7.73%,归母净利7.05亿、同比涨16.81%,扣非净利7.01亿、涨17.24%;经营现金流9.44亿;毛利率50.78%,同比还提了2.67个百分点。南泥湖钼矿采证规模1650万吨/年,是国内证载规模最大的单体在产钼矿;在建的安沟钼矿及扩产项目达产后,整体将具备5.5万吨/日的采选能力。
我扒了它半年报,发现一个细节:上半年营收只涨7.73%,净利却涨了16.81%。钱不是靠多挖矿卖出来的,是靠"精细化管理、价格研判、多措并举降本增效"挤出来的。半年报里白纸黑字写,毛利率提升2.7个百分点到50.78%,靠的就是降本。
我找了洛阳的朋友聊,他说盛龙这五年最关键的不是买了多少设备,是把一个资源枯竭、深陷困境的老国有矿企,通过改革把"人"激活了。以前人浮于事、吃大锅饭,现在考核、激励、成本管控全跟上,矿还是那个矿,挖出的钱不一样了。
它也没去瞎跨界。主营业务99.91%是钼精矿、钼铁,贸易业务直接归零。就守着钼这一亩三分地,往精细管理、往保护性开采的政策红利上靠。2026年6月15日施行的《矿产资源法实施条例》对战略性矿产实行保护性开采,盛龙作为大型钼业公司正好接住这波。
这才是关键。本质上,盛龙这五年干的是"盘活"——矿权、厂房、队伍都是现成的,它没去外地并购砸钱,而是把存量资源用改革和管理重新捏了一遍。说白了,同样一座矿,会管的人来管,利润能翻倍;不会管的,守着金山也亏。
但老蔡也得说几句实话。
第一,它高度依赖钼价。毛利50%往上,靠的是2026上半年钼精矿均价高位震荡(45%到50%品位约4550元/吨度)。价格一掉,这利润就悬。它不是靠规模扩张赚的,是行情加管理叠加,行情退潮时管理能兜多少底,得打问号。
第二,区域结构在变。西北、东北、华北收入分别降61.91%、62.56%、21.45%,华中、华东、华南猛增。这说明它在调销售重心,但老客户老区域的流失,得看新区域能不能稳住。
第三,成立才五年就上市,治理和体系还在磨合。半年报里研发费用同比下降19.81%,在资源型企业里不算大事,但长期看,光靠管理降本、不投技术,护城河会慢慢浅。
说白了,盛龙这事儿证明一条理:很多国企、老企业不是没家底,是家底荒着、人没劲。把人激活、把管理做细,同样的矿能挖出不一样的钱。但靠行情赚的钱,别当成自己本事;逆风时才知道谁在裸泳。哪天矿价回落,才是检验它"激活人"成色的时候。时间会给出答案。
老蔡用五层动态增长模型看|五层没必要都上,盯住2-3层就够:
O组织(组织与治理):盛龙这五年最值钱的一招,是把"人"从吃大锅饭激活成算细账的队伍——考核、激励、成本管控全跟上。组织不动,矿还是那座矿,利润差出一大截。这是典型的组织层激活。
K动能(增长动能):它的增长不是靠借钱并购扩规模,而是靠精细化管理、价格研判、降本增效把存量产能的动能挤出来。营收只涨7.73%净利却涨16.81%,动能来自"管理内功"而非"外部输血"。
河南不少国企、老牌制造企业,家底厚得很,就是人浮于事、成本管不住。老蔡在河南跑了十几年、上千家企业,最擅长用五层动态增长模型帮你找出"组织这层"的病灶——是人没激活,还是管理没做细。私信老蔡,领一份《五层动态增长自查清单》(五个维度、二十分钟,照着就能找出你企业命门在哪个层);也欢迎邀老蔡做企业诊断、顾问咨询,用五层模型给你企业免费体检一次。