凯达重工市盈率仅为行业均值1/3是分类口径偏差导致的吗

看到凯达重工4.26元一股的发行价,市场容易把它当成“年内最便宜新股”讲个简单的价格故事。但真正有意思的,是它那13.76倍的发行市盈率,在官方档案里被拿来和“专用设备制造业”45.86倍的行业均值做对比,两者之间那32.1倍的巨大鸿沟。
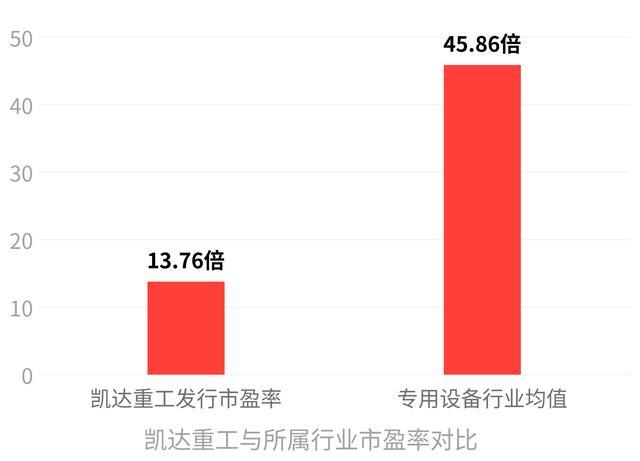
凯达重工在一级市场的这张“低估值”标签,有六成的原因得归于它的行业分类方式,而不是它真的便宜到了令人发指的地步。
被AI和新能源绑架了的行业均值,与你无关
凯达重工的招股书里,公司只是根据《国民经济行业分类》(GB/T4754-2017),把自己的家安在了“专用设备制造业(C35)”这个大院里。
但这块“C35专用设备”的金字招牌下,挤满了各行各业的公司——既有做出轧辊的凯达重工,也有给半导体做配套、给锂电池做产线、给光伏做生产设备的高估值明星企业。
所谓45.86倍的大类行业平均市盈率,是所有C35类A股上市公司的混合平均数,很大程度上是被这些高景气赛道的估值溢价给架高的。
这就像把你住的老旧小区和一个别墅区的房价做算术平均——你不能用这个平均数来证明你的房子被严重低估了。估值错位的核心不在于谁是“专用”,而在于面向的下游完全是两个世界。
凯达重工的客户是宝武集团、鞍钢集团这类钢铁企业,下游需求受制于钢材消费量的缓慢增长。公司自己给出的预测也揭示了天花板有多近:2026年预计营收同比增速为6.35%,归母净利润增速仅仅3.56%。
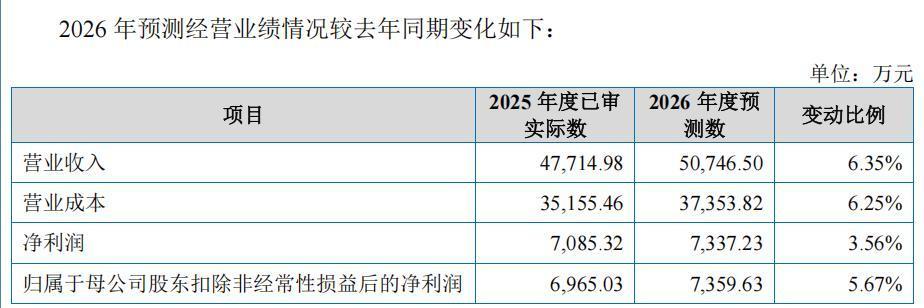
凯达重工2026年经营业绩预测变动明细
一条几乎没有业绩加速度的赛道,天然就不配享受高科技故事带来的高倍数。
那么,45.86倍这个参考值在实际商业竞争中到底有多失真?凯达重工的发行公告在列示同行业可比公司市盈率时,其实暴露了真相:其列出的合力科技、凤形股份两家上市公司的静态市盈率分别达到270.57倍和177.25倍。
这两个夸张的数字背后,是它们扣非后每股收益仅剩4到5分钱、甚至1毛钱的事实。当盈利能力已经低到尘埃里,算出来的市盈率自然会变得不具备参考意义。另外三家可比公司中,有两家在新三板长期没有交易,剩下一家市盈率仅有3.8倍。
当你试图给凯达重工寻找一组真正务实的同赛道参照物时,看到的是一个极度分化且大部分极值都失去参考价值的列表。
直接定价制下的“去溢价”
除了被统计口径拖累,凯达重工极低的发行估值还受到一项刚性的制度约束。
本次发行采用直接定价模式,发行人及保荐机构协商决定发行价格,这么做的一个核心锚点在于:发行价不能超过本次申请公开发行前六个月内最近20个有成交交易日的平均收盘价,以及前一年内历次股票发行价格的1倍。
凯达重工并没有什么历史成交价,但这套规则决定了它在进入二级市场之前,就已经断绝了通过市场化询价博弈获得大幅估值溢价的可能。
这背后的现象并非孤例。自从2023年5月到2026年3月,北交所发行的所有新股都沿用了直接定价方式,导致一级市场的发行市盈率长期被锁死在15倍上下的箱体里,均值仅仅14.33倍。
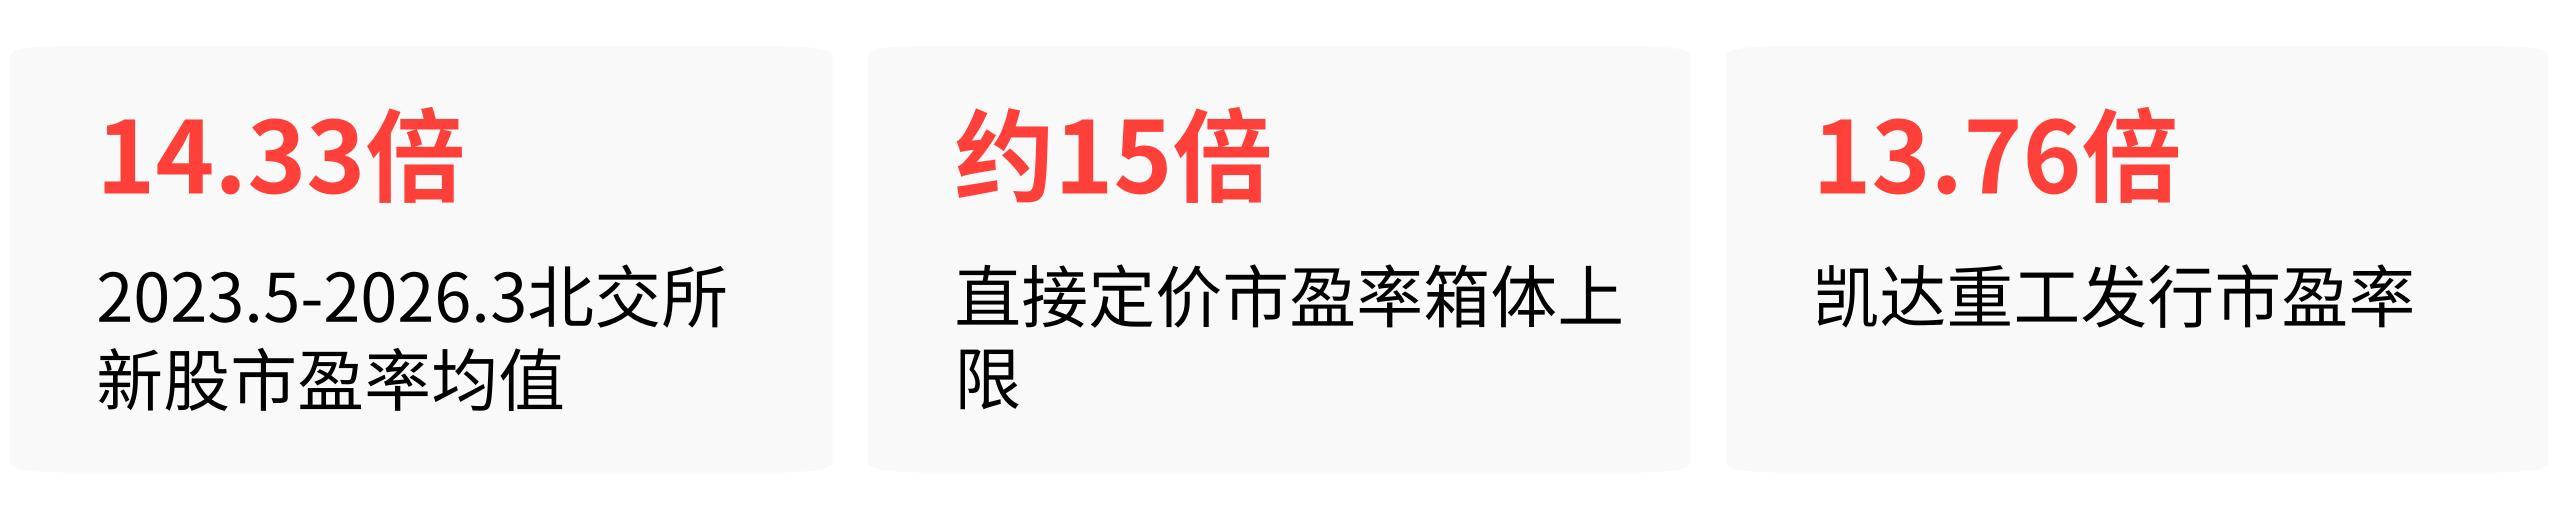
没有网下机构投资者激烈竞价来推高价格,不产生任何高位超募的故事,凯达重工最终给出13.76倍的发行市盈率,并不是公司羞于喊价,而是它根本没被允许上场去喊价。
被归类拖累的估值,与真实的定价逻辑
监管在发行文件中列出那醒目的45.86倍“参考值”,是法定的信息披露义务;但资本市场对凯达重工给出卑微的13.76倍,则是按照一套更冷酷的现实逻辑进行的定价选择。这个数字被北交所的直接定价制度锁定了价格上限,又被轧辊赛道3.56%的年利润增速磨去了想象空间。
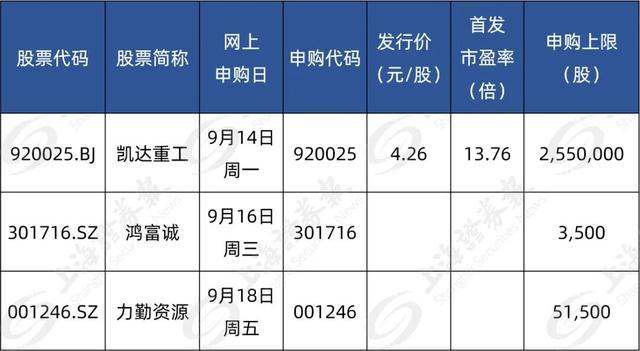
近期三只待申购新股核心发行信息汇总
两项结构性拖累已经清晰可见。但凯达重工的估值低,主要不是源于这两者。发行市盈率之所以看起来只有行业均值的三分之一,主要原因在于分类口径的错配:用一个甩干机都无法脱去水分的“平均值”去丈量一个饱和稳态的赛道,其结果必然会是巨大的视觉落差。