
星环科技港股五折发行,国际资本为何不认A股的“国产替代”估值

星环科技H股五折发行,并不是因为海外投资者突然看低了这家公司。是港股从头到尾就没把它的A股估值当回事。
9月11日启动港股招股的星环科技,给出的发行价区间是49至61港元/股,而当天其A股收盘价是99.6元。按收盘价测算,H股的折价幅度直接超过50%,最高逼近六折。港股给未盈利的国产AI底层软件公司标注的价格,比A股少了整整一半。
星环科技A+H五折发行相关主题宣传海报
价格是表象,估值逻辑才是底牌。海外机构给星环定价用的不是同一把尺子。
A股买的是“国产替代”的故事,港股看的是谁能把研发投入变成真金白银
星环的基本盘有一个致命硬伤:不赚钱。
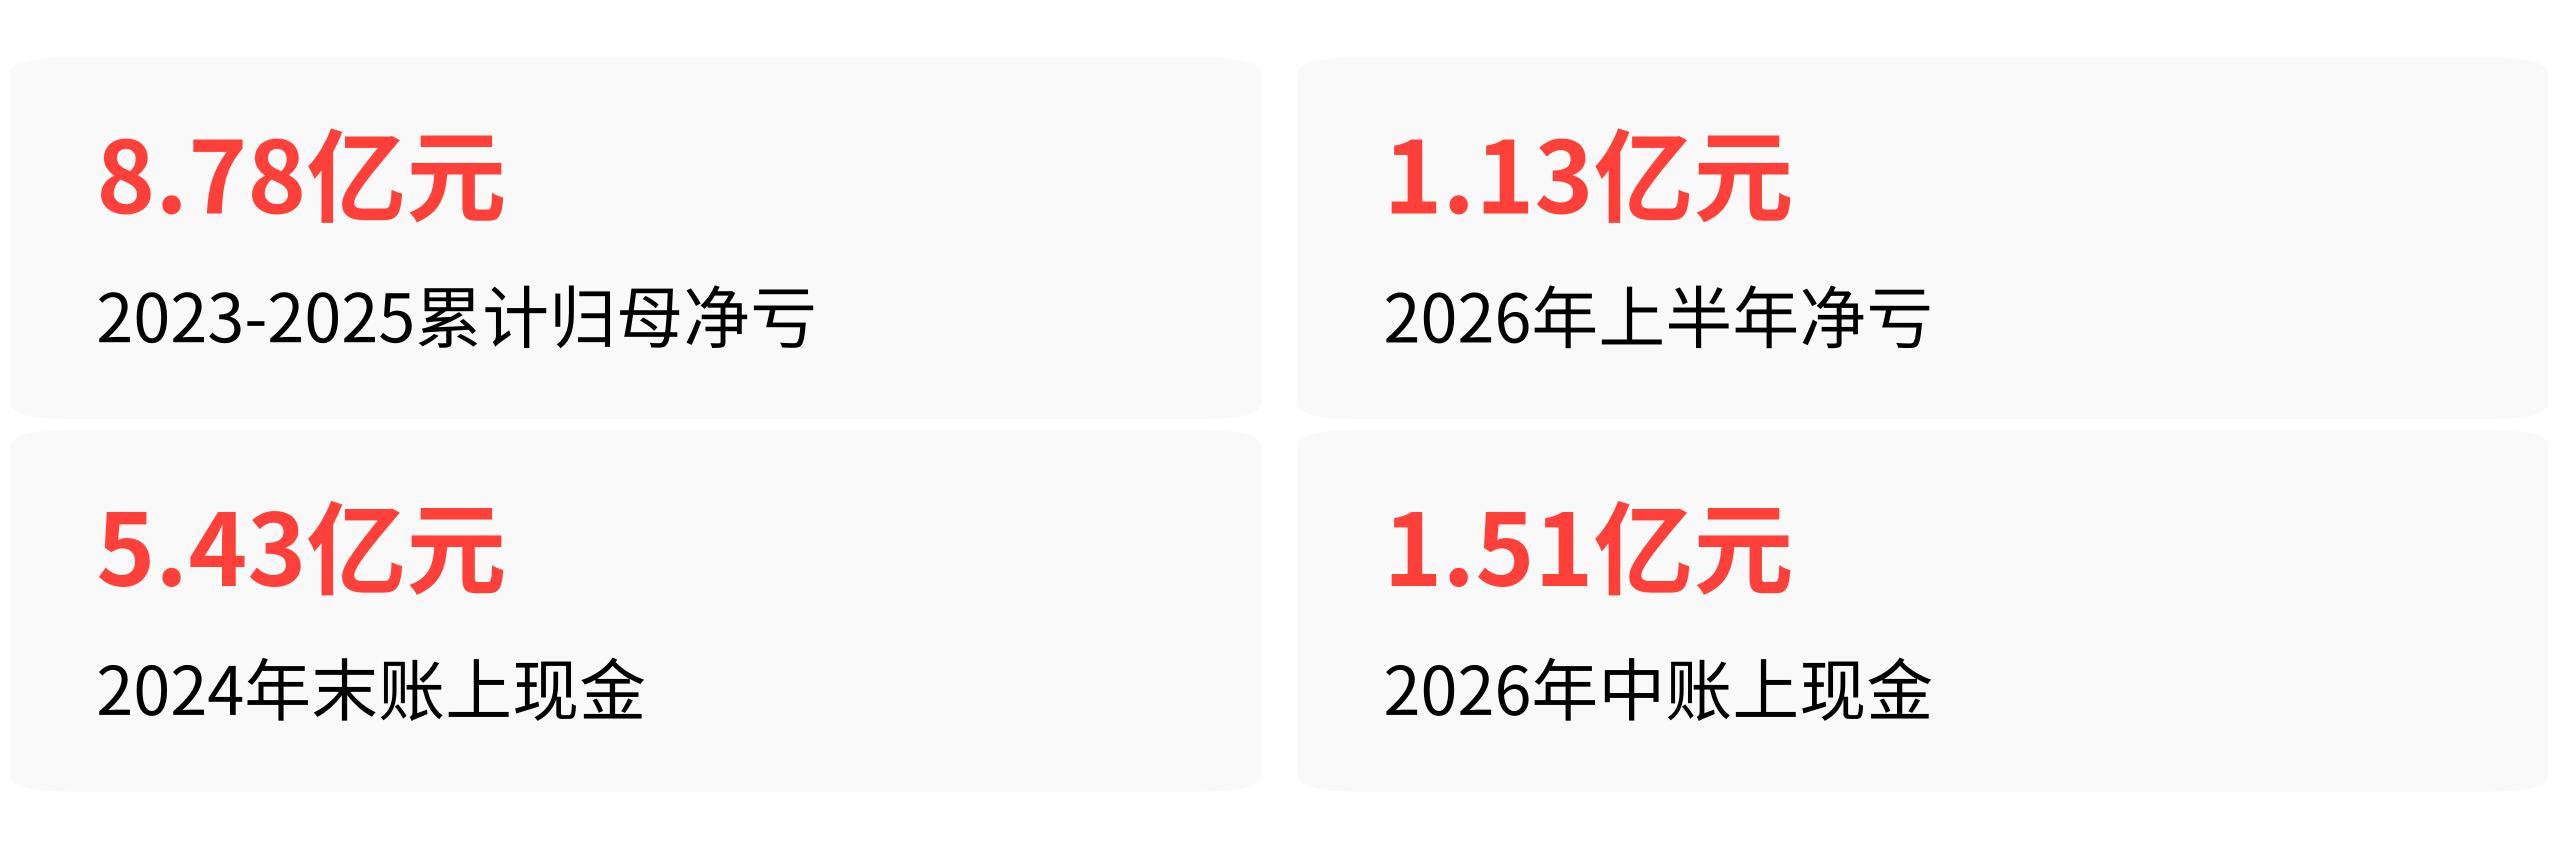
2023年到2025年,这家公司归母净亏损累计8.78亿元,2026年上半年继续亏了1.13亿元。经营活动现金流连续多年净流出,账上现金从2024年底的5.43亿元一路缩水到2026年中的1.51亿元。公司自己也坦言,2026年全年大概率还是亏损。
A股市场(尤其是科创板)对这类未盈利硬科技公司容忍度极高。投资者看的是市销率(PS)、看的是国产替代的想象空间、看的是研发投入的规模。星环在A股以约133亿元人民币的市值存在,对应的是国产AI基础设施软件第五名、占2.7%市场份额的行业地位。
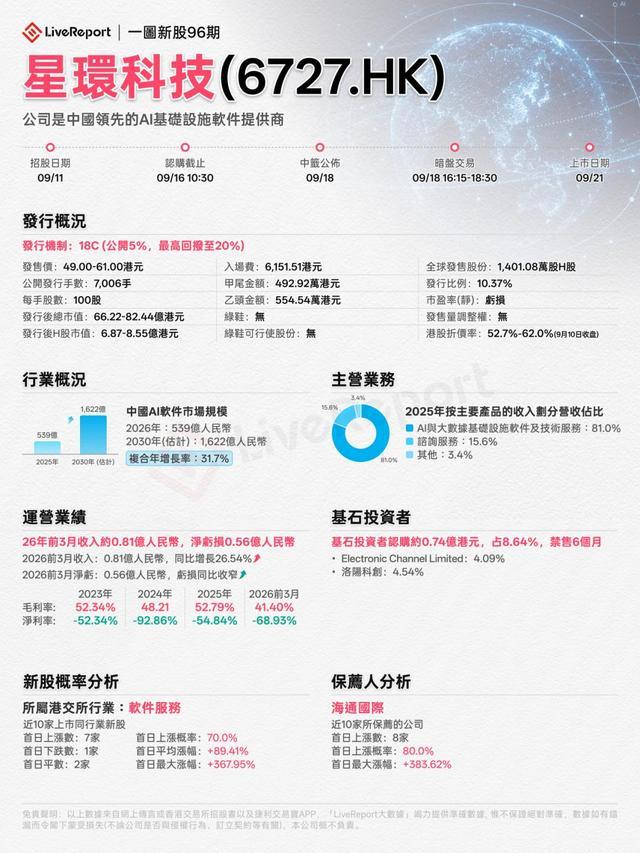
星环科技港股IPO全维度信息汇总图
你讲技术壁垒、讲自研生态、讲1800家客户,A股的机构和散户会为此买单。
港股的国际机构不看这个。国际资本对一个2.7%份额、连续亏损、现金快烧完的企业,他们问的唯一问题是:你的现金流什么时候能转正,你的ARR(年化经常性收入)能不能持续增长?在一个以EV/ARR、EV/研发投入为核心估值标尺的市场里,星环的定价天然就会被腰斩。
本质上,国际投资者对未盈利科技公司的定价公式是:如果你还没赚到钱,我只能用你烧钱的速度和现金储备的厚度来给你定价。一个现金只够撑几个月的公司,你不打折卖,他们根本不接单。
无绿鞋、基石不足一成、公开份额仅5%——这套组合拳把折价推向了极致
如果说基本面的估值差异是折价的土壤,那本次发行的操作安排就是直接往这土里浇了盆冰水。
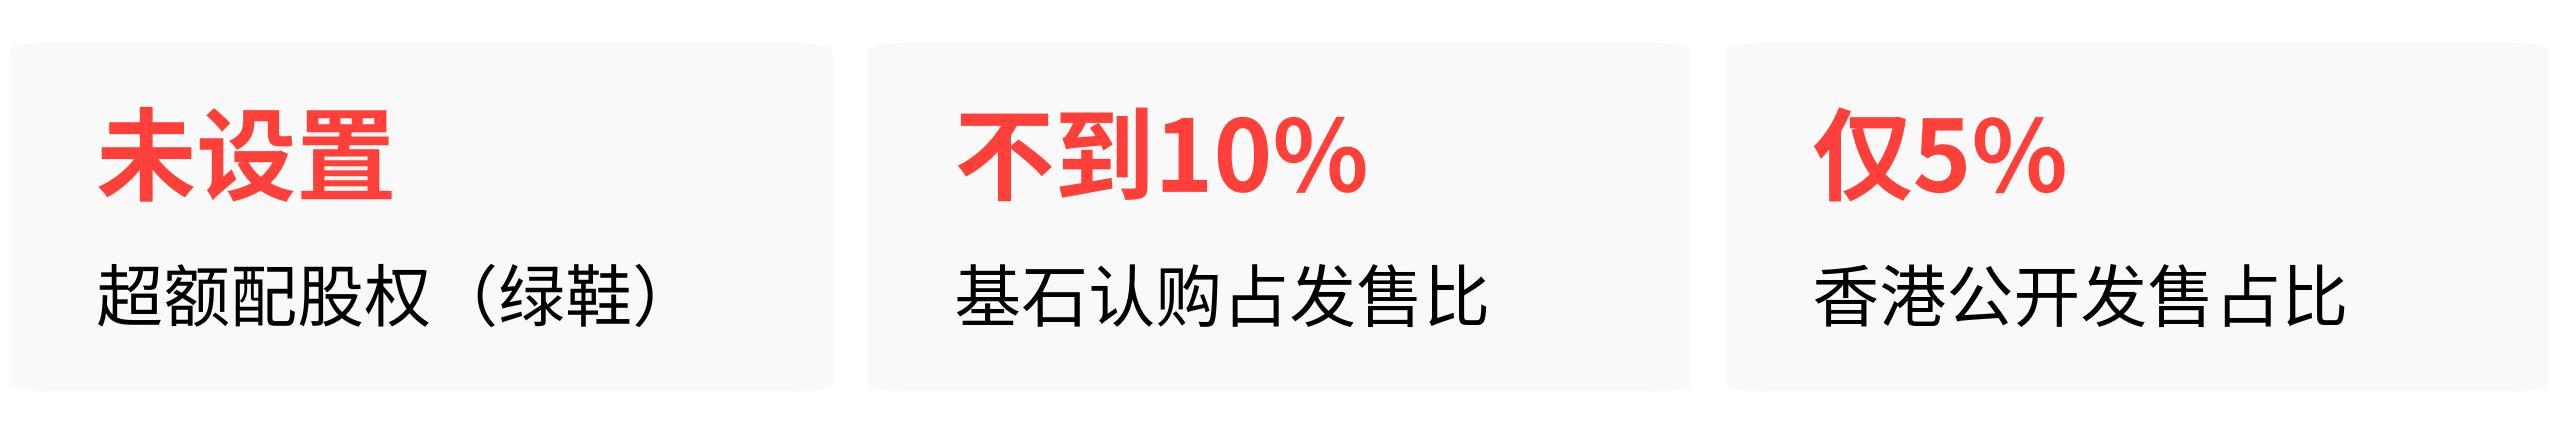
星环这次H股发行有几个非常扎眼的操作。第一,没设绿鞋(超额配股权),上市首日一旦有人砸盘,承销商没有任何维稳工具。
第二,基石投资者仅有两家,浪潮信息和洛阳国资,合计认购额不到全球发售股份的10%——这个比例在同期港股新股中相当寒碜,意味着机构对上市初期的承接意愿很弱。第三,初始香港公开发售仅占5%,定价权被国际配售的机构主导,散户根本没话语权。
这组操作本身就是个明确的信号:承销团知道国际机构不会按A股那个估值下单,所以直接摆出低价、低基石、无保护的姿态,把折价空间一次性释放到位。那些传言星环是因为“海外业务受阻”才被打折的说法并不成立,招股书明确写了本次募资15%要用在海外市场扩张上。
问题不在业务遇阻,而是一开始就没有哪个国际基金准备用A股的PS倍数给它买单。
这不是星环一家的问题,是整个赛道在交“跨市场估值税”
如果把目光从星环身上移开,你会发现这种事已经在2025-2026年的硬科技板块反复上演。
近两年,芯碁微装、圣邦股份、剑桥科技等硬科技企业赴港上市,H股发行价较A股折价普遍超过40%。同一时段,另一家A股存储芯片公司江波龙完成H股发行,折价幅度也达到了44%左右。
反倒是有个别全球细分赛道的绝对龙头,比如宁德时代、澜起科技,H股相对A股出现了溢价——但那是极少数,属于“外资眼里有全球定价权”的第一梯队选手,2.7%份额的星环显然还不够格。
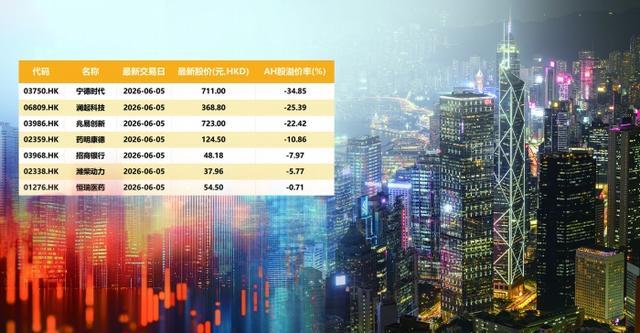
香港金融区夜景叠加AH股溢价统计展示
背后的根源是清晰的:A股的投资人结构以散户和内资公募为主,对“国产替代”和“硬科技”天然有估值溢价偏好;而港股的核心买方是国际机构,他们的决策依据是现金流兑现能力和全球可比对标。同一家公司,在两个市场讲的是两个截然不同的故事,给出的价格自然天差地别。
星环的H股折价,本质上是一笔市场的共识税:它的A股价格里被注入了大量“国产替代”信仰的溢价,到了港股,没有信仰的国际机构把这层溢价全剥了,只剩下实实在在的生意账。在这笔账里,亏损、低份额、紧张现金流就是全部的现实,五折已经算是客气了。