不简单的波动:宇树科技和海底捞的这轮行情表现,背后大有门道?

#优质图文创作激励#
这是熊猫贝贝的第4098篇原创文章
(本文不含任何AI创作和自动生成内容)
周末时间,和大家聊聊国内资本市场的两家上市公司。
两个公司,一科技一消费,一 A 股新股一港股白马,在同一个窗口上演两种不同形式的资本兑现。
科技公司,就是宇树科技,这家公司的股价,堪称魔幻,或者说,惨剧了。
宇树科技上市首日市值冲破4400亿,股价冲破1100元,中一签最多能赚47.5万;如今上市还不足满月,股价已经跌出当年中石油的感觉,股价也早已腰斩。
正如股民所说:“一代人有一代人的中石油”,着实太惨了。
而消费公司,是知名度极高的海底捞。
9月9日,这家公司的股价上演了一出了比较微妙的行情大戏:2026年9月9日上午,海底捞开盘后快速走低,盘中最低触及10港元,较前一交易日11.38港元的收盘价一度下跌12.13%。
截至午间休市,海底捞股价回升至10.30港元附近,跌幅收窄至9.49%,成交额已达约33.39亿港元。
有意思的是,线下实体的海底捞还是大量的客户在排队,公司经营层面根本没有暴雷的任何信号和事件,门店、翻台、利润没有突发恶化。
这两家公司的股价表现,就很有看头了。
涨了不缺全世界找理由贴金的舔狗,这跌了,其实才考验洞察市场和本质的能力。
宇树科技、海底捞这一轮行情,本质是两套完全相反的定价逻辑,放在同一个时间窗口,对照起来味道非常足。
这篇文章,就和大家唠点有深度的东西。
本号已在全网平台进行了关联认证和内容实时查重检测。如有未经明确允许的抄袭搬运,以及AI洗稿的情况,必将坚持追究,死磕到底。不信邪的大可以试试。
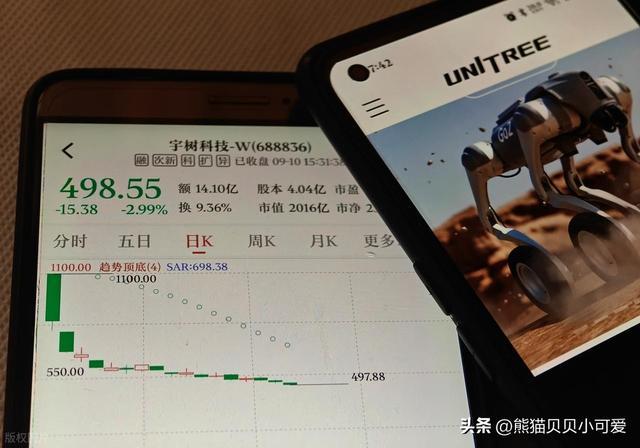
9月10日,宇树跌破500元(图片来源:头条图库)
1
红的发紫的宇树科技,上市以后的股价表现,该怎么看?
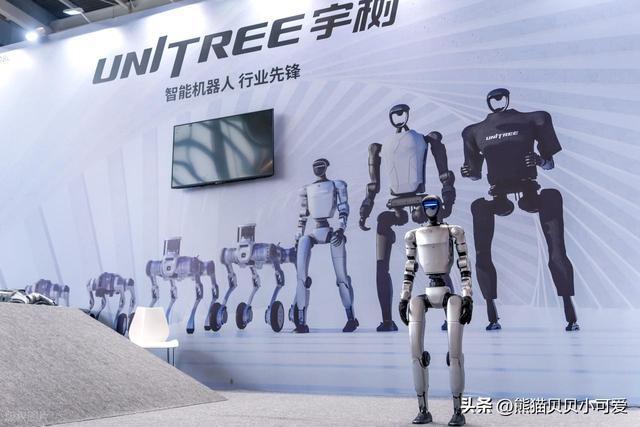
宇树科技不用多介绍了,看过春晚都知道,但是这家公司在2026年上市以后,股价的表现,就非常魔幻了:
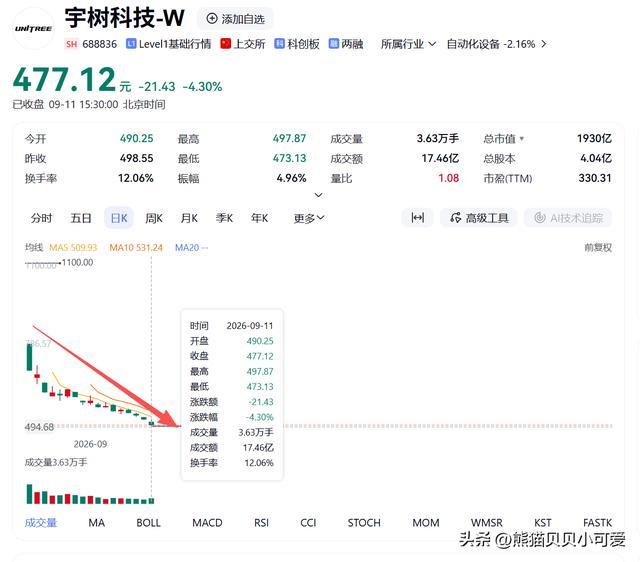
该公司于8 月 19 日正式在国内的科创板上市,开盘直接冲到 1100 元,峰值总市值4449 亿,随后一路回落;
首日收盘 845 元,之后连续大跌,高点到当前最大回撤超过 55%。
看看行情图,更是具有冲击力:
图片来源:网络
如今,大家似乎更加明白当时王兴兴为何笑不出来了?上市当天,王兴兴在各大社区平台晒出的照片和视频却没有一丝笑意,无论是敲锣上市还是庆功宴,都是绷着脸,仿佛被绑架着上市一般。
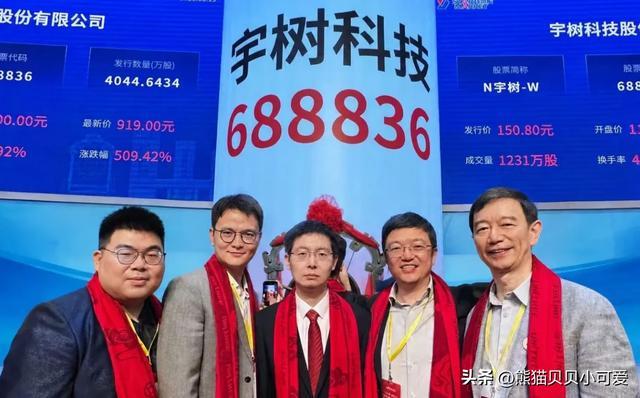
图片来源:网络
一句话戳破这家公司的股价本质:
开盘那一波 4400 亿,只是情绪泡沫;
后面持续下跌,是市场从炒概念,回归审视真实商业化能力。
这种泡沫股票,相信大部分理性的散户都不会去碰,股价高,购买门槛也高,把不少散户拦在门外。那谁会去买这种股票呢?
那就是机构和基金经理们了。
特别是公募基金的经理,管理的钱都是基民的,不是他们自己的钱,盈亏照样收管理费。
最惨的就是基民,如果让他们自己买股票,他们肯定不会买这种标的。
但买了基金,就被基金经理代为操作了。
也就是说,散户自己能避开的坑,被基金经理带着跳了进去。
这是资本利用制度缺陷,做的一个局,运气好的打新资金赚了,网下配售的机构赚了,保荐的机构赚了,风险资本赚了,亏钱的只是无辜的基民。
如此看来,这就是针对基民的杀猪盘。
当然,不止宇树一家,其实国内概念很热的板块,都这样玩的。
这家公司当下全网分析讨论的内容很多,这里只从本质角度出发分析。
2
一夜暴跌12%!边增持边套现,海底捞捞不动了?
9月9日,海底捞股价盘中暴跌12%,最低触及10港元,创近两年新低。
整个港股餐饮板块跟着遭殃:海伦司跌超8%,九毛九跌超3%,古茗跌超4%。
为什么海底捞会突然大跳水?
直接因素是暴跌前一天,海底捞接到控股股东集团成员的通知,对方已于9月8号通过大宗交易方式以每股10.62港元出售2.59亿股,占已发行股份的4.65%。
这个控股股东集团成员不是别人,而是由海底捞创始人之一、张勇的妻子舒萍,以财产授予人的身份,委托瑞银子公司为其家族设立的资产信托。
换句话说,张勇家族一次性套现约27.5亿港元(10.62港元/股*2.59亿股),而海底捞股票最近的日成交额才不到2个亿,这么大一笔交易,自然吓的海股价瞬间崩了。
暴跌源头不是基本面崩坏,是大股东大额兑现离场。
要是搁以往,大股东如此暴力减持必然会被吐槽吃相难看,但这次却不同寻常。
这里有个最扎眼的细节不能不说。
张勇今年 5 月还小笔增持,时隔几个月,关联方在更低价格大规模减持,这个反差直接刺痛二级市场资金。
这种大背景下,张家完全没道理砸自己的锅,更不应该“高买低卖”,平白损失数千万真金白银。
海底捞对于减持原因,口径是“股东私事”、“纯粹出于其自身财务安排,与本集团业务或发展无关系”。
再结合近期国家的政策,答案就呼之欲出了——他家的减持套现,或与“离岸信托个人所得税”新规有关。
公司老板的利益,还是远远高于股东和投资者,甚至是公司价值的,这或许,就是最真实的市场范本了吧?
网上一大堆券商和砖家,去分析什么公司经营,基本面的,现在大家能看懂是怎么一回事了吧?
呸!
3
两家公司最新这轮魔幻行情背后,藏着怎样的门道和本质?
两家公司貌似毫无关联,放在一起看,门道在哪?
这里给大家梳理三点,需要点耐心:
第一,两类资金,两种定价体系同时失效,这是市场缺乏共识和长期信心的重要信号。
宇树科技这边,典型炒远期想象、产业赛道的标杆。
资金愿意为十年后的可能性支付极高溢价;
一旦发现短期业绩跟不上,估值杀起来毫不留情。
这是成长题材股的典型宿命:想象力可以无限,但是财报有边界。
海底捞这边,看当下现金流、消费复苏。
企业盈利、门店数据还算稳,但内部大股东的交易行为,优先级高于财报。
市场这轮在传递一个信号:不管是宏大科技故事,还是稳健消费现金流,都不能无脑躺赢。
讲故事的,一旦兑现不及预期,杀估值;
就算是能稳定赚钱的实体消费龙头,大股东大额套现,股价照样会被砸出大坑。
第二,一级 / 产业资本,正在集中兑现,他们在怕什么?
宇树:一级投资人借着 IPO 窗口,高位退出;
海底捞:创始人家族在当前价位大额减持变现。
同一个时间段,两类完全不同行业的头部企业,产业资本都选择落袋为安。
不是看未来预期有多好,而是产业内部人,选择在当前这个位置兑现。
二级市场散户、公募,是接盘方。
那么问题就来了,这个时候落袋为安,这些头部玩家,是担心什么?
第三,市场风格出现明显切换:资本拒绝为 “远期幻想” 买单,同时警惕大股东套现。
今年这一段行情的潜规则变化:
① 纯题材、没有短期商业化兑现的高估值赛道,估值溢价持续压缩。宇树的暴跌,就是这个风格的标志性案例。人形机器人赛道长期方向没问题,但市场不再愿意给天文数字估值。
② 消费白马,不再是 “躺平避险资产”。过去大家以为餐饮龙头现金流稳、波动小,是防御标的。
现在市场学会一件事:就算生意稳定,实控人减持是独立风险,和门店经营好坏无关。
一个核心的问题摆上台面:一级资本落袋为安,创始人大额变现,那么他们的钱,都从哪里来的?
写在最后:透过对这两家公司股价的波动梳理,能得出哪些结论和启发?
宇树科技和海底捞这两家公司,本轮股价下跌,代表了A 股 / 港股市场两种完全不同的亏钱范式:
宇树:炒远期预期、赛道热度的新股泡沫崩塌
公司本身当期还有利润、硬件技术属实,但股价上市首日把未来数年甚至十几年的产业想象空间一次性全部透支。依靠短视频爆火的产品演示、人形机器人稀缺概念,叠加注册制新股无锁仓配售筹码,开盘资金疯狂拉高,机构逢高兑现,情绪退潮后估值大幅回撤。
企业基本面没有突然变坏,只是市场的乐观预期被打回原形。
海底捞:成熟龙头增长见顶,基本面预期下修 + 大股东减持双重打击
商业模式早已跑通,持续盈利、现金流稳定,不再是讲故事的初创公司。
问题在于国内门店扩张空间见顶,很难复制过去快速开店的高增长;
叠加实控人亲属大额折价减持,市场解读为内部人对长期增长信心不足,资金用脚投票。
公司还在赚钱,只是再也给不了高增长,估值必须下台阶。
宇树告诉散户:不要为遥远的梦想,支付天价溢价。
海底捞告诉散户:老牌龙头会老去,盈利不代表永远高估值。
市场不管是前沿科技,还是成熟消费生意,最终股价都会从情绪炒作回归真实的增长能力。
网红时代,最值得警惕的,或许,就是“网红现象”。
宇树靠机器人短视频全网出圈;海底捞曾经也是餐饮顶流网红品牌。
产品热度、品牌热度 ≠ 股价安全垫的模式在中国很流行。
但是流量可以短期推高股价,却无法改变订单结构、行业天花板、盈利增速这些基本面。
靠流量吹起来的估值,退潮速度最快。
这样的市场,散户信息滞后、容易被流量故事误导,追热点博弈天然吃亏。
总有一天,韭菜会被割完的,或许,那一天的到来,才是中国资本市场真正走向规范和成熟的开始。
以上。
全文完,如果觉得内容不错,有所收获和共鸣,还请大家不吝“点赞,收藏,转发”三连支持一下。感谢。