
华明装备:毛利率创单季新高,股价回撤近四成,为何?

华明装备的业绩在2026年二季度创了单季毛利率新高,但过去半年股价却从高点回撤近四成。这不是公司基本面突然变脸,而是一次典型的“北向清仓式减持”叠加市场对海外竞争格局核心分歧的集中爆发。
先厘清回撤的真相。你看到的“近48%”口径,可能是市场流传的较宽回撤算法。目前唯一能核验的公开数据是:2026年9月13日收盘价18.77元,从3月阶段高点约30.8元算起,区间累计回撤幅度约39%。
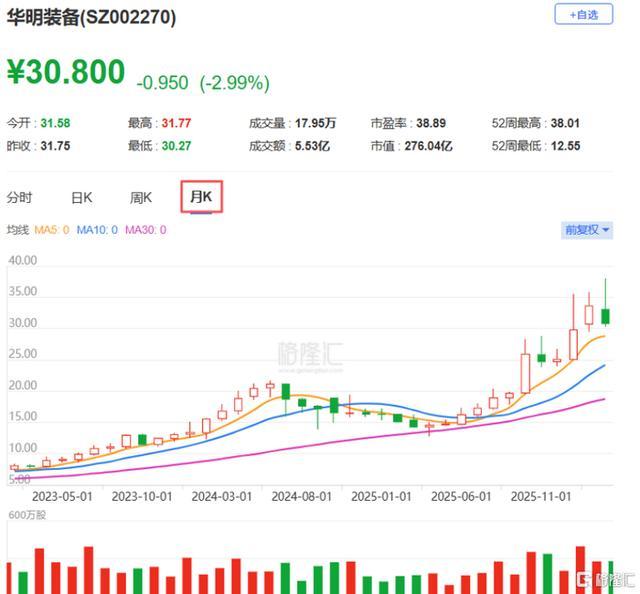
华明装备月K线行情界面展示股价走势
差距的来源,在于3月高点的具体盘中最高价没有官方披露,39%是能从公开行情里找到的最可靠数字。但不管是39%还是48%,半年内砸掉这么大一块,不可能是一两个小事件能解释的。
北向资金精准减仓,二季度抛掉45%的仓位
跌幅的直接推手,可以在华明装备2026年半年报的北向持仓数据里找到。
今年一季末,北向资金还持有1.32亿股,占流通股14.72%,持股市值35.70亿元。到二季末,持仓已骤降至7204.64万股,持股比例压缩到8.04%,三个月内净减持5990.05万股,减持幅度高达45.40%,对应持股市值减少22.12亿元。
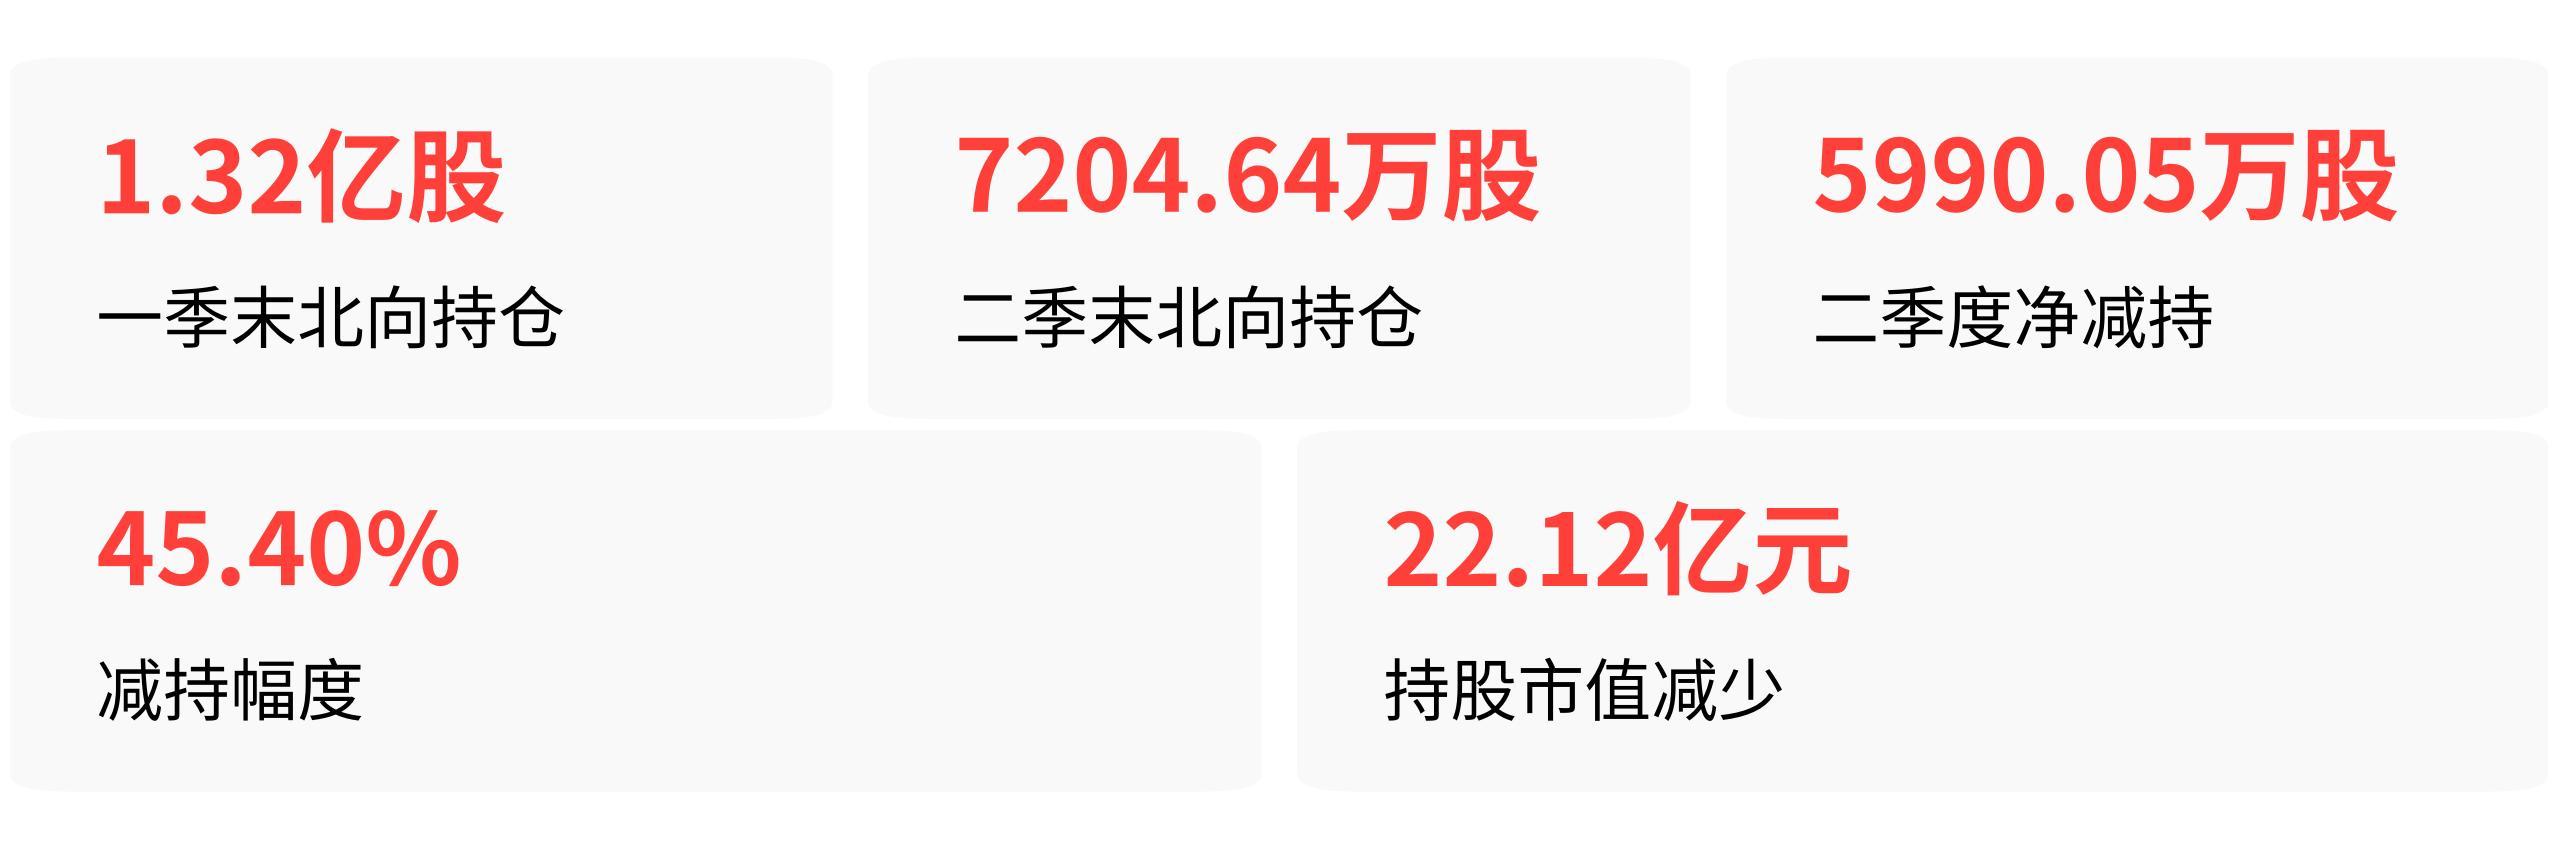
这不是普通的调仓或波段操作,而是一次明确的“出清式”减仓。
同期的板块对比更有说服力:A股141家电网设备公司2026年以来平均跌幅不过6%,还有22家年内涨超10%,个别标的甚至涨了40%以上。华明装备北向资金45%+的减持幅度远超板块平均水平,不是外资对整个电力设备无差别流出,而是个股层面一次独立的集中兑现。
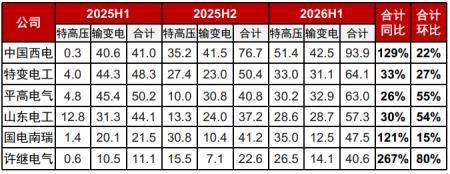
电网输变电设备企业经营预期对比表格
当市场上最大的边际买家突然变成卖家,且卖量足以压垮短期的承接盘,股价下挫是必然的。
减持的高潮,几乎可以锁定在2026年3月12日这一根阴线上。当天华明装备单日跌幅9.04%,龙虎榜上机构席位合计净卖出6972.34万元,深股通席位净卖出4340.97万元,全天被净甩出来超过1亿的筹码。这一天之后,趋势彻底逆转。
市场最担心的,并不是这次财报的数字
真正让北向和机构在这个时间窗口选择撤离的,是对华明装备海外增长逻辑的一个核心分歧:德国对手MR正在疯狂扩产,华明装备的出口替代还能跑多快?
全球分接开关是一个寡头垄断的细分市场,第一是德国的MR,第二是华明装备,第三是日立能源,三家占全球八成份额。华明装备过去两年的高估值,很大程度上建立在“海外市占率极低+出口高速增长”这个双轮驱动的逻辑上。
2026年中报的数据也极其漂亮:电力设备直接出口加间接出口营收合计4.49亿元,同比暴增44.59%,占比突破40%。中金、光大等多家券商在半年报点评里对出口业务用了“持续加速”的判断。
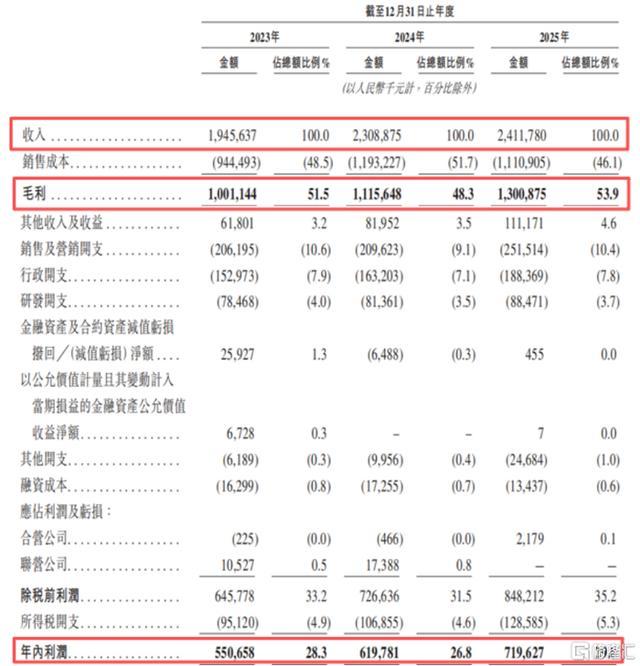
华明装备近三年核心财务数据明细报表
卖方喜欢的“出口替代加速”叙事,被一部分买方解读成了“MR打价格战恢复市场份额”的风险前置。华明装备自己在5月28日的投资者调研里也坦诚,“此前低基数下的快速增长,不应该被理解为海外竞争能力和格局的变化”。
这个分歧至今没有在中报的高增长数据下完全消除。估值从之前的高位往下调,本质上是在为“出口增速可能未来放缓”重新定价。
H股上市的流动性焦虑,成了压垮估值的最后一把火
华明装备2026年3月6日正式递表港交所筹划H股上市。这个节点,和3月12日的砸盘大阴线几乎重合。市场当时的担忧很朴素:A股这边本来流通盘就不算大,H股一稀释,外来增量资金是否要重新分流估值的关注度?
这种“A+H流动性分流预期”,本身难以被数据量化,但它几乎是A股中小市值标的递表港交所时都会遭遇的阶段性压制。叠加北向已经在加速离场,这部分情绪被放大了。
跌了这么多,为什么公司业绩反而更好了
这恰恰说明,这轮回撤和公司经营基本面没有直接因果关系。
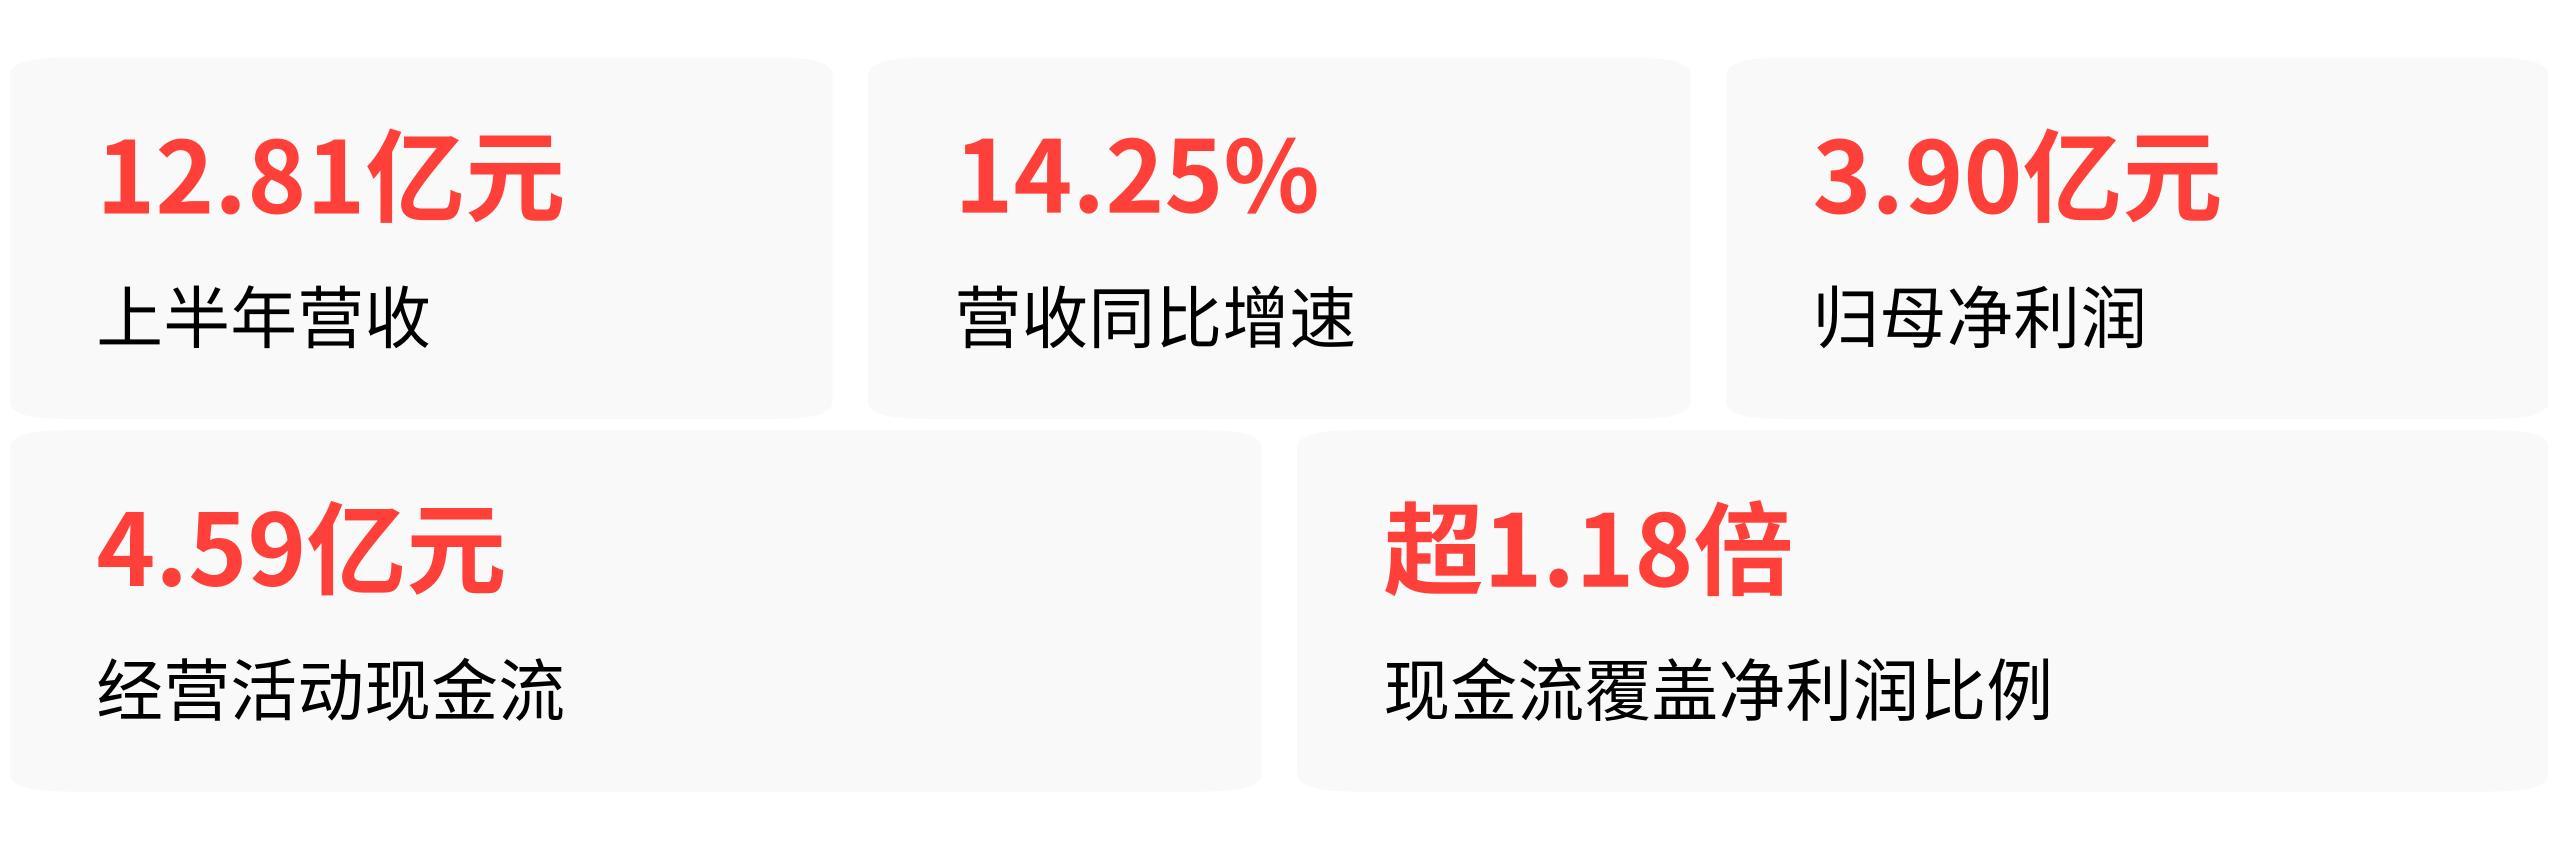
上半年公司营收12.81亿元,同比增长14.25%,归母净利润3.90亿元。剔除股权激励成本影响,归母净利润同比增长15.26%。经营活动现金流4.59亿元,对净利润的覆盖比例超过1.18倍,现金流质量优异,完全没有“业绩虚高”的迹象。
公司官方在7月13日被投资者质问“业绩好股价跌”时,回复得也相当克制——“二级市场股价受宏观环境、行业周期、市场资金情绪等多重因素影响,很多因素非公司所能控制。公司能够做到的只有努力争取以更好的业绩、持续性的分红给到投资者长期回报”。
话没毛病,但短期内,业绩的子弹打不穿交易面的铁幕。
更宏观的背景也在配合这一轮调整。2026年上半年整个电网设备板块的估值,在“十五五”全网近5万亿投资预期推动下,快速从年初不到30倍PE拉升至6月高点超42倍PE,估值分位点超过98%。随后中证电网设备指数从高点回撤约31%,PE重新压缩回30倍附近。
华明装备作为板块内前期涨幅最大的标的之一,回撤幅度超过板块平均是完全合乎逻辑的杀估值过程。
说到底,华明装备2021年年初到今年3月累计涨幅超过十倍,哪怕业绩再好,当北向带头撤、对手扩产动摇长期定价锚、整个板块的估值从云端往地面收的时候,一轮近40%的回撤就不是偶然。
交易面的集中抛售、基本面的核心分歧、板块估值的系统性收缩,三件事恰好撞在了同一个时间窗口。