海柔毛利率冲到34.4%、亏损率猛缩,但亏损绝对值为何仍不敢亮?

海柔创新9月13日更新招股书,上半年收入大涨70.2%,但这并非市场真正的关注焦点。真正决定这家箱式仓储机器人公司能否顺利通过港交所聆讯的,是两项硬指标:毛利率爬坡的速度与亏损收窄的幅度。
毛利率来到34.4%,它靠什么把利润做厚
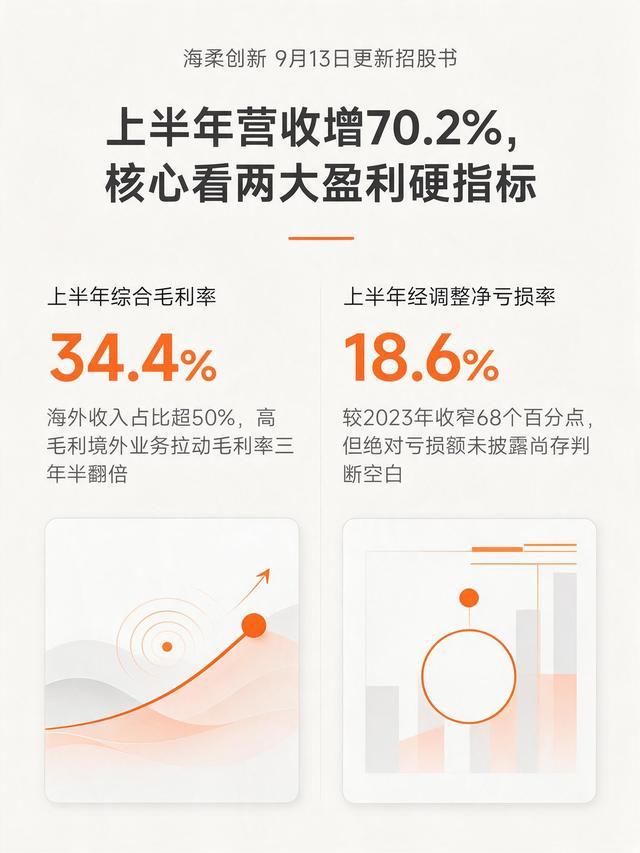
本次更新招股书给出的最核心答案:2026年上半年综合毛利率达到34.4%。
把这个数字放在时间轴上,爬升路径一目了然:2023年全年只有16.0%,2024年拉到26.3%,2025年全年进一步站上31.2%。三年半时间,毛利率翻了一倍不止。
拆开来看,这轮毛利率提升的驱动力,不是靠涨价,而是靠换战场。海柔创新的业务横跨中国大陆市场和境外市场,两个市场的毛利率是两个世界。
历史数据显示,2023年中国大陆市场毛利率18.7%,境外市场高达45.7%;2024年大陆21.1%、境外41.4%;2025年前三季度大陆20.0%、境外43.9%。大陆毛利率长期徘徊在20%上下,境外则稳定在40%以上,是前者的两倍。
本次更新的招股书披露,2026年上半年海外业务毛利率仍然超过40%。
毛利率的结构性跃升,源于收入重心的位移。2023年大陆市场收入占比还高达75.8%,到2025年前三季度已降至60.4%;同期境外收入占比从24.2%攀升至39.6%。到了2026年上半年,大陆以外市场收入占比直接突破50%,订单占比超过55%。
当超四成毛利率的境外业务从配角变成主角,整体毛利率被抬上去是数学必然。
如果再切得更细,毛利率还受行业赛道的影响。2025年前三季度,制造业领域业务的毛利率高达41.8%,流通业领域只有27.0%。同在海外做项目,卖进不同行业的利润厚度差异显著。
经调整净亏损率收窄至18.6%,但亏损的底在哪还不清晰
本次招股书更新的另一个关键指标:经调整净亏损率从2023年的86.1%大幅收窄至2026年上半年的18.6%,收窄了近68个百分点。
简单说,2023年每收100块钱入账,要亏掉86块1;到今年上半年,亏幅缩到18块6。趋势明确在改善。
经调整净亏损的绝对金额披露则断断续续。本次招股书能确认的数字:2023年全年经调整净亏损6.9亿元,2025年前三季度经调整净亏损3.2亿元。至于2024年全年、2025年全年以及2026年上半年的经调整净亏损绝对金额,招股书此次未直接披露。
这留下了判断空白。净亏损率从86.1%降到18.6%,听上去很美,但背后的数学可能有两种解释:一种是净亏损绝对金额在大幅收窄,一种是收入在高速增长的同时亏损绝对金额下降幅度没那么大。
此次缺失的2026年上半年绝对亏损额,恰好卡在判断"亏损底"是否真正接近的关键位置上。
另外需要注意,经调整净亏损剔除了哪些非经常性项目,本次招股书也未明确口径。已知的是,海柔创新历史上亏损大头受赎回负债利息与衍生负债公允价值变动亏损拖累严重,经调整口径下是否已把这些非现金项目全部拿掉,在没有官方原文确认之前只能存疑。
盈利点在哪,坑在哪
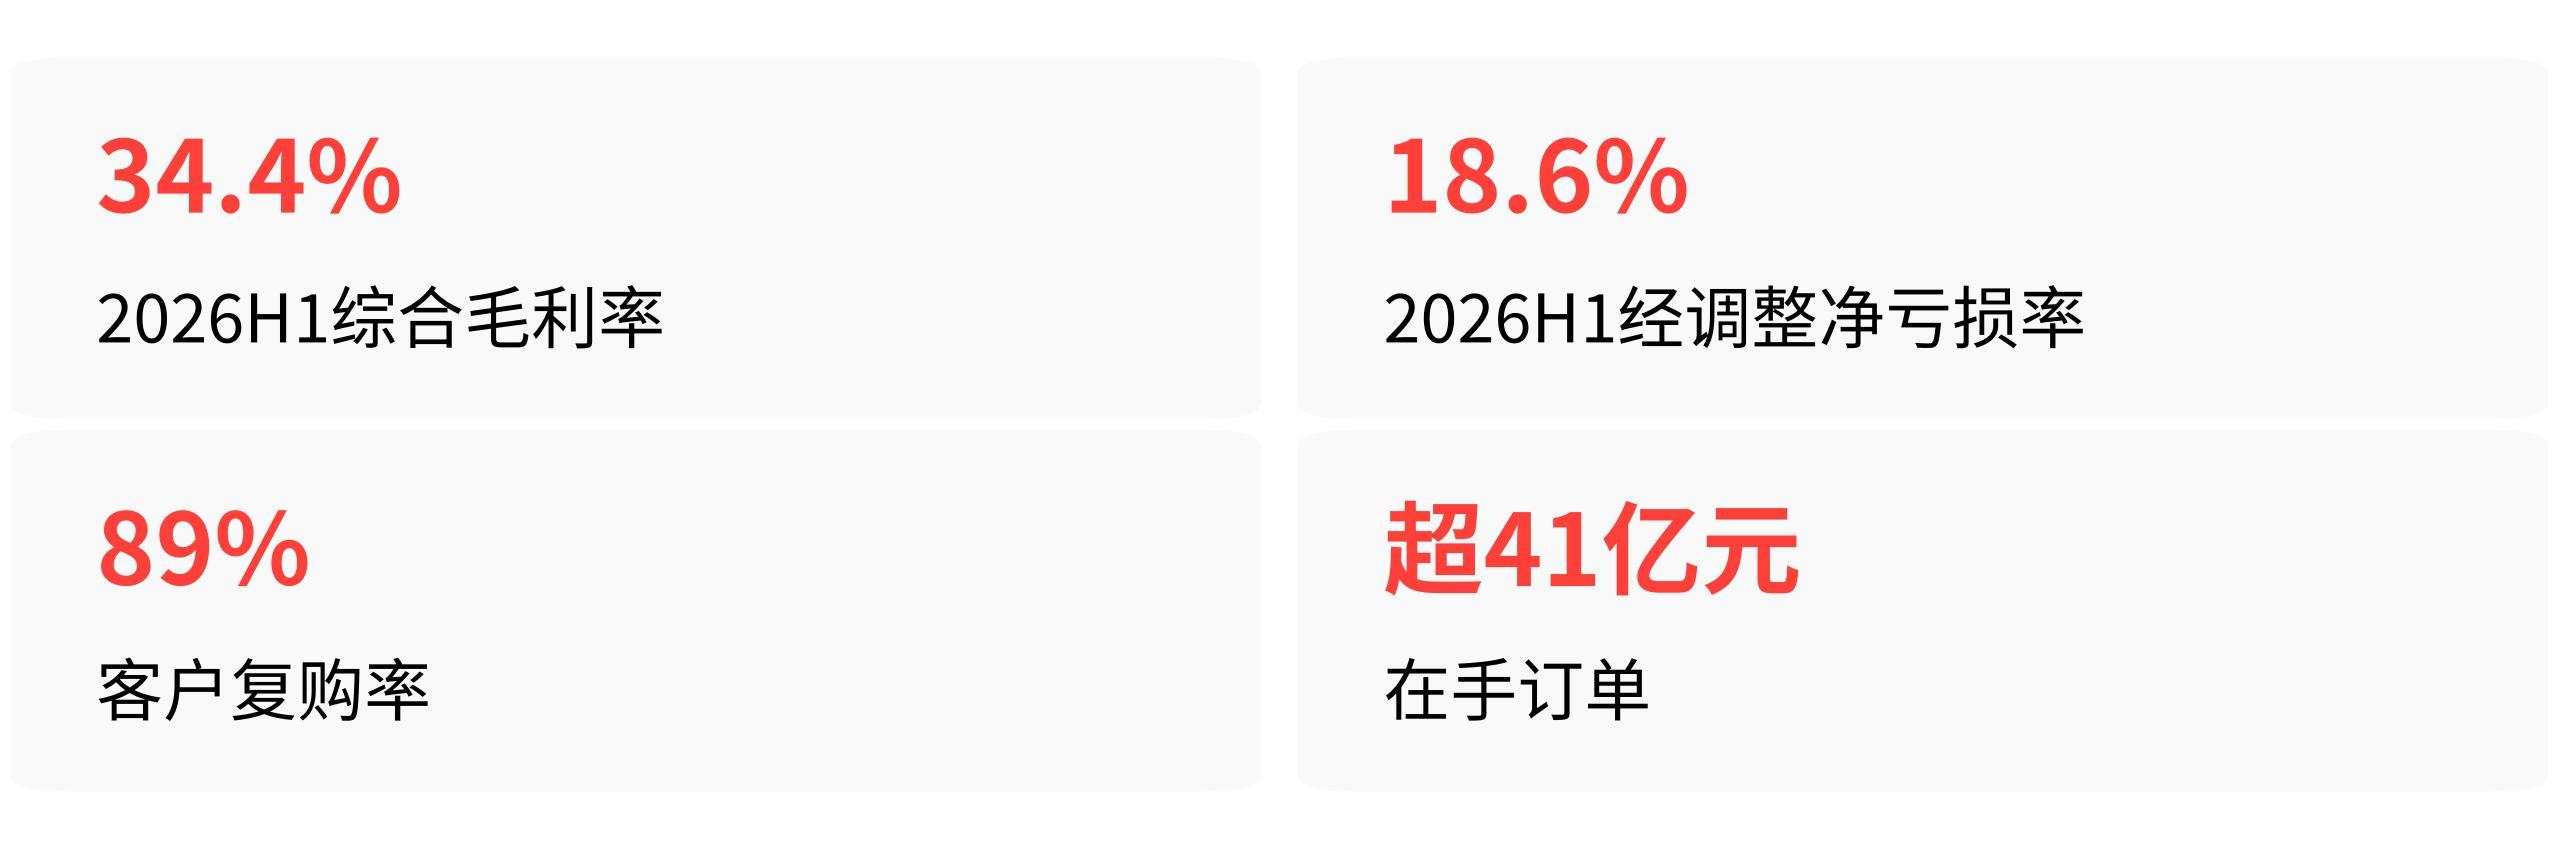
毛利率做到34.4%、经调整净亏损率压到18.6%,对一家硬科技To B公司而言,证明商业模式正在跑通。持续复购(客户复购率89%)和在手订单超41亿元,意味着收入端的确定性在增加,不需要像早期那样靠砸销售费用换增长。
但坑也是清晰的。大陆市场毛利率始终卡在20%左右徘徊,几乎没有改善。说明国内ACR赛道竞争烈度没有下降,项目定价空间仍然有限。真正能持续拉升整体盈利能力的,只有海外高毛利项目,而海外业务的增速和质量决定了整个公司的利润天花板。
还有一个判断,此次招股书没给出来:当毛利率持续爬坡、经调整净亏损率降到18.6%的当下,亏损还在用什么速度燃烧,距离真正扭亏还有多少个季度。
海柔创新的盈利改善并不是一个均匀发生的过程,它本质上是业务重心的地理套利:用海外高毛利的利润池,洗掉国内低毛利的消耗战。毛利率翻倍、亏损率大缩是事实,但亏损绝对值没亮底牌,也是事实。