从年亏192亿到日赚3.7亿,长江存储讲了个什么故事?


【免责声明:本文为产业分析,旨在梳理产业链格局,不构成任何投资建议,也不对文中提及企业的经营及股价表现作任何预判。文中涉及企业众多,具体数据请以官方披露为准。】
导读:2023年,长江存储一年亏掉192亿。2026年一季度,三个月净赚333亿,摊到每天,日赚3.7亿。三年前,它的母公司紫光集团破产重整,它差点跟着一起沉下去。
如今它的科创板IPO已经箭在弦上,拟募330亿,一举刷新科创板的拟募资纪录,比一个月前刚敲钟的老对手长鑫存储还要高。国产存储的"双子星",十年之后终于要在同一个交易所会师。
这篇文章,我们就顺着这条路,讲清楚它是怎么从紫光的沉船上被打捞起来,又是怎么在被卡脖子的地方硬爬到今天这个位置的。顺便也回答一个问题:同样是2016年出生的国产存储三兄弟,为什么福建晋华倒在了黎明前,长江和长鑫却活到了上市。
01 这颗小芯片,卡了中国十几年
花一分钟说清存储是啥,不然后面看不懂。
机器里干活的是CPU、GPU,可它们再快,也得有地方放数据。存储就是这个"放数据的地方",分两种。一种叫DRAM,也就是内存,管临时的、马上要用的数据,断电就清空,图的是快。另一种叫NAND,也就是闪存,你手机里的照片、电脑的固态硬盘全靠它,断电也不丢,图的是能存。长江存储主攻的,就是后者NAND。
打个比方:DRAM像案板上正在切的菜,随手就拿;NAND像冰箱里囤的货,关门也在。算力再猛,案板不够大、冰箱够不着,大厨也白搭。
问题是,这两样东西中国过去基本做不了。DRAM被三星、SK海力士、美光三家攥着九成以上;NAND也被三星、海力士、美光、铠侠、闪迪五家围住,同样近九成的产能和专利。行情一好,一年就能把全世界的钱包掏空一轮。我们能造手机、造服务器,唯独里面这颗最基础的"粮食",得看别人脸色。
也想过抄近道。2015年前后紫光张口就要230亿美元买美光,想一步到位把人家几十年家底搬回来,没能成行。买不来,只能自己种地。2016年,被叫作"中国存储元年":国家大基金加地方国资一起下场,一口气押了三家——武汉长江存储、合肥长鑫、福建晋华。长江存储,就在这一年落户武汉光谷。
02 一段不太顺的开局:跟母公司一起颠簸过
长江存储这条路,起点其实带着一段不算平顺的开局。
2016年成立时,紫光集团通过芯飞科技出资197亿,持股超51%,是它的第一大股东。紫光当年野心极大,想把长江存储做成自己"芯云版图"里最关键的一环。这层关系在顺风的时候是靠山,可2021年紫光因为杠杆过高进入破产重整,长江存储也跟着一起承压:股权归属一度悬而未决,武汉这些年攒下的存储家底,走向也变得不太确定。
关键时刻湖北国资出手。2022年,湖北科投出资51亿接下紫光持有的全部权益,长江存储由此从这段颠簸中稳了下来。到2025年公司完成股改,变成一家没有实控人的股份公司——湖北长晟持股26.54%,芯飞科技25.35%,大基金一期、二期分别持11.97%和11.38%。这套多方持股、国资主导的结构,正是它这次冲刺科创板的底盘。
这里想多聊一句:一家战略级半导体公司做到"无实控人",其实是国资主导下越来越常见的一种结构——没有单一大股东,决策要靠各方协商推进。这算不上什么隐患,但确实是个值得留意的治理模式,谁来拍板、怎么拍板,是这类公司未来都要面对的课题。
03 技术底牌:把被卡脖子的地方,提前留了条活路
稳住股权只是第一步,长江存储真正的看家本事,是一套让它在封锁下还能量产的技术。
它做的NAND要装更多数据,靠往上"盖楼",32层、64层、200多层地垒。海外大厂普遍是在同一块硅片上一边盖存储的楼、一边塞控制电路,楼越高,两拨工艺越打架。长江存储换了个思路:楼归楼盖,控制电路单独在另一块硅片上做,最后用高精度技术把两片严丝合缝"粘"到一起,中间几十亿根纳米小柱子连通。这套架构2018年8月正式命名Xtacking(晶栈),2022年做到3.0版本,是全球首批推出200层以上闪存的厂商之一。按官方说法,这套架构能让芯片面积减少约四分之一。
更关键的一步棋在后面才显出价值。2022年底,长江存储被列入美国商务部的相关管制清单,最先进的EUV光刻机买不到了。而Xtacking这套架构本来就不那么依赖EUV,用国产DUV设备就能规模化投产——等于几年前,它就在可能被卡的地方,给自己提前留好了一条路。
04 从年亏192亿,到日赚3.7亿
技术底牌之上,长江存储接下来的这段财务曲线,才是这次IPO最惹眼的看点。
2023年,存储行业价格大跌,长江存储一年亏了192亿。行情一回暖,反转来得很快:2024年扭亏,赚了67亿;2025年赚142亿;到2026年一季度,单季营收470亿、净利润333亿,一个季度就顶上2025年全年的两倍多,摊到每天日赚3.7亿。
利润为什么涨这么快?拆开看是"一升一降":2026年一季度它NAND产品的平均单价比2025年全年涨了一倍多,单位成本反而降了近一成。一边卖得贵,一边造得便宜,毛利率就被顶上去了——从2023年的1%,涨到2026年一季度的近79%,据招股书数据已经接近SK海力士、超过美光和铠侠。它的收入也高度集中,一季度超九成来自NAND产品,其中存储芯片毛利率一度达到84%。
一家三年前还在亏损、股权归属也没完全落定的公司,做到全球NAND出货量第三,毛利率追上国际巨头,还即将成为科创板募资规模最大的公司之一。这段路走得确实不容易。当然,这么亮眼的数字里,多少是真本事、多少是行情给的顺风,后面第08节我们仔细算一算,先记住一个词:周期。
05 它凭什么活下来?看看同期出发的晋华
讲到这可能会问:既然被列入清单是常有的事,长江存储凭什么走过来了,同一年出发的晋华却没能走到今天?
对比着看,才看得清长江那条路有多重要。
三兄弟里,晋华当年选的是看着最快的一条路——和台湾联电做技术合作,对方出工艺,晋华出钱、出厂、出产线,图的是省下自己从头摸索的年头。晋江地方政府投入很重,一期就砸了几十亿美元。2018年那会儿,业内不少人判断,三家里最先量产的很可能就是它。
后来事情起了变化。先是美光起诉联电,说有工程师带着相关技术从美光跳到联电,又用到了晋华的项目上。这本是一场跨国官司。真正影响大局的一步,是2018年10月美国商务部把晋华列入了实体清单。
清单落地,性质就不一样了。造芯片离不开刻蚀、沉积、检测这些设备,长期集中在少数几家美国厂商手里,清单一生效,相关技术支持就中断了。厂房盖得再完备,产线的核心支撑被抽走,一座投入上百亿的工厂,就停在了量产前最后一步。
区别就在这里:晋华的技术路径依赖外部合作方,对方一旦撤出,产线立刻受影响;长江存储靠的是自研的Xtacking架构,同样被列入清单,却能换上国产设备接着往下走。一个把核心环节交给了外部,一个握在自己手里,面对同样的外部变化,两条路就走出了不一样的结果。
后来事情也有了新进展。2023年底美光和晋华达成全球和解,2024年初相关的刑事指控也被判无罪。法律层面尘埃落定,但那几年错过的时间窗口,确实回不来了。
晋华的这段经历不该被简单归为失败,它更像一块路标,给包括长江存储在内的所有后来者提了个醒:核心的东西,只能自己攥在手里。长江存储能走到今天,很大程度上正是因为它比较早想明白了这件事。
06 另一颗子星:长鑫的笨功夫
跟长江存储一起冲刺科创板的长鑫存储,走的是另一条路——靠扎扎实实的笨功夫。
它啃的DRAM公认是存储里最难磨的品类,没有太多能取巧的架构,难在良率。同一台机器、同一套流程,温度差零点几度、气体流量抖一下,晶圆上几十亿个小电容就可能报废。海外大厂几十年攒下的工艺经验,全在老工程师一次次调试的手感里,没法直接照抄,只能自己一遍遍试。
长鑫在合肥就是这么磨出来的。2016年启动,2019年产品才真正开卖,DDR4磨了好几年,良率一点点爬、成本一点点压,再一条条过全球主板、服务器的兼容认证。它的出身也很有意思:当年是合肥联合兆易创新一起搞起来的,兆易创新自己也是国产存储的老牌选手(下一节还会出现)。这两年DRAM赶上涨价周期,长鑫存储抢先一步登陆科创板(上市主体为长鑫科技)。
长鑫还有一个账面上看不见、却很值钱的贡献:它成了国内半导体的"练兵场",这些年培养出的懂工艺、懂良率的工程师,持续输送到其他晶圆厂。
长江存储靠架构走出一条捷径,长鑫存储靠死磕啃出一条正道,两条路都走通了。有时候,笨功夫才是最扎实的护城河。
07 主角背后,还有一支配角军团
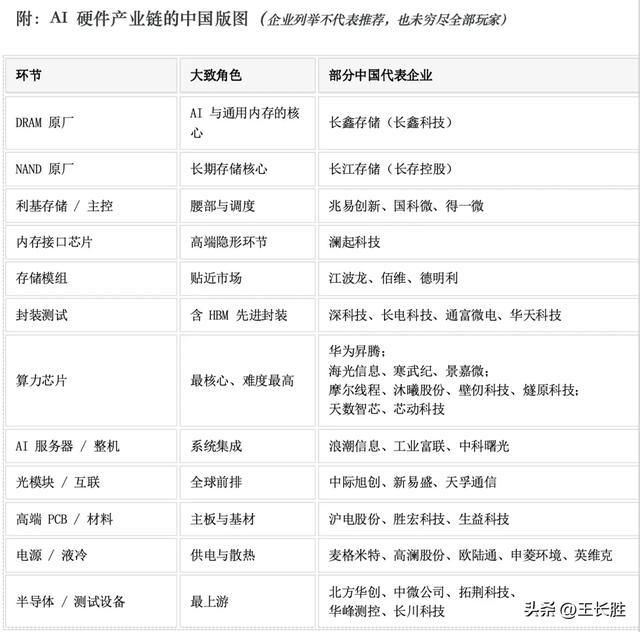
讲到这可能会觉得存储就长江存储、长鑫存储两家。恰恰相反,这两个主角撑起了天花板,真正让这条产业链活起来的,是它们脚下密密麻麻的一群公司,各自卡住了一个别人绕不开的位置。按打法大致分三拨:
第一拨,起了个大早的"利基老兵"——兆易创新。它没去硬碰主流大容量DRAM和NAND,主攻NOR Flash这种小而专的存储,用在耳机、摄像头、汽车电子里,做到全球前列,还参与孵化了长鑫存储。同赛道还有普冉、东芯这些做中小容量利基存储的选手,逻辑很清楚:巨头看不上的细分角落,也能活得不错。
第二拨,最轻的模组军团——江波龙、佰维存储、德明利。它们不建那种投入几百上千亿的晶圆厂,而是买来存储颗粒,做成内存条、固态硬盘、存储卡卖出去,资产轻、跑得快,紧贴消费电子。上游颗粒一涨价,成本也会立刻被牵动,是存储周期里最先感到冷暖的一群。
第三拨,卡在关口和上游的一群——澜起科技做内存接口芯片,服务器上每插一根DDR5内存条几乎都绕不开它;深科技管封测;再往上游,北方华创、中微公司这些做刻蚀、沉积设备的企业,是给所有晶圆厂配套的一环。
三拨拼起来,才是完整的国产存储:两个主角在最难的正面战场往前冲,一群配角在利基、模组、接口、设备各自卡位。谁的活法更稳、谁更容易被周期影响,这个可以留在评论区聊聊你怎么看。
08 存储行情,还有哪些变量需要看清
长江存储马上要IPO,"存储龙头"这个话题肯定还会被反复提起。我们不荐股,但有几个视角想跟大家聊清楚,看行业的时候会更立体一点。
第一,长江存储毛利率能追平海力士,是靠自研架构把成本压下来,这是实打实的能力,抢不走。但一季度净利润顶全年两倍这种爆发,本质上更多是踩中了这轮景气周期——单价一个季度涨了一倍多,利润自然被放大。周期本身是把双刃剑,涨的时候利润被放大,一旦价格回调,同样会被放大着往下走。长江存储这些年在设备和建厂上投入接近千亿,折旧摊销是一笔跑不掉的固定开销,这个背景值得记在心里,别把周期高点的利润,简单当成公司的常态水平。
第二,这轮景气能持续多久,是行业里争论比较多的一个问题。有海外资深行业人士公开提到,存储价格可能在2027年下半年到2028年上半年之间出现调整,理由是包括中国厂商在内的多方都在积极扩产,供给会随之增加。这个说法怎么看,见仁见智——毕竟存储行业过去多次的周期回调,往往就和产能集中释放有关,这是个值得持续关注的信号,而不是一个已经确定的结论。
第三,长江存储拟募330亿刷新科创板纪录,这本身说明存储这个行业确实资本投入很重,需要持续的资金支持,属于这个赛道本身的特点。同时也要看到,AI服务器目前最需要的高带宽内存HBM、最高端的DRAM,仍然以海外厂商为主导;再往上游,先进设备、EDA软件、特种材料的国产化率还有提升空间。上市是一个重要的阶段性节点,但产业链往上突破,还有很长的路要走。
一句话总结:存储确实是AI基建里一块硬需求,只要有人用手机、跑AI就绕不开它,是真正的通用刚需。但它的周期性比光模块、比算力芯片都更明显,涨起来很亮眼,调整的时候波动也会比较大。看懂"周期"这两个字,再看行业里的各种消息,判断会更从容一些。
09 上市敲钟,是路标,不是终点
长江存储这条路,从股权结构的一段颠簸起步,靠湖北国资51亿稳住阵脚,靠一套绕开EUV依赖的架构在外部变化里继续往前走,最后走到科创板募资规模领先的位置。三年前一年亏192亿,如今一天赚3.7亿,这个过程确实值得记录。
跟踪这个行业二十多年,我越来越相信一个道理:一个产业在被卡住的时候,往往也正是它被逼着真正站起来的时候。晋华用一段沉重的经历,替长江存储这样的后来者把路标立得清清楚楚;长江存储靠巧架构、长鑫存储靠笨功夫,加上脚下那一群卡位的配角公司,才拼出这条完整的产业链。
当然,行情有涨有落,存储这个行业从来不缺周期波动。真正值得关注的,不只是这一轮涨价里赚了多少,还有下一轮周期调整的时候,这些公司是不是依然站得住。我们看得见敲钟和数字,看不见的是厂房里工程师这些年跟良率死磕的那些夜晚,也看不见一家公司在低谷周期里咬牙走过来的那段时间。对长江存储来说,上市不是终点,是它这条路上一个比较显眼的路标。