
巨震,全球利率之锚,逼近“生死线”



全球长债压力仍未缓解。
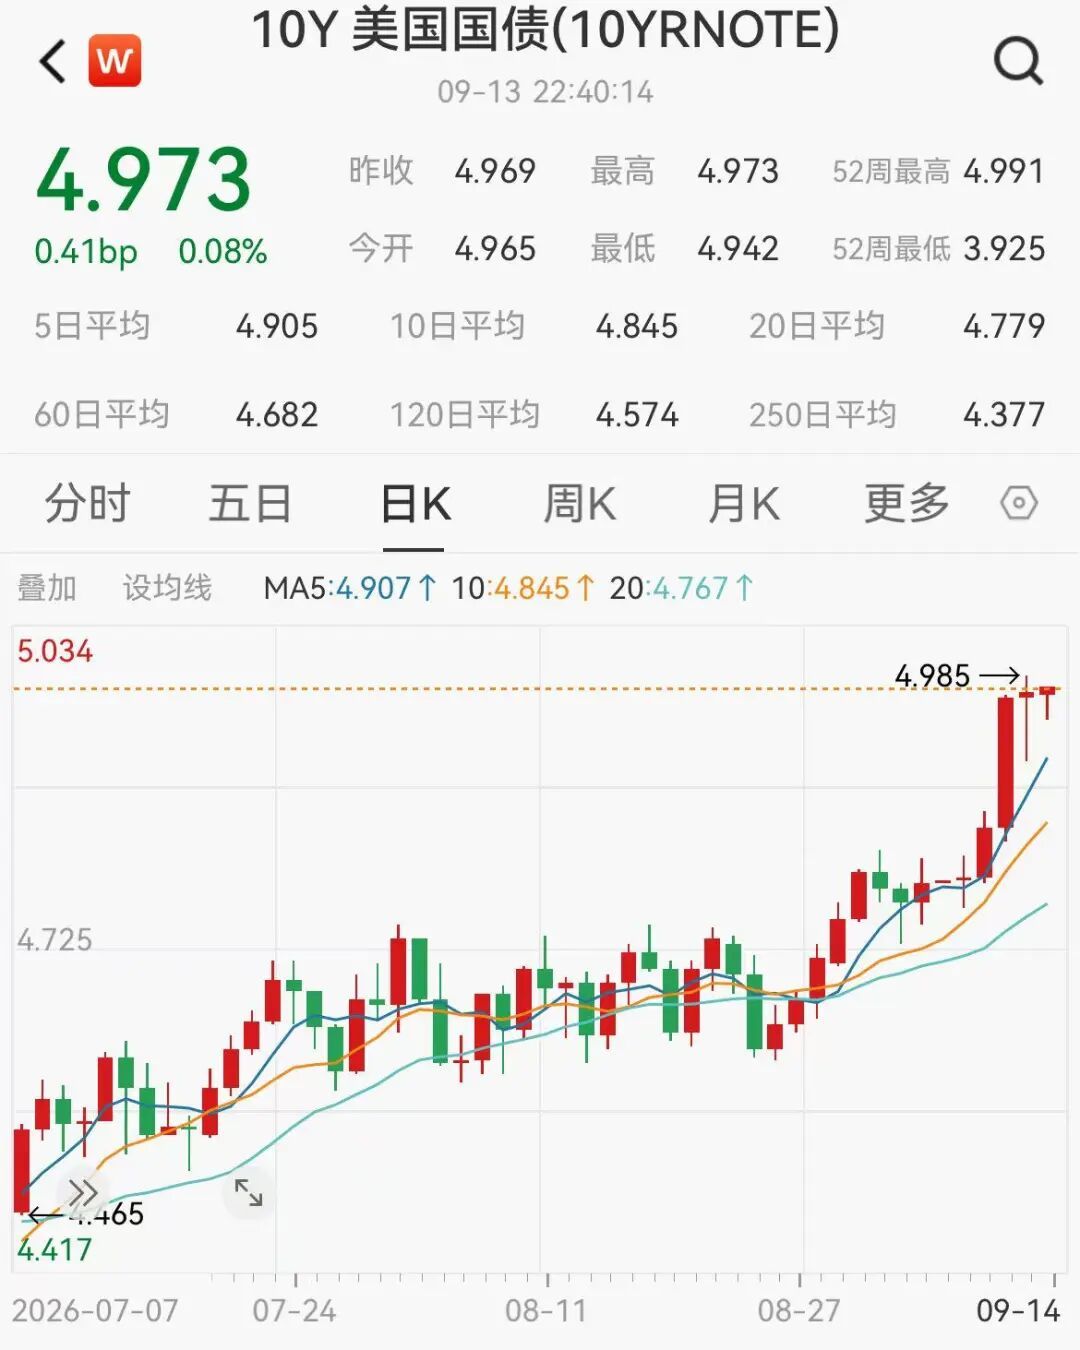
9月14日,美国10年期国债收益率继续运行在4.97%左右,虽未进一步突破上周五高点,但仍紧贴5%这一重要心理关口。 9月11日,德国10年期国债收益率突破3.5%,日本10年期国债收益率上升6个基点,澳大利亚和韩国10年期国债收益率也分别上涨12个和8个基点。
10年期美债收益率被视为全球资产定价的重要利率锚, 其变化会通过无风险利率、融资成本和估值折现率影响全球多类资产。
这已经不只是一个市场的波动。
油价重新站上每桶100美元附近,通胀担忧回头;欧美货币政策重新偏紧;与此同时,各国财政支出和债务供给继续增加,大量政府债和企业债一起争夺长期资金。
与此同时,亚太市场剧烈波动。9月14日,日经225指数盘中跌幅扩大至2%,韩国KOSPI指数低开3.1%,SK海力士盘中跌超5%。
问题也随之变得更复杂: 即便10年期收益率突破5%,如果由经济增长推动,和由通胀、财政压力甚至债市自身失序推动,对资产的含义完全不同。
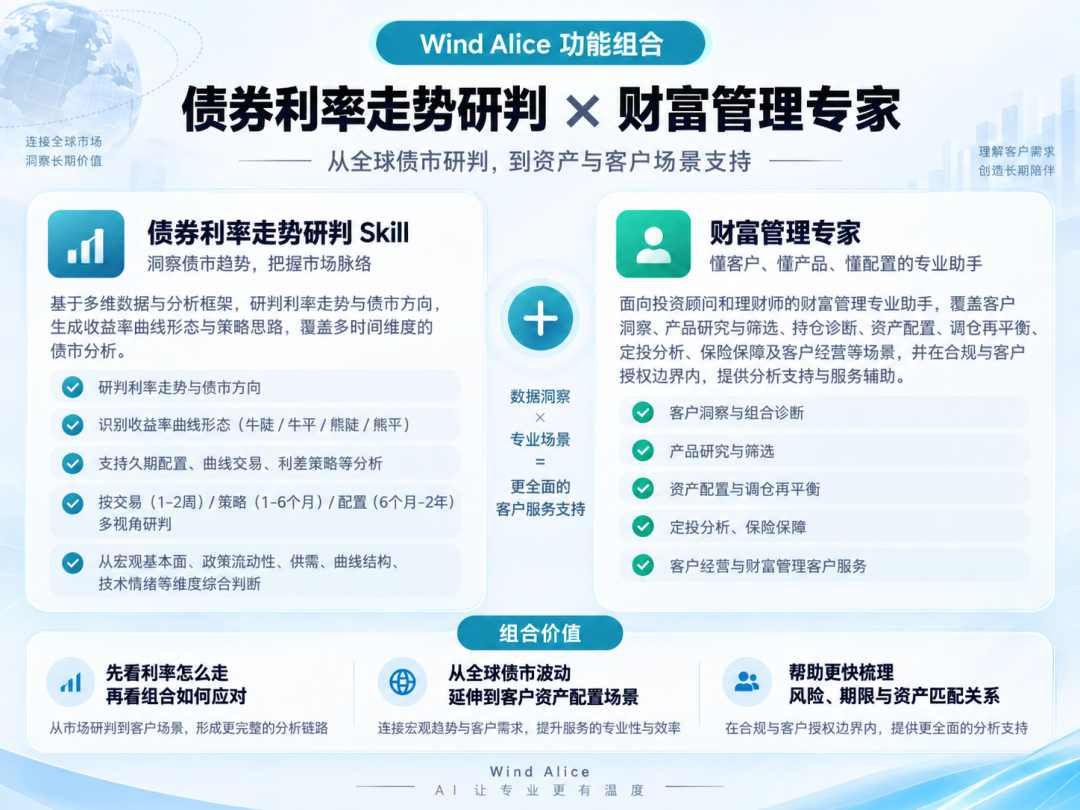
这类问题,可以交给Wind Alice的“债券利率走势研判”Skill和“财富管理专家”一起看:前者拆清利率为什么涨、曲线怎么变,后者继续把利率变化放回资产组合,检查风险究竟落在哪里。
(使用Wind Alice功能组合,alice.wind.com.cn)
5%只是表面,先看谁在推长债
Wind Alice“债券利率走势研判”Skill先做的,是把这轮全球长债抛售拆开。
当前几股力量正在同时往一个方向推。
第一股:通胀。 油价重新突破100美元,能源成本再次抬头,市场开始重新评估通胀回落的速度。
第二股:货币政策。 欧美政策重新偏紧,日本利率正常化继续推进,全球低成本资金环境正在发生变化。
第三股:债券供给。 财政赤字扩大、主权债发行增加,同时企业也在大量融资,长期资金需要同时消化更多债券供给。
第四股:期限溢价。 央行购债力量退潮、长线资金供需改变,投资者开始要求更高的长期风险补偿。
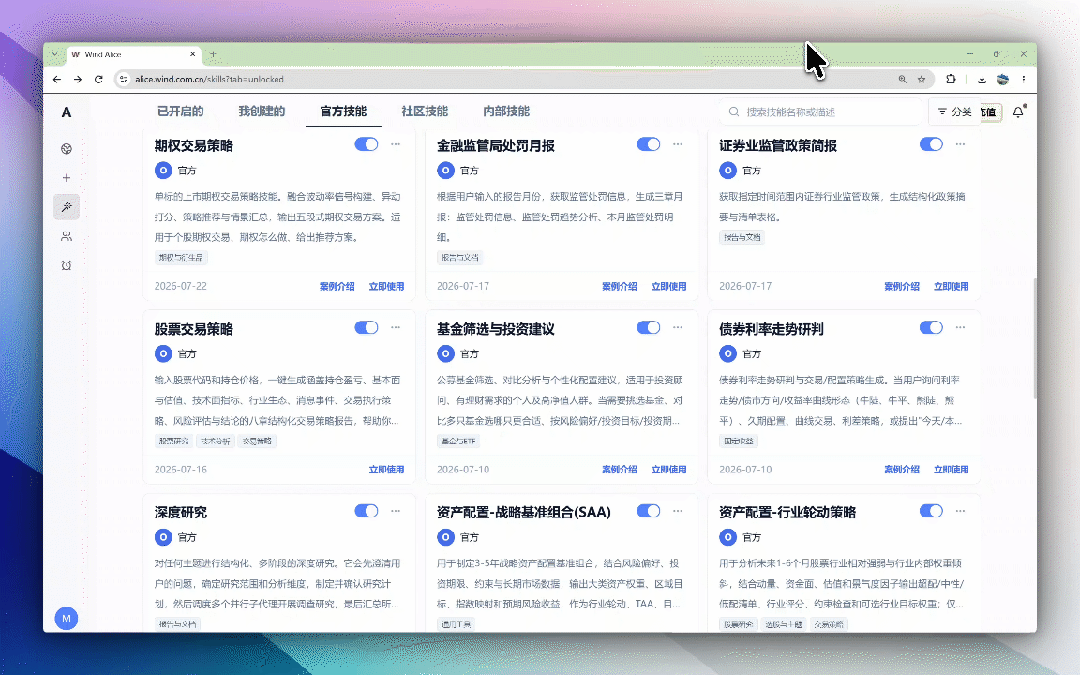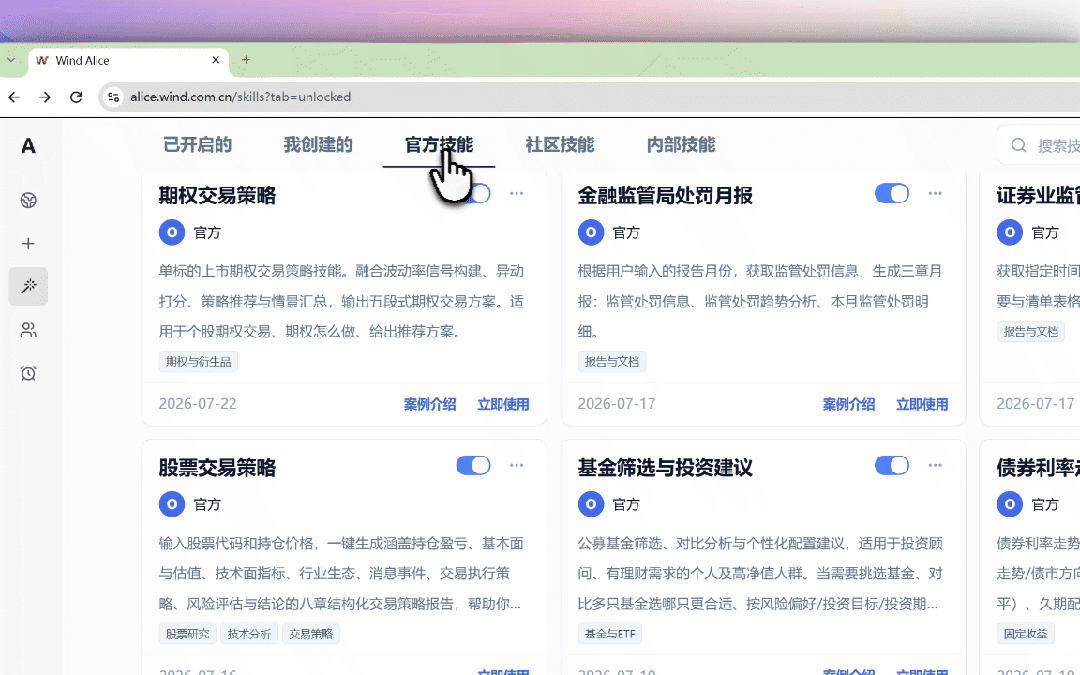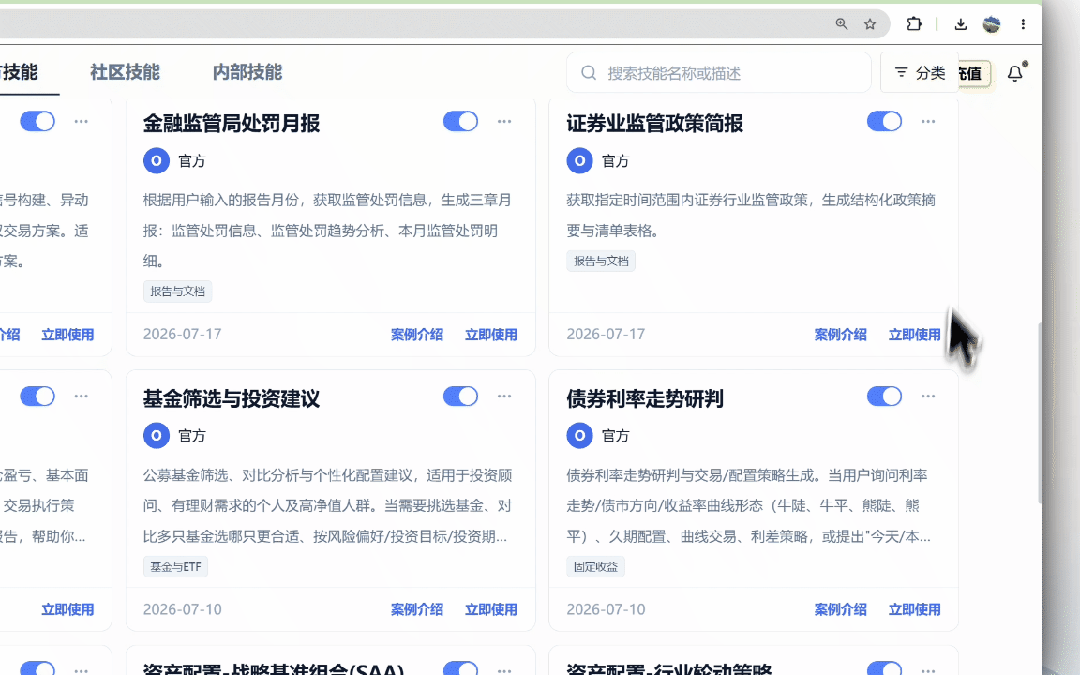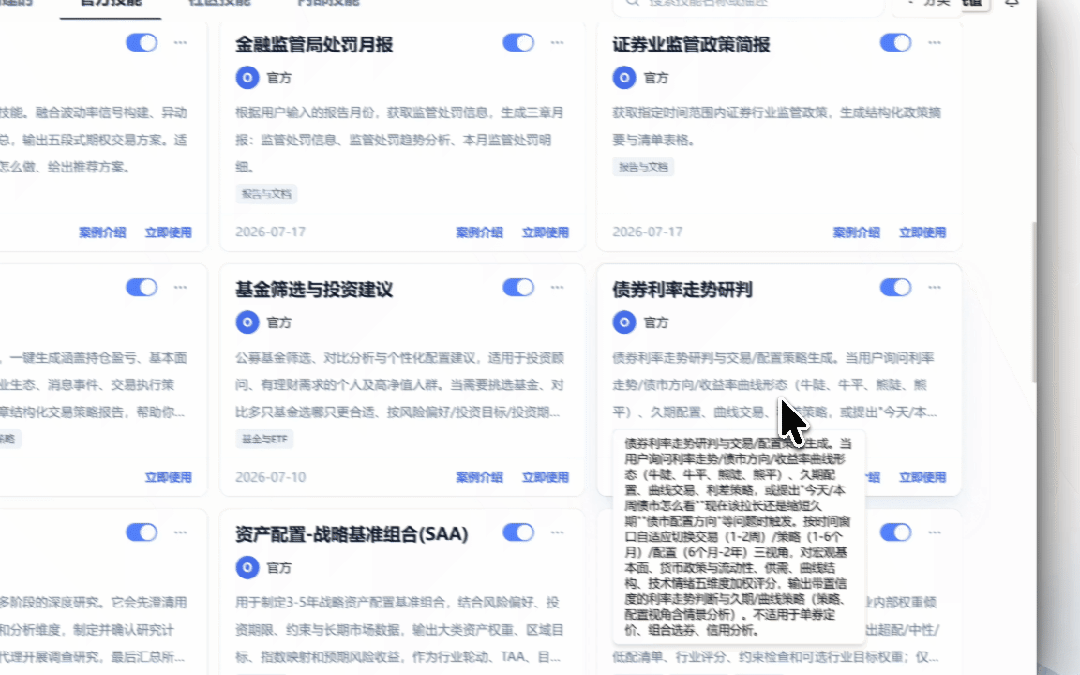
(使用Wind Alice债券利率走势研判技能,alice.wind.com.cn)
这也解释了为什么这轮压力集中在长端。短端更多跟着政策利率走,10年、30年期收益率则还要消化财政供给、通胀和期限溢价。
因此,5%本身并不构成结论。
如果收益率上升来自经济增长,企业盈利可以部分消化更高的贴现率;如果主要来自通胀、财政赤字和期限溢价,长端利率上行带来的压力会更广;如果再叠加杠杆资金被迫平仓,债市波动还可能被进一步放大。
同样是5%,资产反应可能完全不同
判断完利率,再看组合。
Wind Alice“财富管理专家”关注的重点,是收益率上升背后的原因,以及当前组合对这些风险暴露了多少。
通胀驱动: 长久期资产对利率最敏感,成长类资产估值压力更突出;能源和部分通胀敏感资产则可能表现出更强韧性。
增长驱动: 经济和盈利韧性可以部分抵消估值压力,市场对高收益率的承受能力通常更强。
财政和期限溢价驱动: 长端收益率可能在短端变化不大的情况下继续抬升,收益率曲线趋陡,长期融资成本和资产估值需要重新评估。
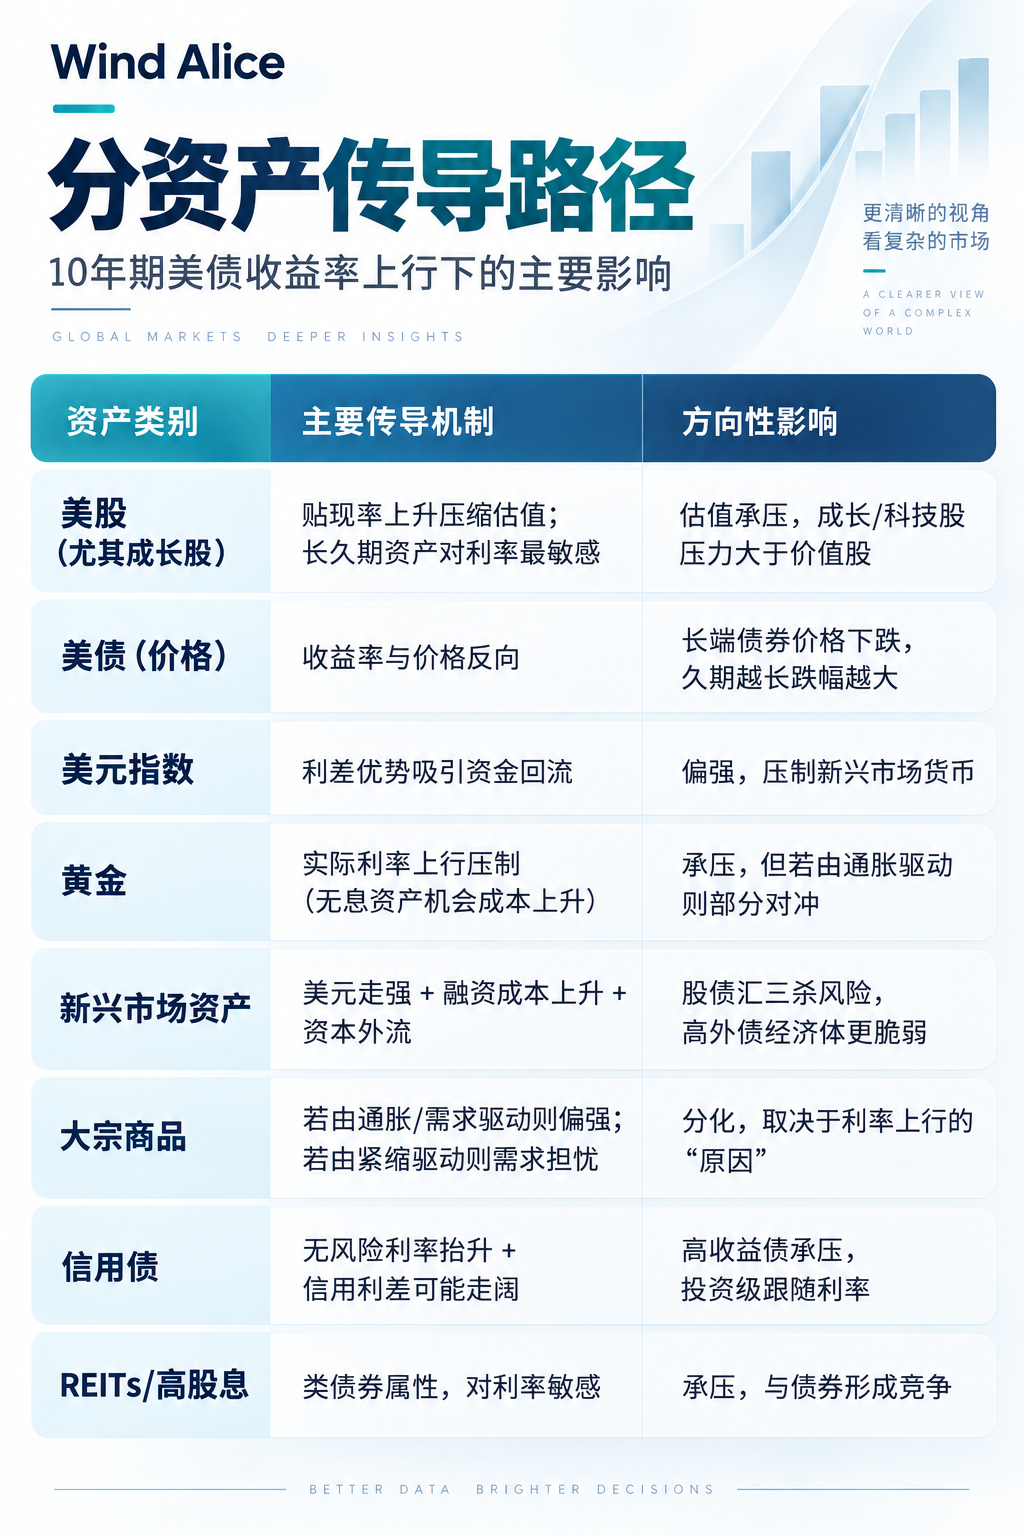
(使用Wind Alice财富管理专家,alice.wind.com.cn)
债券本身也需要重新检查久期风险。收益率上升后,新配置债券能够获得的收益水平更高,但如果市场利率继续上行,长久期债券的价格波动也会更加明显。
股票、黄金、信用债、REITs等资产,也会因为利率上行的来源不同,出现完全不同的反应。
所以,当10年期收益率再次逼近5%,更值得检查的,是组合里有多少长久期暴露、多少资产依赖低利率估值,以及当前的风险是否过度集中在同一种宏观情景上。
一个看利率,一个看组合
Wind Alice“债券利率走势研判”Skill负责判断利率方向、收益率曲线和久期环境,看清全球长债为什么一起被抛售;
Wind Alice“财富管理专家”继续把利率变化放回组合框架,检查不同资产对增长、通胀和财政风险的敏感度。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”