电科思仪上市,国产仪器三强竞逐,谁主沉浮?

来源:市场资讯
(来源:电子技术应用ChinaAET)
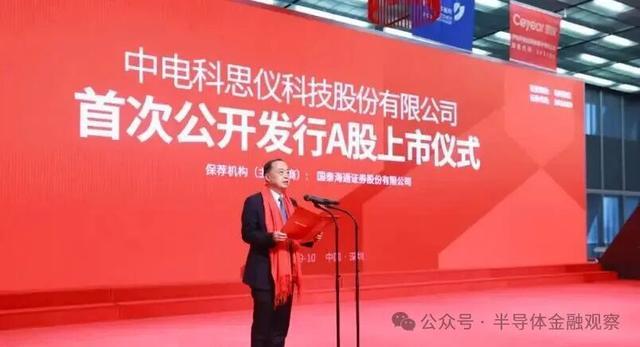
2026年9月10日,电科思仪以16元/股的发行价登陆创业板,开盘大涨243.75%报55元,市值一度突破510亿元。然而次日股价即回调18%至44.10元。
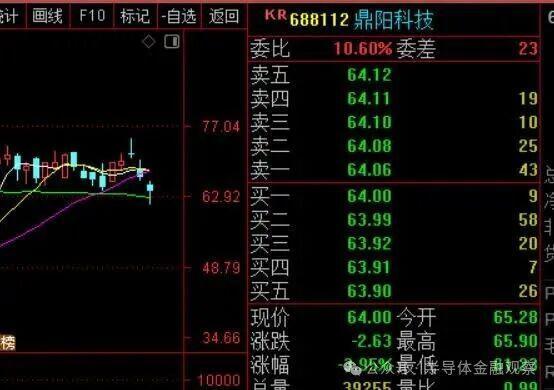
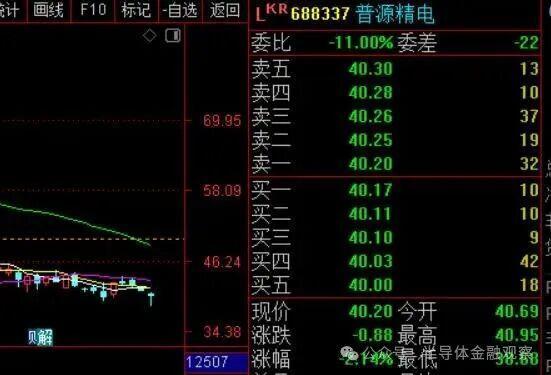
同一天,普源精电报收40.20元,鼎阳科技报收64元。三家专注基础测试测量仪器的国产厂商同台竞技,资本市场的定价分歧背后,折射出对各自成长路径的不同判断。
国家队、自研派与高端化的三重叙事
电子测量仪器素有“工业体温计”之称,其精度直接决定一国工业制造的上限。2025年中国电子测量仪器市场规模已突破558亿元,预计2029年将达826.4亿元,年均复合增长率10.31%。但本土厂商合计市占率仅约4.1%,高端市场仍由是德科技、罗德与施瓦茨等海外巨头垄断。这一巨大的“替代缺口”,构成了三家公司共同的成长底色。
从行业地位看,三家公司呈现出清晰的梯度差异。电科思仪是中国电科集团旗下的“国家队”,也是目前**中国唯一**能在微波/毫米波、光电、通信和基础测量仪器四大领域全方位对标国际领先企业的公司,2024年微波/毫米波测量仪器整机收入以10.17亿元位居国内企业第一。在矢量网络分析仪领域,电科思仪率先将同轴输出频率扩展至110GHz,更攻克了1.1THz太赫兹测试技术,频率覆盖50GHz至1100GHz频段。
普源精电与鼎阳科技则是民营阵营中的两支主力。普源精电以**自研芯片平台**为核心壁垒,2025年搭载自研核心技术平台的产品销售收入占比已达52.76%。鼎阳科技则坚定走高端化路线,2025年高端产品营收同比增长57.14%,高分辨率数字示波器境内营收增长47.06%,毛利率高达62.12%,在三家中盈利能力最强。
规模差距显著,增长引擎各异
从2025年财务数据看,三家公司呈现出明显的规模分层。电科思仪营收23.98亿元,归母净利润4.38亿元,且2023至2025年净利润复合增速达23%,经营杠杆效应突出。其收入结构中,测试系统业务正成为增长核心引擎,2025年测试系统市场规模增速达17.27%,电科思仪在此赛道占据先发优势。
普源精电2025年营收9亿元,同比增长16.04%,但归母净利润仅8608万元,同比下降6.74%。利润承压的主要原因是产品结构变化和产能爬坡带来的阶段性成本压力,毛利率同比下降4.1个百分点至55.1%。不过,其解决方案业务收入达1.79亿元,同比增长37.58%,其中SPQ数字化阵列测控系统合同确认收入同比增长910%,大客户销售收入增长54.98%,光通信领域核心大客户收入增幅更高达70.45%。
鼎阳科技2025年营收6.02亿元,同比增长21.03%,归母净利润1.43亿元,同比增长27.19%。其增长质量在三家中最高——利润增速超过营收增速,高端产品占比持续提升。2026年一季度,其光通信客户使用的电源系列产品收入同比增长166.16%,在AI光互联领域的卡位正在加速兑现。
下游需求共振,路径分化
三家公司面对的核心增长逻辑是共通的:半导体测试、AI算力互联、6G通信、卫星通信等下游场景对高端测量仪器的需求正在同步释放。光通信领域,800G以上光模块设备2026至2028年市场规模预计达463亿元;6G方面,太赫兹测试和空天地一体化测试正成为核心赛道。
但三家公司的**受益路径存在结构性差异**。电科思仪的壁垒在于“最高端、最全面”——其产品服务于载人航天、探月工程等国家重大工程,战略配售认购方包括中国星网、中移投资、航天投资等央企产业资本,这意味着它在国防军工和国家级科研项目中的订单确定性最强。普源精电的弹性来自“光通信+自研芯片”的双轮驱动,一旦光模块测试需求持续放量,叠加自研平台产品占比提升带来的毛利率修复,利润弹性在三家中可能最大。鼎阳科技的路径则更偏“稳健高端化”,其电源和源表产品已深度切入光模块与光芯片测试环节,矢量网络分析仪也具备了进入高速铜缆连接器和PCB测试的市场条件。
股价走势与估值含义
三家公司的股价表现,本质上是市场对上述差异的定价。电科思仪上市首日开盘55元对应市值约510亿元,以其2025年4.38亿元归母净利润计算,静态市盈率超过110倍,即便以次日回调后的44.10元计,市盈率仍接近90倍。这一估值隐含了市场对“国家队稀缺性”和“全品类对标国际巨头”的溢价预期,但也意味着短期估值需要持续的业绩增速来消化。
普源精电当前股价40.20元,对应总市值约88亿元。机构对其2026年净利润预测中值为1.38至1.43亿元,对应动态市盈率约60至64倍。在光通信测试需求高增和自研芯片产品占比提升的背景下,这一估值处于合理区间,但利润修复的节奏是核心变量。
鼎阳科技股价64元,对应市值102亿元,以2025年1.43亿元净利润计算静态市盈率约71倍。考虑到其利润增速(27%)和高端产品占比持续提升的趋势,这一估值在三家中与成长性的匹配度相对最高。
结语
三家公司各有所长:电科思仪拥有最强的技术壁垒和最确定的战略订单,但短期估值消化压力最大;普源精电的光通信弹性和自研芯片壁垒提供了最大的利润改善空间,但需要验证光模块测试订单的持续性;鼎阳科技的增长质量和盈利结构最为健康,但规模天花板相对更低。在国产仪器替代从“中低端替代”向“高端攻坚”切换的关键阶段,三家公司将长期共享行业扩容的红利,但各自兑现成长节奏的差异,决定了短期内资本市场的定价分化仍将持续。
对于关注国产仪器赛道的投资者而言,核心问题不在于“哪一家最好”,而在于理解三家公司各自的“确定性溢价”与“弹性折价”如何随下游需求变化而重新平衡。
来 源 | 半导体金融观察