
汉盛海装IPO过会,三成收入为何交给业绩垫底前员工?

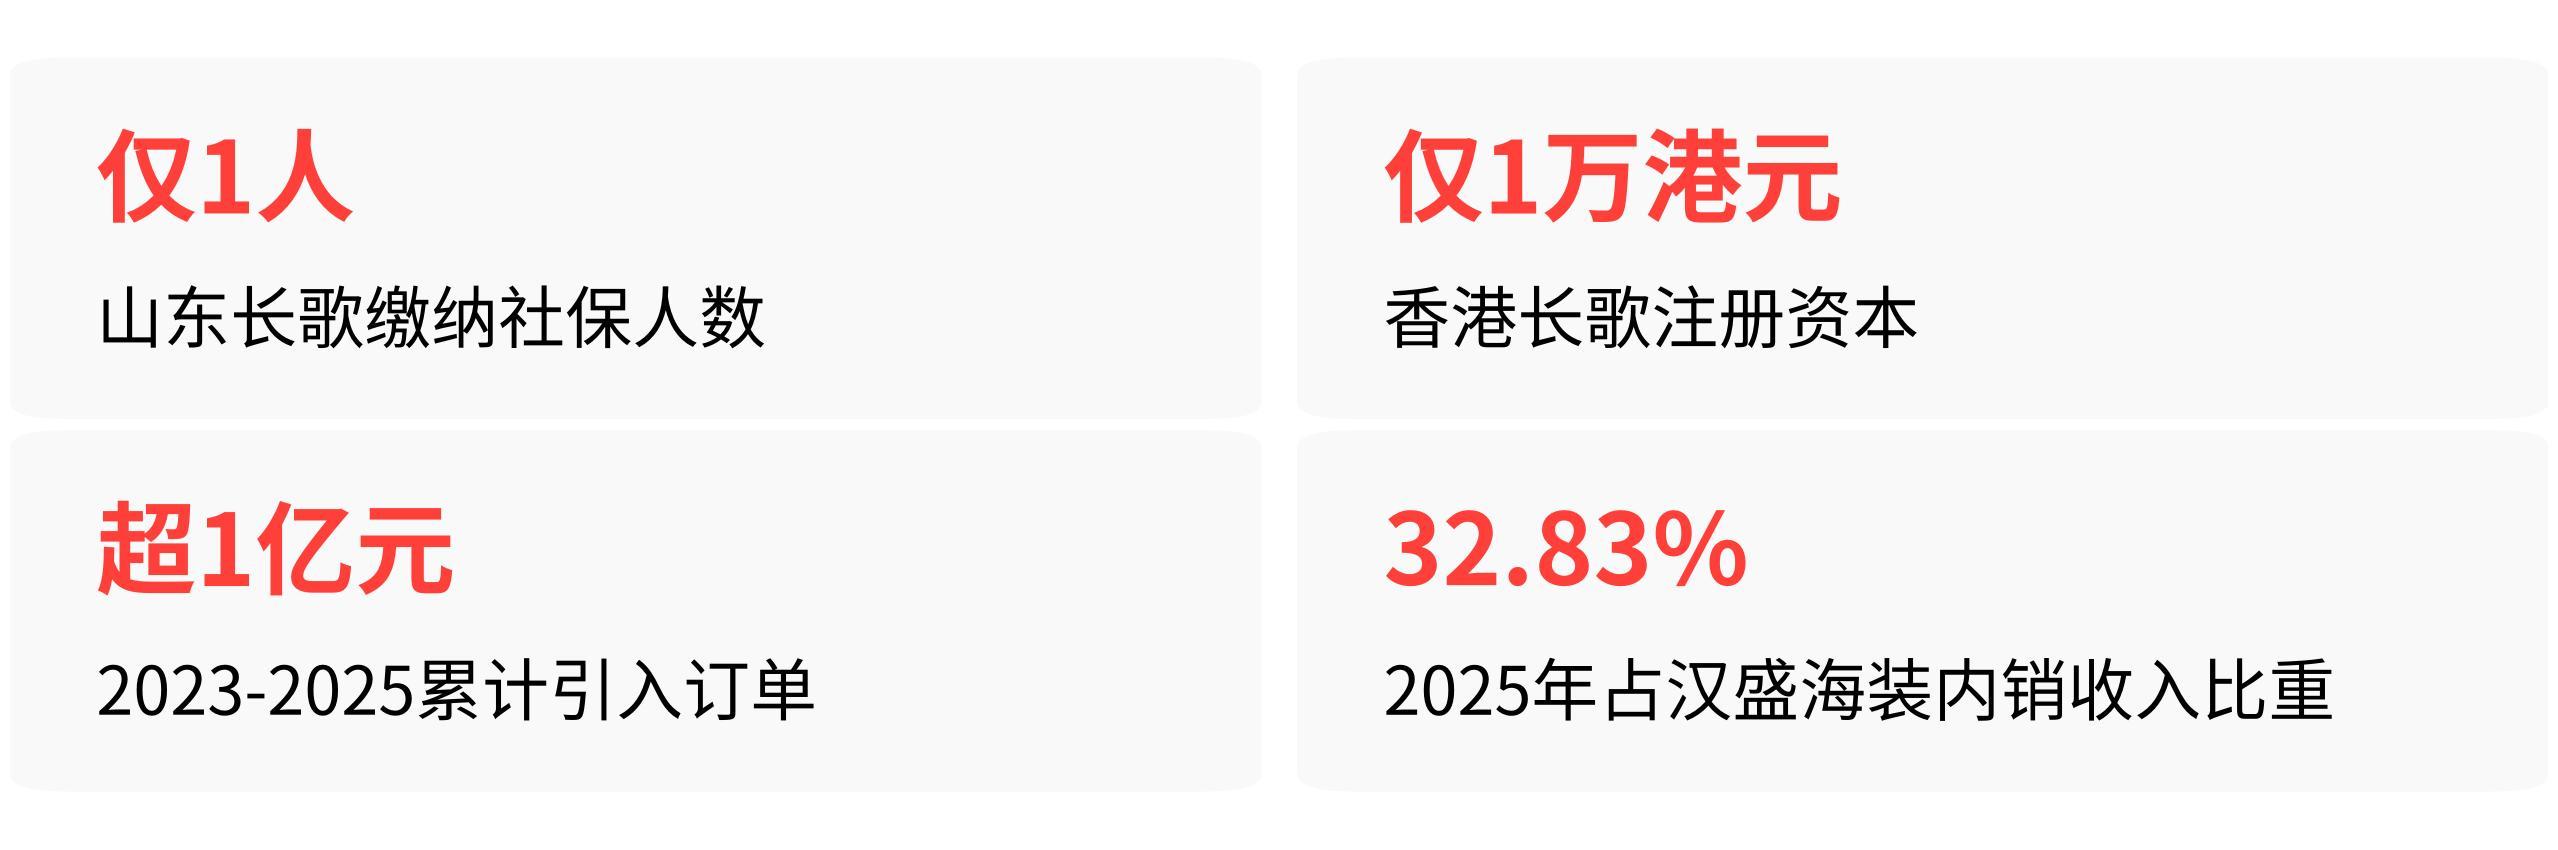
一个在职十年、业绩长期垫底的销售工程师,离职之后仅过了四个月,转身就变成了公司最大的“订单发动机”。2025年,他控制的一家仅1人缴纳社保的小公司,联手另一家注册资本仅1万港元的香港壳,完成了汉盛海装32.8%的内销收入。
看到这里,任何人的第一反应都是:这一定有猫腻。但真相远比简单的“利益输送”四个字要复杂得多。这场看似荒诞的商业合作,其实是一盘由行业周期、区域壁垒和公司管理层的无奈共同摆下的精密棋局。先把最表层的疑点摊开来看,你的直觉完全正确。
一场令人不安的业绩反转
姜洪,2011年5月入职汉盛海装,在销售部做了整整10年的销售工程师,专职负责山东市场。但在公司内部,他的业绩几乎拿不出手——离职前三年,他的业绩和薪资水平均低于销售人员人均水平。
2021年3月,他离职了。4个月后,他接手了一家由他配偶和朋友设立的空壳公司——山东长歌,摇身一变成了给老东家介绍订单的居间商。工商信息赤裸裸地显示,这家公司只有1个人缴纳社保。
然后,奇迹发生了。这个在公司打工时业绩垫底的人,当了老板后,仅通过山东长歌和后来配套设立的香港长歌,2023年到2025年累计为汉盛海装引入了超过1亿元的订单。到了2025年,他控制的居间体系独揽了汉盛海装高达32.83%的内销收入。
一个在职十年都搞不定业绩的人,带着一个“一人公司”,怎么突然就能撑起一家准上市公司三成的内销生意?
存量资源变现,根本不需要从头开发新客户
如果你觉得疑问在这里就解开了,说明我们还没有触及这桩生意最核心的齿轮。汉盛海装给出了一组足以动摇此前所有推论的关键事实——姜洪对接去拿订单的客户,并不是什么他单枪匹马新开拓的陌生大厂。
仔细看他服务的8家客户名单:烟台中集来福士、青岛海西重机、蓬莱中柏京鲁船业。在姜洪离职之前,这些名字就已经躺在汉盛海装的老客户名录里了。
真正的流程比外界想象的要轻巧得多:姜洪不需要从零开始跑客户,他只需要激活那些在职期间自己亲手建立起来的存量关系网。递个消息、传份图纸、盯一下交付进度,仅此而已。汉盛海装的生产基地在江苏启东,负责造机器;姜洪在山东,负责让船厂继续下单。
单看工作量,根本不需要一个庞大的团队,这个只有他一个人的公司,恰好足够完成这些对接和关系维系的工作。
但这还不是最关键的一层。
为什么汉盛海装宁愿冒着合规风险,也要把钱送出去?
到这里,一个更致命的问题浮现出来:既然客户本来就是汉盛海装的存量客户,公司为什么不直接派自己的销售去维护,非要绕一个弯,白白把居间费送给离职的前员工?
汉盛海装在交易所的问询压力下,终于坦白了一个尴尬的现实:他们试过,但接不住。
姜洪离职后,公司立刻安排了其他非驻地的跨区域销售去接手维护山东的船厂客户,结果是一地鸡毛。新派去的人对各家船厂的项目规划、内部对接人员、采购需求的掌握程度严重不足,沟通效率远远不如姜洪。
与此同时,2021年,全球新船接单量从前一年的5640万载重吨猛增至12300万载重吨,山东区域的浮式生产储卸油装置等大项目集中释放,留给公司慢慢磨合的时间窗口几乎没有。
更让汉盛海装后背发凉的是风险的倒逼。公司自己承认,如果姜洪把手里掌握的山东区域存量船厂资源直接对接给竞品,汉盛海装将立刻面临山东市场的全面失守。
为此,当姜洪完成山东长歌的股权受让后,汉盛海装几乎是掐着表,在2021年7月就火速启动了居间合作,将此前的雇员关系,变成了利益绑定的商业合作关系。
整件事的底层逻辑到这里才完全浮现:这根本不是一个销售逆袭当老板的励志故事,而是汉盛海装为自己过去十年的销售管理缺陷,支付的一笔“赎金”。
姜洪带走的不是商业机密,而是你根本无法从一个人脑海中剥离的、需要十年时间才能嵌入的“社交债务”,船厂信任的是他这个人,而不是他背后那块招牌。
汉盛海装支付的居间费,买的不是新客户,而是存量客户的续费保险——本质上,是把原直销业务体外化,绕开了内部薪酬体系,用作换取“不丢失已有人脉”的代价。公司对单一离职员工的依赖越深,这笔“赎金”的费率就越缺乏议价资本。
代价高昂的妥协
这笔看似双赢的买卖,实则埋着足以摧垮合规体系的暗雷。姜洪在IPO核查时,直接拒绝提供自己和控制主体的全部银行流水。北交所发出灵魂拷问:居间费有没有流向发行人或关联方?但公司以“商业秘密”为由,将核心费率和绝大部分客户名称全部打上星号隐去。
这恰恰触碰了监管最核心的合规边界——在一个连资金流向都无法完整核查的合作里,汉盛海装的业绩真实性,最终只能建立在对一个离职员工单方面的人品信任之上。而这个人,在职时,曾连续三年业绩垫底。