
增速近乎归零,电科思仪市盈率高出同行30%,这溢价合理吗?

这个问题不是“国家队值不值这个价”,而是“溢价有没有给过头”。我们把电科思仪和普源精电、鼎阳科技摆在三个维度上,用同一把尺子量清楚。
9月10日电科思仪登陆创业板时,开盘涨幅超过240%,次日回调后市盈率仍接近90倍。普源精电和鼎阳科技同期动态市盈率分别在60-64倍和71倍左右。这个差距到底代表了什么——读完下面的比较,结论会很明确。
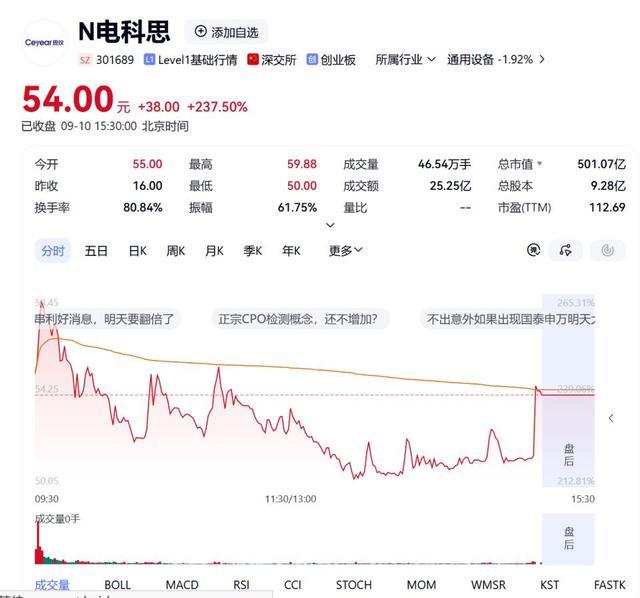
电科思仪上市首日收盘行情界面展示
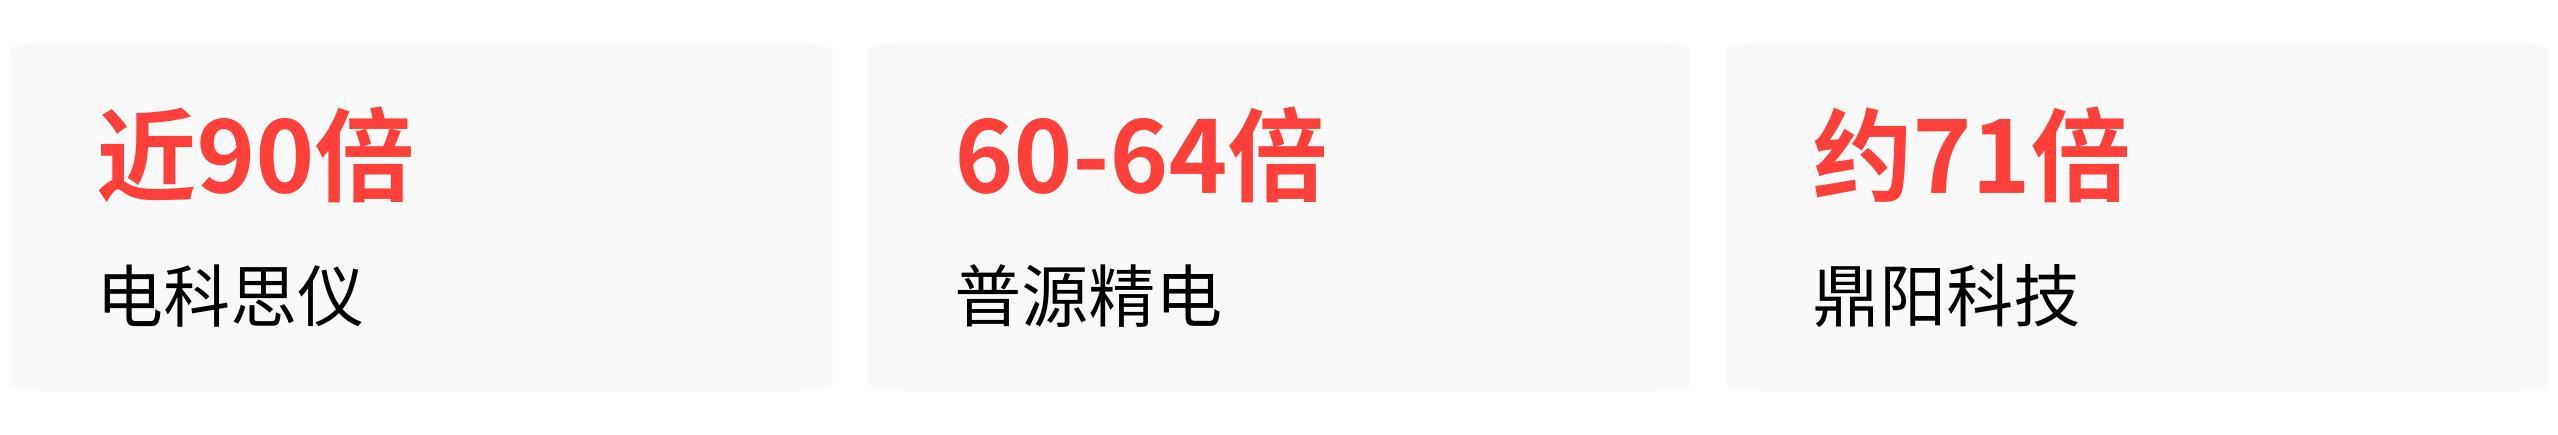
估值与成长的匹配度,高溢价需要高增速来填
这个维度是反方质疑最集中的地方,也是当下判断最关键的标尺。
电科思仪2026年1-9月营收同比变动区间为-5%至5%,净利润同比变动-2.05%至5.95%。上半年营收9.66亿元,同比实际下降约2.78%。2025年全年净利润增速还高达59.6%,到2026年前三季度已经接近归零。
普源精电2025年营收9亿元,同比增长16.04%,机构对其2026年净利润预测中值对应动态市盈率约60至64倍。鼎阳科技2025年净利润1.43亿元,同比增长27.19%,高端产品占比持续提升,对应静态市盈率约71倍。
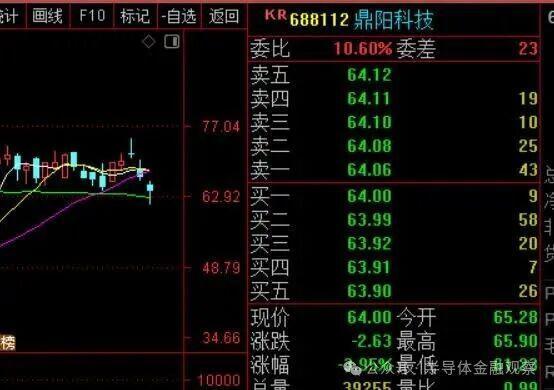
鼎阳科技股票交易行情界面展示
两者的共同特征是什么——业绩还在增长,估值与增速基本匹配。电科思仪相反:90倍的估值隐含的是高增长预期,但前三季度的实际增速几乎为零。
“国家队稀缺性”可以解释一部分溢价,但在增长熄火的当下,这30%左右的估值差距更多反映的是二级市场情绪,而非当期基本面的差异。
受益确定性与护城河,溢价最坚实的支撑
这一层才是多空双方分歧真正的来源。支持溢价合理的人,说的不是估值与增速的匹配,而是壁垒本身值不值得付溢价。
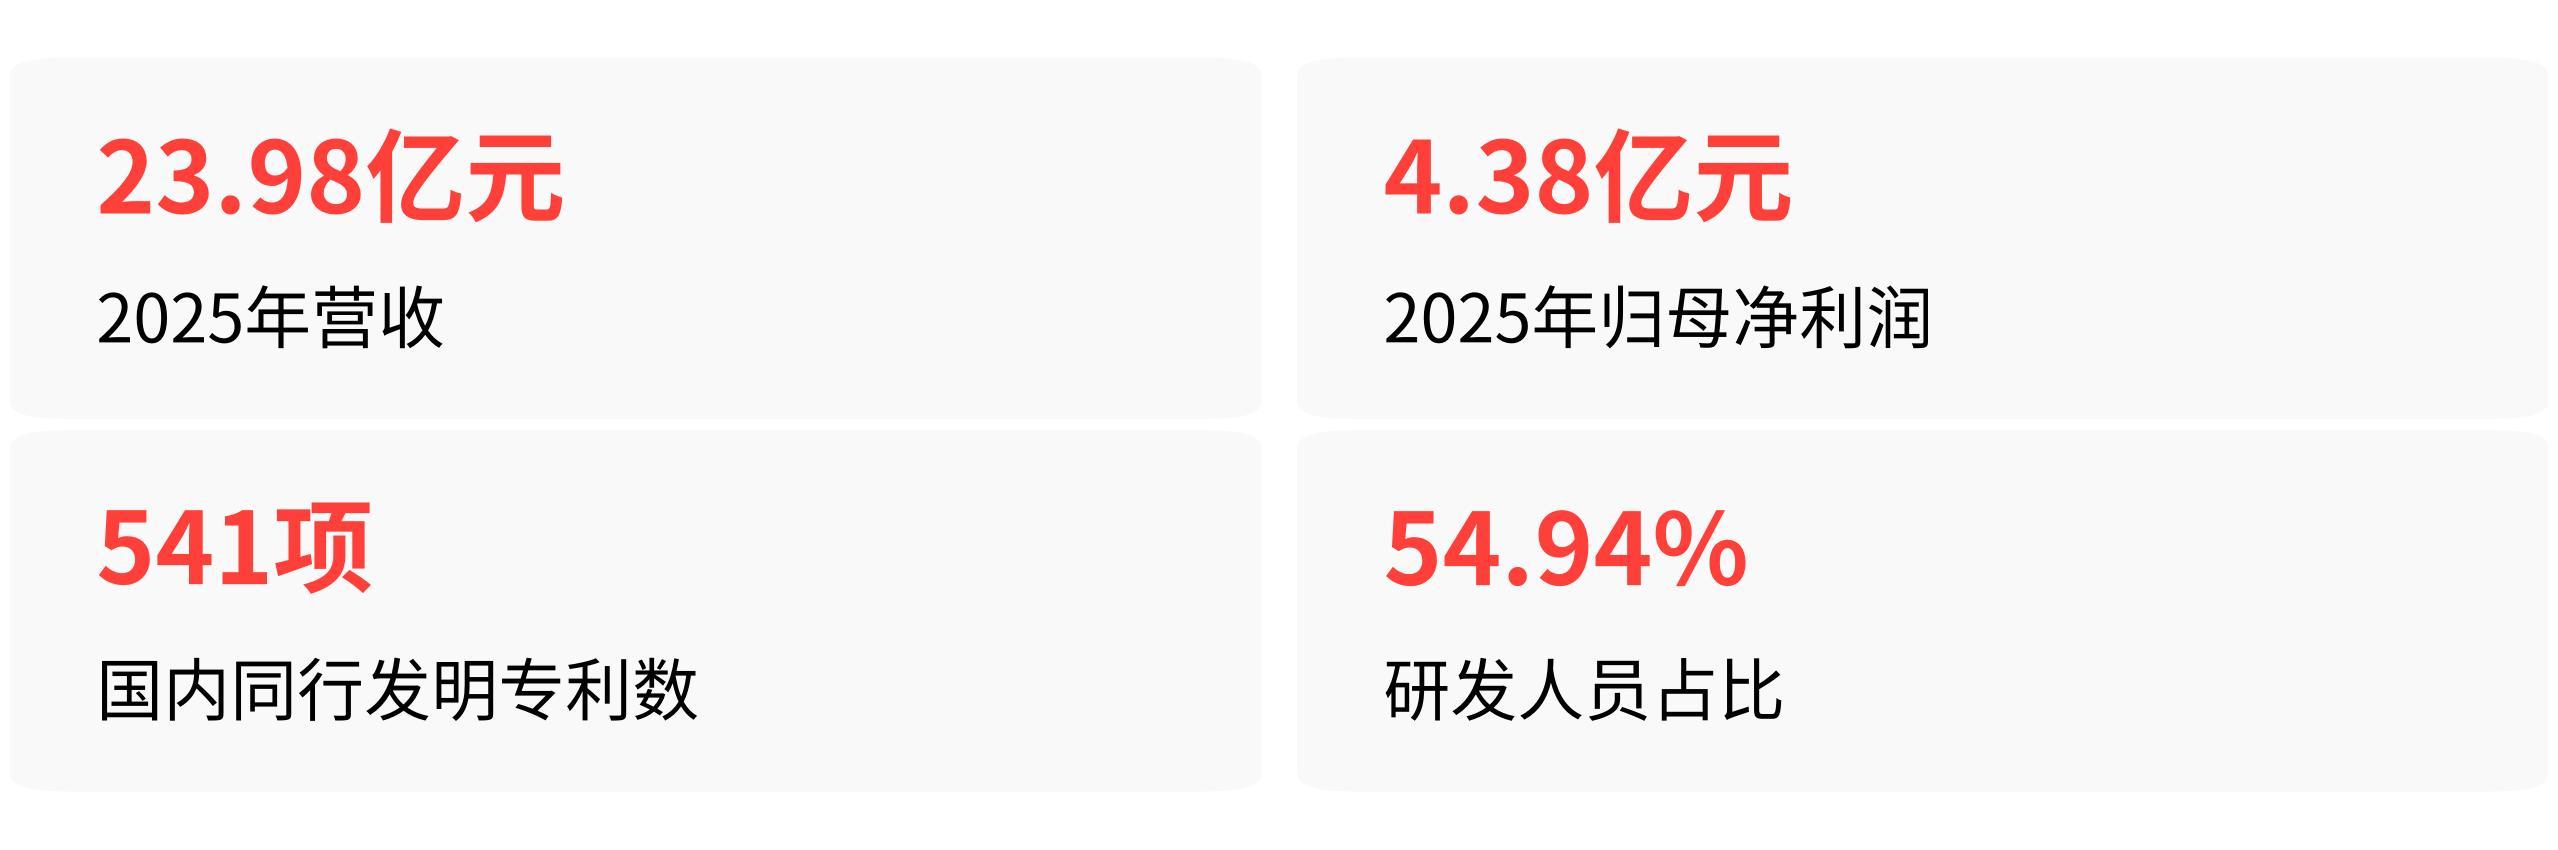
市场地位的差距是一条硬线。电科思仪2025年营收23.98亿元,是普源精电和鼎阳科技营收之和的约1.6倍;归母净利润4.38亿元,是两家之和的1.9倍。国内电子测量仪器企业中市占率第一,微波/毫米波测量仪器细分市场以约14%的市占率居首。
技术护城河的厚度也不在一个量级。541项发明专利居国内同行第一,研发人员占比54.94%,近三年研发投入合计12.86亿元,率先攻克1.1THz太赫兹测试技术。普源精电和鼎阳科技各有自研芯片和高增长的细分赛道优势,但技术覆盖的维度只集中于部分领域。
更大的差距体现在订单确定性上。电科思仪先后承担300余项国家重大项目,战略配售由包括中国星网、中移投资、航天投资在内的11家重量级机构(含央企产业资本与地方国资)全额认购,占发行总量的40%。
这些央企不单是股东,更是核心下游客户,直接绑定了航天、通信等领域的需求。这种订单约束力,是普源精电和鼎阳科技无法复制的。
行业通用的定价规则也支持一定幅度的溢价。仪器仪表制造业近一个月平均静态市盈率中枢约63倍。
盈利质量与风险结构,溢价背后容易被忽略的短板
上面的优势是公开可见的,下面这些短板同样写在公开信息里,但经常被“国家队”叙事遮盖。
利润对政府补助的依赖不可忽视。电科思仪2025年计入其他收益的政府补助达1.37亿元,占当期利润总额的30.56%——每三块钱利润里约有一块钱来自补助。更关键的是波动:2024年政府补助仅2646万元,占利润比例不到10%。
这种年度间的大幅摇摆让补贴收缩成了一把悬在净利润上方的剑。
应收账款质量同样值得警惕。截至2025年末逾期应收账款占比高达58.49%,接近六成已逾期。同期2年以上库龄存货占比17.21%,存在明确的跌价风险。高端芯片供应链仍依赖境外采购,受地缘政策影响存在断供不确定性。
这些风险放在民营同行身上大概率会直接压制估值,但电科思仪的“国家队”标签让部分资金选择暂时忽略。从可比参照看,这种暂时忽略的窗口期往往不长。
同属电子测量仪器赛道的联讯仪器2026年4月上市后最高滚动市盈率达505倍,后续因业绩不及预期快速回落至更低区间。2026年2月上市的电科蓝天首日市盈率达332倍,后续估值波动与卫星发射放量进度高度绑定。高溢价的维系,最终依赖的始终是业绩兑现。
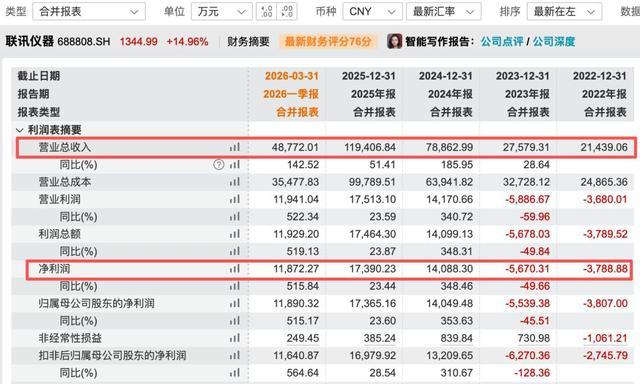
联讯仪器合并财务报表摘要界面展示
结论:有支撑但已到上限,短期消化压力是明牌
但问题在于,这个溢价已经把确定性的部分充分定价了,而业绩增速近乎归零的现实让这份溢价无法维持在当前中枢。电科思仪自己也在上市公告书中明确提示了非理性炒作风险和股价下跌的可能。
如果2026年全年业绩能让增速回升到20%以上(前三季度只有0附近),当前估值有支撑;如果全年增速无法反弹,90倍市盈率向60-70倍区间回归将是大方向。
财报风险、补贴的年度波动、高端芯片进口不确定性,这些都不是“长期逻辑”能一笔带过的,关键看未来几个季度的数据能不能把增长重新拉起来。