利润下滑5.86%,现金分红比例却高达87%,海澜之家底气何在?

利润下滑还坚持高比例分红的公司,通常只有两种可能。一种是打肿脸充胖子,硬撑着维持分红体面,现金流越分越紧;另一种是利润表上的数字根本反映不了它真正的现金创造能力——海澜之家属于后者。
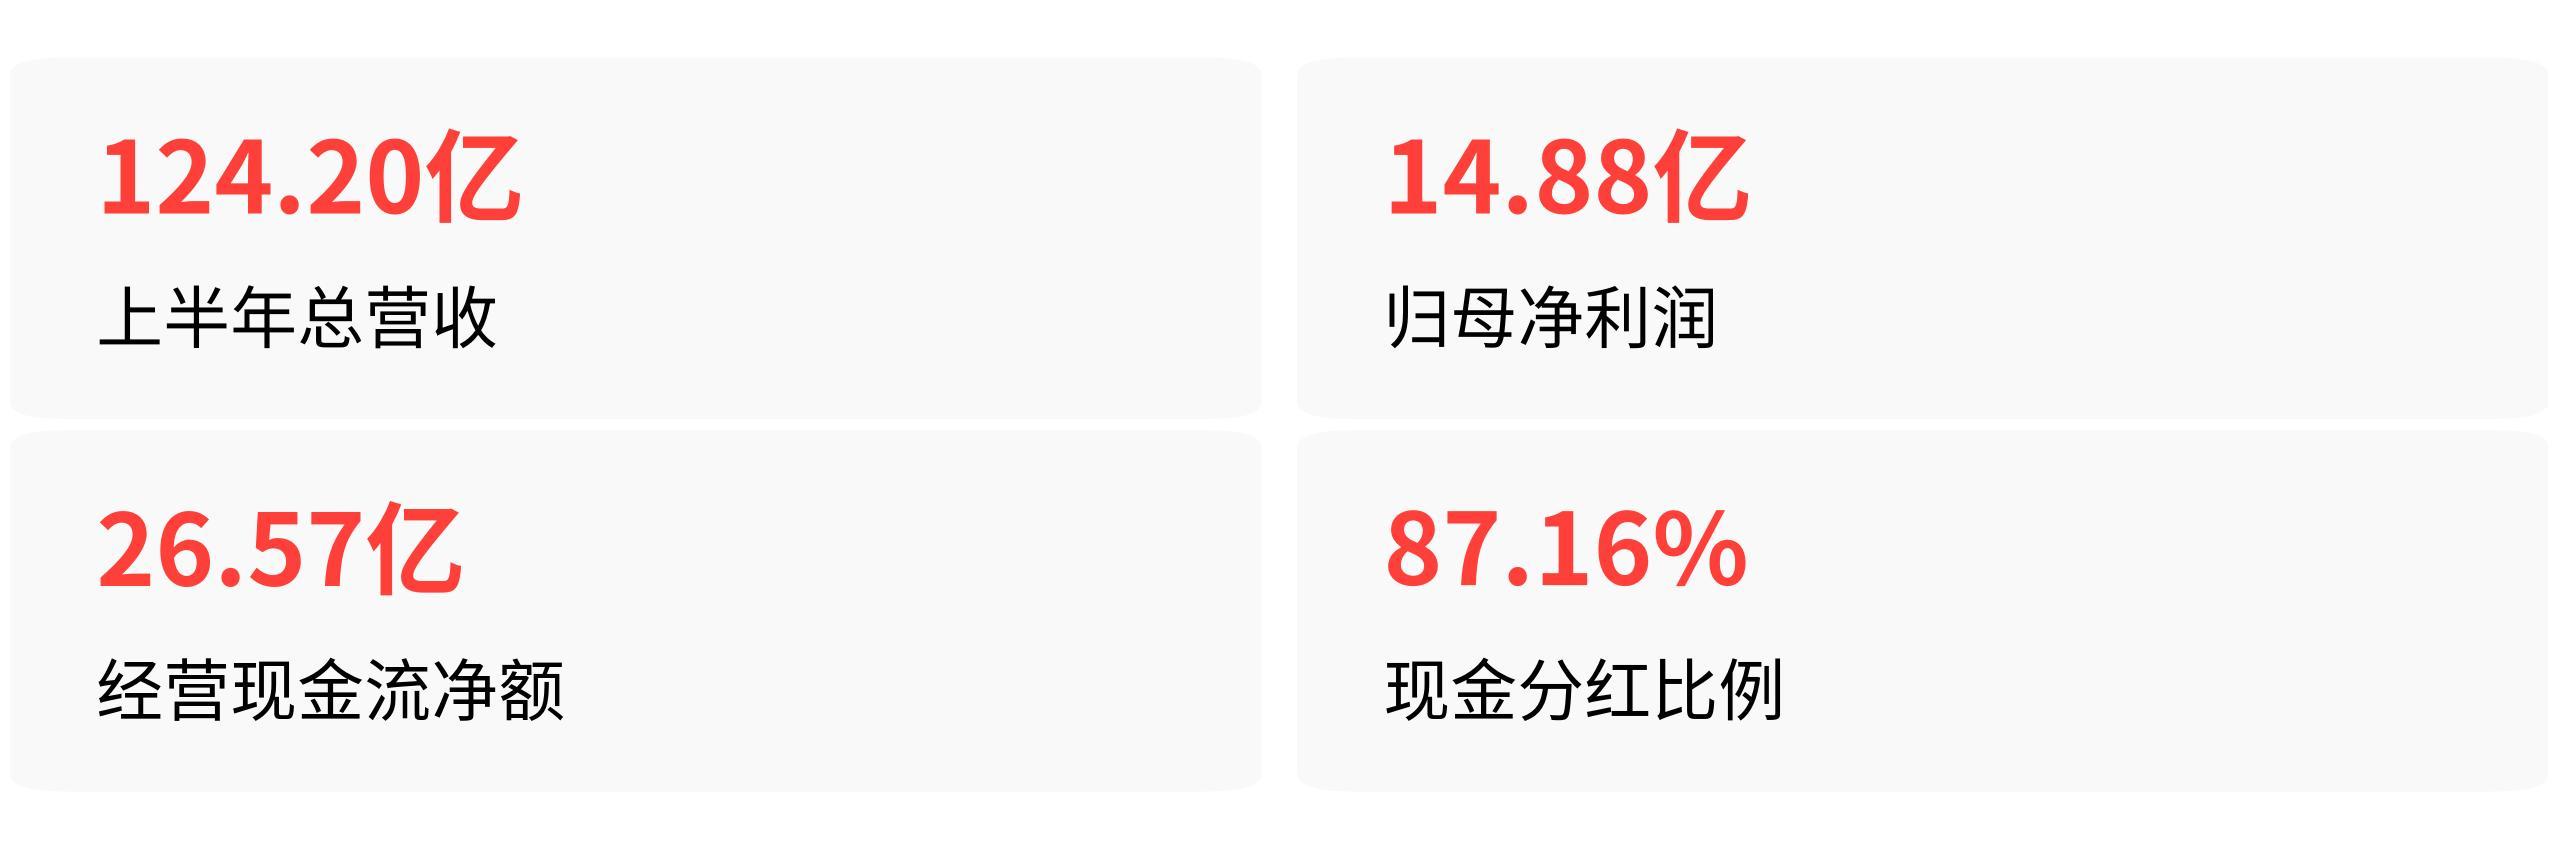
海澜之家2026年8月28日交出的半年报,营收124.20亿,同比增长7.38%,但归母净利润14.88亿,同比下滑了5.86%。利润承压的同时,它却推出了每10股派2.70元的分红方案,现金分红比例高达87.16%。
利润少了,分出去的钱占比反而接近九成,表面看像是一道财务算术题出了错。
但这笔账的核心不在利润表上,在现金流量表里。
利润降了,但手里的现金反而更宽裕
看一家公司有没有能力分红,不能只看净利润——那是会计做出来的,得看它实际收回多少真金白银。海澜之家上半年经营活动现金流量净额是26.57亿,规模是归母净利润14.88亿的近1.8倍。相当于每赚1块钱账面利润,实际收回来1块8的现金。
之所以出现这种“量与价的错位”,是因为利润下滑的推手大多属于非现金性支出或结构性费用,它们在利润表上压低了数字,却没有真的让钱从公司账上流走。
最大的拖累来自销售费用。上半年销售费用30.30亿,同比增长22.57%,销售费用率从去年同期的21%左右攀升至24.4%。拆开看,这钱花在了两个地方:一是直营门店净增141家带来的租金、装修、人员薪酬刚性支出;二是电商渠道流量投放和运营费用增加。
这些都是实打实的现金支出,但它本质上是渠道结构调整的投入,不是主营业务造血能力的恶化——主品牌海澜之家系列营收94.05亿,同比增长12.03%,毛利率还往上提了0.62个百分点至48.94%。
花出去的钱拖累了短期利润,但换回来的是直营占比提升和线上增速18.31%的渠道结构优化。
另一大拖累因素团购定制业务,上半年营收同比暴跌43.67%至7.56亿,毛利率还降了5.64个百分点。但这项业务体量已经萎缩到只占总营收的6%左右,对整体现金流的侵蚀远不如它在利润表上看起来那么严重。
更关键的一个变量藏在资产负债表里。截至6月末,存货账面价值87.95亿,较期初的108.19亿减少了20.24亿,存货周转天数同比下降了59天。这20亿并不是凭空消失的——它是通过城市奥莱渠道出清旧货、主品牌销售加速去化换回来的现金。
原本冻在仓库里的20亿资金被解冻回流,直接扩大了公司可自由支配的现金盘子。期末货币资金余额65.75亿,借款为零,资产负债率仅42.96%,净现金状态下的这个资金规模覆盖13亿的分红支出绰绰有余。
东方证券在研报里也给出了同样的判断:经营现金流大幅超过净利润,基于充沛现金推出高分红是延续策略。
87%不是一次性的慷慨,是四年惯例的延续
单看这一期的分红比例觉得反常,但拉长到四年的尺度看,87%只是海澜之家分红策略的正常输出。
2022年,归母净利润同比下滑14.11%,当年现金分红比例86.2%;2023年利润大幅反弹,分红比例直接突破91%;2024年利润又同比下滑24.99%,分红比例依然超过91%。2025年度分红占归母净利润比例为90.91%。
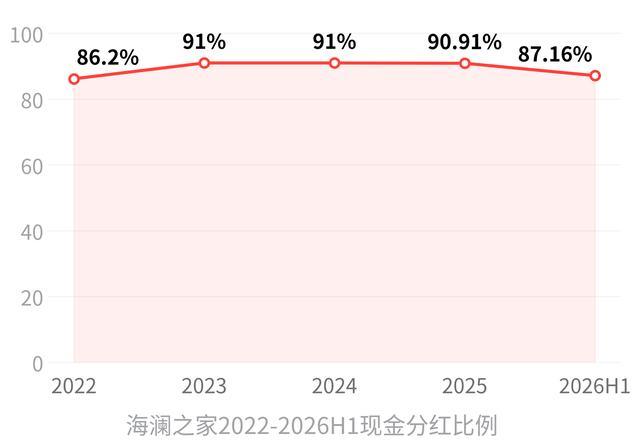
四年里两次“利润显著下行+分红维持极高水平”的组合已经形成了明确规律,这次的87%不过是在重复同一个剧本。
推动这个惯例持续运行的结构性力量,是海澜之家绝对集中的家族持股架构。前两大股东海澜集团持股36.77%、荣基国际(香港)持股23.06%,合计59.83%。这两家公司背后的实际控制人都是周建平家族——海澜集团由周建平直接控制,荣基国际则由其长女周宴齐控股。
大股东占近六成股权,分红方案在股东大会上的通过几乎没有决策阻力,而且每一块钱分红里接近六毛钱直接流入实控人家族体系。按2022至2024年三年累计分红65.16亿计算,家族对应的分红所得超过29.8亿。
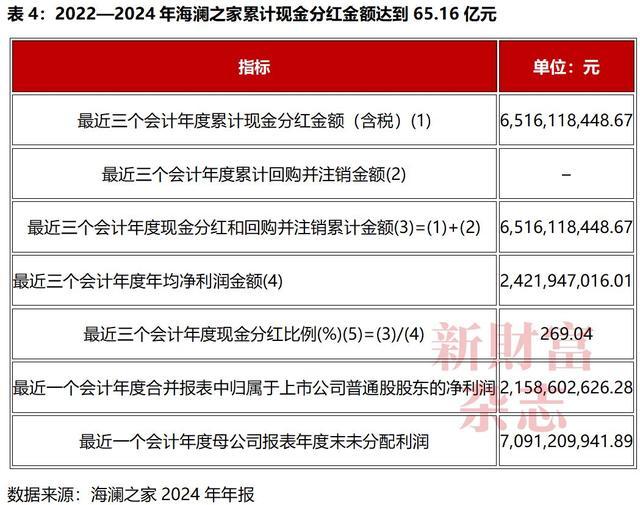
海澜之家近三年累计现金分红相关统计表格
在家族绝对控股的治理结构下,高分红不只是一个“回馈股东”的姿态,它同时是实控人体系获得稳定现金流的直接管道。
给港股投资者看的,不只是利润数字
2026年5月26日,海澜之家向香港联交所更新递交了H股上市申请。在这个时间节点维持高分红,另一层算计在估值上。
港股消费类上市公司的投资者对高分红有明确的偏好。A股这边,海澜之家前十大流通股东里已经蹲着三只红利类指数产品——上证红利ETF持股1.68%、易方达中证红利ETF持股0.69%、招商中证红利ETF持股0.51%,合计持股2.88%。
持续高分红能维持它在红利指数成分中的资格,稳住这批被动配置资金的基本盘。同时,在A股验证过的高分红记录搬到港股招股书上,能给国际投资者提供一个估值安全边际的锚点——告诉他们这家公司不仅会赚钱,还会把钱分出来。
这一点目前只是行业分析层面的推演,尚未有官方文件直接确认高分红与H股发行定价之间的关联。
高分红是在现有政策框架下,由董事会提案、股东大会审议通过的市场化安排。海澜之家2022年后持续维持高分红,靠的不是制度约束,而是家族控股结构的决策惯性和充裕现金流的底子。
回到开头的那道算术题。利润同比下滑5.86%是利润表上的事实,但决定它能不能分红、能分多少的,是26.57亿的经营性现金流、20亿库存去化释放的增量资金、零借款的净现金状态,以及一套已经运作了四年的高分红决策惯性。
利润端的走低主要来自直营扩张的销售费用前置投入和团购业务的阶段性收缩,不是主营业务造血能力的系统性衰退——只要主品牌还能保持双位数增长、现金流还能超额覆盖分红支出,高分红策略就不会因为单期利润波动而转向。
但这套逻辑不是没有脆弱性。一旦经营性现金流出现持续性恶化,或者库存去化的红利消退后占用资金重新回升,87%的分红会从“安全边际”变成加速消耗现金储备的消耗战。到那时候,维持这个比例的理由才会真正被动摇。