
网传十家布局半导体MFC,为何真正量产的仅两家?

2024年,中国大陆半导体前道MFC的国产化率,不足5%。
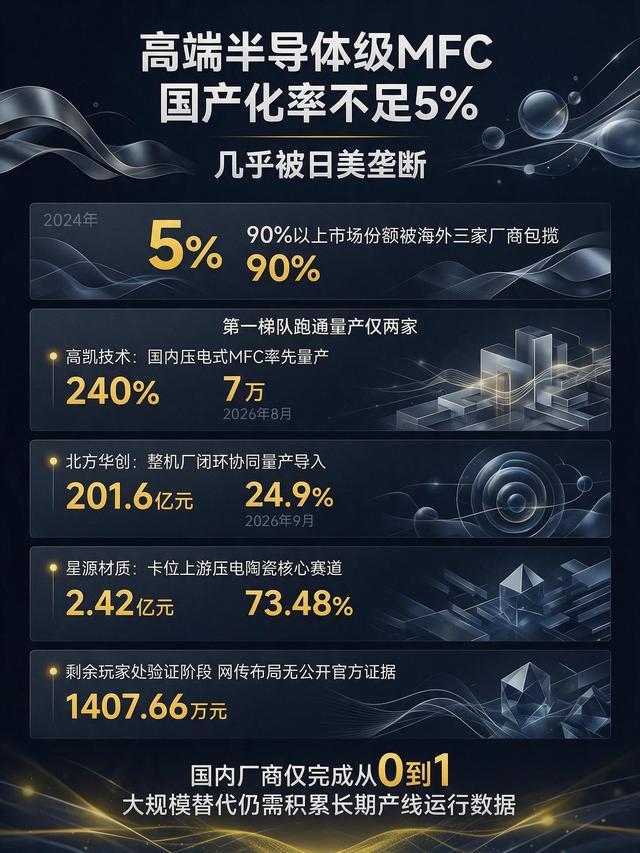
过去几年,AI算力需求扩张、国产晶圆厂密集扩产,刻蚀、薄膜沉积、清洗等前道设备疯狂上量。但一串数字背后藏着一个尴尬的事实:控制每一条工艺气体流量的核心零部件——质量流量控制器(MFC),全球被日本Horiba、美国MKS和Brooks三家包揽了90%以上的份额。
一颗用在14nm以下先进制程刻蚀腔里的压电式MFC,单价堪比黄金,长期被卡着脖子。
国产替代喊了很多年,真正在这个赛道上落子跑通量产的玩家,截至目前只有两家。而更多被市场寄予厚望的名字,要么还在客户验证阶段,要么压根儿就查不到任何与MFC相关的公开业务。
这条赛道上到底坐了哪些人,各自手里有什么牌,我们一个一个来看。
成品端第一梯队,跑通量产的只有两家
高凯技术:国内压电式MFC第一股,标签是“率先量产”
2026年8月,高凯技术登陆科创板,开盘当天暴涨超过240%,中一签浮盈7万多块。市场用脚投票的逻辑很简单——它是目前国内极少数能把压电式MFC卖进先进制程产线的本土厂商。
高凯技术起家并不是靠MFC。它最早出名的是2014年推出的国产压电喷射阀,打破了德国和美国企业的垄断,用在消费电子点胶封装上。2020年才推出压电比例阀,正式切入气体流量控制。
真正让它在半导体赛道站住脚的,是压电式MFC:精度做到了±1%FS以内,响应时间小于0.5秒,部分产品已经批量用在7nm及以下逻辑芯片的前道工艺设备上。
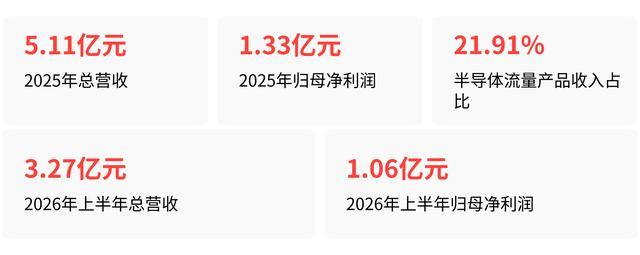
业绩来看,2025年公司总营收5.11亿元,其中流量控制产品在半导体领域的收入占比21.91%,全年归母净利润1.33亿元。2026年上半年总营收3.27亿元,同比增长35.46%,归母净利润1.06亿元,同比暴增95.07%。客户覆盖了至纯科技和多家未公开名称的头部半导体设备厂商。
但高凯技术的短板也很明确。2025年营收增速从2024年的87.48%大幅回落到20.66%,前五大客户销售占比超过50%,有一笔220.4万元的韩国客户货款仲裁胜诉至今收不回来。
行业分析师指出,其MFC产品虽然已经适配7nm场景,但在头部晶圆厂核心工艺的大规模放量运行验证数据,目前还没有完全跑出来。
北方华创:标签是“整机厂闭环协同”
2026年9月,在CSEAC半导体设备年会上,北方华创总裁公开确认,自家研发的MFC已经完成联合验证、实现大批量产导入,配套进了自有半导体装备整机的供应链。
北方华创的打法和高凯技术完全不同。它不是独立对外卖MFC,而是优先给自家的刻蚀、PVD等前道整机做配套。自己造设备、自己用零部件,适配性优化效率远高于第三方MFC厂商和整机厂之间的磨合,验证周期被大幅缩短。
2026年上半年,北方华创半导体装备总营收201.6亿元,同比增长24.9%,存货高达305.1亿元。MFC作为精密元器件板块的一环,没有单独披露细分营收,但依托整机平台这条大船,它的MFC产品在实际产线上的累计运行数据,可能是国内后来者短期内最难追赶的壁垒。
上游材料环节,有一个“买”出来的稀缺标的
星源材质:标签是“跨界买核心材料”
2026年8月,锂电池隔膜龙头星源材质做了一个出人意料的动作——以2.42亿元收购了压电陶瓷厂商邦瓷电子73.48%的股权,溢价率高达284%。
压电陶瓷堆叠是压电式MFC最核心的上游驱动材料,直接决定了阀的响应速度和精度。
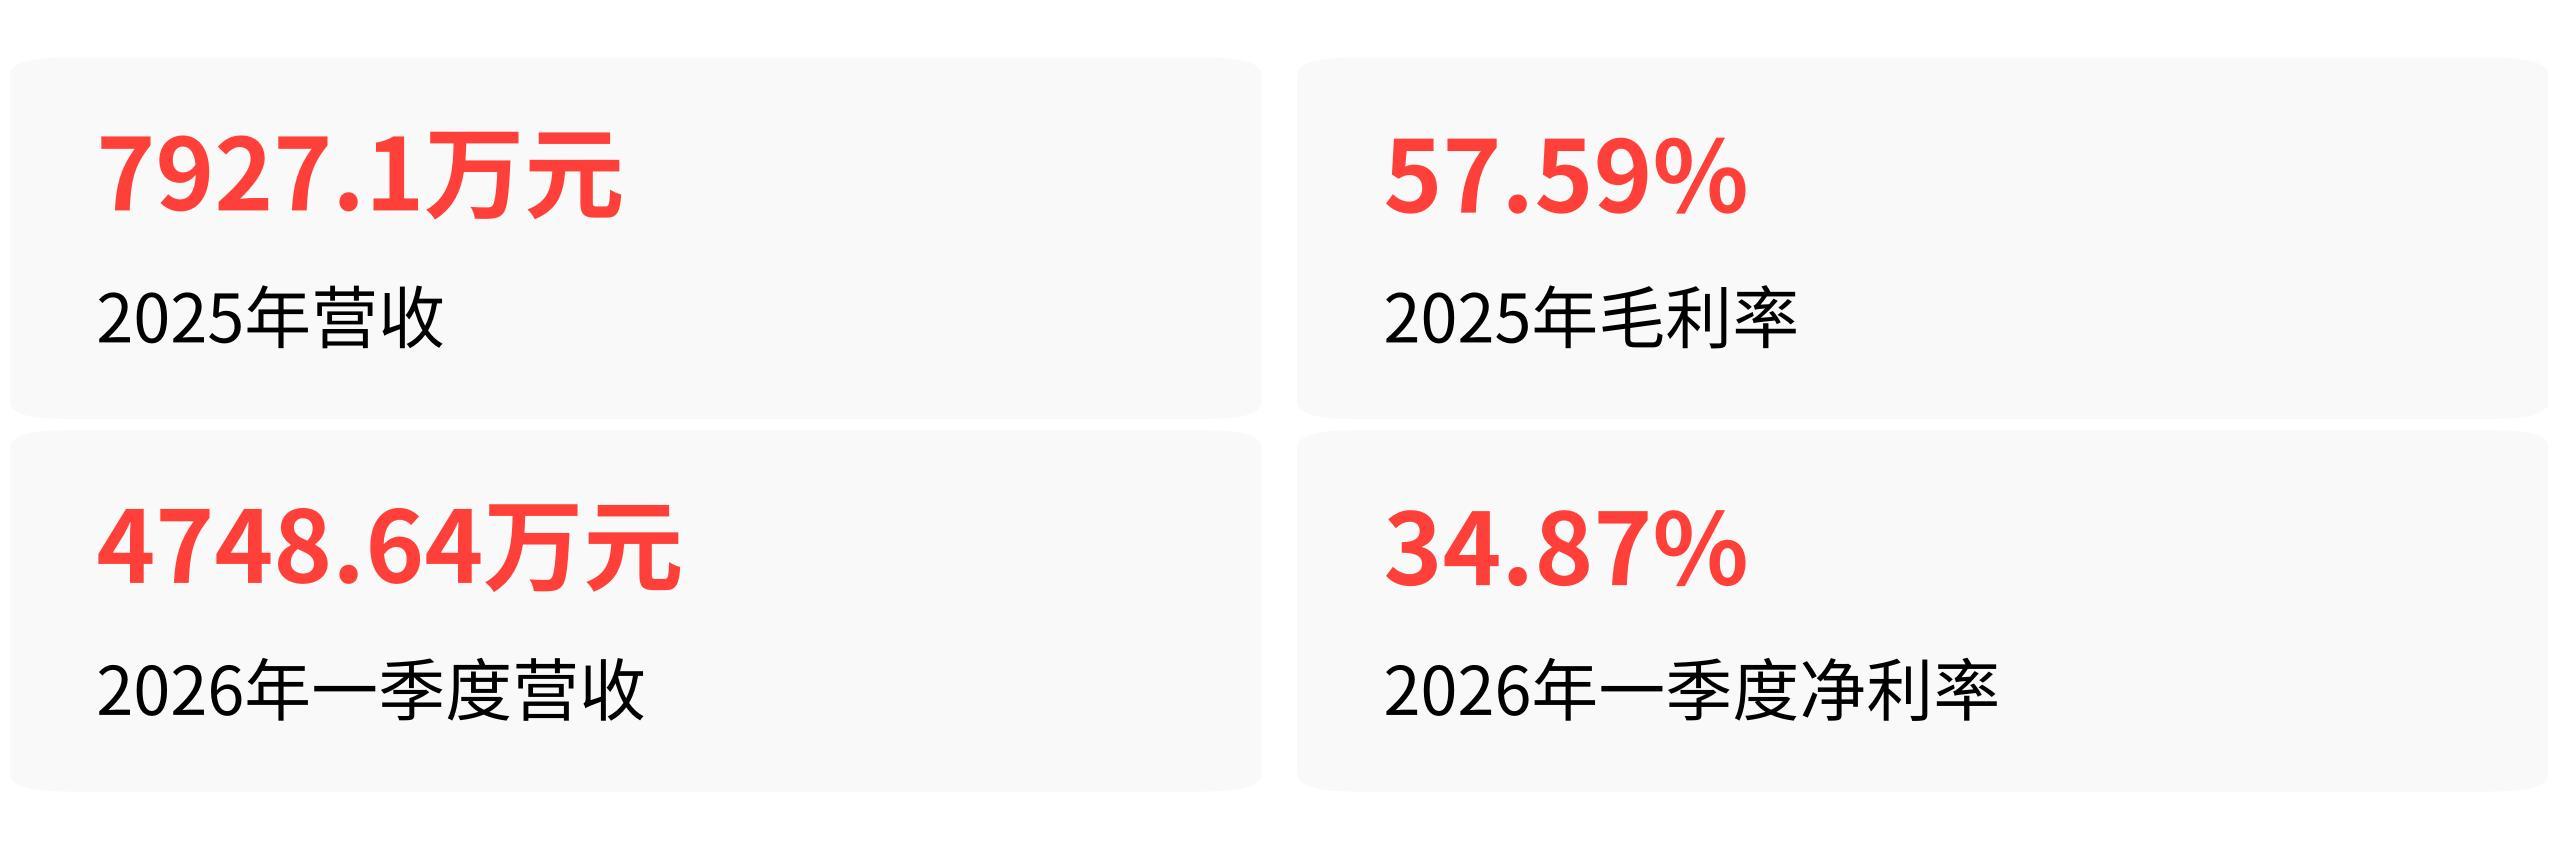
而邦瓷电子是国内少数具备多层压电陶瓷堆叠规模化生产能力的企业,2025年营收7927.1万元,毛利率57.59%,2026年一季度营收就跑到4748.64万元,净利率高达34.87%,已经在半导体MFC领域实现批量供货。
这步棋的逻辑是绕开MFC成品端激烈的直接竞争,卡住产业链上游。但在锂电主业连续三年利润下滑的背景下,这笔高溢价收购也引发了市场的担忧:半导体客户认证周期长、业绩不达预期的商誉减值风险,是星源材质接下来要面对的现实问题。
还在验证阶段的玩家,规模化还得等
万讯自控:标签是“还在客户门口等着进”
万讯自控的MFC归属半导体新兴业务板块,和压力传感器、真空计、气体探测器等一起打包在半导体流体感知控制产品线里。2026年上半年,整个半导体新兴板块营收只有1407.66万元,MFC相关产品还没形成规模化收入,正处在多个海内外客户的验证阶段。
换句话说,它的MFC现在还在客户门口排队等着进,距离真正意义上的放量供货还有一段路要走。2026年5月,万讯自控还因为收购流量仪表类标的股权纠纷被起诉,涉案金额1.72亿元,部分募集资金专户被冻结,这场诉讼对MFC业务的后续影响目前还没法评估。
网传布局的五家,查不到公开证据
网传高斯贝尔、汇中股份、荣旗科技、燕麦科技、矩子科技也深度布局MFC全产业链上下游,但翻遍截至2026年9月的公开财报、公告和权威行业报道,这五家企业没有任何一份官方文件披露过与半导体级MFC相关的量产、验证或业务布局。
矩子科技2026年上半年控制单元及设备业务营收暴增150.32%到9664万元,但这块是半导体设备配套的电气盘柜,不是MFC。汇中股份的主业是超声水表、热量表、流量计,跟半导体级MFC不搭边。
荣旗科技做的是智能眼镜组装设备和工业AI视觉检测,和MFC更是隔了几条街。燕麦科技是PCB检测设备厂商,高斯贝尔则是数字电视和PCB相关业务。
这些网传关联很大概率只是第三方行业自媒体的推导性猜测,截至目前没有任何官方信息可以佐证。
追平了局部,但代际差距依然是数量级的
放在全球坐标系里看,日美头部MFC厂商积累的全品类特气兼容性、全量程产品覆盖度、超过10年的长期可靠性运行数据库、覆盖全球晶圆厂的服务网络,国内厂商眼下只完成了从0到1的“能用”这一步。
在压电式MFC适配7nm以下微小流量控制这个局部场景上,高凯技术、北方华创的部分产品性能指标已经达到国际同等水平。但真正要进入刻蚀、CVD等核心工艺的大规模替代,国产厂商缺的已经不是技术指标,而是产线上数万小时、十年维度的可靠性运行数据积累。
这个差距,不是靠一两年的研发就能追上的。半导体产线不敢轻易换零部件,因为一旦因为一颗MFC出问题导致整批晶圆报废,损失是零部件本身的几十倍。所以这条赛道真正的护城河,从来不是什么秘密配方,而是几十年来积累的产线信任。
国内厂商正在迈出第一步,但从迈出第一步到站稳脚跟,还有很长一段路要走。