
3559倍超额认购后,云英谷为何3个月就回A?

港股挂牌仅3个月就火速杀回A股,云英谷并不是很多人猜测的“港股不行了赶紧回来”——这恰恰是一个累计研发投入超8亿、团队七成是研发人员的芯片公司,在算清楚两地资本市场账之后做出的主动战略落子。
港股融到的11亿港元,不是终点,是弹药
先看一组反直觉的事实:云英谷在港股的流动性,其实相当不错。
2026年5月27日登陆港交所主板,发行价20.81港元/股,募资总额11.00亿港元。公开发售阶段获得3559.68倍超额认购,上市首日股价大涨91.73%,收盘总市值直接干到了170.68亿港元。
9月7日,也就是启动A股辅导公告仅仅5天后,公司就被正式调入沪港通、深港通标的名单,南向资金可以直接买入了。
一个港股流动性枯竭的公司,长不出这样的数据。公售3559倍认购、上市当天涨92%、三个月内进港股通——这更像是一个被市场认可后,开始规划后续资本运作的标准剧本。
真正推动云英谷急着回A的,藏在一组更关键的财务数据里。
2023年至2025年,公司营收从7.20亿元增长到11.06亿元,复合增长率约23.9%。同期净亏损分别为2.32亿元、3.09亿元、2.30亿元,三年累计亏了7.71亿元。2026年上半年,营收3.18亿元,净亏损仍达1.51亿元。
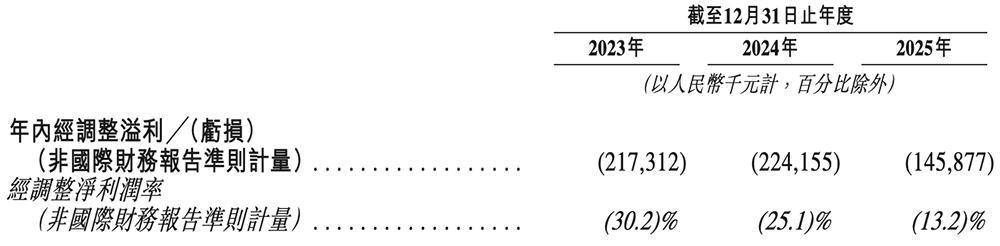
云英谷2023至2025年经调整盈亏数据披露
亏损的根源,全部指向同一个方向——研发。
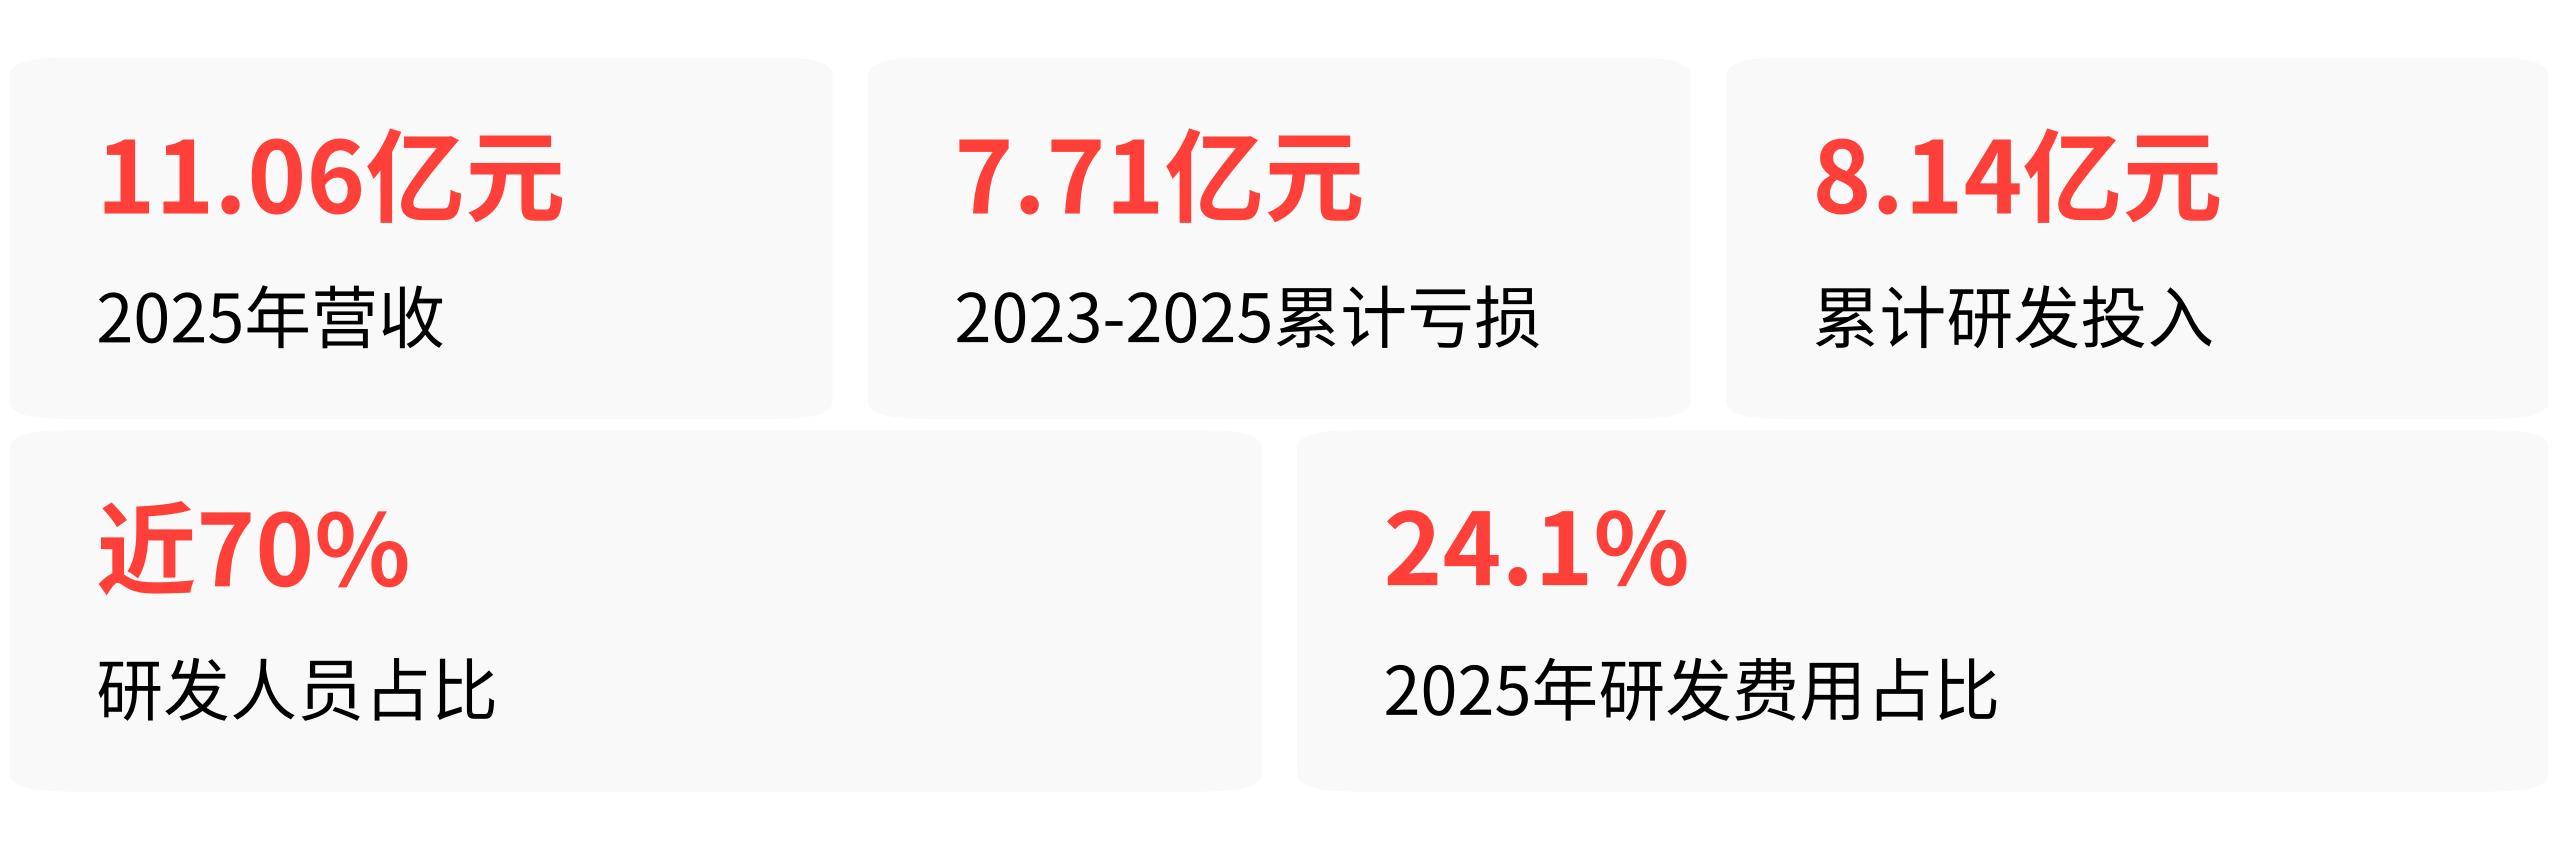
从2023年到2026年上半年,云英谷累计研发投入达8.14亿元,研发人员占员工总数接近70%。2022年至2025年,研发费用占营收的比例长期超过20%,2025年为24.1%。也就是说,这家公司每年把超过五分之一的收入砸回了技术迭代。
再看港股IPO募集资金的分配方案:约47%用于AMOLED TDDI芯片的研发,约33%用于Micro-OLED及Micro-LED显示驱动背板的研发。总共11亿港元的募资,80%直接指向研发——港股的这一笔钱,更像是一期弹药,而不是战争的结束。
云英谷的商业模式注定了它不可能靠单次融资就完成长周期技术攻坚。显示驱动芯片赛道,迭代速度快、工艺演进压力大,同时还要在AMOLED驱动芯片和Micro-OLED显示背板两条赛道同时和全球对手拼研发速度。
在这样的投入强度下,搭建双市场融资通道,让A股接续提供长期研发资金,是唯一合理的资本配置逻辑。
核心客户和产业链全在A股,港股估值实在不够看
云英谷的股东名单里有华为哈勃(持股4.22%)、小米系(合计持股4.68%)、京东方(持股4.14%)、高通中国(持股2.37%)。这些名字本身就是一份下游产业合作伙伴清单——全是A股语境下最熟悉、估值体系最认可的那批公司。
云英谷的产品供应给全球头部智能手机品牌和面板厂,按2024年销量计,它在全球AMOLED显示驱动芯片市场排名第五、中国大陆本土厂商第一,全球市占率5.7%。在Micro-OLED显示背板/驱动赛道,市占率高达40.7%,全球排名第二,是中国大陆独立供应商的第一名。
这样一个产业位置的公司,核心客户和供应链全部扎根内地。
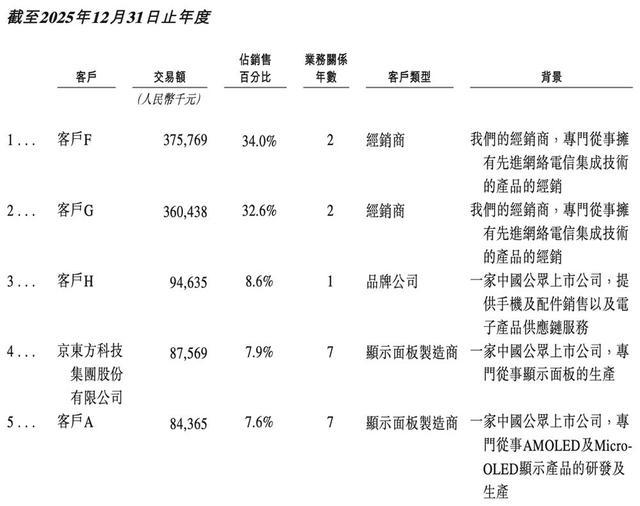
云英谷2025年前五大核心客户相关明细
在A股上市之后,能够更深度绑定京东方、小米、华为这些本土产业合作伙伴,同时面对的是对半导体硬科技赛道认知度更高的A股机构投资者——他们看得懂AMOLED渗透率提升和Micro-OLED在AR/VR设备上爆发的逻辑,也愿意给出更贴合产业基本面的估值。
相比之下,港股虽然对接全球资本、有助于拓展国际投资者基础,但在显示驱动芯片这种高度依赖本土产业链认知的赛道上,很难提供和A股相匹配的估值水位。企业公告中的措辞已经点明了这一点——“为推动业务发展、深化产业布局、提升公司综合竞争实力”。
潜台词就是:港股的钱融到了,但A股的产业资源和估值溢价,也得拿到手。
“3个月就回A”,不是个案,是硬科技企业的标准路径
很多人觉得港股挂牌3个月就启动回A太快了,是特例。翻看同类公司的操作时间线会发现,云英谷甚至不是最快的。
AI大模型企业智谱,2026年1月登陆港股,上市4个多月就同步启动A股辅导;MiniMax同样在港股挂牌4个多月后开启回A进程。整个2026年内,已有15家港股上市公司披露回A进展,其中信息技术和医疗保健领域是绝对主力。
这背后是近三年监管政策层层松绑的结果:2025年6月证监会发布科创板“1+6”改革,重启了未盈利企业适用的第五套上市标准;2026年4月,创业板新增第四套差异化上市标准,设立“高营收增长、高研发投入”两条准入路径,弱化盈利考核。
同时,粤港澳大湾区专精特新企业的A+H上市配套通道也已全面打通。
说白了,过去未盈利的硬科技企业想上A股,合规门槛高、上市标准卡得紧。现在科创板第五套标准重启、创业板差异化通道打开、大湾区配套政策落地,这条路的合规障碍被逐个拆除。
云英谷这类2023年曾主动撤回科创板申请的企业,如今再度启动回A,不是“补完材料重新申报”,而是整个制度环境已经变了——不需要实现盈利,只要研发投入够硬、行业地位够强,就能走通。
钱从哪来,钱往哪去——赛道的账已经算好了
再拉一个时间线看这件事的节奏,就更清晰了。
2026年5月27日,云英谷在港交所主板挂牌,完成公开募资。9月2日,董事会审议通过与广发证券签署A股上市辅导协议。9月7日,正式纳入港股通标的。9月10日,在深圳证监局完成辅导备案。
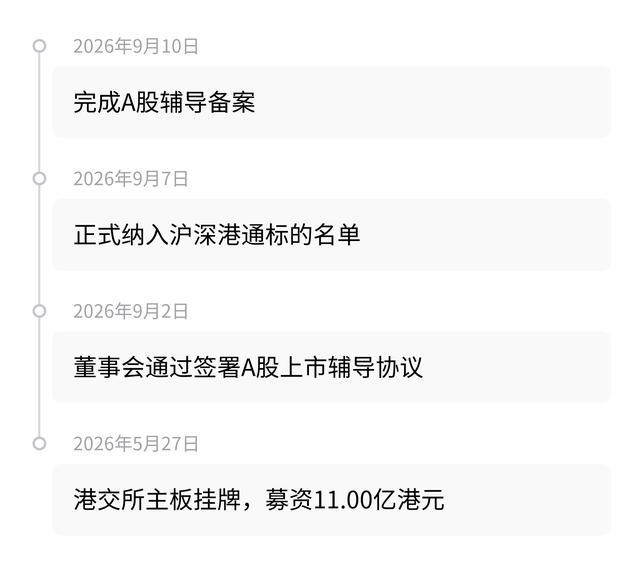
从官宣启动回A到进入港股通,前后间隔仅五天——这个时间节点的选择是提前规划好的,在企业公告中被明确表述为“审慎评估资本市场机会”后的战略决策。
此时回到云英谷的赛道基本面来看:不仅智能手机AMOLED面板渗透率在持续提升,云英谷的AMOLED驱动芯片已应用于超过10个产品系列,相关客户合计占据全球智能手机四分之一以上的市场份额。
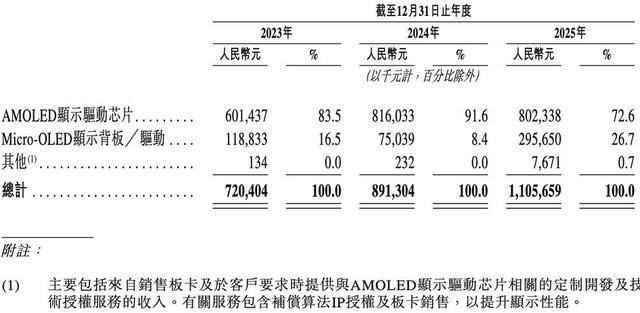
云英谷近三年主营业务营收结构披露
而AR/VR设备爆发推动的Micro-OLED需求,更是在2024年到2029年间预计以60.6%的年复合增长率高速扩张。
两条赛道同时在放量。港股上市融到的11亿港元,约八成指向这两条赛道的研发。回A的本质,是为接下来持续烧研发、抢市场份额准备第二条、第三条弹药补给线——港股的钱打第一轮,A股的钱跟第二轮和第三轮。
所以,港股挂牌仅3个月就重启A股IPO,结论很明确:云英谷不是在港股的泳池里呛水了急着上岸,而是在两条高景气赛道同时开跑、每年烧掉两亿多研发费用的局面下,把港股和A股当成两个功能各异的资本引擎,同时点火,拉满马力往前冲。
时间窗口是算好的,弹药补给通道是搭好的,剩下的就是靠双市场融资能力,在显示驱动芯片这个国产替代从份额游戏进入能力验证的节点上,把“中国内地第一”的位子焊死在手里。