贝达药业一个月股价跌去三成!四闯港股进行时,毛利率逐年下滑、眼科新药临床失利

一个月时间,贝达药业(300558)股价跌去了三成。截至发稿 ,该股报46.31元/股。
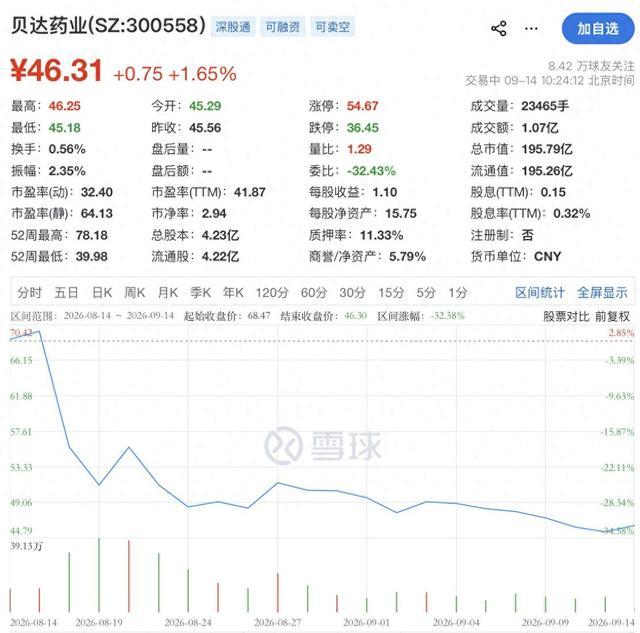
造成贝达药业股价下跌的导火索,源于一场眼科管线的临床挫折。
8月17日,贝达药业发布公告披露,合作伙伴EyePoint公布了其在研伏罗尼布眼科制剂EYP-1901玻璃体内植入剂治疗湿性年龄相关性黄斑变性开展的两项关键Ⅲ期临床试验中的首项试验LUGANO的数据。结果显示,本次研究未达成预设主要终点,DURAVYU未实现相对于阿柏西普的非劣效。
8月18日、19日两个交易日,贝达药业股价累计下跌约26.5%。贝达药业表示,鉴于DURAVYU的LUGANO关键性Ⅲ期临床试验完整数据集未达到预设主要终点,该项目后续临床推进、注册申报及商业化进程存在不确定性。
资料显示,贝达药业是一家由海归博士创办的,以自主知识产权创新药物研究与开发为核心,集研发、生产、市场营销于一体的国家级高新技术企业。目前贝达药业已有九款药品实现商业化上市,搭建起覆盖肺癌、肾癌、乳腺癌等多个领域的产品矩阵。
日前,贝达药业重新向香港联合交易所有限公司递交了发行境外上市股份(H股)并在香港联交所主板挂牌上市的申请,独家保荐人为中信证券。这已经是贝达药业第四次冲刺港股,前三次均为到期未完成招股自动失效。
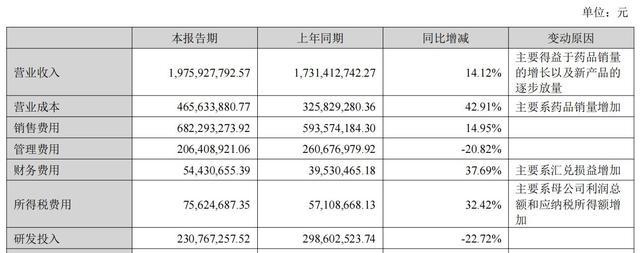
8月20日,贝达药业发布半年报,公司的归母净利润及扣非归母净利较业绩预告下限均有所下降。2026年上半年,公司实现营业总收入19.76亿元,同比增长14.12%;归母净利润3.02亿元,同比增长115.97%;扣非净利润2.03亿元,同比增长6.70%。
业绩增长的半年报并没有给贝达药业股价带来起色。
另外,上半年,公司销售费用达到6.82亿元,同比增长14.95%;同期研发费用为2.17亿元,同比下降14.82%。如果按照包含资本化研发支出的研发投入计算,降幅更加明显:上半年研发投入2.31亿元,同比下降22.72%。
公司招股书显示,包含盐酸埃克替尼在内的EGFR TKI药物占药品销售总收入的比例逐年下降。2023年~2025年,EGFR TKI药物(包括埃克替尼及贝福替尼)所产生的收入分别为16.17亿元、15.53亿元、17.22亿元,占总营收的比例分别为66.9%、55.0%、48.1%。2025年较2024年EGFR TKI药物的销售收入增长主要由于贝福替尼的销量增加。2026年上半年,EGFR TKI药物的销售收入为8.11亿元,同比下滑6%,占药品销售总收入的41.3%,主要由于埃克替尼的销量减少。
ALK TKI药物的收入由2023年的5.76亿元增加至2025年11.82亿元,2026年上半年,实现销售收入6.83亿元,同比增长25%。抗VEGF抗体药物(贝伐珠单抗注射液)的收入由2023年的2.18亿元增加至2025年5.10亿元,2026年上半年,实现销售收入2.92亿元,同比增长15%。
随着产品收入结构的变化,仍处于市场渗透早期阶段且利润率相对较低的新上市产品收入占比提升,而利润率较高的EGFR TKI药物的收入贡献相较ALK TKI药物及其他药物等利润率较低的产品有所下降。贝达药业的毛利率也逐年下滑,2023年~2025年及2026年上半年的毛利率分别为82.7%、80.5%、78.3%、75.1%。