
毛利率11%的优地机器人,为何散户疯抢机构却不要?

优地机器人根本不是你们以为的那种“机器人概念股”——它的底色是一家以硬件销售为主、11%毛利率的解决方案公司,穿了一身AI的外衣去港股讲软件估值的资本故事。这个故事散户听进去了(140倍认购),专业机构没有。
9月9日,优地机器人以14.45港元/股登陆港交所,当日收盘36.68港元,涨幅153.84%,收盘总市值冲到152.7亿港元。

优地机器人港交所上市首日收盘行情界面
但这个喜庆数字背后藏着一组刺眼的数据:香港公开发售获140.02倍认购、27933份散户申请,而国际配售只获0.99倍认购,总共才87名承配人凑了不到足额的份。用大白话说——散户抢破了头,机构根本没人要。
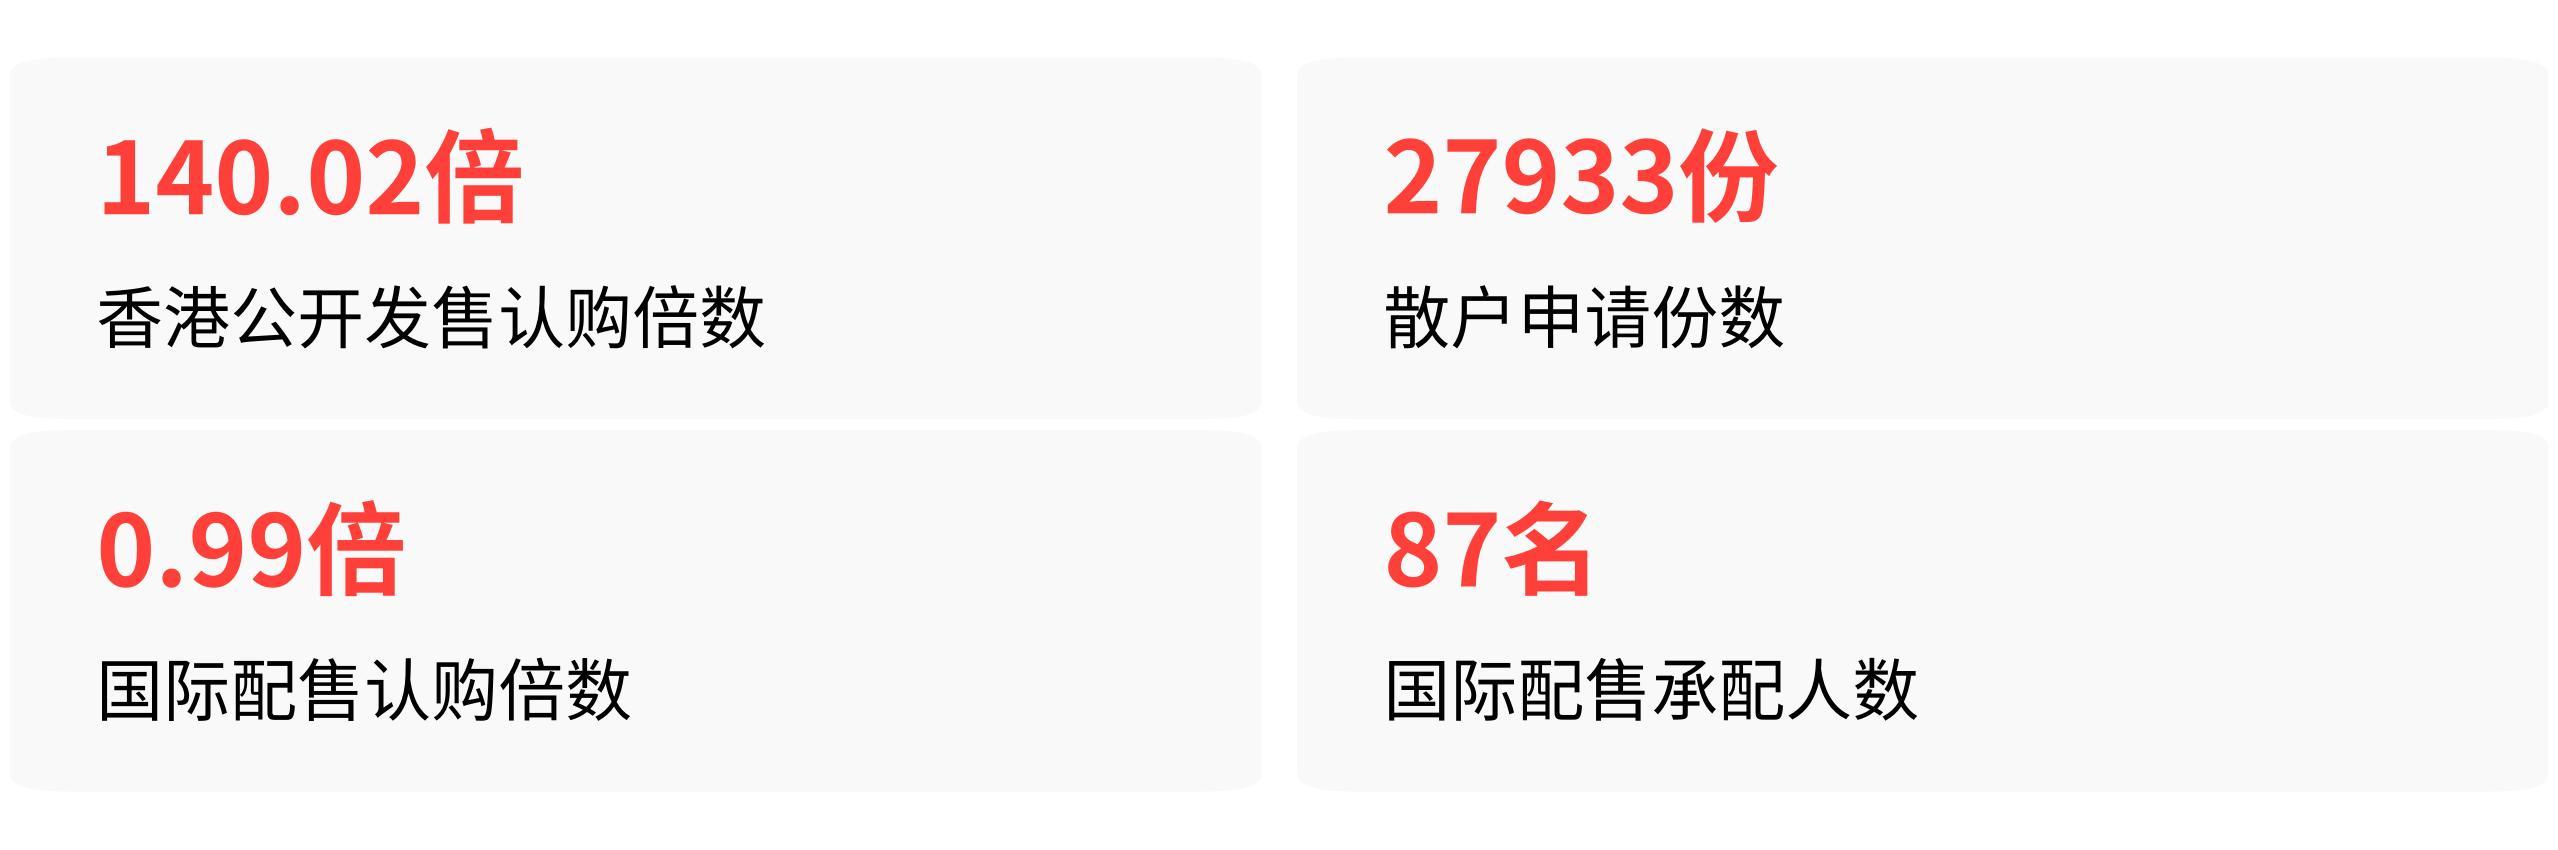
这种极端的冷热分化,不是阴谋论所暗示的“机构故意压价”,也不是公司藏了什么雷,它就是港股18C小盘硬科技IPO的一个结构性问题,优地不过是最新一个被推上手术台的样本。
估值错位,机构看到的是“一家硬件公司穿AI外衣”
先说第一层逻辑:机构不买账,不是看不上机器人赛道,而是看不上这个价格。14.45港元的发行价——还是招股区间的下限——对应的发行市值已约60亿港元。对一个2026年一季度营收增速只有5.7%、整体毛利率跌到11.2%的公司是什么概念?
同样做商用机器人的云迹科技,2025年毛利率37.6%;华沿机器人,37.6%;乐动机器人,25.7%。优地的毛利率不是偏低,是在行业里垫底。它2023至2025年累计亏损约5.13亿元,2026年一季度亏损3122万元,同比还扩大了20%。
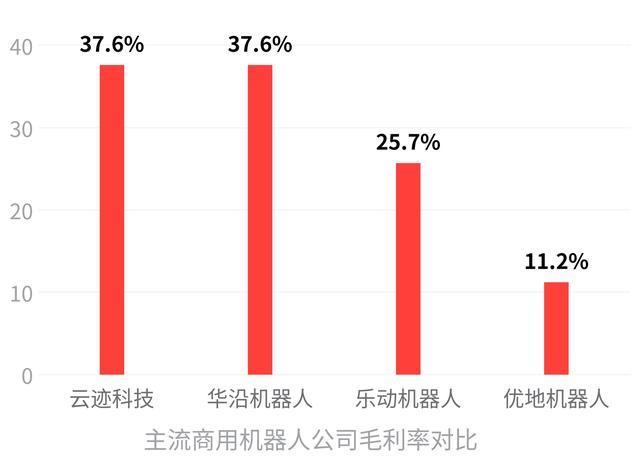
汇生国际资本总裁黄立冲的判断非常直白:这个发行价已经包含了明显的18C科技属性和机器人稀缺性溢价假设,“但估值支持证据缺乏”。如果两三年后毛利率仍然只有15%左右,“它本质上仍然是一个机器人硬件和解决方案公司,很难长期享受AI软件公司的估值”。
这句话戳中了要害。资本市场给AI公司高估值,赌的是软件定义硬件、高毛利、可持续订阅收入。但优地的收入结构是——
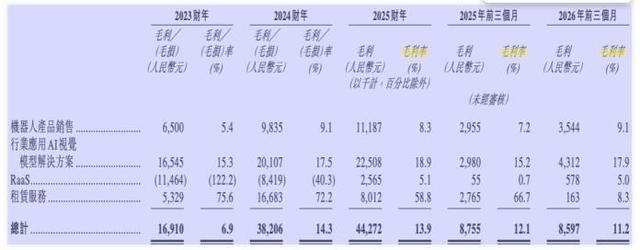
优地机器人历年各产品线毛利明细数据表
2026年一季度,机器人产品销售收入3875万元,占比50.6%,毛利率仅9.1%;
AI视觉模型解决方案收入2415万元,占比31.6%,毛利率17.9%(这块还可以);
RaaS收入1165万元,占比15.2%,毛利率只有5.0%。
九个点的硬件销售毛利是利润表的主角,这不是AI软件公司,这就是一家卖机器硬件的公司。
客户集中、价格腰斩,机构看的不是故事是风险
机构的另外两个核心顾虑,优地在招股书中都自己写出来了。
前五大客户收入占比在2026年一季度已经攀升到83.2%。 单一最大客户贡献了31.6%的收入。更关键的是有一个被直接点名的“客户A”,采购优地的AI视觉模型解决方案,2025年单人贡献1.17亿元、占公司总收入的36.7%。
这意味着优地脸上写着的“多元收入结构”,在机构眼里不过是少数几个客户抬起来的,任何一家掉量都会直接砸出一个收入大坑。
主力产品均价已经腰斩。 “优小妹”系列配送机器人平均售价从2025年同期的15757元降到2026年一季度11138元;“优小弟”系列从2024年的21333元降到2025年的15663元;清洁机器人“优小姑”从53384元直接砍到30358元。
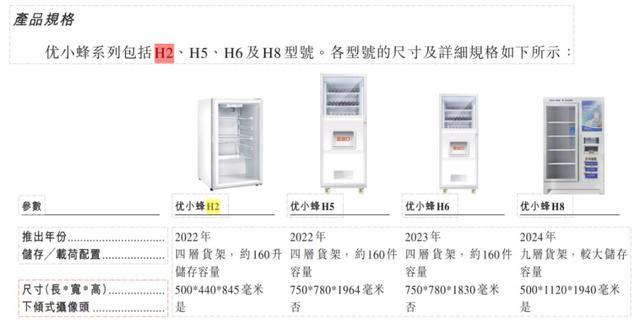
优地机器人优小蜂系列多型号硬件产品展示
在同业还在30%以上毛利区间竞争时,优地在价格战的泥潭里陷得最深。一套硬件卖出去毛利润九个点,卖一台亏一台,这是机构做配置时很难写的逻辑。
为什么散户反而疯抢?筹码极小+暗盘赚钱效应
那为什么散户端反而140倍认购?答案不在基本面,在筹码结构。
优地是按照港交所18C特专科技规则上市的。这条规则下,小盘标的初始公开发售比例仅设5%,优地本次全球发售4500万股H股,公开发售部分初始只有不到228万股,按发行价算对应市价不到3300万港元。
上市前暗盘就已经飙升——富途暗盘收报29.86港元,一手200股账面赚3082港元。这个数字在打新社区里一传开,散户冲进来抢的就是“打新赚钱效应”,不是公司估值合理性。
结果就是,极小的公开发售筹码被瞬间推爆。但由于国际发售本身未足额,按规则不能把从国际发售回拨更多份额给公开发售,最终公开发售只拿了全球发售的6.18%。
首日盘后交易数据也印证了这种结构性分化——净买入端以中银国际、凯基证券、汇丰证券等中小经纪商为主,净卖出端集中在富途证券、辉立证券、盈立证券等散户聚集的互联网券商席位。没有发现大型长线机构的买入痕迹。

优地机器人上市首日经纪商席位持股变动
这不是孤例,这是18C小盘硬科技的结构性宿命
优地的故事在港股不是头一回上演,2026年已上市的机器人公司里,华沿机器人公开超购5059倍、乐动机器人6707倍、翼菲科技14855倍,国际配售认购倍数大部分在个位数甚至不公开披露。
再往前看更典型的——2025年药捷安康公开发售3419倍、国际配售0.97倍,2026年首钢朗泽公开发售1421倍、国际配售0.95倍。这些票的共同点全是:小市值、募资不到10亿港元、认购结构严重分化(散户火爆、机构冷淡)。
不是机构对中国机器人没信心(曦智、MINIMAX、智谱这些大市值18C标的,基石占比普遍在40%以上),是机构只愿意为确定性和商业化成熟度买单。
优地刚好踩在了最难受的位置——有赛道光环、产品有量但没有利、有客户布局但没有议价能力,毛利告诉你这是一门还没打磨好的生意,但这个估值已经在按一个成功转型后的公司定价了。
所以回到最开始的判断:首日153%的涨幅、152.7亿港元的市值,是极小流通筹码被散户打新加情绪溢价推起来的,不是基本面定价。这家公司从卖硬件到真正跑通RaaS+AI软件的高毛利模型,还有很长的路要走,而11%的整体毛利率是横在这条路上最硬的那道坎。