
创鑫激光蝉联国内光纤激光器市场第一,万瓦级激光器年出货量全球首破万台
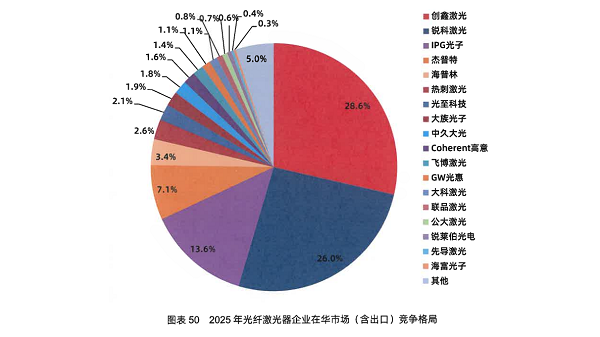
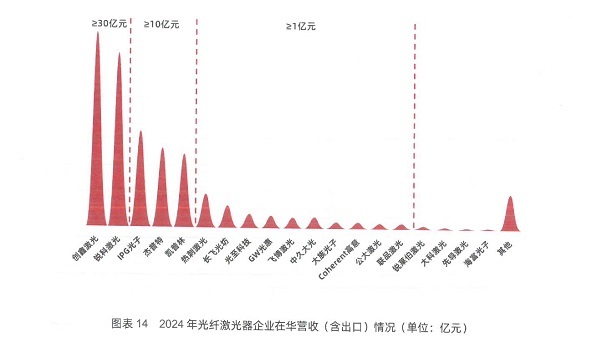
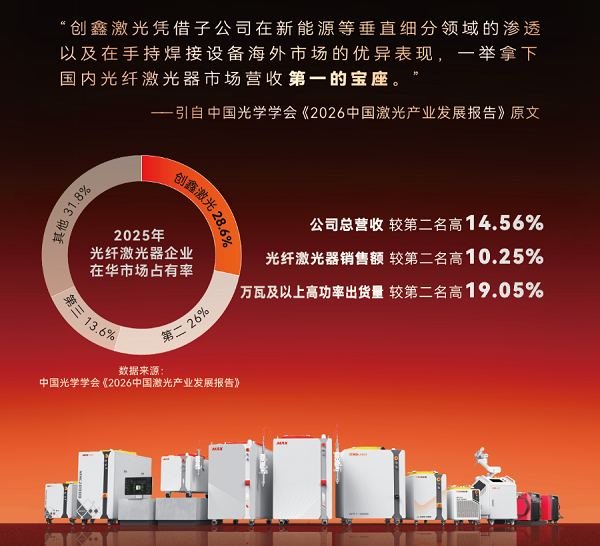
近日,中国光学学会发布《2026 中国激光产业发展报告》。报告显示,创鑫激光再度登顶光纤激光器企业在华市场营收(含出口)第一名,整体市占率升至 28.6%。这是创鑫激光连续第二年斩获光纤激光器行业中国市场第一的荣誉(2024-2025 年)。在企业核心经营维度也成绩斐然,创鑫激光总营收、光纤激光器销售额、万瓦及以上高功率光纤激光器出货量均在2025年超越在华所有激光器研发生产企业,位居行业第一。其中总营收39.7亿元较第二名锐科激光高出14.56%,光纤激光器销售额较锐科激光高出10.25%,万瓦及以上高功率激光器出货量较锐科激光高出19.05%。尤其是创鑫万瓦及以上功率光纤激光器年度出货量首次突破 10000台,成为全球首家实现这一里程碑的激光器企业。
数据来源:中国光学学会发布的《2026 中国激光产业发展报告》
数据来源:中国光学学会发布的《2025 中国激光产业发展报告》
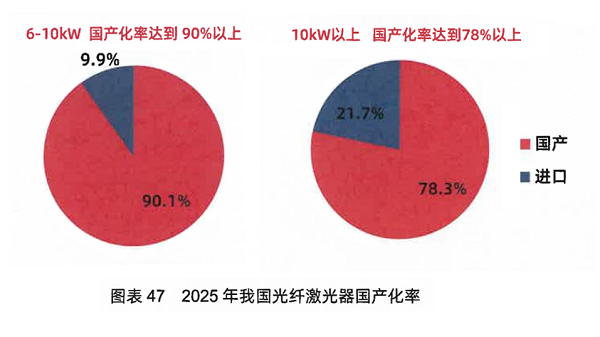
光纤激光器是高端工业制造的核心装备,在金属切割、焊接、增材制造等领域广泛应用。很长一段时间内,高功率光纤激光核心技术长期掌握在海外企业手中,国内制造业面临装备“卡脖子”难题。经过国内激光企业多年持续攻关,产业格局发生根本性转变。2025 年,国内 6kw至10kw级激光器国产化率超 90%,10kw以上高功率激光器国产化率突破 78%,国产高功率激光产品加速替代进口装备,支撑国内重工、新能源、钢结构等产业升级。
数据来源:中国光学学会发布的《2026 中国激光产业发展报告》
国产激光产业能够实现突围,核心根基在于产业链自主可控。创鑫激光自 2004 年成立之初,便确立 “器件先行”的垂直整合发展战略,锚定上游核心元器件持续攻坚,先后攻克隔离器、泵浦源、光纤光栅等关键部件技术,实现激光器核心器件 100% 自研自产。在此基础上,企业持续向上延伸布局,搭建光学原材料技术平台,参股激光芯片企业,打通核心材料、核心器件、激光器整机三层级全产业链体系。
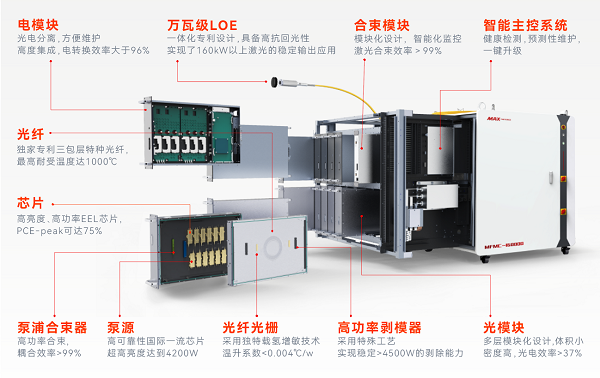
依托完整的自主产业链底座,企业持续突破技术边界,核心材料方面研发出独家专利的三包层高功率特种光纤;核心器件方面研发出 4200W 大泵、万瓦超高能量合束器等达到国际先进水平的核心器件;激光器整机方面完成 20kW 单模块激光器开发,搭建 720kW 超高功率激光器研发平台,持续推动国产光纤激光产业从跟跑、并跑迈向局部领跑。创鑫激光 2025 年总营收接近 40 亿元,稳健增长的经营答卷,正是全产业链自主能力的直接体现。
在亮眼业绩背后,创鑫激光“双轨发展” 战略为企业赋予了强劲发展韧性。依托子公司桓日激光深耕手持激光焊接赛道,持续迭代国产风冷手持焊技术,产品在海外市场快速拓展,开辟全新增长曲线;子公司宝辰鑫则聚焦新能源、光伏、汽车、消费电子等垂直行业,面向客户提供定制化光源与全套工艺解决方案。通过布局高附加值垂直应用业务对冲通用切割赛道的市场波动,形成 “海外市场拓展增量、垂直行业稳固底盘” 的发展格局,跳出行业同质化低价竞争的困局。
市场数据印证国产高功率激光旺盛的应用需求。2025 年,国内 10kW 以上连续光纤激光器出货量同比增长近 30%,20kW 以上产品出货量同比增长40%以上。在高功率赛道,创鑫激光与行业第二名合计占据国内 89% 的市场份额,共同扛起国内超高功率激光市场。
区别于行业单纯堆砌功率的发展路径,创鑫激光坚持战略、技术、应用三向创新。战略端,开辟中国国产万瓦核心产品线,提前卡位超高功率赛道,依托垂直整合保障万瓦级超高功率工业激光器的性能长期稳定性;技术端,研发出紫笛数字光斑工艺技术,实现光斑自定义,适配高反材料切割、异种材料焊接等复杂工况;应用端,推出“激光器+切割头+控制系统”一体化解决方案,解决行业设备兼容差、售后权责不清等痛点;同时推出荣光、鑫光系列专属解决方案,落地“专款专机、场景定制”新模式,深度匹配新能源、重型钢构等行业需求。
当前中国激光产业已经告别高速增量时代,转入存量竞争新阶段。《2026 中国激光产业发展报告》统计,2025 年国内激光切割设备市场销售收入 315.2 亿元,同比仅增长 3.6%,行业内卷加剧。在此背景下,创鑫激光依靠底层技术自立、全产业链布局与多赛道协同,持续守住市场领先地位。
一家企业的突破,折射中国激光产业的整体跃迁。以创鑫激光为代表的国产激光企业,持续攻克上游核心技术,深耕下游应用场景,不断缩小与国际顶尖厂商差距。未来,随着国产激光技术持续迭代、海外市场持续拓展,国产激光装备有望在全球高端制造舞台持续发力,为我国制造业转型升级注入强劲激光力量。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”