
纳真科技今起招股 该不该参与

光模块全球第五、20+家基石保驾,但扣非PE超56倍,IPO首日收益的赔率怎么算?
9月14日起招股、22日挂牌的纳真科技(09856.HK),是港股今年又一家光模块龙头——全球第五、中国第三。20多家基石、3.4亿美元保驾,估值对标中际旭创。然而锚定IPO首日卖出的真问题,从来不是"打不打",而是赔率——赚钱与亏钱的概率,到底怎么分布。
01 一家估值不便宜的光模块全球第五
先看清这家公司。
纳真科技是光通信与光连接产品供应商,主营光模块、光芯片、光网络终端的研发、制造与销售。JDM联合研发模式深度绑定下游头部客户,800G、1.6T高端AI数通光模块已批量出货,四个生产基地(青岛、江门、泰国、美国)完成全球化产能布局。
按2025年全球光模块收入计,纳真科技占有4.0%的市场份额,专业光模块厂商全球排名第五;按中国光模块收入计,占有10.1%的市场份额,排名第三。公司也是全球少数同时拥有光模块和光芯片研发及生产能力的企业之一。
财务表现,过去三年复合增速40.4%——2023年营收42.39亿元、2024年50.87亿元、2025年83.55亿元。2026年上半年收入53.93亿元,同比增27.9%,已超过2024年全年规模。利润曲线更陡:2023年归母净利2.16亿元,2024年掉到0.89亿元,2025年跳回8.76亿元。但8.76亿里有3.53亿是合营企业处置的一次性收益,剔掉后主业利润只有5.23亿元。2026年上半年净利6.56亿元,相当于2025年全年的75%,毛利率从2024年的17.4%拉到2026H1的24.2%,数通光模块占比已达65.5%。
关键一点:纳真科技是纯港股IPO(不是A+H),公司没有A股代码。全球发售1.72亿股H股,发行后总股本9.83亿股,按发行价32.96港元计算,发行市值约324亿港元(约295亿元人民币)。这意味着它没有现成的A股比价锚,估值天花板不被动打折,但也失去了A+H企业AH折价带来的"折价安全垫"——二级市场怎么定价,完全看港股投资者的接受度。
估值水平,对应PE-2025A约34倍、扣非PE约56倍,按2026H1净利年化测算的PE-2026E约21倍。横向对比今年港股已上市的同类硬科技A股龙头:中际旭创(03308.HK)发行价980港元、PE-TTM 56倍;立讯精密(02475.HK)发行价63.28港元、PE-TTM 21.5倍;胜宏科技(02476.HK)发行价209.88港元、PE-TTM 33.75倍。纳真科技按2026E测算的PE与立讯精密相当,比中际旭创、胜宏科技低。估值不算离谱,但绝对值放在港股打新市场仍属高位。
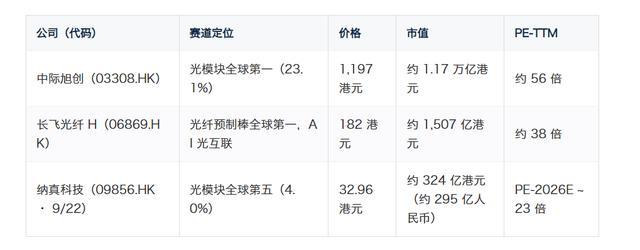
再把港股已经上市的光通信同业摆出来看。截至9月14日,中际旭创(03308.HK)收1197港元、对应市值约1.17万亿港元、PE-TTM约56倍——光模块全球第一,享受AI算力龙头溢价;长飞光纤H股(06869.HK)收182港元、对应市值约1507亿港元、PE-TTM约38倍——光纤预制棒全球第一,今年H1净利同比+888.8%,市场把它从"光缆"重定价为"AI光互联";纳真科技发行市值约324亿港元(约295亿元人民币)、PE-2026E约21倍——估值只有中际旭创H股的一半、长飞光纤H股的六成上下。
结论是反直觉的:单看PE-2026E,纳真科技反而是港股AI光模块/光通信板块里最便宜的一只。但这个"便宜"有两个注脚——一是它的规模、市场份额、技术位势都低于中际旭创(4.0% vs 23.1%)和长飞光纤,溢价自然低;二是2025年净利含3.53亿一次性收益,扣非后PE要明显抬升。可不是"低估",是"成长性与定价匹配"。
附表:港股 AI 光通信同业估值对比(截至 9/14)
02 锚定IPO首日卖出的历史账
港股打新赚钱效应,是今年最强的故事之一。但故事讲到这里,要先拆两件事:上半年的火是真的,第三季度的冷也是真的。
Wind数据:截至9月11日,今年港股108只新股挂牌,首日平均涨幅53.86%,27只首日涨幅超100%。曦智科技-P首日+383.62%、白鸽在线、海清智元、深演智能均超260%。安永统计上半年,首日平均回报率61%、破发率仅12%,创近五年新低。浦银国际统计截至4月底,首日平均收益率48.3%(2025年36.6%,2019–2024年平均仅约8%)。
上半年的火,靠的是赚钱效应+流动性溢价的双重共振。问题是,进入第三季度,节奏明显变了。
长桥统计:6月26日以来27只新股挂牌,9只首日破发,破发率从上半年的12%一路飙升到33.33%;截至9月初,这27只中已有14只跌破发行价,占比51.85%。平均超额认购倍数也从上半年的2511倍,一路降到1377倍——立讯精密(02475)超购仅3.78倍、安克创新27.57倍、领益智造96.16倍,这些数字是上半年不可想象的低。
纳真科技自身的申购热度,也已经在实时数据里现出端倪。截至9月14日收盘,富途证券显示的融资申购倍数为3.58倍。这个数字在今年的港股新股里属于偏低区间——杠杆资金对这只"光模块全球第五"的追逐并不激烈,谈不上中际旭创、胜宏科技那种一开闸就被抢的场面。
一句话:上半年赚钱靠概率,第三季度赚钱靠筛选。
再看A+H和纯港股的区别。这一点对纳真科技尤其重要——因为纳真科技是纯港股IPO,不是A+H二次上市。没有A股现成比价压顶,意味着它的估值天花板不锚定在中信证券给出的AH折价表上,反而有"稀缺性溢价"的炒作空间。
把今年7月以来的港股新股分两类看——
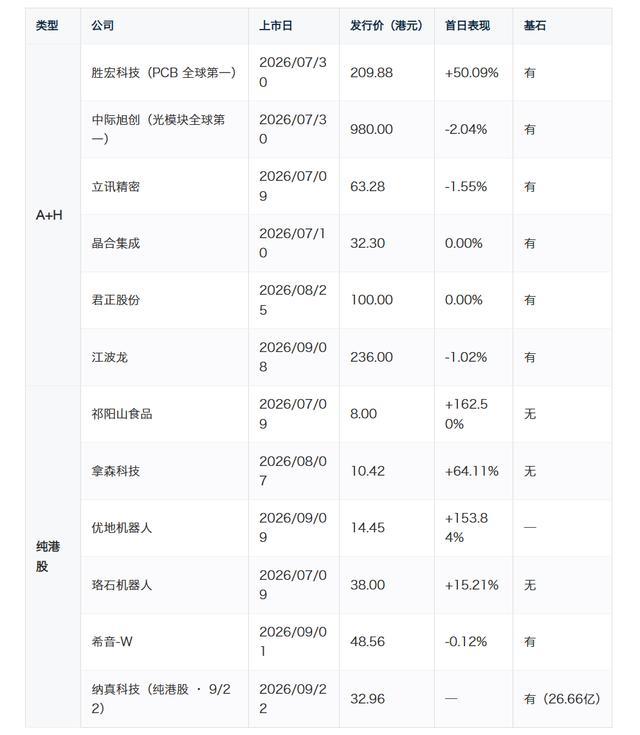
A+H锚定:胜宏科技(PCB全球第一)首日+50.09%,赚钱;中际旭创(光模块全球第一)-2.04%、立讯精密-1.55%、江波龙-1.02%、晶合集成0%、君正股份0%、滨化股份-18.68%,六个样本首日全部微跌或平盘。六个里只胜宏一个赚钱,且胜宏是A+H里估值最低的那个。
纯港股锚定:祁阳山食品+162.50%、拿森科技+64.11%、优地机器人+153.84%、珞石机器人+15.21%、三环集团+24.03%、东方科脉+1.73%,六个样本里五个首日明显上涨。规律很清晰:纯港股小盘在Q3仍在炒作,赚钱效应强于A+H大盘。
但纯港股里也有"例外":希音-W(-0.12%)、梅卡曼德机器人(-1.87%),这两个是体量大、有基石、被机构定价压住的样本。可见在Q3的环境下,"有基石+大盘"反而成了减分项。
两组数据合起来讲一件事:在Q3的港股打新市场上,纯港股小盘能赚到钱(因为稀缺性溢价+无A股比价),A+H大盘普遍挣不到钱(因为AH折价+机构定价)。"该参与不该参与"的答案,不在标的本身的好坏,而在它被放在哪个篮子里。
03 纳真科技的三个看点、三个风险
先看看点。
第一,基石阵容豪华。3.4亿美元(26.66亿港元)、20+家基石。春华投资、GBAHIL、PAG、东方资产、广发基金、易方达、兆易创新、晶晨半导体、霸菱、未来资产——既有产业资本,也有头部公募,还有国际长线。基石占发行规模约47%,是今年港股新股里"背书厚度"的第一梯队。
第二,AI光模块风口。光模块全球前五、中国第三,800G、1.6T已批量出货,AI算力产业链的卖水人。同一条赛道的中际旭创上半年盈利136.51亿元、同比+241.7%,港股发行价980港元、上市后最高涨至1317港元。
第三,海信系背景。背靠海信集团——海信视像、海信家电、三电控股、乾照光电、科林电气都已上市。纳真科技是"海信系"第六家上市公司。
再看风险。
第一,扣非PE约56倍。2025年8.73亿净利含3.53亿一次性收益,主业利润只有5.23亿。按发行市值295亿元人民币、扣非利润5.23亿元测算,扣非PE约56倍——与中际旭创H股56倍相当,比立讯精密、胜宏科技高,二级市场接受度需要打新情绪配合。
第二,光芯片叙事打折。光芯片收入占比从2023年的2.6%降到2025年的0.3%,2026H1再降到1.6%,长期亏损。这是"光模块+光芯片自主可控"故事的核心叙事之一,但现实是只赚吆喝不赚利润。
第三,客户集中。JDM联合研发模式深度绑定下游头部客户,意味着议价权有限、收入弹性受限——上游受益时弹性大,下游砍单时风险也大。
附表:Q3 港股同类 IPO 首日表现(按锚定类型分组)
04 概率与赔率
综合判断:纳真科技属于"基本面有戏、估值不便宜、纯港股稀缺、Q3逆风"的标的。两个关键身份:第一,它是纯港股IPO(不是A+H),没有A股估值锚压顶;第二,它处于Q3已经明显趋冷的港股打新环境里,破发率从上半年的12%升到了33%。
锚定首日卖出策略下,赚钱概率约60%–70%,中位涨幅落在-2%至+15%之间。偏保守的判断,因为环境是Q3、身份是有基石的中盘股。这两个属性决定了它大概率"平开"或"微涨微跌",很难复制祁阳山食品+162%、优地机器人+153%那种小盘无基石的炒作高度。但作为纯港股、AI算力风口、光模块全球第五的标的,它又比中际旭创、立讯精密这种A+H大盘多了一层"稀缺性溢价"的支撑。
纳真科技不是祁阳山,也不是中际旭创。在2026年Q3的港股打新市场里,它大概率不亏,但若有赚,赚的也是少少辛苦钱。