
宇树科技上市日估值4449亿,营收增速骤降至48%,高估值能持续吗

上次科创板发生同样的事,是2025年底的沐曦股份和2026年的摩尔线程——上市首日靠行业叙事和不到5%的流通盘冲到三四千亿,半年到一年后,股价从高点腰斩甚至跌超六成。如今的宇树科技,正走在这条路的第一个岔口上。
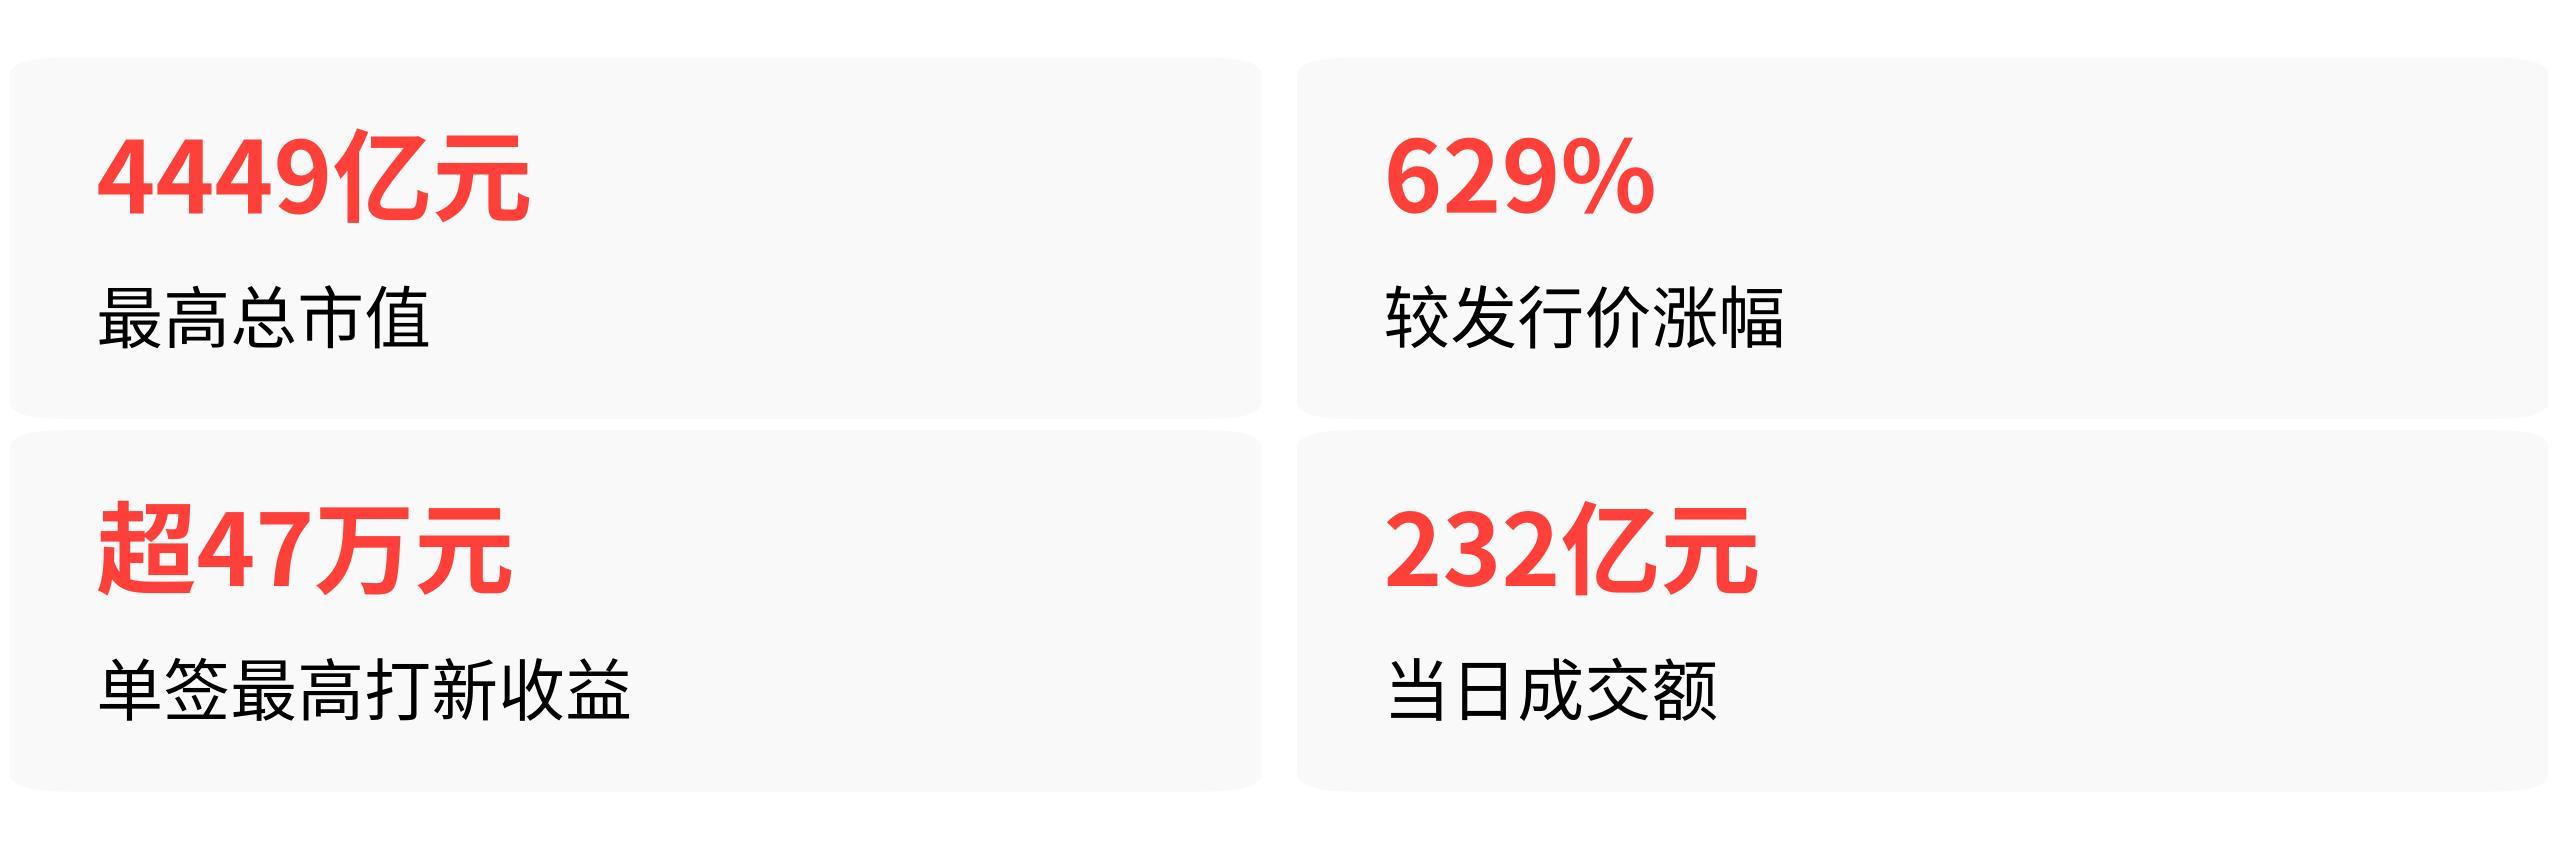
8月19日登陆科创板当天,宇树科技开盘冲到1100元/股,对应总市值4449亿元,较150.8元的发行价暴涨629%,按单签500股计算,打新收益最高超47万元。当天换手率85%,成交额232亿元,大量网下机构筹码在800-1100元区间集中出手。
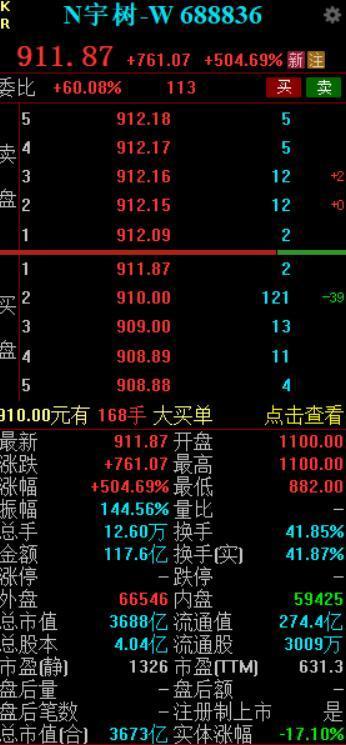
宇树科技上市首日的股票交易行情界面
此后18个交易日,股价一路回落,截至9月11日总市值已跌破2000亿元,较高点回撤超56%。
这轮走势和历史坐标里的摩尔线程惊人相似——摩尔线程总市值一度冲至约4400亿元,但在后续12个月内累计跌幅超60%,解禁当日直接20%跌停。沐曦股份峰值总市值约3500亿元,流通盘占比4.53%,申购倍数超2200倍。
三条线的重叠不是巧合。一个极小的流通盘、一个足够性感的故事、一套允许网下机构当天卖出九成筹码的机制——三者同时出现时,首日的价格不是对公司价值的定价,而是对“买不到它”这件事的定价。
4449亿是怎么产生的,又为什么站不住
宇树科技首日实际可流通的股份只有3008.77万股,占总股本的7.44%。网上有效申购户数978.46万户,中签率0.0181%,是科创板历史最低。93家公募和135家私募合计获配约1453.79万股,其中90%没有锁定期,上市当天就能直接交易。
几十亿资金就可以在当天把一个7.44%的流通盘从150.8元拉到1100元,而首日龙虎榜卖出席位几乎全是机构。
这不是宇树独有的问题。如是金融研究院院长管清友直接把它定性为制度性漏洞——极小流通盘叠加网下机构无锁定期,几十亿资金控盘定价,机构集中兑现利润、散户高位接盘,这种由机制漏洞催生的高估值完全不具备可持续性。
再看估值水平的绝对数字。宇树科技219.23倍的发行市盈率,对应的行业均值只有38.56倍,港股可比公司优必选的静态市盈率仅约19.37倍。IPO主承销商中信证券给出的上市后6-12个月合理估值区间仅为506亿-559亿元,比发行市值610亿还低近10%。
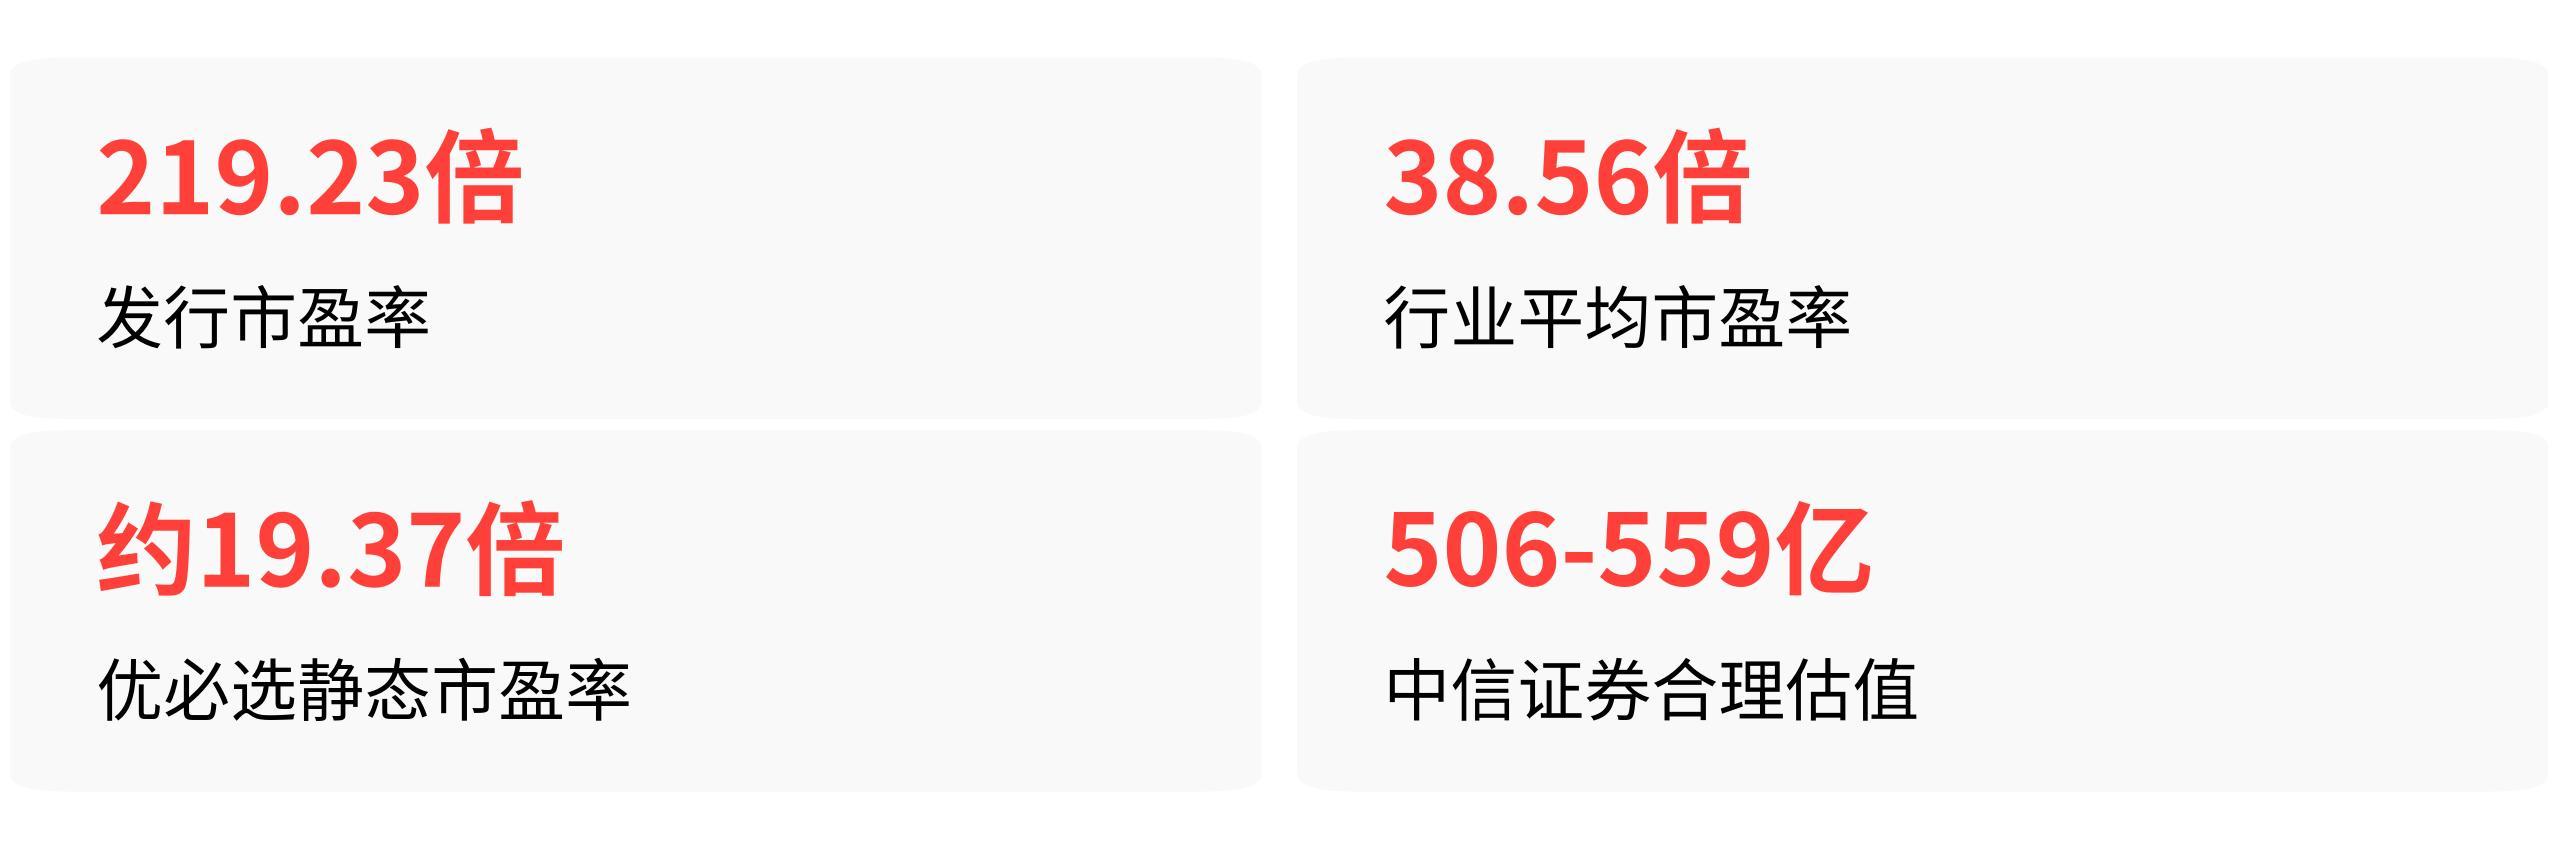
建银国际和野村证券给出的目标市值也不过1090亿-1500亿。4449亿的开盘价,是机构最乐观预期的三倍以上。
经济学家付鹏的批评更直接——2025年全年研发费用仅1.45亿元,人形机器人收入中73.6%来自科研院校采购,几乎不存在工业商业场景的稳定复购。营收增速从2025年的332%骤降到2026年上半年的48.54%,扣非净利润同比下滑19.34%。
一家客户结构高度单一、增速断崖式回落、研发投入量级尚未突破的公司,顶着219倍市盈率发行,“本质上是把一级市场风险投资标的直接放到二级市场按流动性溢价炒作”。
宇树科技官方对业绩回落的解释是研发费用、销售费用等期间费用同比增幅较大。
公司创始人王兴兴在8月20日的世界机器人大会上强调,机器人在AI模型输入输出的对齐上仍是核心瓶颈,但“未来几年必然可以解决”,公司在AI模型上的投入是“当前资金和人力投入最大的方向”。故事仍然完整,方向没有偏离,只是时间表远比市场首日定价所假设的要长。
和摩尔线程、沐曦相比,三个不同决定结局走向
把宇树直接等同于摩尔线程的翻版,忽略了一个关键区别:宇树科技在2025年已经实现了归母净利润2.78亿元、扣非净利润5.91亿元。它是当前人形机器人赛道里少数已经跨越盈利临界点的公司,综合毛利率超过60%,核心零部件自研率超过90%。
人形机器人相关产品实物展示
摩尔线程和沐曦股份上市时均处于大额亏损状态,从未实现扣非盈利,靠的是纯叙事定价。
这个区别决定了下行空间。摩尔线程和沐曦从高点回落50%-60%,是因为业绩兑现完全落空。宇树目前的营收虽然放缓,但半年仍有11.52亿元、同比增长约49%。
按产业研究学者的测算,市场较能达成共识的中性合理中枢在1000亿-1500亿元,约是当前腰斩后价格的再打对折就能看到,而非零。
第二个区别是锁定期结构。控股股东实际控制人王兴兴上市之日起36个月内不能减持,DeepSeek锁36个月,社保基金、昆仑资本、南网产融等国有产业资本锁12个月以上。
一级市场头部机构美团、红杉中国、经纬创投的持股均为首发前股份,受12个月锁定期及后续每90日减持不超过总股本1%的约束,且多数基金存续期集中在2027-2029年,退出节奏与行业量产节点匹配,短期不会集中砸盘。
这个锁定结构意味着,即便股价继续回归,压力源主要是首日接盘的投机筹码出清,而非核心股东的恐慌出逃。
第三个区别是长线产业资金的锚定效应。战略配售阵容几乎是一份产业协同名单——社保基金、中石油昆仑资本、南方电网产融、天翼资本、DeepSeek,全部是产业协同导向的长期资金,锁定12-36个月不等。
这种配置意味着宇树的人形机器人量产若能落地,有真实的应用场景在等着对接。但也反过来说明一个隐患——这些资金的持仓逻辑并非基于短期股价表现,锁定期内不会因为估值回落而离场,同样也不会因为估值企稳就主动护盘。
在12-36个月的锁定期里,真正主导二级市场定价的,还是持有网下流通筹码的机构和散户之间的博弈。
3000亿浮盈的真正考验,还没到来
眼下这轮从4449亿到不足2000亿的回落,本质上不是“泡沫破裂”——上市首日拿到筹码的机构大部分已经在第一天出掉了。现在的下跌,是接盘者之间重新为这家公司找价格。
真正值得观察的时间节点在2027年2月和8月——届时网下配售10%锁6个月的筹码和部分战略配售的12个月锁定期将分别到期,解禁规模对应的心理冲击和实际抛压,会在那时集中释放。
对比两个坐标系:一个是摩尔线程的解禁当日直接20%跌停,随后的12个月累计跌超60%——它失败在没有盈利、客户高度集中、存货快速攀升三个问题上同时引爆;另一个是长鑫科技,上市首日总市值达3.31万亿元,但2026年上半年净利润同比增长超过22倍,业绩持续超预期,高估值没有出现大幅破位。
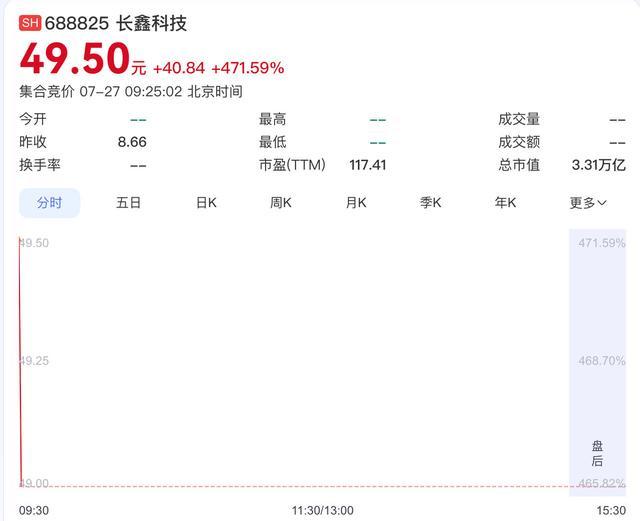
长鑫科技上市首日股票行情界面
长鑫的估值锚由实际量产订单和规模盈利支撑,而非远期叙事。
宇树卡在这两者之间。它有盈利,但盈利增速已经放缓;它有出货量领先的叙事,但2026年上半年全球人形出货量第一的位置可能已被智元机器人反超,人形机器人收入仍然高度依赖科研院校采购,工业商业场景占比极低。
它有全栈自研的技术壁垒,但研发费用量级尚未突破2亿元,能否支撑全栈具身智能AI的持续迭代,是付鹏和多位产业学者共同的质疑。
历史坐标给出的参考答案是:此后12个月,宇树科技估值的走向完全不取决于故事讲得多好,取决于每一个季度的出货量、复购率、工业场景渗透率能不能以数字的形式出现在财报里。
能,这套叙事有可能通过业绩增长逐步消化当前的数百倍市盈率;不能,2000亿的腰斩价也可能不是底。摩尔线程和沐曦的经验已经反复证明了一件事——历史给过参考答案,但不给剧本。